住民税非課税世帯とは?メリットと年収の壁をわかりやすく解説
「住民税非課税世帯」という言葉を、ニュースや自治体からの案内で目にしたことがある方は多いでしょう。多くの場合、「所得が低い世帯のための制度」という漠然としたイメージをお持ちかもしれません。しかし、この住民税非課税世帯に該当するかどうかは、単に住民税がゼロになるというだけでなく、医療費や介護費の自己負担額、さらには各種給付金の対象になるかなど、生活の様々な側面に大きな影響を及ぼします。
特に、年金生活を送る高齢者世帯や、働き方を調整している共働き世帯などでは、ご自身の世帯が非課税世帯に該当するのか、あるいは、あと少し所得を調整すれば該当できたのか、その境界線を正確に把握している方は意外と少ないのが実情です。この記事では、まず住民税非課税世帯になることで受けられる数々のメリットを解説します。その上で、どのような所得基準で非課税世帯と判定されるのか、その複雑な計算方法を、家族構成や収入の種類(給与・年金)別に、具体的な年収の目安と共に、分かりやすく紐解いていきます。
1.住民税非課税世帯とは?受けられる主なメリット
住民税非課税世帯とは、その名の通り、世帯に属する全員の住民税(所得割および均等割)が非課税である世帯のことを指します。一人でも課税されているメンバーがいると、その世帯は「課税世帯」となります。
住民税非課税世帯に該当すると、住民税そのものがかからないことに加え、国や自治体が提供する様々な行政サービスの負担が軽減されたり、特別な給付金の対象になったりします。そのメリットは多岐にわたります。
- 国民健康保険料(税)の軽減:所得に応じて計算される保険料が、最大で7割軽減されます。
- 高額療養費制度の自己負担限度額の引き下げ:1ヶ月の医療費の自己負担上限額が、課税世帯に比べて大幅に低く設定されます。例えば、70歳未満の方の場合、一般的な所得層の上限額が約8万円強であるのに対し、非課税世帯では35,400円となります。
- 介護保険料の軽減および介護サービス費の自己負担上限額の引き下げ:介護保険料が低い段階に設定され、介護サービスを利用した際の自己負担額の上限も低くなります。
- 各種給付金の対象:近年の物価高騰対策などで支給された臨時特別給付金(7万円や10万円など)は、その多くが住民税非課税世帯を対象としていました。
- その他の優遇措置:自治体によっては、予防接種費用やがん検診費用の免除、NHK受信料の免除(障害者がいる世帯など条件あり)といった、独自の支援策が設けられている場合もあります。
このように、非課税世帯であるかどうかは、家計に直接的なインパクトを与える、非常に重要な要素なのです。
2.住民税非課税世帯になるための所得基準
では、どのような条件を満たせば、住民税が非課税になるのでしょうか。住民税には「所得割」と「均等割」の2つがあり、この両方が非課税になる必要があります。
均等割も非課税となる基準は、お住まいの市区町村の「級地」と、世帯の状況(本人のみか、扶養親族がいるか)によって、以下の計算式で算出される「非課税限度額」を下回るかどうかで判定されます。
【図表】住民税(均等割)の非課税限度額計算式
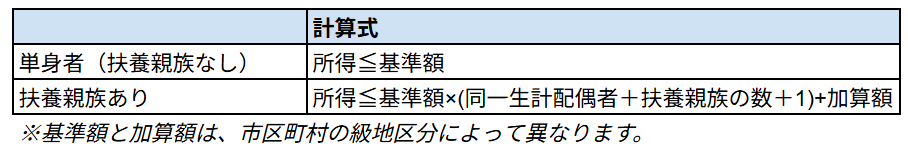
この計算式で算出される「所得」が、給与収入や年金収入の「額面」そのものではないため、話が少し複雑になります。ここからは、具体的な年収ベースで、非課税となる上限額の目安を見ていきましょう。
ケース①:給与所得者の場合
給与収入の場合、収入額面から「給与所得控除(最低55万円)」を差し引いたものが「給与所得」となります。この給与所得が、上記の非課税限度額以下になる必要があります。
単身者の場合(扶養なし)
お一人暮らしの方の場合、非課税となる給与収入の上限額は、お住まいの地域によって異なります。
- 1級地(東京23区、大阪市、横浜市など大都市):年収100万円以下
- 2級地(多くの県庁所在地など):年収5万円以下
- 3級地(その他の市町村):年収93万円以下
扶養親族がいる場合
配偶者やお子さんなどを扶養している場合、非課税となる上限額は大きく引き上がります。ここでは、最も基準が高い1級地(東京23区など)を例に見てみましょう。
- 本人+扶養1人(例:専業主婦の配偶者):本人の年収156万円以下(かつ、配偶者の収入が年収100万円以下)
- 本人+扶養2人(例:配偶者と子1人):本人の年収7万円未満(かつ、配偶者・子の収入が基準以下)
- 本人+扶養3人(例:配偶者と子2人):本人の年収7万円未満(かつ、配偶者・子の収入が基準以下)
重要なのは、世帯主だけでなく、配偶者も非課税の基準を満たす必要がある点です。例えば、上記の「本人+扶養1人」のケースで、本人の年収が150万円でも、配偶者のパート収入が101万円あった場合、配偶者が課税対象者となるため、その世帯は「非課税世帯」にはなれません。
ケース②:年金受給者の場合
65歳以上の年金受給者の場合は、年金収入から「公的年金等控除(最低110万円)」を差し引いたものが「年金所得」となります。この年金所得が、非課税限度額以下になる必要があります。
単身者の場合(扶養なし)
- 1級地:年金収入155万円以下
- 2級地:年金収入5万円以下
- 3級地:年金収入148万円以下
扶養親族がいる場合(夫婦2人世帯など)
こちらも、1級地(東京23区など)を例に見てみましょう。夫婦ともに65歳以上で、年金収入のみの世帯の場合、
- 世帯主(夫など):年金収入211万円以下
- 配偶者:年金収入155万円以下この両方の条件を満たした場合に、「住民税非課税世帯」となります。
3.なぜ「微妙なライン」の人は調整を検討すべきなのか
ここまで見てきたように、非課税世帯になるための所得基準は、非常に細かく設定されています。そのため、「あと数万円、所得が低ければ非課税世帯になれたのに…」という、境界線上にいる方が、実は数多くいらっしゃいます。
例えば、65歳以上のご夫婦2人暮らし(1級地)で、夫の年金収入が212万円、妻の年金収入が100万円だったとします。夫の収入が、基準である211万円をわずか1万円超えているだけで、この世帯は「課税世帯」となります。その結果、年間で数万円の住民税や国民健康保険料が発生するだけでなく、高額療養費や介護保険料の自己負担上限額が、非課税世帯の場合と比べて、年間で数十万円単位で高くなってしまう可能性も出てくるのです。
もし、iDeCo(個人型確定拠出年金)に加入して年間数万円の掛金を拠出する、あるいは、医療費控除や生命保険料控除などを適切に申告することで、課税所得を数万円引き下げ、非課税世帯の基準をクリアできるのであれば、その方がトータルでの経済的メリットは遥かに大きくなる可能性があります。ご自身の世帯の所得が、この非課税の境界線に近いと思われる場合は、一度、所得を圧縮する方法がないか、税理士などの専門家と相談してみることを強くお勧めします。
まとめ
「住民税非課税世帯」は、単に住民税がゼロになるだけでなく、医療、介護、各種給付金など、生活の様々な場面で大きな恩恵を受けられる、非常に重要なステータスです。その判定基準は、お住まいの地域の級地区分、世帯構成、そして収入の種類(給与か年金か)によって、複雑に定められています。
重要なのは、以下の2点です。
- 世帯全員が非課税でなければ、「非課税世帯」にはなれないこと。
- 判定の基準となるのは収入の「額面」ではなく、各種控除を差し引いた後の「所得」であること。
まずは、ご自身の世帯が、この非課税世帯の基準に該当するのか、あるいは近い位置にいるのかを、この記事の年収目安を参考に把握してみてください。そして、もし境界線上にいるようであれば、iDeCoや各種所得控除の活用によって、所得をコントロールし、より有利な状況を選択できないかを検討してみる。この知識と行動が、あなたの家計を力強く守ることに繋がるはずです。
この記事で解説した内容は、以下の動画で税理士がより詳しく解説しています。具体的な事例やさらに詳しい情報を知りたい場合に、参考にしてください。



