家族間売買に潜む「みなし贈与」の罠とは?適正価格の算出と贈与税リスクを回避する資産防衛術
親から子へ、あるいは知人間で、不動産や高価な資産を譲り渡す際、「家族なんだから安く譲ってあげたい」「友人価格で安く売ってあげよう」と考えるのは、人情として極めて自然なことです。
しかし、税務の世界においては、この「良かれと思って安くする」行為が、思わぬ税金トラブルの引き金となることをご存知でしょうか。
通常、モノを「購入」した場合、対価を支払っているため、そこに贈与税が発生するとは考えにくいものです。
ところが、税法には「みなし贈与」という規定が存在し、著しく低い価格で財産を譲り受けた場合、その差額に対して贈与税が課されるリスクがあるのです。
「売買契約書も交わし、代金も支払ったのに、なぜ税金がかかるのか?」
後になって税務署から指摘を受け、多額の追徴課税に青ざめるケースは後を絶ちません。
特に、不動産や自社株といった評価の難しい資産や、高額な動産を扱う経営者や資産家にとって、この問題は避けて通れません。
この記事では、一見するとお得に見える「低額譲渡」に潜む「みなし贈与」の恐怖とメカニズム、そして税務調査で否認されないために講じておくべき具体的な防衛策について、詳しく解説していきます。
売買なのに税金がかかる?「みなし贈与」の基礎知識
贈与税は「タダでもらった時」だけではない
贈与税と聞くと、現金や不動産を「無償で」受け取ったときにかかる税金だと思われている方が多いかもしれません。
確かに、民法上の贈与は「当事者の一方が自己の財産を無償で相手方に与える意思を表示し、相手方が受諾することによって、その効力を生ずる」とされています。
しかし、相続税法においては、この定義よりも広い範囲で課税が行われます。
それが「みなし贈与」です。
形式上は売買契約であり、代金の授受があったとしても、その取引価格が時価よりも著しく低い場合、実質的には「安く買えた分だけ得をした(利益を受けた)」とみなされます。
税務署は、この「得をした部分(時価と対価の差額)」を、売り手から買い手への贈与であると認定し、贈与税を課すのです。
みなし贈与の計算メカニズム
具体的な数字で見てみましょう。
例えば、時価120万円の高級時計を、知人から1,000円で譲り受けたとします。
常識的に考えて、120万円の価値があるものを1,000円で手に入れられたのであれば、買い手は実質的に約120万円の得をしています。
税務上は以下のように解釈されます。
- 本来の価値(時価):120万円
- 支払った対価:1,000円
- 差額(みなし贈与財産):119万9,000円
この差額である119万9,000円に対して、贈与税が課税されることになります。
贈与税には年間110万円の基礎控除がありますが、このケースでは差額が110万円を超えているため、その超過分に対して申告と納税の義務が発生します。
もし、同じ年に親から現金100万円の贈与を受けていたとすれば、合計額はさらに跳ね上がり、税負担は重くなります。
このように、「お金を払ったから贈与ではない」という理屈は、金額の妥当性が伴わなければ通用しないのです。
いくらなら大丈夫なのか?「著しく低い価額」の境界線
みなし贈与のリスクを回避するためには、適正な価格(時価)で取引を行う必要があります。
しかし、ここで最大の問題となるのが、「いくらなら『著しく低い』とみなされるのか?」という基準が、法律上明確に数値化されていないことです。
法律には明確な「%」の規定がない
相続税法第7条では、「著しく低い価額の対価で財産の譲渡を受けた場合」にみなし贈与が適用されると記されていますが、「時価の〇〇%以下ならアウト」といった具体的な線引きはありません。
これは、個々の取引の事情や資産の性質、その時の経済情勢によって「著しく低い」の判断が変わるため、一律の基準を設けることが難しいためです。
その結果、最終的な判断は税務署の裁量に委ねられる部分が大きく、納税者にとっては非常に不安定な状況と言えます。
実務上の目安となる「8割基準」
明確な基準がない中で、税理士や実務家の間で一つの目安とされているのが「8割基準」です。
過去の裁判例(東京地裁平成19年8月23日判決など)において、時価の80%程度の価格での取引であれば「著しく低い価額」には当たらないと判断された事例が存在するためです。
一般的に、不動産などは売り急ぎなどの事情があれば、相場よりも安く取引されることがあります。
そのため、時価の80%程度であれば、通常の経済取引の範囲内(許容範囲)として認められる可能性が高いと考えられています。
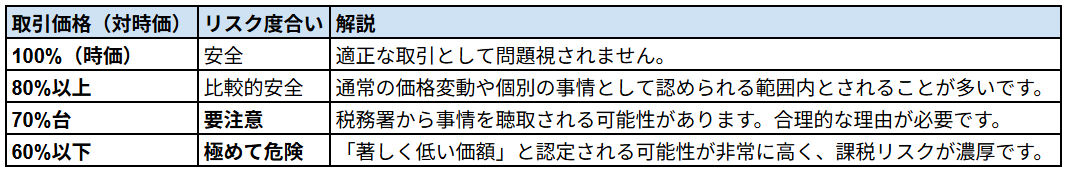
逆に言えば、時価の70%や60%を下回るような価格設定を行うと、税務署から「著しく低い」と認定され、みなし贈与課税を受けるリスクが跳ね上がると言えます。
【図表】取引価格とリスクの目安(一般的な通説)
※あくまで一般的な目安であり、全てのケースで適用されるわけではありません。
「時価」の認識ギャップが招く悲劇
「8割なら大丈夫」と安易に考えるのは危険です。
なぜなら、「そもそも、その『時価』は誰が決めたのか?」という問題があるからです。
例えば、あなたが「この土地の時価は5,000万円だ」と考えて、友人に4,000万円(80%)で売却したとします。
あなたとしては8割基準を守ったつもりです。
しかし、後日税務調査が入り、調査官が「近隣の取引事例や鑑定評価に基づくと、この土地の真の時価は8,000万円です」と認定してきたらどうなるでしょうか。
- 税務署認定の時価:8,000万円
- 売買価格:4,000万円
- 割合:50%
こうなると、8割どころか50%での取引となり、完全に「著しく低い価額」での譲渡となります。
結果として、差額の4,000万円に対して贈与税が課されることになります。
贈与税の最高税率は55%ですから、場合によっては売買代金の半分近くを税金として納めなければならないという、壊滅的な事態になりかねません。
自分たちが考える時価と、税務署が考える時価にズレがある場合、そのリスクは全て納税者が負うことになるのです。
【ケース別】低額譲渡のリスクと税務署の視点
みなし贈与の怖さは、取引の相手方や資産の種類によっても変化します。
ここでは代表的なケースにおけるリスクと、税務署の視点を解説します。
個人間取引(家族・知人)の場合
最も注意が必要なのが、親子や親族間での売買です。
他人同士であれば、通常はお互いの利益を最大化しようとするため、理由もなく安く売ることはありません。
しかし、家族間では「子供に安く譲ってあげたい」「相続対策で資産を移したい」という動機が働きやすく、恣意的な価格操作が行われがちです。
税務署もそのことを熟知しているため、親族間の売買取引には特に厳しい目を向けます。
「第三者相手でもその価格で売ったのか?」という視点でチェックされ、合理的な理由のない低額譲渡は、実質的な生前贈与として厳しく課税されます。
たとえ不動産鑑定評価額などを用いて理論武装していたとしても、その鑑定の前提条件が恣意的なものであれば、否認される可能性もあります。
対法人取引(同族会社など)の場合
では、社長個人が持っている資産を、自身の会社(法人)に売る場合はどうでしょうか。
この場合、適用される税法が変わり、贈与税ではなく法人税の問題となります。
個人から法人へ、時価より著しく低い価格で資産を譲渡した場合:
- 法人側(買い手):
時価と購入価格の差額は、法人にとっての「利益(受贈益)」とみなされます。
例えば、時価1億円の土地を社長から1,000万円で購入した場合、差額の9,000万円は会社が儲かったことになり、法人税の課税対象となります。
- 個人側(売り手):
ここが非常に厄介な点ですが、売り手である社長は「1,000万円で売った」にもかかわらず、税務上は「時価(1億円)で売った」ものとみなして譲渡所得税が計算されます(みなし譲渡所得課税)。
実際にはお金を受け取っていないのに、税金だけは正規の価格で売った分まで取られるという、踏んだり蹴ったりの状態になります。
法人との取引においては、贈与税だけでなく、法人税・所得税のダブルパンチを受ける可能性があるため、個人間以上に慎重な価格設定が求められます。
否認されないための鉄壁の対策3選
税務調査で「みなし贈与」や「低額譲渡」と指摘されないためには、取引の正当性を客観的に証明できる準備をしておくことが全てです。
具体的には、以下の3つの対策を徹底してください。
①客観的な時価の証明(鑑定書等)
「自分たちで決めた価格」ではなく、「第三者が客観的に評価した価格」であることを証明する資料を用意します。
- 不動産の場合:
最も確実なのは、不動産鑑定士による「不動産鑑定評価書」を取得することです。
費用はかかりますが、国家資格者による鑑定額は、税務調査においても非常に強力な証拠となります。
簡易的な査定書(不動産業者の無料査定など)では、証拠能力として不十分な場合があります。
また、路線価や固定資産税評価額はあくまで税金計算用の基準であり、実勢価格(時価)とは乖離があるケースが多いため、安易に流用するのは危険です。
- 非上場株式の場合:
税理士に依頼し、財産評価基本通達に基づいた「株価算定書」を作成してもらいます。
会社の規模や資産内容によって評価方法が複雑に異なるため、素人判断は禁物です。
- 美術品・骨董品の場合:
専門の鑑定機関や画廊などによる鑑定書、あるいは類似品の直近のオークション落札価格などの資料を揃えます。
これらの客観的な評価額に基づき、例えば「時価の90%」や「時価相当額」で取引を行えば、税務署に対して堂々とその根拠を主張できます。
②契約書の作成と保存
親しい間柄であっても、口約束での取引は絶対に避けてください。
必ず「売買契約書」を作成し、取引の内容、価格、支払方法、引き渡し時期などを明記します。
贈与の場合は「贈与契約書」を作成します(年間110万円以下であっても作成を推奨します)。
契約書は、当事者双方が合意の上で取引を行ったことを証明する重要な文書であり、後から「あげた」「いや借りただけだ」といったトラブルを防ぐためにも必須です。
作成した契約書には、取引金額に応じた収入印紙を貼付し、消印を押すことも忘れないようにしましょう。
③資金決済の証拠能力確保
代金の支払いは、絶対に現金手渡しで行ってはいけません。
現金での授受は記録に残らず、税務署に対して「いつ、誰が、いくら支払ったのか」を証明することが困難だからです。
必ず銀行振込を利用し、通帳に取引の履歴を残してください。
振込の記録と契約書の日付・金額が一致していることで、初めて「契約通りの売買が行われた」という客観的な事実が完成します。
まとめ
「みなし贈与」は、税務署にとって、富裕層や経営者の資産移転を監視するための強力な武器です。
「バレないだろう」「家族だからいいだろう」という甘い認識は、将来的に資産を大きく毀損する結果を招きかねません。
資産を守るための鉄則は、以下の3点に集約されます。
- 「著しく低い価額」での取引は、贈与税のリスクがあることを認識する。
- 取引価格を決める際は、鑑定書などの客観的な根拠を用意する。
- 契約書と銀行振込で、取引の透明性を確保する。
特に不動産や自社株の評価は非常に専門性が高く、税理士によっても見解が分かれることがある難しい分野です。
家族間での売買や、法人への資産譲渡を検討される際は、実行する前に必ず資産税に強い税理士に相談し、適正価格のシミュレーションを行うことを強くお勧めします。
事前の準備こそが、あなたの大切な資産を税務リスクから守る唯一の盾となるのです。
この記事で解説した内容は、以下の動画で税理士がより詳しく解説しています。具体的な事例やさらに詳しい情報を知りたい場合に、参考にしてください。