【経営者必見】節税しながら役員退職金を準備する賢い積立方法
会社の経営者として、長年にわたり事業の成長に貢献してきた自分自身への最後の報酬が「役員退職金」です。これは、引退後の豊かな生活を支える重要な資金源であると同時に、法人にとっては多額の損金を計上できる、極めて強力な節税策ともなります。
しかし、役員退職金は、その金額が数千万円から、場合によっては1億円を超えることも珍しくありません。この多額の資金を、退職のタイミングで一度に捻出するのは、会社の資金繰りに大きな負担をかけ、後継者に迷惑をかけてしまう可能性もあります。
だからこそ、現役のうちから計画的に、そして何よりも「節税しながら」退職金の原資を準備しておくことが、賢明な経営者の資産防衛術と言えるのです。
この記事では、まず役員退職金の積立がなぜ重要なのかを再確認し、比較的リスクが低く、多くの経営者が活用できる基本的な3つの積立方法を解説します。さらに、より高額な退職金を準備するための、利益の繰延べを活用した高度な手法についても、詳しくご紹介していきます。
1.なぜ役員退職金の積立が必要なのか?
後継者への負担軽減と円滑な事業承継
役員退職金の支給は、後継者への円滑なバトンタッチを実現するためにも重要です。事前に十分な原資が準備されていなければ、会社は退職金の支払いのために、金融機関から多額の借入れをしたり、事業用の資産を売却したりする必要に迫られるかもしれません。
これは、新体制でスタートする会社の財務基盤を揺るがしかねない、大きなリスクです。計画的な積立は、未来の経営陣への配慮でもあります。
役員報酬よりも有利な税制
役員退職金は、通常の役員報酬と比較して、法人・個人の双方にとって、税務上、非常に大きなメリットがあります。
- 法人側のメリット:適正な金額であれば、支給した役員退職金は全額が損金(経費)となり、その期の法人税負担を大幅に軽減します。
- 個人側のメリット:受け取った退職金は「退職所得」として扱われ、給与所得よりも税制面で大幅に優遇されます。大きな「退職所得控除」や、控除後の金額をさらに半分にする「2分の1課税」といった制度により、手元に残る金額が多くなります。また、社会保険料の対象外となる点も、大きなメリットです。
2.【基本編】節税しながら積み立てる3つの方法
それでは、比較的リスクが低く、多くの経営者が退職金準備の第一歩として活用できる、3つの基本的な制度をご紹介します。
①小規模企業共済
これは、中小企業の経営者や役員、個人事業主のための、国が運営する退職金積立制度です。経営者個人が加入し、自身の収入の中から掛金を積み立てる形になります。
制度のポイント
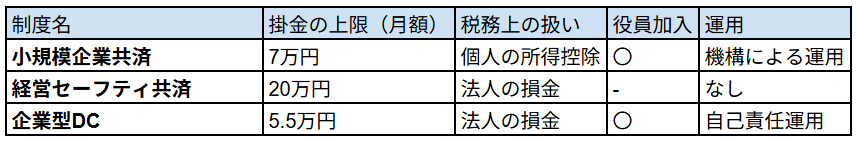
- 掛金の全額所得控除:毎月の掛金(最大7万円、年間84万円)は、その全額が個人の所得から控除されます。これにより、所得税・住民税の負担を軽減しながら、将来の退職金を準備できます。
- 法人経費化の裏技:掛金自体は個人の支出ですが、その掛金分を役員報酬に上乗せして支給すれば、会社はその上乗せ分を損金にできます。一方、社長個人は、上乗せされた報酬分を掛金として支払うことで全額所得控除されるため、結果的に、実質的に会社の経費で退職金を積み立てているのと同じ効果が得られます。
- 運用による増額:支払った掛金は、中小機構によって運用され、将来受け取る際には、支払った総額よりも増えている可能性があります(返戻率は最大で約120%)。
注意点
任意解約の場合、加入期間が20年未満だと元本割れするリスクがあります。また、一度掛金を減額すると、その減額した分の過去の積立金は、その後の運用対象から外れてしまう点にも注意が必要です。
②経営セーフティ共済(中小企業倒産防止共済)
これも国が運営する制度で、本来は取引先の連鎖倒産を防ぐためのものですが、退職金の原資準備としても極めて有効です。
制度のポイント
- 掛金の全額損金算入:掛金(月額最大20万円、年間240万円)は、全額が法人の損金となります。総額800万円まで積み立てることが可能です。
- 解約時に100%返還:40ヶ月(3年4ヶ月)以上加入していれば、任意で解約した場合でも、支払った掛金の全額が解約手当金として戻ってきます。
- 簿外資産としての活用:掛金は損金として処理され、貸借対照表には資産として計上されないため、実質的に「簿外」に資金をプールすることができます。そして、役員退職金を支払うタイミングでこの共済を解約し、戻ってきた解約手当金(益金となる)を、退職金の支払い(損金)と相殺することで、税負担なく退職金の原資とすることができるのです。
③企業型確定拠出年金(企業型DC)
企業型DC(または401k)は、企業が従業員(役員も含む)のために掛金を拠出し、加入者自身がその資金を運用して、原則60歳以降に受け取る企業年金制度です。
制度のポイント
- 掛金の全額損金算入:会社が拠出する掛金(役員の場合、月額最大55,000円)は、全額が損金となります。
- 個人負担なしの非課税メリット:掛金は、受け取る役員・従業員の給与とはみなされないため、所得税・住民税・社会保険料の対象外です。非課税で、法人から個人の年金資産へ、お金を移転できることになります。
- 運用益も非課税:加入者自身が掛金を運用して得た利益に対しても、税金はかかりません。
- 受取時も税制優遇:将来、一時金として受け取る場合は「退職所得控除」、年金として受け取る場合は「公的年金等控除」が適用され、税負担が軽減されます。
- 差押禁止債権:企業型DCの掛金は、法律により「差押え」が禁止されています。万が一、会社や個人が破産するような事態に陥っても、この年金資産は守られます。
【図表】3つの基本制度の比較
3.より高額な退職金を準備するための応用的な方法
数千万円から億単位の、より高額な役員退職金を準備するためには、上記の方法だけでは不十分な場合があります。その際に活用されるのが、「利益の繰り延べ」を目的とした投資スキームです。
①オペレーティング・リース
航空機や船舶、コンテナなどを対象としたリース事業に、匿名組合等を通じて出資するものです。このスキームの最大の魅力は、出資初年度に、出資額の70~80%といった非常に大きな割合を損金として計上できる点です。これにより、数千万円単位の利益を、合法的に将来へ繰り延べることができます。
リース期間(通常7~10年程度)が満了すると、リース物件の売却代金が、出資金とほぼ同額(またはそれ以上)で分配金として戻ってきます。この戻り益が発生するタイミングで役員退職金を支給すれば、利益と損金を相殺し、税負担を抑えながら退職金の原資とすることが可能です。
②不動産投資(特に海外不動産)
法人で不動産を購入し、その減価償却費を利用して利益を繰り延べる方法です。特に、アメリカの中古木造住宅などは、
- 物件価格に占める「建物」の割合が高い(減価償却できる部分が多い)
- 築22年超であれば、4年という短期間で償却可能
- 中古でも資産価値が落ちにくく、むしろ値上がりが期待できるといった特徴があり、大きな節税効果と資産形成の両方を狙える可能性があります。
オペレーティングリースと同様に、将来、不動産を売却して得た利益を、役員退職金の支払いとぶつけることで、効果的な出口戦略とすることができます。
4.はぐくみ基金という選択肢
最後に、近年注目されている「はぐくみ基金」という制度もご紹介します。これは、従業員や役員が、自身の給与の一部を掛金として積み立て、退職金等を準備する制度です。
会社が掛金を負担するわけではありませんが、従業員が拠出した掛金は、給与から天引きされるのではなく、そもそも給与として支給されなかったものとして扱われます。
そのため、その掛金分だけ、会社と従業員双方の社会保険料の算定基礎から除外され、結果として双方の社会保険料負担が軽減されるという、ユニークなメリットがあります。企業型DCなど、他の制度との併用も可能です。
まとめ
役員退職金の準備は、経営者の老後を支えるだけでなく、会社の未来を守るための重要な財務戦略です。その積立方法は、一つではありません。
- まずは基本から:「小規模企業共済」と「経営セーフティ共済」は、リスクが低く、多くの経営者にとって必須と言える制度です。これに「企業型DC」や「はぐくみ基金」を組み合わせることで、より強固な基盤を築くことができます。
- 大きな利益には大きな対策を:数千万円単位の大きな利益が出た際には、「オペレーティング・リース」や「不動産投資」といった、ダイナミックな利益繰延べ策も視野に入ってきます。
重要なのは、これらの制度や手法のメリット・デメリットを正しく理解し、自社の利益水準、キャッシュフローの状況、そして将来の事業計画に合わせて、最適な方法を組み合わせることです。そして、利益の繰り延べ策を活用する際には、必ず「出口戦略」として、退職金の支給時期までをセットで計画しておくことが、成功の絶対条件となります。
この記事で解説した内容は、以下の動画で税理士がより詳しく解説しています。具体的な事例やさらに詳しい情報を知りたい場合に、参考にしてください。