役員報酬は高くすべきか?手取り最大化の分岐点と経営者が知るべきこと
「もっと自由に使えるお金が欲しいから、役員報酬を増やしたい」「しかし、報酬を上げると税金や社会保険料の負担が重くなるのでは…」
会社経営者であれば、一度はこのようなジレンマに直面したことがあるのではないでしょうか。節税を意識して役員報酬を低めに設定する経営者が多い一方で、その決断が本当に最適なのか、確信を持てずにいる方も少なくありません。
実は、「役員報酬は低い方が得」という考え方は、必ずしも全てのケースで正しいわけではありません。役員報酬を高く設定することには、節税面でのデメリットを上回る、経営上の重要なメリットが存在するのです。そして、個人の税負担と法人の税負担のバランスを見極めることで、会社と社長個人の手元に残るキャッシュを最大化する「最適な報酬額」を見つけ出すことが可能です。
この記事では、役員報酬を「高く設定するメリット」と「低く設定するメリット」を改めて整理し、両者のバランスを取るための考え方、そして会社の利益水準に応じた最適な役員報酬額の目安について、詳しく解説していきます。
1.役員報酬を「高く設定する」2つのメリット
一般的にデメリットが強調されがちな「高い役員報酬」ですが、実は会社と社長個人を守る上で、重要なメリットが2つあります。
メリット①:社長個人の可処分所得と生活の質の向上
これは最もシンプルかつ直接的なメリットです。役員報酬を高く設定すれば、社長個人の手元に残る現金が増え、生活の質を向上させたり、プライベートな投資や消費に自由にお金を使ったりすることができます。様々なリスクを背負い、事業に心血を注ぐ経営者にとって、その対価として豊かな生活を送ることは、モチベーションを維持する上でも重要な要素です。
メリット②:会社の「万が一」に備える資金の確保
役員報酬を高く設定し、社長個人に資産を移しておくことは、会社の経営危機に対する強力なセーフティネットとなり得ます。
資金注入
会社の業績が悪化し、急な資金繰りに窮した場合、社長個人が蓄えていた資金を会社に貸し付けることで、当面の危機を乗り越えることができます。役員借入金は、金融機関からの融資と異なり、返済期限や利息を柔軟に設定できるため、緊急時の資金調達手段として非常に有効です。
信用保証付き融資の返済原資
多くの中小企業が利用する信用保証協会の保証付き融資では、金融機関のリスクを軽減するために、経営者個人の「連帯保証」を求められるケースが少なくありません。これは、万が一会社が倒産し、融資を返済できなくなった場合、経営者が個人資産でその債務を返済する義務を負うことを意味します。考えたくないシナリオですが、こうした最悪の事態に備え、個人として十分な資産を確保しておくことは、経営者自身と家族の生活を守る上で極めて重要です。高い役員報酬は、このための備えとなるのです。
2.役員報酬を「低く設定する」2つのメリット
一方で、節税の観点から役員報酬を低く設定することにも、明確なメリットが存在します。
メリット①:法人と個人のトータル税額を最適化できる
役員報酬の金額は、法人税と個人の所得税・住民税のバランスに直結します。
【図表】所得税と法人税の税率構造の違い
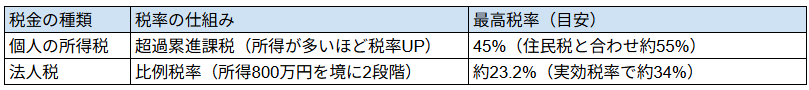
個人の所得税は、所得が増えるほど税率が上がる「超過累進課税」です。課税所得が900万円を超えると、所得税と住民税を合わせた税率が、法人税の実効税率(約34%)を上回り始めます。つまり、役員報酬をこのライン以上に設定すると、法人税を節税する効果よりも、個人で支払う税金が増えるデメリットの方が大きくなってしまうのです。
役員報酬を低めに設定し、利益を法人に残すことで、より低い法人税率が適用される範囲で利益を確定させ、トータルの税負担を最小化することが可能になります。また、法人には個人よりも多様な節税策があるため、法人に利益を残した方が、将来的に有利になるケースも多いです。
メリット②:社会保険料の負担を軽減できる
健康保険や厚生年金といった社会保険料は、役員報酬の金額(標準報酬月額)を基に計算されます。そして、その保険料は会社と個人が折半して負担します。したがって、役員報酬を低く設定することは、社長個人の保険料負担を減らすだけでなく、会社の経費である法定福利費を削減することにも直結します。
役員賞与の活用による社会保険料削減スキーム
この社会保険料の仕組みを利用した、より高度なテクニックもあります。それは、毎月の役員報酬を低く抑え、その分を高額な役員賞与(事前確定届出給与として届出が必要)として支給する方法です。
賞与にかかる社会保険料には、健康保険で年間累計573万円、厚生年金で1回あたり150万円という上限額が設けられています。この上限を超える金額の賞与を支給すれば、その超えた部分には社会保険料がかからないのです。例えば、200万円の役員賞与を支給した場合、厚生年金保険料は150万円を上限として計算されるため、差額の50万円分には保険料がかからず、会社・個人合わせて約9万円もの社会保険料を削減できる計算になります。
ただし、この手法は厚生労働省も問題視しており、将来的には上限額の引き上げなどの制度改正が行われる可能性がある点には、注意が必要です。
3.役員報酬を増やすなら、いくらまでが最適か?
では、これらのメリット・デメリットを踏まえた上で、役員報酬はいくらに設定するのが最も「お得」なのでしょうか。それは、会社の利益水準によって異なります。
税負担の分岐点:「課税所得900万円」の壁
まず、税率の観点から一つの重要な分岐点となるのが、個人の課税所得900万円のラインです。課税所得が900万円を超えると、所得税率が23%から33%に上がり、住民税(約10%)と合わせた税率が43%となって、法人税の実効税率(約34%)を大きく上回ります。
役員報酬の年額に換算すると、各種控除額にもよりますが、おおむね1,200万円程度が、この課税所得900万円のラインに対応します。したがって、税負担の最適化だけを考えるならば、役員報酬は年額1,200万円(月額100万円)が一つの目安となります。
税負担率から見る上限の目安:「年収2,000万円」
さらに、税金だけでなく社会保険料も含めた実質的な「税負担率」で見ていくと、別の視点が見えてきます。
- 年収1,500万円の場合:税・社会保険料の合計負担率は約31%
- 年収2,000万円の場合:税・社会保険料の合計負担率は約35%
- 年収3,000万円の場合:税・社会保険料の合計負担率は約40%
- 年収5,000万円の場合:税・社会保険料の合計負担率は約44%
※概算値であり、個別の状況により変動します。
このシミュレーションを見ると、年収2,000万円を超えたあたりから、個人の負担率が法人税の実効税率を明確に上回り始め、報酬を増やすほど、税・社会保険料として失われる割合が大きくなっていくことがわかります。
多くの成功している経営者が、役員報酬を2,000万円程度までに抑えていると言われる背景には、こうした理由があるのです。
まとめ
役員報酬を高く設定するか、低く設定するか。この問いに、唯一絶対の正解はありません。会社の成長ステージ、将来の事業計画、そして何よりも経営者自身のライフプランによって、その最適解は異なります。
役員報酬を高く設定すれば、個人の手元資金は潤沢になり、会社の万が一に備えることができます。一方で、低く設定すれば、法人と個人のトータルでの税・社会保険料負担を最適化し、法人ならではの多様な節税策を活用する道が開けます。
重要なのは、これらのメリット・デメリットを両天秤にかけ、短期的な視点だけでなく、中長期的な視点で「会社と個人の手元に残るキャッシュの総額」を最大化するバランスを見つけることです。一般的には、個人の課税所得が900万円(役員報酬年額で1,200万円程度)を超えるあたりから、法人に利益を残すことのメリットが大きくなり始めると言えるでしょう。
役員報酬は、年に一度しか見直す機会のない、極めて重要な経営判断です。ご自身の会社の状況に合わせて最適な金額を設定するために、ぜひ一度、顧問税理士などの専門家と詳細なシミュレーションを行ってみることをお勧めします。
この記事で解説した内容は、以下の動画で税理士がより詳しく解説しています。具体的なシミュレーションやさらに詳しい情報を知りたい場合に、参考にしてください。