中小企業の設備投資を後押し!2つの特別税制優遇制度と節税効果の最大化
事業の持続的な成長を実現するためには、最新設備の導入やソフトウェアの刷新、生産ラインの自動化といった「攻めの投資」が必要不可欠です。しかし、多くの経営者にとって最大の障壁となるのが資金繰りの問題です。数千万円単位の大きな投資を行っても、会計上の経費(減価償却)は耐用年数に応じて数年間にわたって分割されるため、投資初年度は「お金は出ていくが、経費は少ししか認められない」というキャッシュフローのミスマッチが発生してしまいます。
「設備投資はしたいが、今期の重い税負担もなんとか軽減したい」
このような切実な悩みを解決するために、国は中小企業に対して極めて強力な「特権」を用意しています。それが、投資額の全額をその年に一括で経費にできる、あるいは納めるべき税金そのものを直接控除できる特別な減税制度です。
これらの制度を正しく理解し、戦略的に活用すれば、設備投資による生産性の向上と、法人税の劇的な圧縮を同時に達成することが可能になります。この記事では、中小企業が絶対に押さえておくべき2つの主要制度、「中小企業経営強化税制」と「中小企業投資促進税制」の違いや、自社の経営状況においてどちらを選択すべきかを見極めるための判断基準を、実務的な視点で徹底的に解説します。
1.中小企業経営強化税制:即時償却で利益を一気に圧縮する
設備投資に関連する優遇措置の中で、最も強力なインパクトを持ち、かつ「最強の節税策」とも称されるのが「中小企業経営強化税制」です。この制度は、2025年の税制改正により適用期限が2年間延長され、現在は2027年3月31日までの投資が対象となっています。
即時償却(100%償却)による圧倒的なキャッシュフロー改善
この制度の最大の目玉は、対象となる設備を取得した初年度に、取得価額の全額(100%)をそのまま経費として計上できる「即時償却」を選択できる点にあります。
通常、3,000万円の機械を導入した場合、法定耐用年数が10年であれば、毎年300万円ずつしか経費になりません。しかし、即時償却を適用すれば、導入した初年度に3,000万円を一括で経費(損金)に算入できます。法人の実効税率を約30%と仮定すると、購入した年に900万円もの法人税を圧縮できる計算になります。これにより、投資資金の早期回収が可能となり、次なる投資への原資を素早く確保できるのです。
長期的な税負担を最小化する「税額控除」
利益が安定しており、単年度の圧縮よりもトータルの納税額を減らすことを優先したい場合は「税額控除」を選択することも可能です。
こちらは、算出された法人税額から、取得価額の10%(資本金3,000万円超1億円以下の法人は7%)を直接差し引くことができます。通常の減価償却費(経費)は例年通り計上した上で、さらに「払うべき税金」が直接安くなるため、最終的に数年間にわたって支払う税金の総額を最も少なくできるメリットがあります。ただし、その年の法人税額の20%が控除の上限となるため、大規模な投資の場合は、使い切れない分を翌年に繰り越す運用が一般的です。
対象となる設備の範囲と具体的な要件
本制度の対象となるのは、青色申告を行う中小企業者等(資本金1億円以下の法人や従業員1,000人以下の事業主など)です。対象設備は非常に幅広く、製造現場の機械装置(160万円以上)だけでなく、DX推進のためのソフトウェア(70万円以上)、事務効率化のための器具備品(30万円以上)も含まれます。
実務上、意外と見落とされがちなのが「身近な設備」です。例えば、ペーパーレス化やクラウド連携が可能な高機能複合機、サーバー、あるいは労働環境の改善に直結すると認められる業務用エアコンなども、一定の生産性向上要件を満たせば対象になり得ます。また、2025年改正により、特定の「経営規模拡大設備」として、1,000万円以上の建物や附属設備も新たに対象に加えられており、成長志向の強い企業への支援が手厚くなっています。
2.中小企業投資促進税制:手続きが容易で柔軟な運用が可能
もう一つの主要な制度が「中小企業投資促進税制」です。経営強化税制と比較すると節税の威力自体はやや控えめですが、実務上の手続きが非常に簡便であることから、多くの中小企業で利用されています。
特別償却と税額控除の選択
この制度では、通常の減価償却費に加えて、取得価額の30%を上乗せして経費計上できる「特別償却」か、あるいは「7%の税額控除」を選択できます。
経営強化税制の「即時償却(100%)」には及びませんが、初年度に通常よりも多くの経費を計上できるため、納税のタイミングを将来へ先送りし、手元の現金を温存する効果があります。なお、税額控除を選択できるのは、資本金3,000万円以下の法人または個人事業主に限定されている点には注意が必要です。
「事前認定不要」がもたらす実務上の機動力
中小企業投資促進税制の最大のメリットは、国による事前の計画認定を受ける必要がないという点です。
後述する経営強化税制は、設備を購入する前に「経営力向上計画」を作成し、主務大臣の認定を受けるというプロセスが必須ですが、投資促進税制は、確定申告時に必要書類を添付するだけで適用を受けられます。
「急な故障で機械を買い替えることになった」「決算直前で急ぎ設備投資を決定した」といったケースでも、手続きの遅れを心配することなく即座に優遇措置の恩恵を受けられるのが、この制度の大きな強みです。
3.徹底比較:あなたの会社はどちらの制度を使うべきか?
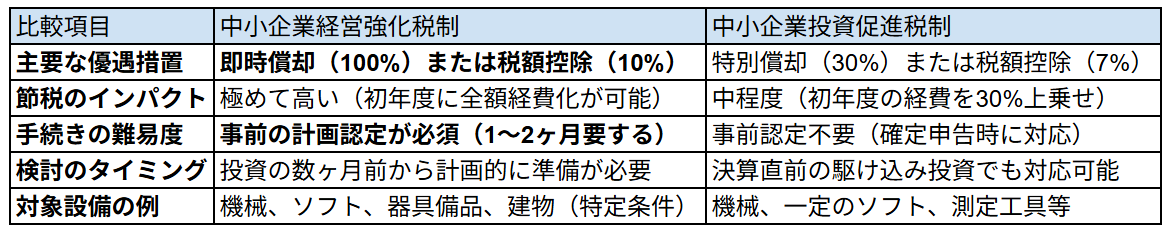
2つの制度を最大限に活用するためには、自社の現在の利益状況と今後の資金計画に合わせた「使い分け」が重要です。以下の比較表をもとに、最適な選択を検討してください。
利益状況による選択の指針
- 単年度で突発的に大きな利益が出た場合:「中小企業経営強化税制」の即時償却が圧倒的に有利です。一瞬で多額の損金を作り、当期の法人税を最小限に抑え込むことで、投資によるキャッシュアウトを税務面から補填できます。
- 毎年安定して黒字が続いている場合:「税額控除」の選択を推奨します。特に経営強化税制の10%控除を適用すれば、長期的な実質負担額を最も低く抑えられます。
- 手続きを簡素化したい、あるいは時間がない場合:「中小企業投資促進税制」が現実的です。認定を待つ時間がない決算間近の投資であっても、確実に一定の節税効果を確保できます。
4.実務上の注意点:優遇措置を確実に受けるための鉄則
これらの強力な制度は、要件を一つでも外すと適用が受けられなくなるため、細心の注意が必要です。
「工業会証明書」の取得は発注前に行う
機械装置やソフトウェアで「生産性向上要件(A類型)」を適用する場合、メーカーから発行される「工業会証明書」が必須です。すべての製品が対象となるわけではないため、商談の段階で必ず「この型番は経営強化税制の証明書が出せますか?」と確認してください。発注後に「対象外だった」ことが判明しても修正は困難です。
「新品」かつ「国内利用」が絶対条件
どちらの制度も「新品」の取得が条件であり、中古品は一切対象外です。また、日本国内の事業に使用することが前提となります。さらに、節税効果を得るためには、決算日までに設備が納品され、実際に「事業の用に供した(稼働し始めた)」実績が必要です。注文書を送っただけでは今期の経費にはなりませんので、納期管理には十分な余裕を持ってください。
まとめ
中小企業にのみ許された設備投資の特別税制優遇は、会社の財務基盤を強化し、成長を加速させるための「最強の武器」です。
- 「経営強化税制」を使えば、投資した年に100%経費化できる。
- 「投資促進税制」なら、事前の認定を待たずにスピーディーに活用できる。
- 利益が出ている時こそ、制度を使い倒して「税金」を「将来の設備」に変える。
設備投資は単なる資金の流出ではありません。国からの強力な税制支援を活用し、支払うべき税金を「自社の生産性を高める資産」へと転換する賢い経営判断を行ってください。
この記事で解説した即時償却による具体的な手残りキャッシュの計算事例や、経営力向上計画の申請実務については、以下の動画で税理士がさらに深く、わかりやすく解説しています。今まさに投資を検討されている経営者の方は、ぜひ詳細をチェックしてください。