事業用車両の売却、その売上は消費税の対象?所得税の計算と合わせて解説
個人事業主として事業を運営する中で、業務に使用していた自動車を買い替えたり、売却したりする場面は、決して珍しいことではありません。減価償却の期間が終わっていなくても、新しいモデルに乗り換えたい、あるいは事業規模の変化に合わせて車を買い替えたい、と考えることは当然です。
しかし、この「事業で使っていた車を売却する」という行為には、多くの方が知らない、複雑な税金のルールが潜んでいます。「売却して得たお金は、事業の売上として申告すれば良いのだろうか?」「まだ減価償却が終わっていないが、どう計算すればいいのか?」そして、特に消費税の免税事業者の方にとっては、「車の売却代金によって、年間の売上が1,000万円を超えてしまったら、課税事業者になってしまうのか?」という、深刻な疑問が生じるでしょう。
この記事では、個人事業主が、事業とプライベートで兼用(家事按分)している車を、減価償却の途中で売却した場合の、所得税と消費税の正しい計算方法と、その考え方について、具体的なシミュレーションを交えながら、詳しく解説していきます。
1.前提知識:減価償却費の計算
まず、話の前提となる、車両の減価償却の基本的な考え方をおさらいしましょう。今回は、800万円(税込)の新車(普通自動車)を、令和5年4月10日に購入し、事業での使用割合(事業供用割合)を60%として按分する場合を例に考えます。(※個人事業主の場合、減価償却の方法は原則として「定額法」です。)
【図表】減価償却費の計算例(新車価格800万円、事業割合60%)
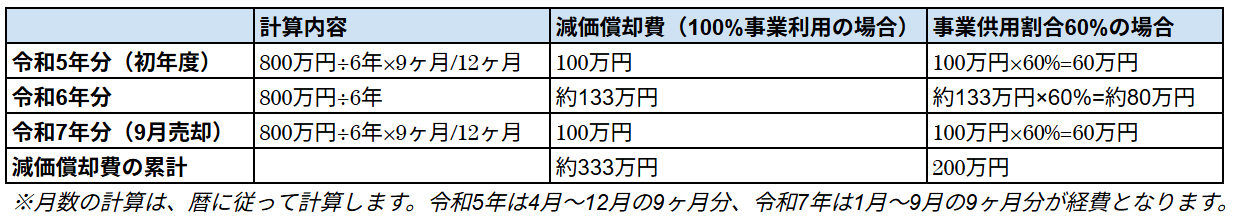
この例では、令和7年9月に売却するまでに、経費として計上された減価償却費の合計は200万円となります。そして、まだ経費化されていない、帳簿上の資産価値(未償却残高)の事業部分は、280万円((800万円×60%)-200万円)残っている、という状態です。
2.車両売却時の「所得税」の計算方法
それでは、この車を650万円で売却した場合、所得税はどのように計算されるのでしょうか。ここには、2つの重要なポイントがあります。
①事業所得ではなく「譲渡所得」になる
まず、最も重要なポイントは、事業で使用していた固定資産(車、機械、建物など)を売却して得た利益は、原則として「事業所得」にはならない、という点です。これは、「譲渡所得」という、事業所得とは別の所得区分として、分けて計算する必要があります。車の売却代金を、事業の売上(収入金額)に含めて申告するのは、誤りです。
②譲渡所得の計算方法と「50万円の特別控除」
譲渡所得の金額は、以下の計算式で算出されます。
譲渡所得=売却収入-(取得費+譲渡費用)-特別控除50万円
先ほどの新しい例を当てはめてみましょう。
- 売却収入(事業部分):650万円(売却額)×60%(事業割合)=390万円
- 取得費(売却時点の帳簿価額):(800万円(購入額)×60%(事業割合))-200万円(減価償却費累計)=280万円
- 譲渡所得(控除前):390万円(売却収入)-280万円(取得費)=110万円
- 課税対象となる譲渡所得:110万円-50万円(特別控除)=60万円
この計算の結果、課税対象となる譲渡所得は60万円となります。この60万円が、事業所得など他の所得と合算(総合課税)され、最終的な所得税額が計算されるのです。譲渡所得には、最大50万円の特別控除があるため、売却益が50万円以下であれば、所得税はかからない、ということになります。
3.車両売却時の「消費税」の計算方法
次に、今回の質問の核心である、消費税の扱いです。「車の売却代金は、消費税の課税売上高に含まれるのか?」答えは、「はい、事業割合に応じた金額が、含まれます」です。
なぜ譲渡所得なのに、消費税の課税売上になるのか?
所得税の計算上は「譲渡所得」として事業所得とは区別されますが、消費税法上は、「事業者が事業として行う資産の譲渡」に該当するため、その売却代金は、消費税の課税対象となる売上(課税売上高)に含まれるのです。これは、所得税法と消費税法とで、取引を判断する視点が異なるために生じる違いであり、非常に混同しやすく、間違いやすいポイントです。
課税事業者判定への影響
消費税の納税義務は、原則として、2年前(基準期間)の課税売上高が1,000万円を超えているかどうかで判定されます。もし、普段の事業売上が700万円の免税事業者が、先ほどの例のように、事業割合60%の車を650万円で売却した場合、その年の課税売上高は、以下のように計算されます。
事業売上700万円+車の売却収入390万円(650万円×60%)=1,090万円
この年の課税売上高が1,000万円を超えたため、この方は、原則として、2年後から消費税の課税事業者となり、消費税を納める義務が発生します。車の売却という一時的な取引が、その後の納税義務にまで影響を及ぼす可能性があることを、十分に理解しておく必要があります。
4.課税事業者になるのを避けるための考え方
では、車の売却によって意図せず課税事業者になってしまうのを避けるためには、どうすればよいのでしょうか。対策としては、売却価格をコントロールする、という考え方があります。
先ほどの例で、もし車の売却価格が490万円だった場合を考えてみましょう。
- 消費税の課税売上高:事業売上700万円+車の売却収入294万円(490万円×60%)=994万円→1,000万円以下なので、2年後も免税事業者のままです。
- 所得税(譲渡所得):売却収入294万円-取得費280万円=14万円→売却益14万円は、50万円の特別控除の範囲内なので、所得税はかかりません。
このように、年間の事業売上と合わせて、課税売上高が1,000万円の壁を超えないように、車の売却価格を調整するという視点も、時には必要になるかもしれません。もちろん、これは相手がいる取引なので、必ずしも思い通りの価格で売れるとは限りませんが、一つの判断基準として持っておくと良いでしょう。
まとめ
個人事業主が、事業とプライベートで兼用している車を売却する際の税務処理は、非常に複雑です。そのポイントを、改めて整理しておきましょう。
- 所得税の計算:売却による利益は「事業所得」ではなく「譲渡所得」として、分けて計算する。譲渡所得には、最大50万円の特別控除が適用される。
- 消費税の計算:所得税とは異なり、車の売却収入(事業割合に応じた額)は、消費税の課税売上高に合算される。
- 課税事業者判定:車の売却により、その年の課税売上高が1,000万円を超えると、2年後から消費税の課税事業者になる可能性がある。
これらのルールは、税理士であっても、瞬時に正確な判断をするのが難しいほど、入り組んでいます。特に、減価償却の計算や、家事按分の割合、そして消費税の課税事業者判定が絡むと、その複雑さは増すばかりです。
事業用の資産を売却する際には、必ず事前に、顧問税理士などの専門家に相談し、所得税・消費税の両面から、どのような影響が出るのかをシミュレーションした上で、最適な売却のタイミングや価格を検討することをお勧めします。
この記事で解説した内容は、以下の動画で税理士がより詳しく解説しています。具体的な事例やさらに詳しい情報を知りたい場合に、参考にしてください。



