2026年の倒産ラッシュから会社を守る3つの手|値上げ交渉術・保証料半額の借換え制度・資金繰り表
「売上は戻ってきた。なのに、なぜか手元にお金が残らない」——そんな声を経営者の方から聞く機会が増えています。仕入れも人件費も上がり続ける一方で、コロナ禍に借りた融資の返済が本格的に始まり、利益が出ていても資金がショートしてしまう会社が少なくありません。
ただ、裏を返せば、手を打てる余地も大きい時期です。2026年3月には、既存の借入をまとめて借り換え、元本の返済を一時的に止めながら保証料の半分を国が補助してくれる新しい保証制度がスタートしました。値上げ交渉には国のガイドラインという強い後ろ盾があり、資金繰り表もクラウド会計を使えばほぼ自動で作れます。
本記事では、最新の倒産データで現状を確認したうえで、会社を守るために今すぐやっておきたい3つのこと——「値上げ」「借換え」「資金繰り表」——を、具体的なやり方とあわせて整理します。
2025年の倒産は12年ぶりに1万件超え
まずは数字で現状を押さえておきます。帝国データバンクの集計によると、2025年の倒産件数は1万261件(前年比3.6%増)で、2013年以来、12年ぶりに年間1万件を超えました。中でも、仕入れ価格や燃料費などの上昇が直接の原因となった「物価高倒産」は949件と、過去最多を更新しています。
業種別に見ると、件数が多いのはサービス業(2,648件)、小売業(2,193件)、建設業(2,021件)の順で、いずれも前年より増えています。同社は2026年について「横ばいの推移をたどる可能性が高い」と見ており、倒産の主な要因は物価高から、人手不足や経営者の病気・死亡といった人的な要因へ移っていくと予測しています。つまり、高い水準のまま倒産が続く状況は当面変わらない、ということです。
その背景には、大きく2つの問題があります。
- コストの上昇分を価格に転嫁できていない:売れば売るほど利益が薄くなり、手元のお金が目減りしていく
- コロナ融資の返済が本格化している:据置期間が終わり、毎月の元本返済が資金繰りを圧迫している
表向きは景気が回復しているように見えても、内側では体力が静かに削られている会社が多い——これが今の中小企業の実情です。
倒産リスクが高いとされる業種と、その共通点
参考までに、企業調査会社アラームボックスが2025年に公開した「倒産危険度ランキング」も見ておきましょう。
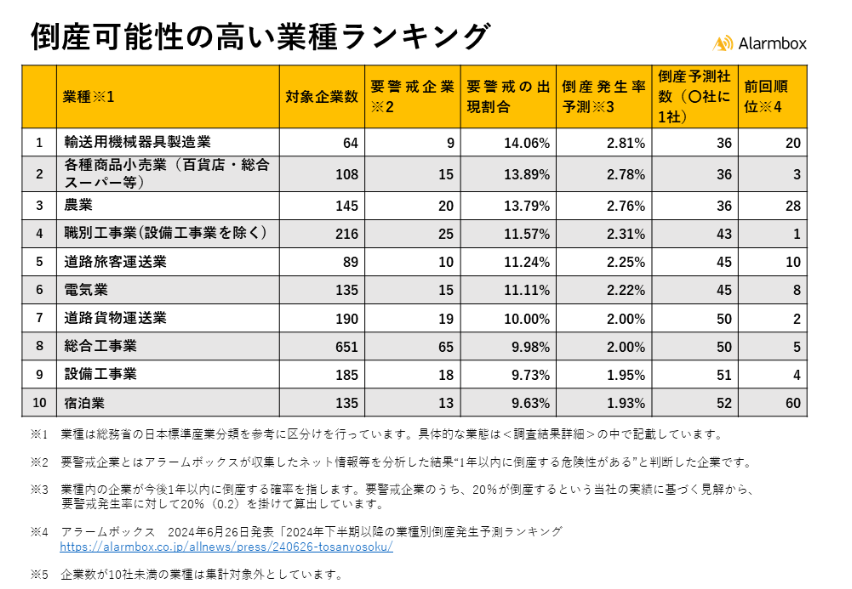
(図表:倒産リスクが高い10業種一覧 アラームボックスより引用)
上位には、時間外労働の上限規制(いわゆる2024年問題)で人件費が膨らむ建設業・運送業、ゼロゼロ融資の返済負担が重い宿泊業・小売業、飼料や部材の高騰が直撃する農業・製造業が並んでいます。業種はさまざまですが、苦境に立つ会社には「コスト上昇分を価格に転嫁できていない」「価格以外で選ばれる理由が弱い」という共通点があります。逆に言えば、ここを手当てできれば、業種を問わず生き残る確率は大きく上がります。
黒字でもお金が残らない会社の典型的なパターンは、黒字経営でも手元資金が残らない8つの理由や会社を潰す経営者に共通する4つの危険な習慣でも詳しく整理しています。
会社を守る3つの対策【早見表】
ここからが本題です。今回紹介する3つの対策を、先に一覧で整理しておきます。
| 対策 | やること | 得られるもの |
| ①値上げ | 国のガイドラインと公的データを根拠に価格交渉する | 利益の回復、節税の原資、銀行評価の維持 |
| ②借換え | モニタリング強化型特別保証制度で既存借入をまとめる | 元本返済の据置、保証料の半額補助、返済管理の簡素化 |
| ③資金繰り表 | 向こう3か月の入出金と月末残高を毎月確認する | 資金ショートの予兆に早く気づける、銀行の信頼 |
この3つは別々の話に見えて、実はつながっています。借換えで返済を止めている間に値上げ交渉に腰を据えて取り組み、資金繰り表で毎月の数字を確認する。順番に見ていきましょう。
対策①値上げ:コストを自社で吸収し続けない
「長い付き合いのお客さんに値上げを切り出したら、関係が壊れるかもしれない」「他社に乗り換えられたら困る」——そう考えて価格を据え置いている経営者は多いはずです。しかし、その判断が会社の体力を少しずつ奪っています。
十分に価格転嫁できた中小企業は1割に満たない
東京商工リサーチが2026年1〜2月に実施した調査によると、賃上げを念頭に主要な販売先と価格協議を行い、「一部、または十分に転嫁できた」中小企業は57.1%にとどまりました。このうち「十分に転嫁できた」のはわずか7.9%です。言い換えれば、4割を超える中小企業がコストの上昇分を自社で抱え込んでいることになります。この状態が長く続くほど、売上はあっても利益が出ない「赤字体質」に近づいていきます。
値上げを我慢すると起きる3つの損
利益が圧迫されると、本業の儲けが減るだけでは済みません。税務と財務の両面で、次のような損が重なっていきます。
1. 節税の選択肢がなくなる
倒産防止共済(経営セーフティ共済)の掛金や、中古資産を使った減価償却、役員退職金の準備などは、どれも「出た利益を将来のための資産に置き換える」仕組みです。利益がゼロに近ければ、掛金を払う余力も、節税をする意味もなくなります。節税を通じて会社から個人へ資産を移していくためにも、まずは適正な利益が必要です。倒産防止共済を資金繰りにも活かす方法は経営セーフティ共済(倒産防止共済)徹底活用!節税と資金繰りを両立する方法で解説しています。
2. 消費税の負担が重くのしかかる
法人税は利益にかかりますが、消費税は売上を基準にかかります。利益がほとんど出ていなくても、消費税の納税はなくなりません。特に注意したいのが、基準期間の課税売上高が5,000万円以下で簡易課税を選んでいる会社です。簡易課税では、仕入れにかかった消費税を実際の額ではなく業種ごとの「みなし仕入率」で計算します。そのため、仕入れコストがいくら上がっても納める消費税は減らず、値上げできなければ手元の現金だけが減っていく、実質的な増税と同じ状態になります。
3. 銀行の評価が下がる
利益がギリギリの会社は、銀行の格付けが下がり、融資枠が縮みがちです。本当に資金が必要になった場面で、一番頼りたい銀行に頼れなくなるおそれがあります。
国のデータを使って「角が立たない」値上げ交渉をする
では、どう値上げを切り出せばよいのでしょうか。おすすめなのが、国の指針や公的な物価データを根拠にして、事務的に交渉する方法です。
公正取引委員会と内閣官房は「労務費の適切な転嫁のための価格交渉に関する指針」を公表しており、発注者側にも価格協議に応じることを求めています。さらに2026年1月には、従来の下請法を改正した「中小受託取引適正化法(取適法)」が施行され、協議に応じないまま一方的に代金を決めることが禁止されました。国が価格転嫁を強く後押ししている今は、交渉を切り出しやすいタイミングです。
具体的には、次のような手順で進めると、感情的なやりとりを避けやすくなります。
- 原材料や人件費の上昇を示す公的データ(物価指数や最低賃金の推移など)を1枚にまとめる
- 政府の指針に沿ってお願いしている、という形で書面を添えて提示する
- 自社の原価計算をもとに、上昇分のうちどれだけを価格に反映したいかを示す
- 交渉の経緯と根拠を記録として残しておく
最後の「記録を残す」は見落とされがちですが、税務調査の際に取引価格の正当性を説明する材料にもなります。値上げは、利益を守るだけでなく、税務面の守りにもつながるわけです。
あわせて、価格以外で選ばれる理由を磨くことも欠かせません。品質や技術、対応の速さ、アフターサービスなど、自社ならではの価値をはっきり伝えられれば、値上げへの抵抗はぐっと小さくなります。バックオフィスをクラウド会計やSaaSで効率化し、浮いた時間を価値づくりに回すのも有効です。
対策②借換え:モニタリング強化型特別保証制度を使う
2つ目は、借入の見直しです。コロナ禍の融資の据置期間が終わり、毎月の元本返済が重くなっている会社に向けて、2026年3月16日に「モニタリング強化型特別保証制度」(略称:モニ特別)がスタートしました。名前は長いですが、経営者にとってメリットの大きい仕組みです。
制度の概要
中小企業庁の公表資料をもとに、主な内容を整理すると次のとおりです。
| 項目 | 内容 |
| 対象 | 認定経営革新等支援機関(税理士など)と連携し、月次で財務・資金繰りを把握して報告することを誓約した中小企業者 |
| 保証限度額 | 2億8,000万円 |
| 保証割合 | 80%(責任共有) |
| 保証期間 | 分割返済は10年以内、一括返済は1年以内 |
| 据置期間 | 運転資金は1年以内、設備資金・運転設備資金は3年以内 |
| 保証料率 | 0.45%〜1.90%(2027年3月31日までの申込分は国が2分の1相当を補助) |
| 取扱期間 | 2026年3月16日〜2029年3月31日の保証申込分 |
既存の借入をまとめて、元本返済を止める
この制度の使い方として注目されているのが、複数の既存借入をまとめて借り換え、あわせて据置期間を設定する方法です。据置期間中は元本の返済が止まり、利息だけを支払えばよくなるため、毎月の資金繰りに余裕が生まれます。据置期間は運転資金で最長1年、設備資金なら最長3年です。
返済を止めている間に、対策①の値上げ交渉に腰を据えて取り組んだり、次の投資を検討したりできるのが大きなメリットです。借入の窓口がまとまるので、借入金の全体像が見やすくなるという副次的な効果もあります。なお、どの借入をどこまで借り換えられるかは、信用保証協会や金融機関の審査・判断によります。
保証料は国が半分を補助してくれる
もう一つの魅力が、保証料の補助です。2026年3月16日から2027年3月31日までに保証を申し込んだ分については、保証料の2分の1相当を国が補助します。保証料率は会社の状況に応じて9段階に分かれており、補助後の事業者負担は次のようになります。
| 保証料率の区分 | 国の補助率 | 事業者の負担 |
| 1.90%(最も高い区分) | 0.95% | 0.95% |
| 1.00%(中間の区分) | 0.50% | 0.50% |
| 0.45%(最も低い区分) | 0.22% | 0.23% |
2027年4月以降の申込分については、補助があるかどうか、補助率がいくらになるかは未定とされています。使うかどうかを検討するなら、補助が確定している期間のうちに動くのが得策です。金利と保証料を合わせた「実質コスト」の考え方は、融資の金利は交渉できる|金利を0.5%下げる4つの方法で詳しく解説しています。
条件は「毎月の数字の報告」
この制度を使うには、税理士などの認定経営革新等支援機関と連携して、毎月の財務状況や資金繰りを把握する「月次管理」を行う必要があります。月次管理の期間は、融資を受けた事業年度から5事業年度です。年に1回は金融機関へのモニタリング報告があり、今後6か月以内に資金不足が懸念されるときなどは、速やかに金融機関と保証協会へ報告します。
手間に感じるかもしれませんが、この「毎月数字を見る習慣」こそが、対策③につながる会社を守る一番の武器になります。制度を使いながら、経営管理の体質も整えられるわけです。
ほかの選択肢:リスケジュールと短期継続融資
会社の状況によっては、次のような手段が合うこともあります。
- リスケジュール(返済条件の変更):経営改善計画を作り、「時間をもらえれば業績を立て直して返済できる」ことを説明できれば、返済スケジュールを見直してもらえる可能性があります。ただし、リスケ中はその銀行から新たな融資を受けにくくなります。
- 短期継続融資:1年ごとに更新しながら、実質的に長期の運転資金として使う方法です。期日に借り換えるため、毎月の支払いは基本的に利息だけで済みます。ただし、業績が悪化して更新を断られると、その時点で返済を求められるリスクがあります。
どの手段が最適かは会社ごとに異なるため、顧問税理士や取引銀行に相談したうえで判断してください。いざという時の資金源としては、小規模企業共済と経営セーフティ共済の「貸付制度」を知っておくのも有効です。
対策③資金繰り表:3か月先の残高を毎月見る
3つ目は資金繰り表です。「通帳の残高を時々確認しているから大丈夫」という会社は要注意です。数字を感覚で管理していると、危機への気づきが致命的に遅れます。
黒字倒産のからくり
利益が出ているのに倒産する「黒字倒産」は、損益計算書の利益と手元の現金が一致しないことから起こります。たとえば、売上が立っていても売掛金の入金が翌月や翌々月になる、大きな仕入れや設備投資が重なる、借入の元本返済がかさむ(元本返済は経費になりません)、といった場合です。帳簿の上では利益が出ていても、支払いの日に現金がなければ会社は立ち行かなくなります。
資金繰り表の作り方
難しく考える必要はありません。毎月の入金予定と支払予定を並べ、月末の手元残高を計算するだけです。以下は、売掛金の入金が翌月になる会社のイメージです(金額は説明のための例です)。
| 項目 | 今月 | 来月 | 再来月 |
| 月初の残高 | 800万円 | 650万円 | 400万円 |
| 入金(売掛金の回収など) | 1,000万円 | 900万円 | 1,100万円 |
| 出金(仕入れ・人件費・家賃など) | 950万円 | 950万円 | 1,000万円 |
| 借入の返済・納税 | 200万円 | 200万円 | 350万円 |
| 月末の残高 | 650万円 | 400万円 | 150万円 |
このように3か月先まで並べるだけで、「再来月は納税が重なって残高が大きく減る」といった予兆が早めに見えてきます。気づくのが早ければ、入金条件の交渉、借換えや融資の相談、支出の先送りなど、打てる手が増えます。
エクセルでも十分作れますが、最近はクラウド会計ソフトと銀行口座を連携させれば、資金繰りレポートや将来の残高見通しを自動で作れる機能もあります。最初の設定さえ済ませれば、毎月の手入力はほとんど不要です。
銀行が助けるのは「普段から数字を見せる会社」
もう一つ大切なのが、銀行との関係です。毎月の数字をきちんと開示している会社は、銀行から見て状況が把握しやすく、信頼できる取引先です。追加融資や条件変更の相談にも動いてもらいやすくなります。反対に、困ってから初めて連絡してくる会社に、すぐに動ける銀行はほとんどありません。普段から資金繰り表を共有しておくことが、いざという時の保険になります。モニ特別の月次管理は、この習慣を無理なく身につけるきっかけにもなります。
今日から始める3つの行動
最後に、今日から取り組める行動をまとめます。
- 値上げ:まずは主要な商品・サービスの原価を計算し直し、コスト上昇分を示す公的データを1枚にまとめる
- 借換え:モニ特別が自社で使えるかどうか、今週中に顧問税理士か取引銀行に問い合わせる(保証料の半額補助は2027年3月末の申込分まで)
- 資金繰り表:今月から、向こう3か月の入出金と月末残高の一覧を作り始める
なお、倒産防止共済は2024年10月以降、解約後2年以内に再加入しても掛金が損金にならないルールに変わっています。共済を資金繰りの備えとして使う場合は、経営セーフティ共済の改正と出口戦略もあわせて確認しておくと安心です。
まとめ
2025年の倒産件数は12年ぶりに1万件を超え、2026年も高い水準が続くと見られています。ただ、資金ショートは突然起きるものではなく、必ず「予兆」があります。その予兆に早く気づき、手を打てるかどうかが、生き残る会社と倒産する会社の分かれ目です。
国のガイドラインを後ろ盾にした値上げで利益を確保し、モニタリング強化型特別保証制度で返済負担を軽くしながら保証料の補助も受け、資金繰り表で3か月先まで見通す。この3つは、どれも今日から動き出せることばかりです。特に保証料の補助は期限がある制度なので、早めに検討しておくことをおすすめします。
今回の内容は、動画でも税理士がスライドを交えながら詳しく解説しています。値上げ交渉の切り出し方や、借換え・リスケ・短期継続融資の使い分けについても触れていますので、ぜひあわせてご覧ください。