働けなくなったときの保険、所得補償保険と就業不能保険の比較
最近では、病気やケガで働けなくなったときの備えとなる保険が注目されています。
病気やケガで働くことができず収入が大きく減ってしまった場合、治療費がかかる上に、毎日の生活費にも困ってしまうことがあります。
住宅ローンの支払いや、子どもの学費のことも考えなくてはなりません。
そんなときに頼りになる保険が「所得補償保険」と「就業不能保険(特約)」で、それぞれに違いがあり、使い分けが必要です。
ここではこの2つの概要や違いを紹介し、どんな人にどの保険がおすすめか解説しています。
1.「所得補償保険」と「就労不能保険(特約)」の比較
どちらも「働けなくなった際に備える」保険である点では共通しています。
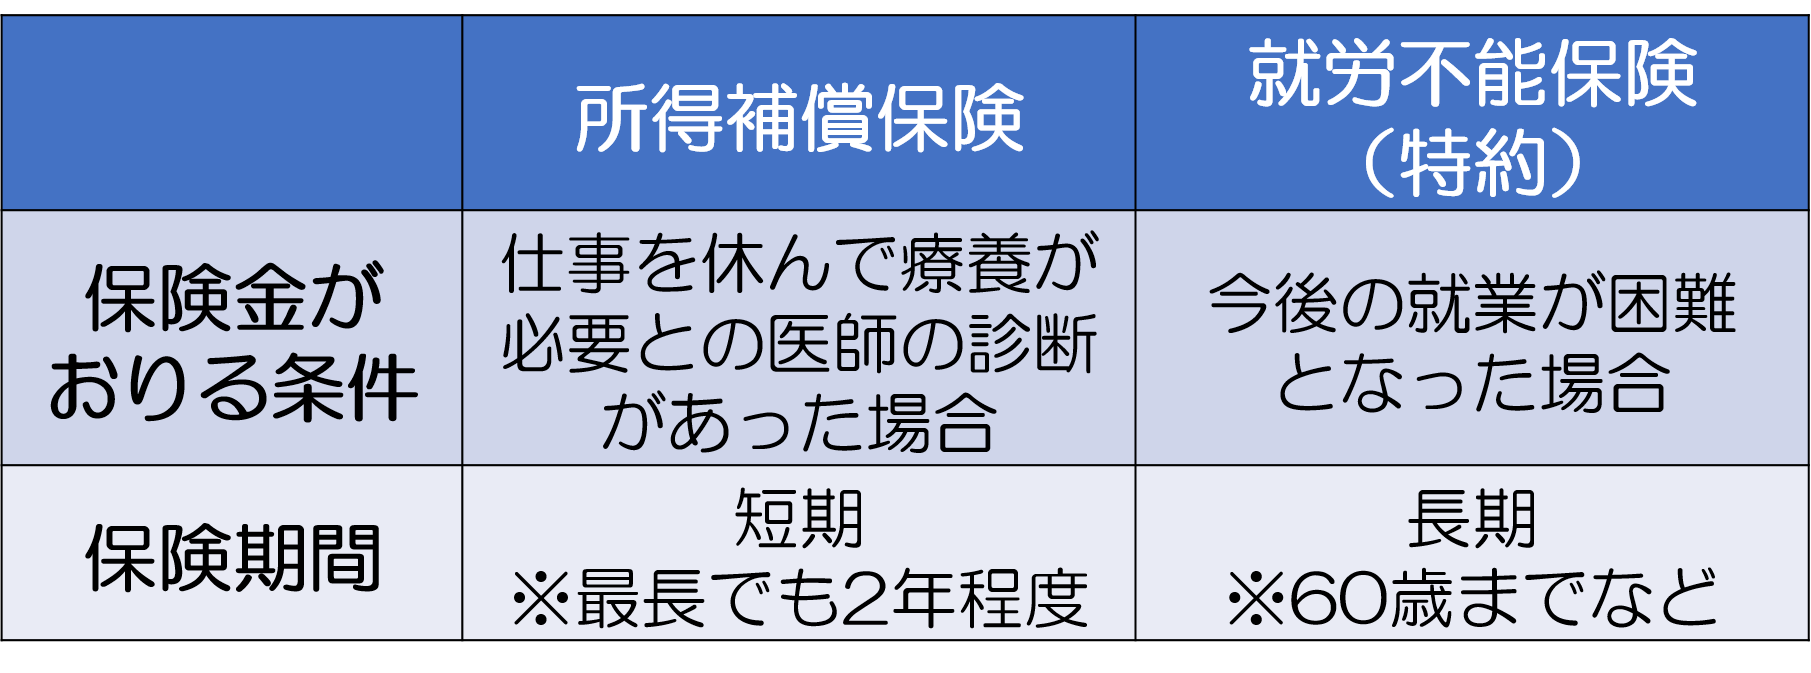
それをふまえた上で、両者の大きな違いは以下の通りです。
1.1.「所得補償保険」と「就労不能保険(特約)」それぞれの特徴と参考例
一口に働けなくなったといっても、いろいろな状態が考えられるでしょう。
風邪や熱で数日休む場合もあれば、病気や怪我でもう少し長い休みが必要になることもあります。
また、障害を負うなどして、仕事復帰自体が難しくなる場合もあります。
1.1.1.今後の就業が難しくなった場合に保険金が受け取れる「就労不能保険」
そのなかでも就労不能保険とは、基本的に仕事復帰が難しく今後の就業が困難となった場合に保険金がおりる保険商品です。
保険期間は長期で、最長で60歳までなどと保険商品ごとに設定されています。
ここでは、参考例としてA生命の就労不能保険を紹介しましょう。
こちらの就労不能保険では就労困難な状態が60日継続した場合に、最長で満期の年齢まで保険金を受け取ることができます。
30歳男性が加入した場合の契約内容例(2018年11月時点)は以下の通りです。
- 契約者:30歳男性
- 保険期間:60歳まで
- 就労不能な状態になった場合の保険金:月額10万円
- 保険料:月額3,010円
1.1.2. 収入保障保険に特約としてつける方法もあり
就労不能保険は、収入保障保険に特約として付与することもできます。
収入保障保険とは、契約者が亡くなった際に、遺された家族が毎月給料のようにお金が受け取れる保険です。
ここではB生命の例(2018年11月時点)をみてみましょう。
- 契約者:30歳男性
- 保険期間:60歳まで
- 契約者が亡くなった際に家族に支払われる保険金:月額10万円
- 就労不能な状態になった場合の保険金:月額10万円
- 保険料:月額3,970円(標準体の場合※)
※喫煙の有無や所定の健康体基準を満たしているか否かで保険料の割引があります。
一家の大黒柱が亡くなった際、収入が途絶えてしまった際の両方を1つの保険商品でカバーできるので、特約として就労不能保険を収入保障保険につけるパターンもおすすめです。
1.1.3.ドクターストップがかかった場合に短期的にお金が受け取れる「所得補償保険」
今後の就労が困難な場合にお金が受け取れる就労不能保険に対して、所得補償保険では仕事を休んで療養が必要との医師の診断書さえあれば、保険金を受け取ることが可能です。
ただし保険期間は就労不能保険と比較して短く、「●歳まで」などではなく期間で区切られます。
保険期間は最長で2年程度です。
ここでは参考例として、C損保の所得補償保険の例(2018年11月時点)をみてみましょう。
- 契約者:30歳男性 会社員(危険物などの取扱いなし※)
- 保険内容:入院 + 自宅療養の両方
- てん補期間(保険金が受け取れる期間):2年
- 免責期間:7日(働けなくなって8日目から保険金が支払われる)
- 就労不能な状態になった場合の保険金:月額10万円
- 保険料:月額2,140円
※こちらの保険は契約者の職業によって保険料がかわります。
2.所得補償保険・就労不能保険(特約)それぞれをおすすめする場合
ここでは、どういった人に所得補償保険や就労不能保険(特約)がむいているかみてみましょう。
2.1.給与所得者には就労不能保険(特約)の加入がおすすめ
給与所得者(社会保険加入者)が連続3日間欠勤した場合、4日目から傷病手当金を受け取ることができます。
傷病手当金が受け取れる期間は1年6ヵ月で、受け取れる金額は標準報酬月額の3分の2です。
たとえば毎月給料を約40万円もらっていた方であれば、傷病手当金によって1年6ヵ月の間、毎月約26万円受け取れるわけです。
会社によっては傷病手当金以外に、別の保障が用意されていることもあります。
傷病手当金は、所得補償保険とカバーする期間(最長2年間)がほぼ重なるので、傷病手当金や会社ごとの保障、それから貯金で生活のやりくりができそうであれば、給与所得者の方に所得補償保険は必要ないかもしれません。
逆に、これらの保障や貯金で十分でないという給与所得者の方には、所得補償保険はおすすめできます。
一方、傷病手当金でカバーできない長期の保障が可能な就労不能保険・特約は、給与所得者の方にもおすすめです。
傷病手当金がもらえなくなった後の期間の収入を、就労不能保険・特約で補うことができます。
2.2.自営業・フリーランスには両方加入がおすすめ
まず結論から書くと、自営業・フリーランスの方には所得補償保険と就労不能保険・特約の両方に加入することをおすすめします。
給与所得者に対して自営業やフリーランスの方には、残念ながら傷病手当金にかわるような社会的保障がありません。
仕事ができなくなった途端、収入が途絶えてしまう可能性があるため、所得補償保険の加入を検討することをおすすめします。
くわえて、所得補償保険で補えない期間については就労不能保険(特約)でカバーするとよいでしょう。
まとめ
働く人にとって、働けなくなったときにお金をどう確保するか考えることは重要なことです。
所得補償保険・就労不能保険(特約)いずれも、働けない期間の収入をカバーするのに役立つ保険です。
所得補償保険は最長2年間程度の短期的な保障、就労不能保険(特約)は60歳までなどの長期の保障を受けることができます。
働けなくなって最長1年6ヵ月間は傷病手当金が受け取れる給与所得者の方は少なくとも就労不能保険(特約)の加入を検討することをおすすめします。
一方、傷病手当金に相当する保障がうけられない自営業・フリーランスの方は、所得補償保険・就労不能保険(特約)の両方の加入がおすすめです。