火災保険の水災の補償範囲と必要性
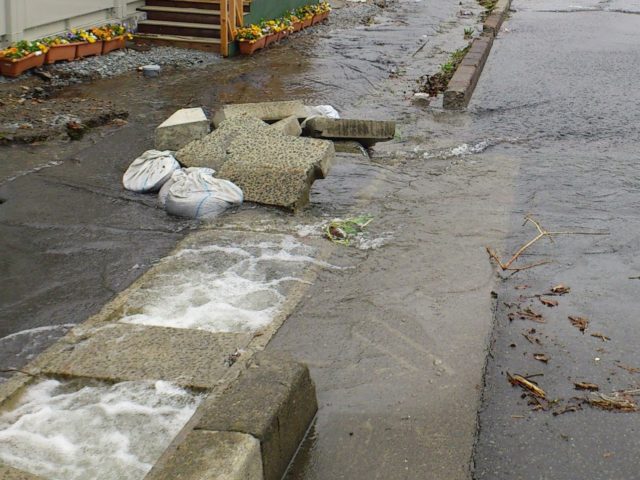
火災保険の補償内容で「水災」とは、地震以外の自然災害による洪水、高潮、土砂崩れ等による損害をさします。そして、水災の補償はよく「不要ならば削ってもかまわない」と言われるものです。
ただし、必要・不要の判断をするには、水災の補償範囲と、自分の家が水災の被害を受けるリスクの高さをきちんと知る必要があります。
そこで、今回は、火災保険における水災の補償範囲、必要かどうかの判断基準を解説していきます。
1.「水災」はどんな損害について補償してくれるのか
まず、「水災」の補償がどんな損害について補償してくれるのかを把握しましょう。
1.1.「水災」の補償範囲は台風や大雨等によっておこる災害
「水災」というと、水に関わる全ての損害だと思われがちですが、そうではありません。
「水災」で補償される範囲は、あくまで大雨や暴風雨、台風等によって起こる水に関する損害に限られます。なお、地震が原因のものは除かれます(地震保険で補償されます)。
簡単に言ってしまえば、地上から押し寄せてくる水の災害で、床上浸水にまで至るものが「水災」と覚えておくと分かりやすいです。
では具体的にどのようなものが「水災」にあたるのか、見ていきましょう。
洪水
台風や暴風雨、豪雨や融雪などによる洪水です。
また、ゲリラ豪雨などでマンホールから水があふれ出すといった、いわゆる都市型水害もこれに当たります。
高潮
気候の変化によって高潮が起こって被害を受けたときも、水災として補償されます。
内陸部や高台に住む人の場合はあまり関係ないでしょう。
土砂崩れ
大雨によって地盤がゆるみ、地滑りやがけ崩れ、土石流が起きたときも、水災にあたります。
これらのことが原因で、家屋や家財が破損したり汚損したりすると、水災補償が適用され、補償が受けられます。
1.2.「水災」の補償範囲ではないもの
以下のような災害や損害については「水災」と勘違いしやすいですが、「水災」の補償範囲に含まれません。
地震による津波
火災保険は、地震による被害に関しては補償してくれません。
津波は水害ではありますが、その原因が地震なので、水災には当てはまらないということになります。
津波の恐れがある地域の場合、火災保険とは別に地震保険に加入しておいた方がよいでしょう。
雪や風雨による被害
大雪や、台風の暴風雨によって受けた被害は「風災」に含まれます。
ただし、雪が融けることによる洪水や、台風の大雨による洪水の被害は「水災」で補償されるので、注意しましょう。
水漏れなど
トイレが詰まったり、上階から水が漏れてきたりと、自然災害以外の水の被害は、水災ではありません。
こういった損害には「水漏れ」の補償で対応が可能です。
2.火災保険が必要かどうかの判断基準
損害保険料率算出機構の調査によると、2016年の損害保険の補償範囲での事故発生件数が最も少ないのが「水災」となっています。
| 事故種別 | 件数 | |
|---|---|---|
| 火災・破裂・爆発 | 6,932 | |
| 落雷 | 20,227 | |
|
自然災害
|
風災・ひょう災 | 87,993 |
| 雪災 | 45,331 | |
| 水災 | 1,907 | |
|
その他
|
水濡れ | 38,290 |
| 水濡れ以外 | 162,942 | |
| 合計 | 363,562 | |
こうして見てみると、「水災」が必要なケースの方が少ないのではないかと思えてしまいます。
しかし、本当に不要かどうかは、自分の家が水災の被害に遭うリスクをシビアに見て判断しなければなりません。
では、実際のところ、どのような基準で判断すべきでしょうか。
2.1.地域のハザードマップを確認
水災の補償が必要かどうかを判断するのに最も重要なものは、ハザードマップ(被害予測地図)です。ハザードマップは、その地域で起こると考えられる自然災害の被害の内容を予測し、地図上に落とし込んだものです。
自分の家の住所を入力し、検索すると、周辺のハザードマップが表示されます。洪水であれば、地上何mまで浸水するかまで一目で分かります。
また、洪水だけでなく、土砂災害などについてもその発生地点や被害の範囲・程度が書かれています。
これを確認すれば、その地域で水災が起こる可能性の高さと、水害の程度を予測することが可能です。もし少しでも床上浸水の可能性があるならば、水災の補償は必ず付ける必要があります。
なお、ハザードマップにはいざという時の避難経路や避難場所も記載されていますので、一度は確認しておいてください。
2.1.マンションなどの場合は必要ない?
基本的に、マンションの上階に住んでいる場合、水災への備えは必要ないといえるでしょう。逆に、マンションであっても下階に住んでいる場合は水災の被害に遭う可能性は大いにあります。
ハザードマップも確認しつつ、自身が住んでいる階層まで水が迫ってくる可能性があるか、よく吟味しましょう。
まとめ
水災は、基本的に豪雨や台風によって起こる水に関する災害に備えるもので、地震や上階からの水漏れなどには対応していません。
必要性を吟味するには、水災が補償してくれる範囲をしっかり吟味した上で、ハザードマップ等も確認の上、慎重に判断してください。少しでも浸水の可能性があるのであれば、水災を外すことはおすすめできません。