不動産売却・相続の節税対策|3,000万円控除と小規模宅地等の特例を解説

不動産は、人生で最も大きな買い物であると同時に、売却や相続の際には、最も大きな税負担を生む可能性のある資産でもあります。
「家を売却したら、思っていた以上に税金がかかって手取りが減ってしまった」
「実家を相続したら、相続税が払えなくて困った」
このような事態は、決して他人事ではありません。
しかし、不動産に関する税制には、私たちの生活基盤を守るために、税負担を大幅に軽減する強力な「特例」が用意されています。
これらの特例を知っているか知らないか、そして正しく使えるかどうかで、納税額には数百万円、場合によっては数千万円もの差が生じます。
まさに「知らなきゃ大損」の世界なのです。
この記事では、マイホームを売却する際に利益から最大3,000万円を差し引ける「居住用財産を譲渡した場合の3,000万円の特別控除の特例」と、土地を相続する際にその評価額を最大80%も減額できる「小規模宅地等の特例」という、絶対に押さえておくべき2大特例について、その仕組みと適用要件、注意点を詳しく解説していきます。
1.マイホーム売却で使える「3,000万円特別控除」の威力
まずは、マイホーム(居住用財産)を売却した際に利用できる、最もポピュラーかつ強力な特例です。
特例の概要と節税効果
通常、不動産を売却して利益(譲渡所得)が出た場合、所有期間に応じて約20%(長期譲渡所得)または約40%(短期譲渡所得)の税金がかかります。
しかし、この特例を使えば、所有期間の長短に関わらず、譲渡所得から最高3,000万円まで控除することができます。
つまり、売却益が3,000万円以下であれば、税金は一切かかりません。
仮に、購入時より値上がりして3,000万円の利益が出た場合、特例が使えなければ(短期譲渡所得なら)約1,200万円もの税金を払う必要がありますが、特例を使えば0円で済むのです。
手元に残る現金が1,000万円以上変わる、非常にインパクトの大きい制度です。
見落としがちな適用要件
この特例を受けるためには、いくつかの要件を満たす必要があります。
- 対象不動産:自分が住んでいる家屋、または家屋とともにその敷地を売却すること。
- 売却先:配偶者や直系血族(親、子、孫など)以外の第三者であること。
そして、最も注意が必要なのが「売却のタイミング(期限)」です。
現在住んでいる家を売る場合は問題ありませんが、転勤や住み替えなどで引っ越してしまい、空き家になった家を売る場合は、期限があります。
それは、「住まなくなった日から3年を経過する日の属する年の12月31日まで」に売却しなければならない、というルールです。
例えば、2025年3月に引っ越した場合、3年後の2028年12月31日がリミットです。
「いつか売れればいい」と放置して期限を過ぎてしまうと、この特例は使えなくなり、多額の税金を払うことになります。
さらなる節税:「軽減税率の特例」
マイホームを売却した年の1月1日時点で、所有期間が10年を超えている場合は、3,000万円の特別控除を適用した後の課税譲渡所得に対して、さらに低い税率が適用されます。
通常約20%の長期譲渡所得税率が、6,000万円以下の部分について約14%(所得税10%+住民税4%)まで軽減されます。
長く住んだ家を売る場合は、ダブルで恩恵を受けられる可能性があります。
忘れずに計上したい「譲渡費用」
特例ではありませんが、売却益(譲渡所得)を計算する際、売却にかかった費用を差し引くことができます。
- 仲介手数料
- 売買契約書の印紙代
- 土地の測量費
- 建物の解体費(土地として売る場合)
これらの領収書は必ず保管し、漏れなく経費として計上することで、課税所得を圧縮し、節税に繋がります。
2.相続税を劇的に下げる「小規模宅地等の特例」
次に、親から不動産を相続する際に、相続税評価額を大幅に下げることができる特例です。
特例の概要と効果
「小規模宅地等の特例」とは、亡くなった方(被相続人)が自宅や事業に使っていた土地を、一定の要件を満たす親族が相続した場合、その土地の評価額を最大80%減額できる制度です。
相続税は、財産の評価額に対して課税されます。
土地の評価額が80%減るということは、例えば評価額5,000万円の土地が、相続税の計算上はわずか1,000万円の価値として扱われることを意味します。
これにより、相続財産の総額が基礎控除額を下回り、相続税が0円になるケースも少なくありません。
土地の用途による3つの区分
この特例は、土地がどのように使われていたかによって、減額される割合や面積の上限が異なります。
【図表】小規模宅地等の特例の主な区分
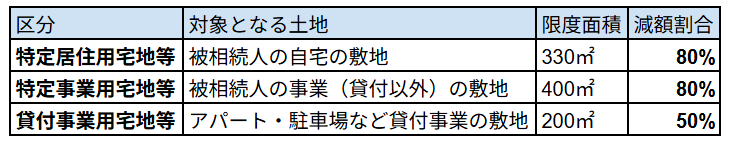
①特定居住用宅地等(自宅の敷地)
最も利用頻度が高いのがこの区分です。
配偶者が相続する場合は無条件で適用されますが、同居親族が相続する場合は「相続税の申告期限まで住み続け、かつ所有し続けること」などの要件があります。
また、同居していない親族(いわゆる「家なき子」)でも、一定の厳しい要件を満たせば適用できる場合があります。
なお、被相続人が老人ホームに入居していた場合でも、要件を満たせば適用可能です。
②特定事業用宅地等(事業の敷地)
店舗や工場など、事業に使っていた土地です。
相続人がその事業を引き継ぎ、申告期限まで事業を営み、土地を所有し続けることが条件です。
③貸付事業用宅地等(アパート等の敷地)
アパート経営や駐車場経営などに使っていた土地です。
ただし、「相続開始前3年以内に貸付を始めた土地」は、原則として対象外となります(節税目的の駆け込み対策を防ぐため)。
また、親族に相場より著しく安い賃料で貸していた場合なども、適用が認められないことがあるため注意が必要です。
これらの特例は、面積の上限内であれば併用も可能ですが、計算が複雑になるため、専門家への相談が必須です。
3.特例活用前に押さえるべき相続税対策の基本
これらの特例は非常に強力ですが、そもそも相続税がかからないのであれば、気にする必要はありません。
まずは、相続税の「基礎控除」を理解しておきましょう。
基礎控除額=3,000万円+(600万円×法定相続人の数)
相続財産の合計額がこの基礎控除額以下であれば、相続税はかかりませんし、申告も不要です。
例えば、相続人が妻と子2人の計3人であれば、4,800万円までは非課税です。
また、配偶者が財産を取得する場合、「配偶者の税額軽減」という制度により、1億6,000万円または法定相続分のいずれか多い額までは、相続税がかかりません。
一次相続(両親のどちらかが亡くなった時)では、この制度のおかげで税金が発生しないことも多いですが、次の二次相続(残された親も亡くなった時)では使えないため、トータルでの対策が必要です。
生前贈与との関係に注意
相続税対策として「生前贈与」を行う方も多いですが、注意点があります。
相続時精算課税制度を利用して土地を生前贈与した場合、その土地は「相続ではなく贈与で取得した」とみなされ、小規模宅地等の特例が使えなくなってしまいます。
将来、値上がりが確実な土地などであればメリットもありますが、特例による80%減額の恩恵を捨てることになるため、慎重な判断が必要です。
まとめ
不動産の売却や相続においては、「3,000万円特別控除」や「小規模宅地等の特例」といった特例を適用できるかどうかが、手元に残る資産額を大きく左右します。
- マイホーム売却:
利益が出たら3,000万円控除を検討。住まなくなってから3年目の年末という期限を忘れないこと。
- 不動産相続:
小規模宅地等の特例で評価額を80%減額できる可能性を探る。誰が相続するか、その後の利用状況が要件に関わる。
これらの特例は、適用要件が複雑で、一つ間違えれば適用外となるリスクもあります。
「知らなかった」「期限を過ぎてしまった」で数百万円を損しないためにも、不動産の売却や相続が発生しそうな段階で、早めに税理士に相談し、シミュレーションを行っておくことが、賢明な資産防衛策と言えるでしょう。
この記事で解説した内容は、以下の動画で税理士がより詳しく解説しています。具体的な事例やさらに詳しい情報を知りたい場合に、参考にしてください。