小規模企業共済は満額が正解?出口で無税になる最適な掛金と、60・65・70歳で受け取る黄金スケジュール
「小規模企業共済は、上限の月7万円まで掛けるのが正解」――節税の王道として、そう考えている社長は多いのではないでしょうか。確かに掛金は全額が所得控除になるので、入口の節税効果は抜群です。
ところが、受け取るときの税金まで計算すると、満額が最適とは限りません。30年間満額で積み立てると、受け取り時に約178万円の税金がかかる計算になる一方で、掛金を月3万5,500円前後に抑えれば、出口の税金をゼロにできます。浮いた分はiDeCoに回せば、毎月の節税額はほぼそのままです。
この記事では、小規模企業共済の仕組みと受け取り方の基本をおさらいしたうえで、「出口で無税」になる最適な掛金の決め方、2026年1月から厳しくなった退職金の「10年ルール」、そして60歳・65歳・70歳の3段階で受け取る黄金スケジュールまで、具体的な数字で解説します。
小規模企業共済とは?3つのメリットをおさらい
小規模企業共済は、国の機関である中小機構が運営する、小規模企業の経営者や役員、個人事業主のための退職金制度です。事業をやめたり役員を退任したりしたときに、積み立ててきた掛金に応じた共済金を受け取れます。
加入できる人
加入の目安は、常時使用する従業員が20人以下(卸売業・小売業・サービス業などは5人以下)の会社の役員や個人事業主です。一度加入すれば、その後に従業員が増えて条件を超えても掛金を払い続けられます。条件を満たしているうちに、早めに加入しておくのがおすすめです。
メリット1:掛金が全額所得控除になる
掛金は月1,000円〜7万円の範囲で、500円刻みで自由に決められます。支払った掛金は全額が「小規模企業共済等掛金控除」の対象です。月7万円なら、年84万円が所得から丸ごと差し引かれます。
| 課税所得 | 所得税+住民税の税率(目安) | 月7万円(年84万円)掛けた場合の節税額 |
| 500万円 | 約30% | 約25万円/年 |
| 1,000万円 | 約43% | 約37万円/年 |
| 2,000万円 | 約51% | 約42万円/年(30年で約1,281万円) |
※所得税の最高税率部分に復興特別所得税を含め、住民税10%を加えた概算です。
メリット2:低金利の貸付制度が使える
加入者は、担保・保証人不要の貸付制度を利用できます。借りられるのはそれまでに納めた掛金の7〜9割の範囲で、一般貸付けなら最大2,000万円まで、最短で申し込み当日に借りられます。一般貸付けは更新手続きで返済期間を延ばすこともできますが、最終的に返済しないと共済金と相殺され、老後資金が減ってしまう点には注意しましょう。詳しくは小規模企業共済の貸付制度|審査不要・低金利で即日借りる方法と限度額一覧で解説しています。
メリット3:受け取るときも「退職所得控除」で税金が安い
共済金を一括で受け取ると、税法上は「退職所得」になります。退職所得は、掛金を納めた年数に応じた大きな控除があるうえに、控除後の金額をさらに半分にしてから税金を計算します。
| 納付年数(勤続年数) | 退職所得控除額 |
| 20年以下 | 40万円×年数(最低80万円) |
| 20年超 | 800万円+70万円×(年数−20年) |
| 例:21年 | 870万円 |
| 例:30年 | 1,500万円 |
課税される退職所得は「(受取額−退職所得控除額)×1/2」です。たとえば21年納めて1,000万円を受け取る場合、(1,000万円−870万円)×1/2=65万円にしか税金がかかりません。
共済金の種類と受け取り方で手取りが変わる
積み立てたお金を受け取るときは、「どんな理由で受け取るか」と「どう受け取るか」で、金額も税金も変わります。
受け取る理由で4種類に分かれる
共済金には「共済金A」「共済金B」「準共済金」があり、制度の事由に当てはまらない自己都合の解約は「解約手当金」になります。
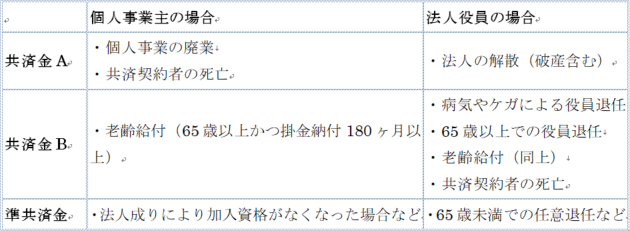
受け取れる金額は、一般に共済金A>共済金B>準共済金>解約手当金の順です。中小機構の「制度のしおり」によると、掛金月1万円を30年納めた場合、掛金合計360万円に対して共済金Aは434万8,000円、共済金Bは421万1,800円です(基本共済金の額。運用状況により付加共済金が上乗せされることがあります)。
特に覚えておきたいのが共済金Bの「老齢給付」です。65歳以上で掛金を180か月(15年)以上納めていれば、社長を続けたまま共済金を受け取れます。この仕組みが、後で紹介する黄金スケジュールの要になります。
任意解約は元本割れしやすい
自己都合で解約した場合の解約手当金は、掛金を納めた月数に応じた支給率で決まります。
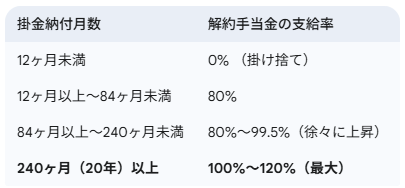
納付期間が20年(240か月)未満で任意解約すると元本割れし、12か月未満なら掛け捨てです。掛金が負担になったら、解約ではなく減額(最低月1,000円)や払止めを検討し、急な資金需要には貸付制度を使いましょう。元本割れの注意点は小規模企業共済の掛金が消える可能性とは?や小規模企業共済の加入は慎重に!でも詳しく解説しています。
受け取り方ごとの税金の違い
| 受け取り方 | 所得区分 | 税金のポイント |
| 一括受取 | 退職所得 | 退職所得控除+1/2課税で最も有利なことが多い。社会保険料もかからない |
| 分割受取 | 公的年金等の雑所得 | 公的年金等控除が使えるが、公的年金と合算される |
| 一括と分割の併用 | 退職所得+雑所得 | 退職所得控除の枠に収まる分を一括、残りを分割にする使い方ができる |
| 65歳未満の任意解約 | 一時所得 | 控除が小さく不利(65歳以上の任意解約は退職所得) |
| 死亡による受取 | みなし相続財産 | 死亡退職金として「500万円×法定相続人の数」の非課税枠あり |
満額7万円はもったいない?「出口で無税」になる最適な掛金
ここからが本題です。退職所得控除は大きな枠ですが、受取額がその枠を超えると、超えた部分には税金がかかります。そこで「受取額が退職所得控除の枠にぴったり収まるように掛金を決める」という考え方があります。
満額で30年積み立てると、出口で約178万円の税金
35歳で加入し、65歳まで30年間、月7万円を掛けて共済金Bを一括で受け取るケースで計算してみます。
| 項目 | 月7万円(満額) | 月3万5,500円 |
| 掛金の合計(30年) | 2,520万円 | 1,278万円 |
| 受取額(共済金B・基本共済金) | 約2,948万円 | 約1,495万円 |
| 退職所得控除(30年) | 1,500万円 | 1,500万円 |
| 課税される退職所得 | 約724万円 | 0円 |
| 所得税+住民税(概算) | 約178万円 | 0円 |
※受取額は中小機構「制度のしおり」の掛金月1万円・30年の共済金B(421万1,800円)を掛金額で比例計算した目安です。税額は他に退職所得がない前提の概算で、所得税には復興特別所得税を含みます。
「1,500万円÷360か月=月約4万1,000円」と、掛金の合計で枠に合わせる考え方もありますが、実際には共済金は掛金の合計より2割近く多く戻ってきます。受取額で枠に合わせるなら、30年加入の場合は月3万5,500円前後が「出口無税」の目安です。付加共済金が上乗せされる年は少しはみ出すこともありますが、はみ出した部分は1/2課税なので影響は限定的です。
加入年数が違えば控除の枠も変わるので、「自分が何年納めるか」から逆算して決めましょう。掛金の変更手続きや、減額した場合の注意点は小規模企業共済の掛金の増額と減額まとめで確認できます。
減らした分はiDeCoへ――毎月の節税額はそのまま
「掛金を減らすと、老後資金も節税額も減ってしまうのでは?」と思うかもしれません。そこで、浮いた約3万5,000円をiDeCoに回します。iDeCoも掛金が全額所得控除になり、運用益は非課税です。
企業年金のない会社の役員の場合、iDeCoの掛金上限は現在月2.3万円ですが、2026年12月分(2027年1月引き落とし分)から月6.2万円に引き上げられます。小規模企業共済3万5,500円+iDeCo3万4,500円の合計7万円にすれば、毎月の手出しも所得控除の額も満額のときと同じまま、出口の税金だけを減らせます。両制度の違いはiDeCoと小規模企業共済はどっちがお得?で比較しています。
要注意:退職所得控除は「1つの枠」を取り合う
ここで最も大事な注意点があります。退職所得控除は小規模企業共済だけの専用枠ではありません。iDeCoの一時金も、会社から受け取る役員退職金も、すべて同じ「退職所得控除」を使います。近い時期にまとめて受け取ると、枠を取り合い、控除が大きく削られてしまうのです。
どのくらい離せば控除がリセットされるかは、受け取る順番で次のように決まっています。
| 受け取る順番 | 控除が削られる期間 | 通称 |
| iDeCo(確定拠出年金)の一時金 → 退職金 | 前年以前9年以内(2026年1月以後に一時金を受け取る場合。改正前は4年以内) | 10年ルール |
| 退職金 → iDeCoの一時金 | 前年以前19年以内 | 20年ルール |
| 小規模企業共済・役員退職金など、iDeCo以外どうし | 前年以前4年以内 | 5年ルール |
以前はiDeCoを先に受け取っても「5年空ければ大丈夫」でしたが、2025年度の税制改正で10年に延びました。60歳でiDeCoを一時金で受け取ると、退職金を控除フルで受け取れるのは70歳以降になります。逆に退職金を先に受け取ると、iDeCoの一時金は20年近く待たないと控除がフルに使えません。iDeCoを一時金で受け取る計画は、経営者にとってかなり不利になったといえます。
一方で、iDeCoを絡めない「小規模企業共済→役員退職金」の組み合わせは、従来どおり5年空ければ控除がリセットされます。
60歳・65歳・70歳で受け取る黄金スケジュール
以上のルールをふまえた、経営者にとって最も有利な受け取り方がこちらです。
| 年齢 | 受け取るもの | 受け取り方 | ポイント |
| 60歳 | iDeCo | 年金(分割) | 年金受取は雑所得なので10年ルール・20年ルールの対象外。公的年金が始まる前の公的年金等控除の枠を使える |
| 65歳 | 小規模企業共済 | 一括(共済金B) | 15年以上納付なら社長を続けたまま受取可。退職所得控除の枠内に収めて無税 |
| 70歳 | 役員退職金 | 一括 | 共済金から5年空いているので、退職所得控除がリセットされフルに使える |
60歳:iDeCoは「年金」で受け取る
10年ルール・20年ルールは一時金で受け取る場合の縛りです。年金で受け取れば、退職所得控除の取り合いを避けられます。しかも65歳未満で公的年金をまだ受け取っていなければ、公的年金等控除(最低60万円)の枠が空いているので、iDeCoの年金をそこに収めれば税金を抑えて引き出せます。ただし、年金以外の所得(役員報酬など)が1,000万円を超える場合は、この控除が50万円(2,000万円超は40万円)に縮む点に注意してください。
65歳:社長のまま小規模企業共済を受け取る
「65歳で共済金を受け取るには、会社を辞めないといけないのでは?」と心配になるかもしれませんが、その必要はありません。15年以上掛金を納めていれば、65歳以上で「老齢給付」として共済金Bを受け取れます。掛金を最適化しておけば、退職所得控除の枠内で無税で受け取れます。
70歳:社長を引退して役員退職金を受け取る
共済金を受け取ってから5年空けて役員退職金を受け取れば、退職所得控除はリセット済みです。小規模企業共済と役員退職金で、控除の枠を2回フルに使えます。役員退職金を会社で準備する方法は、節税しながら役員退職金を積み立てるお得な5つの方法を参考にしてください。
なお、役員退職金を受け取るには実際に退任していることが前提です。退任後も経営に実質的に関与していると、税務上「退職」と認められないおそれがあるので、引退のタイミングと役割の変え方は顧問税理士と事前に相談しておきましょう。
まとめ
- 小規模企業共済は、入口(全額所得控除)と出口(退職所得控除+1/2課税)の両方で節税できる国の退職金制度
- 満額の月7万円で30年積み立てると、受け取り時に約178万円の税金がかかる。30年加入なら月3万5,500円前後に抑えると出口を無税にできる
- 減らした分はiDeCoへ。企業年金のない会社の役員は2026年12月分から上限が月6.2万円に上がる
- 退職所得控除は1つの枠を取り合う。iDeCo一時金→退職金は10年、退職金→iDeCo一時金は20年、それ以外は5年空ける必要がある
- おすすめは60歳でiDeCoを年金受取、65歳で共済金Bを一括、70歳で役員退職金の3段階
「満額が正解」と思い込まず、出口の税金から逆算して掛金と受け取りの順番を設計することで、手元に残るお金は大きく変わります。加入年数や退職金の見込み額は人それぞれなので、具体的な金額は顧問税理士とシミュレーションしてから決めましょう。
今回の内容は、動画でも税理士が詳しく解説しています。最適な掛金の考え方や、黄金スケジュールの流れをあわせて確認したい方は、ぜひご覧ください。