小規模企業共済の掛金が消える?元本割れを防ぎ資産を最大化する絶対知るべき活用法
「小規模企業共済は節税になると聞くけれど、20年払わないと元本割れするんでしょ?」
「資金繰りが苦しくなった時に、支払いが続けられるか不安で加入をためらっている」
経営者や個人事業主の間で、小規模企業共済に関するこのような不安の声をよく耳にします。
確かに、小規模企業共済には「元本割れ」のリスクが存在しますが、それは制度の一部を切り取った誤解に過ぎません。
多くの場合、この制度は「老後資金の確保」と「毎年の強烈な節税」を両立できる、経営者にとって最強の資産防衛ツールの一つです。
しかし、掛金の「増額・減額ルール」や「解約のタイミング」を知らずに運用していると、気づいた時には数百万円単位で掛金が目減りし、大損してしまう危険な落とし穴も潜んでいます。
この記事では、小規模企業共済にまつわるよくある誤解を解き明かし、元本割れを確実に防ぎながら、手元資金を最大化するための正しい運用方法と裏ワザについて徹底解説します。
小規模企業共済とは?経営者のための「退職金制度」
小規模企業共済は、国(中小機構)が運営する、小規模企業の経営者や役員、個人事業主のための退職金積み立て制度です。
個人事業主が廃業したり、会社役員が退職したりした際に、それまで積み立てた掛金に応じた共済金を受け取ることができます。
- 掛金:月額1,000円から7万円(500円単位)で自由に設定可能。
- 最大のメリット:掛金全額が「所得控除」の対象となり、毎年の所得税・住民税を劇的に安くできます(年間最大84万円控除)。
また、加入時に従業員数の条件(商業・サービス業なら5人以下など)を満たしていれば、その後会社が成長して従業員が増えても加入し続けられるという点も大きな魅力です。
小規模企業共済にありがちな3つの誤解
加入をためらう原因となっている、代表的な3つの誤解について解説します。
誤解1:「20年払わないと元本割れする」は半分ホントで半分ウソ
最も多い誤解がこれです。
結論から言うと、20年(240ヶ月)未満で「任意解約(自己都合での解約)」をした場合にのみ、受け取れる解約手当金が掛金総額を下回り、元本割れします。
しかし、共済金を受け取る理由は任意解約だけではありません。
- 共済金A:個人事業の廃業、会社の解散など
- 共済金B:老齢給付(65歳以上で180ヶ月以上納付)、役員の退任など
これらの正当な理由で受け取る場合、最短3年(36ヶ月)以上掛金を納付していれば、掛金総額以上の金額(返戻率100%超)を受け取ることができます。
つまり、「退職金」として正しく受け取る限り、20年という縛りを気にする必要はありません。
誤解2:「受取時に税金がかかるから意味がない」
「全額控除で積み立てても、もらう時に税金を取られるならプラマイゼロでは?」
これも大きな誤解です。出口(受取時)にも非常に強力な税制優遇が用意されています。
共済金を「一括受取」する場合、税法上は「退職所得」として扱われます。退職所得には「退職所得控除」という大きな非課税枠があり、勤続年数(加入年数)が長いほど控除額が増えます(20年加入で800万円など)。さらに、この控除を引いた残りの金額を「2分の1」にした金額に対してのみ税率がかけられるため、税負担は驚くほど軽くなります。
例えば、1,000万円を受け取る場合でも、勤続年数によっては税金が十数万円程度で済むケースもあり、積立時の節税額と比べると圧倒的にお得になります。
誤解3:「資金繰りが厳しくなったら払えなくなる」
月7万円の積立を続ける自信がないという不安ですが、これも制度の柔軟性でカバーできます。
- 掛金はいつでも1,000円まで減額できます。
- 本当に厳しい時は、半年または1年間の「掛金止め」が可能です。
- 後述する「貸付制度」を使えば、一時的な資金繰りの悪化を乗り切ることもできます。
【裏ワザ】貸付制度の活用で掛金負担を実質ゼロに?
小規模企業共済の隠れたメリットが「貸付制度」です。
納付した掛金総額の7〜9割の範囲内で、無担保・無保証人・低金利(年0.9%〜1.5%程度)で事業資金を借り入れることができます。
特に「一般貸付け」は資金使途が自由であり、非常にユニークな活用法があります。
それは、「借り入れたお金を、再び小規模企業共済の掛金の支払いに充てる」という方法です。
「増額借換」という錬金術
一般貸付けには「借換(かりかえ)」という仕組みがあります。
更新手続きを行い利息分だけを支払うことで、返済期限を延長し続けることができます。
さらに、掛金総額が増えて借入限度額が上がっていれば、「増額借換」を行うことで、元本を返済せずに借入残高を増やし、手元に現金を引き出すことができます。
この仕組みを利用すれば、わずかな利息(手数料)を支払うだけで、実質的に「将来もらえる共済金」を前借りして掛金に充当し、毎年の「全額所得控除」による節税メリットだけを享受し続けることが理論上は可能です。資金繰りに悩む経営者にとって、非常に強力な選択肢となります。
絶対回避!小規模企業共済で損をする2つのケース
制度の柔軟性が高い一方で、取り返しのつかない大損をしてしまう危険なケースが2つ存在します。
1.「240ヶ月未満」での任意解約(自己都合解約)
前述の通り、事業を継続したまま単にお金が必要になったなどの理由で「任意解約」をする場合、加入期間が240ヶ月(20年)未満だと元本割れします。
特に12ヶ月未満の解約は「掛け捨て(返戻率0%)」となるため、安易な短期解約は絶対に避けなければなりません。
現金が必要な場合は、解約ではなく「貸付制度」を利用してピンチを凌ぐのが鉄則です。
2.【要注意】掛金を増額した後の解約リスク
ここが最も見落としがちな、そして最も恐ろしい「罠」です。
小規模企業共済は、掛金を「増額」した場合、その増額した部分については「増額した月から新たに240ヶ月のカウントが始まる」という非常にシビアなルールがあります。
【元本割れ事例の図解】
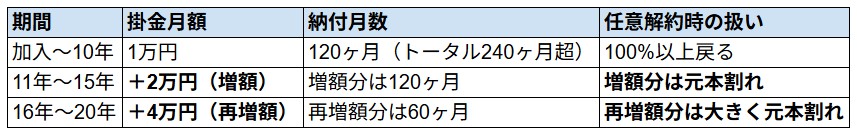
例えば、最初は月1万円で加入し、10年後に月3万円(+2万円増額)、さらに15年後に月7万円(+4万円増額)にしたとします。
加入からトータルで20年(240ヶ月)経過した時点で任意解約した場合、最初の1万円部分は100%以上戻ってきますが、「後から増額した部分」は240ヶ月に達していないため、元本割れしてしまいます。
「トータルで20年経ったから安心」と思って任意解約すると、気づいた時には増額部分の掛金がごっそり消え、数十万円〜百万円単位で損をすることになります。
将来的に任意解約の可能性がある場合は、安易な増額は控え、もし資金が必要になっても解約せずに「貸付」で対応し、最終的に「退職」や「廃業」などの正当な理由で(共済金A・Bとして)受け取るのが最も安全な出口戦略です。
まとめ
小規模企業共済は、制度のルールを正しく理解し、賢く活用すれば、経営者の資産形成を強力に後押しする最高のツールです。
- 退職時・廃業時にもらうなら、20年未満でも元本割れしない。
- 貸付制度を駆使すれば、資金繰りへの影響は最小限に抑えられる。
- 【警告】安易な増額後の「任意解約」は、掛金が消滅する大損リスクあり。
ご自身の状況に合わせて、無理のない掛金設定と、正しい「出口(受け取り方)」を見据えた運用を行ってください。
この記事で解説した内容は、以下の動画で税理士がより詳しく解説しています。具体的なシミュレーションや、動画ならではの分かりやすい解説もありますので、ぜひ参考にしてください。







