ふるさと納税の返礼品は課税対象?知らないと損する「一時所得」の新常識
「ふるさと納税」は、応援したい自治体に寄付をすることで、実質2,000円の自己負担で魅力的な返礼品が受け取れ、さらに税金の控除も受けられる、非常にお得な制度として広く認知されています。多くの方が、この返礼品は「非課税のおまけ」のようなものだと認識していたのではないでしょうか。
しかし、その常識が、今、大きな見直しを迫られています。実は、ふるさと納税の返礼品は、税法上「一時所得」として原則、課税対象となるのです。これまではあまり問題視されてきませんでしたが、近年、税務当局はこの点を厳しく見るようになっており、「ふるさと納税をしたのに、後から追加で税金がかかる」という事態が、現実に起こり始めています。
この記事では、なぜ返礼品が課税対象となるのか、その税務上の考え方、課税対象となる「一時所得」の計算方法、そして、この新常識に対して納税者として何をすべきかについて、詳しく解説していきます。
1.ふるさと納税の返礼品と「一時所得」の基本
ふるさと納税の仕組み
まず、ふるさと納税の仕組みを簡単におさらいしましょう。納税者は、ふるさと納税サイトなどを通じて、任意の自治体に寄付を行います。その寄付額に応じて、自治体から地域の特産品などの「返礼品」が送られてきます。
そして、寄付を行った後、「ワンストップ特例制度」の申請、または「確定申告」を行うことで、寄付額のうち自己負担分の2,000円を除いた全額が、翌年の住民税から控除されたり、所得税が還付されたりします。これにより、実質2,000円で返礼品を手に入れたのと同じ効果が得られる、というのがこの制度の魅力です。
返礼品は「一時所得」に該当する
今回、問題となるのは、この受け取った「返礼品」の税務上の扱いです。国税庁は、以前から「ふるさと納税の返礼品は、経済的な利益に該当するため、税法上の『一時所得』として課税対象になる」という見解を示していました。
一時所得とは、
- (1)営利を目的とする継続的な行為から生じた所得ではないこと
- (2)労働の対価や資産の譲渡による所得ではないこと
- (3)一時的な性質を持つ所得であることといった特徴を持つ所得で、懸賞の賞金品、競馬の払戻金、生命保険の一時金などが該当します。返礼品は、この定義に当てはまると判断されているのです。
2.なぜ今、返礼品課税が問題になっているのか?
これまで、返礼品が一時所得に該当するという見解はありつつも、実際に課税されるケースは稀でした。しかし、近年、その状況が変わりつつあります。
ふるさと納税市場の拡大に伴い、高額な寄付を行う方が増え、受け取る返礼品の価値も非常に大きくなるケースが出てきました。こうした状況を受け、税務当局は、返礼品による経済的利益に対する監視を強めています。
実際に、多額のふるさと納税を行い、多数の返礼品を受け取った納税者が税務調査で指摘を受け、返礼品の価値を一時所得として申告するよう指導され、課税されたという事例が、全国で報告されるようになっているのです。もはや、「返礼品は非課税」というこれまでの常識は通用しない、と考えるべき時に来ています。
3.いくら税金がかかる?一時所得の計算方法と影響範囲
では、実際に返礼品が一時所得として課税される場合、どのくらいの税金がかかるのでしょうか。それには、一時所得の計算方法を理解する必要があります。
一時所得の計算式
一時所得の課税対象となる金額は、以下の計算式で算出されます。
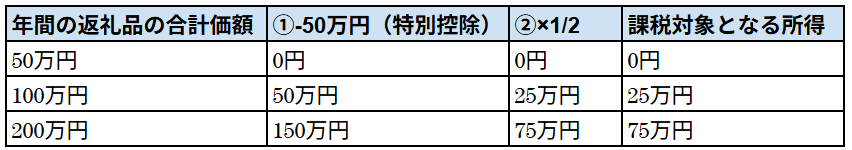
(収入金額-その収入を得るために支出した金額-特別控除額50万円)×1/2
この計算式には、3つの重要なポイントがあります。
- ①50万円の特別控除:年間に得た一時所得の合計額から、最大50万円を差し引くことができます。
- ②1/2課税:特別控除を引いた後の金額を、さらに半分にした額が、最終的な課税対象となります。
- ③総合課税:この計算で算出された金額が、給与所得や事業所得など、他の所得と合算され、所得税・住民税が計算されます(総合課税)。
【図表】一時所得の計算例
誰が課税対象になるのか?
この計算式からわかるように、年間に受け取った返礼品の評価額の合計が50万円以下であれば、特別控除によって課税対象額は0円となり、申告も納税も不要です。一般的なふるさと納税の利用者であれば、ほとんどの方がこの範囲に収まるでしょう。
したがって、今回の課税強化の流れによって、直ちにすべてのふるさと納税利用者が課税されるわけではありません。主に影響を受けるのは、以下のようなケースです。
- 高額所得者で、多額のふるさと納税を行っている方:寄付の上限額が高く、年間に受け取る返礼品の評価額が50万円を超える可能性がある方。
- 同じ年に、他の多額の一時所得があった方:例えば、生命保険の満期金を受け取ったり、競馬で高額な払戻金を得たりした年。これらの一時所得と、ふるさと納税の返礼品の価額が合算され、合計が50万円を超えると、課税対象となります。
4.今後の対策:納税者として何をすべきか
税務当局の姿勢が厳格化する中、納税者はどのように対応すればよいのでしょうか。最大の問題は、「返礼品の価値をどう評価するか」です。
納税者が直面する「評価額の調査」という課題
税務調査で指摘された事例では、税務署が各自治体に照会して、返礼品の調達価格を調査しました。しかし、納税者自身が、受け取った返礼品一つひとつの正確な価格を調べるのは、現実的に非常に困難です。
総務省も、ふるさと納税サイトも、現時点では各返礼品の調達価格を公表する予定はない、としています。そこで、納税者としては、合理的な根拠に基づいた自己防衛策を講じる必要があります。
(1)寄付額の30%で概算計算する
総務省は、自治体に対して「返礼品の調達価格は寄付額の3割以内に抑えること」という基準を設けています。したがって、厳密な価格が不明な場合は、「寄付額×30%」を、その返礼品の評価額として計算し、年間の合計額が50万円を超えそうかどうかの目安とすることが、一つの実務的な対応策となります。
(2)50万円を超えそうな場合は、申告を検討する
もし、年間の返礼品評価額の合計が、この3割ルールで計算して50万円を大きく超える見込みである場合は、念のため、寄付先の自治体に調達価格を問い合わせる、あるいは、3割で計算した金額を基に、一時所得として確定申告を行う、といった対応を検討する必要があります。
まとめ
ふるさと納税の返礼品が、税務上「一時所得」として課税対象となることは、もはや無視できない新常識となりつつあります。税務当局の監視が強まる中、納税者自身も、そのリスクを正しく認識し、対策を講じる必要があります。
- 課税対象となるのは、主に高額納税者や、同年に他の多額の一時所得があった方であり、ほとんどの利用者は直ちに影響を受けるわけではありません。
- しかし、年間の返礼品評価額の合計が50万円を超える場合は、一時所得として確定申告が必要です。
- 評価額が不明な場合の現実的な対応として、「寄付額の30%」を目安として、自身の年間の受取額を管理することが重要になります。
「知らなかった」では済まされないのが、税金の世界です。ふるさと納税という優れた制度を、今後も安心して活用し続けるために、この新しい常識を、ぜひ頭の片隅に置いておいていただければと思います。
この記事で解説した内容は、以下の動画で税理士がより詳しく解説しています。具体的な事例やさらに詳しい情報を知りたい場合に、参考にしてください。







