国民健康保険料が高すぎる!所得を抑え、負担を軽減する5つの対策
個人事業主やフリーランスとして活動されている方にとって、毎年の国民健康保険料(以下、国保料)の負担は決して軽くないものです。会社員が加入する社会保険(健康保険)と比較して割高に感じられることも多く、所得が増えるにつれて、その負担額はますます重くのしかかってきます。
「この高額な保険料を、どうにかして安くする方法はないのだろうか?」そう考えるのは当然のことです。実は、国保料の仕組みを正しく理解し、適切な対策を講じることで、その負担を合法的に、かつ大幅に軽減することが可能です。この記事では、まず国保料が高騰している背景と、その計算の仕組みを解説します。その上で、今日からでも実践できる、国保料を安く抑えるための5つの具体的な対策について、詳しくご紹介していきます。
1.なぜ国民健康保険料は上がり続けるのか?
近年、国保料の上限額は年々引き上げられており、2024年度にはついに106万円に達しました。2000年時点での上限額が約60万円だったことを考えると、この20数年で劇的に負担が増えていることがわかります。
この背景にあるのは、言うまでもなく日本の急速な高齢化です。医療を必要とする高齢者が増加する一方で、それを支える現役世代が減少しているため、一人ひとりの保険料負担を増やさざるを得ない、という構造的な問題を抱えているのです。この傾向は今後も続くと予想され、私たち自身が知識を身につけ、自衛策を講じることが、これまで以上に重要になっています。
国保料の計算の仕組み
国保料を安くする方法を考える前に、まず、その金額がどのように決まるのかを知る必要があります。国保料は、主に以下の要素を組み合わせて計算されます。
- 所得割:前年の所得に応じて課される部分。これが保険料の大部分を占めます。
- 均等割:世帯の加入者数に応じて、一人あたりにかかる定額の部分。
- 平等割:一世帯あたりにかかる定額の部分(導入していない自治体もあります)。
この中で、私たちが自身の努力でコントロールできるのが「所得割」です。所得割の計算の基となる「所得」を、いかに合法的に圧縮するかが、国保料節約の最大の鍵となります。
2.国民健康保険料を安く抑える5つの対策
それでは、課税対象となる所得を抑え、国保料を節約するための具体的な5つの方法を見ていきましょう。
①経費を漏れなく計上し、所得を圧縮する
これは、個人事業主にとって最も基本的かつ重要な対策です。国保料の算定基礎となる所得は、「売上-必要経費」で計算されます。したがって、事業に必要な経費を漏れなく、かつ正確に計上することが、所得圧縮の第一歩です。
特に見落としがちなのが、自宅兼事務所の家賃や水道光熱費、通信費、自家用車を事業でも使用している場合の車両関連費など、プライベートな支出と事業用の支出が混在している「家事関連費」です。事業で使用した割合を合理的に計算(家事按分)し、忘れずに経費計上しましょう。一つひとつは小さな金額でも、年間で合計すれば大きな経費となり、課税所得を大きく引き下げます。
②青色申告で「所得」そのものを減らす
もし、まだ白色申告を行っているのであれば、すぐにでも「青色申告」に切り替えることを強くお勧めします。青色申告を行うことで適用される「青色申告特別控除」は、国保料の算定においても、所得から直接差し引くことができるからです。
重要なポイント:国保料の計算では、後述する小規模企業共済などの「所得控除」を差し引く前の所得が基準となります。しかし、青色申告特別控除(最大65万円)は、所得控除ではなく、所得そのものを減らす効果があるため、国保料の算定基礎額を直接引き下げることができるのです。青色申告に切り替えるだけで、国保料の負担も軽減される、という事実は、意外と知られていない重要なポイントです。
③経営セーフティ共済(倒産防止共済)を活用する
小規模企業共済と混同されがちですが、国保料の削減という観点では、こちらの「経営セーフティ共済」が極めて有効です。これは、取引先の倒産に備えるための国の共済制度ですが、その掛金は、全額が必要経費として認められます。
【図表】所得控除と必要経費の違い
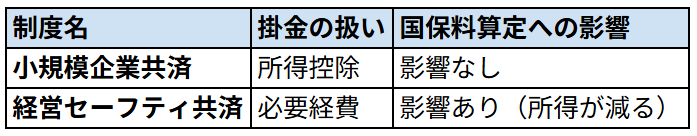
経営セーフティ共済の掛金(月額最大20万円、年間240万円)は、所得を計算する前の「経費」として売上から差し引かれるため、国保料の算定基礎となる所得を、直接的に圧縮する効果があります。さらに、この掛金は40ヶ月以上納付すれば、解約時に全額が戻ってくるため、実質的には、将来のための資金をプールしながら、当面の国保料と所得税・住民税の両方を節約できる、非常に効率の良い制度です。
④国民健康保険組合(国保組合)への加入を検討する
特定の業種に従事している個人事業主やフリーランスの方は、その業種ごとの「国民健康保険組合(国保組合)」に加入できる場合があります。例えば、医師、歯科医師、薬剤師、税理士、弁護士、デザイナー、文芸美術家、建設業関係者など、多くの業種で国保組合が設立されています。
多くの国保組合では、市区町村の国民健康保険とは異なり、所得に関わらず保険料が一定額(定額保険料)となっているため、所得が高い方にとっては、保険料が大幅に安くなる可能性があります。ただし、加入には一定の条件があり、また、市区町村の国保とは保障内容(給付の種類や付加給付など)が異なる場合もあるため、加入条件や保障内容をよく確認する必要があります。
⑤究極の対策「マイクロ法人」の設立
これは、最も効果的で、かつ抜本的な国保料削減策です。個人事業主としての事業はそのまま継続しつつ、それとは別に、自分一人を役員とする小さな会社「マイクロ法人」を設立します。
そして、そのマイクロ法人から、社会保険料が最も安くなる水準の、ごく低い役員報酬(例えば月5万円程度)を受け取り、法人の社会保険に加入するのです。これにより、個人事業主として国民健康保険に加入する義務がなくなり、代わりに、法人で極めて低い社会保険料を負担するだけで済むようになります。
個人事業主として得た大きな所得は、国民健康保険料の算定対象から完全に切り離されるため、国保料を劇的に、場合によってはゼロに近づけることが可能です。もちろん、法人の設立・維持にはコストがかかりますが、所得が高い方であれば、それを上回る保険料削減メリットが期待できます。
その他の対策:減免制度と世帯分離
減免制度の活用
失業や災害、病気などにより、所得が著しく減少した場合には、申請することで国保料が減額または免除される「減免制度」が、各自治体に設けられています。これらの制度は、納税者自身が申請しなければ適用されません。もしもの際には、必ずお住まいの市区町村の窓口に相談しましょう。
世帯分離
これは、ご家族の状況によっては有効な手段です。国保料は、世帯全体の所得や加入者数を基に計算されます。例えば、親世帯と同居しており、世帯全体の所得が高いために保険料が高額になっている場合、住民票の手続きで「世帯分離」を行い、親世帯と子世帯を別の世帯として登録することで、それぞれの世帯で保険料が計算され、結果として合計額が安くなるケースがあります。ただし、扶養の扱いなどが変わり、逆に不利になる場合もあるため、慎重な検討が必要です。
まとめ
年々、その負担が増し続ける国民健康保険料。しかし、その仕組みを正しく理解し、対策を講じることで、負担を大きく軽減することが可能です。
- 所得を圧縮する:まずは、青色申告の活用や、経費の漏れなき計上が基本です。さらに、必要経費として所得を直接圧縮できる「経営セーフティ共済」は、極めて有効な手段です。
- 加入する制度を変える:ご自身の業種で「国保組合」に加入できないか、確認してみる価値は十分にあります。
- 究極の対策:所得が高い方は、「マイクロ法人」の設立を検討することで、劇的な負担軽減が期待できます。
これらの対策は、所得税・住民税の節税にも直結するものが多く、実践すれば、手元に残るキャッシュを大きく増やすことに繋がります。ご自身の状況に合わせて、最適な方法を選択し、賢く資産を防衛していきましょう。
この記事で解説した内容は、以下の動画で税理士がより詳しく解説しています。具体的な事例やさらに詳しい情報を知りたい場合に、参考にしてください。