相続税が払えず自己破産?滞納が急増する理由と回避するための生前対策
「相続」は、誰の身にも起こりうる、人生の重要な節目です。 親から大切な財産を受け継ぐ一方で、多くの人が直面するのが「相続税」の問題です。 近年、この相続税を納付できずに「滞納」してしまうケースが年々増加しており、その額は年間400億円を超え、過去最高を更新し続けています。
「財産をもらったのに、なぜ税金が払えないのか?」 「相続税なんて、一部のお金持ちだけの話ではないのか?」 そう思われる方も多いかもしれません。
しかし、相続税の滞納は、決して他人事ではありません。 その背景には、多くの人が陥りがちな「相続」に関する知識不足や、誤った思い込みが存在します。 最悪の場合、受け継いだ財産を手放すどころか、自己破産に追い込まれるケースすらあるのです。
この記事では、なぜ相続税の滞納がこれほどまでに増えているのか、その根本的な理由を、相続の基本的なルールから解説していきます。 そして、このような悲劇を避け、大切な資産を確実に守るために、生前のうちから実践しておくべき具体的な対策について、詳しくご紹介します。
1. なぜ相続税の滞納は起こるのか?3つの根本原因
相続財産を受け取ったにもかかわらず、相続税を納付できなくなる。 この一見、矛盾した状況は、主に以下の3つの原因によって引き起こされます。
原因①:納税資金(現金)の不足
これが、滞納が起こる最も大きな理由です。 相続税は、原則として、相続開始を知った日の翌日から10ヶ月以内に、現金で一括納付しなければなりません。
しかし、相続財産の内訳を見てみると、現金や預貯金が占める割合は全体の約3割程度に過ぎず、残りの多くは不動産(土地・建物)や、非上場株式といった、すぐに現金化することが難しい資産です。 例えば、評価額1億円の不動産を相続し、2,000万円の相続税がかかったとしても、手元に納税するための現金がなければ、支払うことはできません。
10ヶ月という限られた期間内に、不動産を希望の価格で売却できるとは限りませんし、そもそも相続した自宅を売却するわけにはいきません。 このように、資産はあるのに現金がない、という状況が、多くの滞納を引き起こしているのです。
原因②:相続人間のトラブル(遺産分割協議の難航)
相続人が複数いる場合、誰がどの財産をどれだけ受け取るかを、相続人全員の話し合い(遺産分割協議)で決める必要があります。 しかし、この話し合いがまとまらず、10ヶ月の申告期限を迎えてしまうケースも少なくありません。
遺産分割が未了のままでも、申告期限は待ってくれません。 その場合、相続人は、一旦、法律で定められた法定相続分に従って財産を取得したと仮定して、相続税を申告・納付する必要があります。 しかし、遺産分割が決まっていなければ、被相続人の預金口座も凍結されたままで、自由に引き出すことができません。 結果として、相続人は、自身の固有の財産から、立て替える形で納税しなければならず、それができずに滞納に至るのです。
さらに、遺産分割が未了の状態では、後述する「配偶者の税額軽減」や「小規模宅地等の特例」といった、相続税を大幅に軽減できる重要な特例を、申告時に適用することができません。 これにより、本来よりも高額な税金を、一時的に納めなければならなくなるという、二重の苦しみを味わうことになります。
原因③:相続財産の評価に関する知識不足
相続税の計算の基礎となる財産の評価額は、非常に専門的で複雑です。 特に、不動産の評価については、多くの方が誤解をしています。
毎年、市区町村から送られてくる固定資産税の納税通知書に記載されている「固定資産税評価額」。 これを、相続税の評価額だと勘違いしている方が非常に多いのです。 しかし、相続税の計算で用いる土地の評価額は、多くの場合、固定資産税評価額よりも高い「路線価」を基に算出されます。 場合によっては、固定資産税評価額の数倍、時には10倍以上の評価額になることもあります。
「固定資産税評価額で見ると、うちは基礎控除の範囲内だから相続税はかからない」と安心していたら、実際には、それをはるかに上回る相続税が発生し、全く納税の準備ができていなかった、というケースが後を絶たないのです。
2. 滞納した場合の重いペナルティ
相続税の申告・納付が期限に遅れた場合や、申告した税額が過少であった場合には、本来の税額に加えて、重いペナルティ(附帯税)が課されます。
【図表】相続税の滞納・申告漏れに対する主なペナルティ
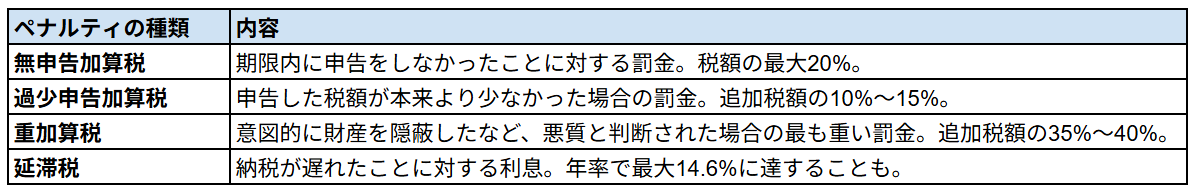
これらのペナルティが加算されることで、納税額は膨れ上がります。 最終的に支払いができない場合は、相続した不動産などが差し押さえられ、公売にかけられてしまうのです。
3. 相続税の滞納を回避するための生前対策
このような悲劇を避けるためには、財産を遺す側(被相続人)が、元気なうちに、計画的に対策を講じておくことが、何よりも重要です。
① 納税資金を「現金」で準備しておく
相続税対策と聞くと、「いかに税額を安くするか」という点にばかり目が行きがちです。 例えば、現金を不動産に換えることで、相続財産の評価額を圧縮し、相続税額そのものを減らす、という手法は、節税の王道として知られています。
しかし、これは大きな落とし穴になり得ます。 節税を追求するあまり、全ての現金を不動産に換えてしまうと、いざ相続が発生した際に、遺された家族は、納税するための「現金」がなく、途方に暮れてしまうのです。 税額が多少高くなったとしても、納税に必要な額以上の現金を、相続財産として残しておくこと。 これが、最もシンプルかつ確実な滞納回避策です。 生命保険などを活用し、死亡保険金を納税資金として遺族が受け取れるように準備しておくのも、極めて有効な手段です。
② 「遺言書」を作成し、遺産分割を明確にする
相続人間のトラブル(争族)を防ぎ、スムーズな申告・納税を実現するために、「遺言書」の作成は、今や必須の対策と言えます。 遺言書によって、誰にどの財産を、どれだけ残すかを明確に指定しておくことで、遺産分割協議の長期化や、それに伴う納税の遅れを防ぐことができます。
遺言書を作成する際には、単に財産を分けるだけでなく、各相続人が負担すべき相続税額を考慮し、それぞれの納税資金が確保できるような、バランスの取れた分割案を考えることが重要です。
③ 会社の株価対策を計画的に行う(経営者の場合)
中小企業の経営者にとって、最大の相続財産は、多くの場合「自社の株式」です。 この自社株は、換金性が低いにもかかわらず、会社の業績によっては、非常に高い評価額となり、莫大な相続税がかかる原因となります。
これを防ぐためには、計画的に自社株の評価額を引き下げる対策を講じる必要があります。 例えば、役員退職金の支給や、オペレーティングリースへの出資などを活用して、会社の利益を圧縮し、純資産をコントロールすることで、株価の上昇を抑えることが可能です。 これは、一朝一夕にできることではなく、数年単位での長期的な計画が求められます。
まとめ
相続税の滞納は、決して他人事ではありません。 その原因の多くは、「納税資金の不足」「相続人間のトラブル」「財産評価の知識不足」という、事前の対策によって防ぐことが可能な問題です。
財産を遺す側が、まずやるべきこと。 それは、ご自身の財産を正確に把握し、もしもの際に、どのくらいの相続税がかかるのかを、専門家である税理士に試算してもらうことです。 そして、その納税額を、遺された家族がスムーズに支払えるよう、「納税資金の確保」と「円満な遺産分割」のための道筋を、元気なうちに、責任をもってつけておくこと。
相続対策は、「節税」だけが目的ではありません。 大切な家族が、財産を巡って争うことなく、安心して未来の生活を送れるように準備してあげることこそが、本当の意味での資産防衛と言えるのではないでしょうか。