中小企業の退職金制度、「中退共」は本当に最適か?企業型DC・はぐくみ基金との徹底比較
従業員の福利厚生を充実させ、人材の確保・定着を図る上で、「退職金制度」の導入は、多くの経営者が検討する重要なテーマです。特に中小企業においては、国が運営に関与する「中退共(中小企業退職金共済)」が、手軽に始められる制度として、商工会議所などから推奨されることも少なくありません。
掛金が全額損金になるという節税メリットもあり、一見すると魅力的な制度に思えます。しかし、その仕組みを深く理解すると、実は、会社(経営者)側にとっては、メリットよりも遥かに大きなデメリットやリスクが潜んでいる、と言わざるを得ないのが実情です。従業員にとっては良い制度かもしれませんが、会社にとっては決してそうではない、「Win-Lose」の関係になりがちなのです。
この記事では、まず中退共の基本的な仕組みを確認した上で、なぜこの制度をお勧めしないのか、その重大なデメリットを詳しく解説します。さらに、それに代わる、より現代の経営環境に適した選択肢である「企業型DC(企業型確定拠出年金)」や「はぐくみ基金」と比較しながら、貴社にとって本当に最適な退職金制度は何かを、見極めるための視点を提供します。
1.中小企業退職金共済(中退共)の仕組みとメリット
制度概要
中退共は、単独で退職金制度を設けることが難しい中小企業のために設けられた、国の退職金制度です。事業主が、従業員を被共済者として中退共と契約を結び、毎月の掛金を金融機関に納付します。そして、従業員が退職した際には、その従業員に中退共から直接、退職金が支払われます。
会社側のメリット
会社側にとってのメリットは、主に以下の2点です。
- 掛金の全額損金算入:会社が負担する掛金(従業員1人あたり月額5,000円~30,000円)は、全額を法人の損金(または個人事業主の必要経費)に算入できるため、法人税等の節税に繋がります。退職時に一括で損金計上するのではなく、毎月費用化できるため、経費の平準化が図れます。
- 国からの助成金:新規に加入した場合や、従業員の掛金を増額した場合に、国が掛金の一部を助成してくれる制度があります。ただし、その金額は限定的です。
2.なぜ「中退共」はおすすめできないのか?経営者が知るべき重大デメリット
一見、メリットがあるように見える中退共ですが、経営者の視点に立つと、看過できない重大なデメリットが複数存在します。
①経営者(役員)は加入できない
これが最も根本的な問題です。中退共は、あくまで従業員のための制度であり、社長や取締役といった役員は、原則として加入することができません。会社のお金で掛金を拠出するにもかかわらず、経営者自身の退職金準備には、一切寄与しないのです。
②掛金の減額が極めて困難
企業の業績は、常に順風満帆とは限りません。資金繰りが厳しくなり、固定費を削減したいと考える場面も出てくるでしょう。しかし、中退共の掛金は、一度設定すると、減額することが非常に困難です。
掛金を減額するためには、原則として従業員の同意が必要となります。従業員にとっては不利益変更となるため、同意を得るのは容易ではありません。同意が得られない場合は、「現在の掛金を継続することが著しく困難である」と、厚生労働大臣の認定を受けなければならず、そのハードルは極めて高いです。会社の資金で拠出しているにもかかわらず、その金額を会社の意思で柔軟に変更できない、という硬直性が大きなリスクとなります。
③短期・問題のある退職者にも資金が流出する
これも、多くの経営者が不満を抱くポイントです。中退共に積み立てた掛金は、会社の資産ではなく、中退共を通じて直接従業員に支払われます。そのため、
- 短期での退職:例えば、入社して1年数ヶ月で退職してしまった従業員に対しても、会社がそれまで積み立ててきた掛金は、元本通り(100%)支払われます。会社への貢献度が低い従業員に対しても、退職金が支払われてしまうのです。(※なお、加入後1年未満での退職の場合は、退職金は支給されず、掛金は掛け捨てとなります。)
- 問題のある退職:さらに深刻なのは、会社に多大な迷惑をかけて退職した従業員や、円満とは言えない形で退職した従業員に対しても、原則として満額の退職金が支払われてしまう点です。会社側には、その支払いを拒否する権利がありません。唯一の例外は、懲戒解雇の場合に減額を申請できることですが、その場合でも、減額された分の掛金が会社に戻ってくるわけではなく、中退共の資産となります。
④資産としての運用効果が期待できない
中退共の退職金額は、掛金の元本である「基本退職金」と、運用実績に応じて上乗せされる「付加退職金」で構成されます。しかし、近年の低金利環境下では、この付加退職金はほとんど付与されておらず(令和6年度の付加退職金の支給率は0.001)、資産が大きく増えることは期待できません。長期間、資金が拘束されるにもかかわらず、インフレにも対応できない可能性があるのです。
3.中退共の代替案:より有利な退職金制度とは
では、中退共が抱えるこれらのデメリットを解消できる、より優れた選択肢はないのでしょうか。あります。それが、「企業型DC」と「はぐくみ基金」です。
選択肢①:企業型確定拠出年金(企業型DC)
企業型DCは、会社が掛金を拠出し、従業員自身がその資金を運用して、原則60歳以降に受け取る制度です。
【図表】企業型DCが中退共より有利な点
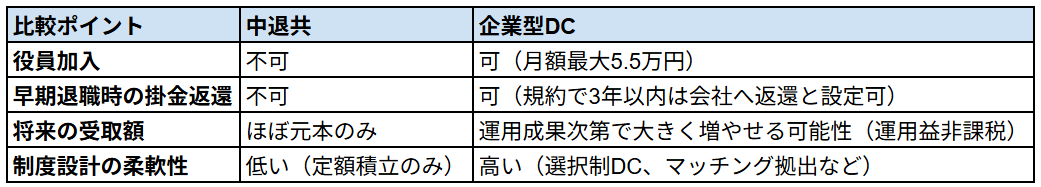
役員自身も加入でき、問題のある早期退職者への資金流出を防ぐ「セーフティネット」を設けられる点で、企業型DCは、より現代の雇用環境に適した制度と言えます。ただし、導入・運営に手数料がかかる点や、従業員自身に運用責任が生じる点がデメリットとして挙げられます。
選択肢②:はぐくみ基金
はぐくみ基金は、確定給付企業年金法に基づく、比較的新しい企業年金基金です。
制度のポイントとメリット
- 従業員が給与から積み立て:従業員が、自身の給与の一部を、給与として受け取るか、はぐくみ基金の掛金として積み立てるかを選択できます。
- 社会保険料の削減効果:従業員が拠出した掛金は、給与とは見なされず、社会保険料の算定基礎から除外されます。これにより、従業員・会社双方の社会保険料負担が軽減されるという、大きなメリットが生まれます。
- 企業側の掛金負担が少ない:従業員拠出型の設計にすれば、企業側の新たな掛金負担は、原則として発生しません。
- 役員も加入可能:役員も加入でき、同様に社会保険料の削減メリットを享受できます。
- 受取時の柔軟性:企業型DCが原則60歳まで引き出せないのに対し、はぐく-み基金は、通常の退職時や、産休・育休などの休職時にも、積み立てた資金を受け取ることが可能です。さらに、加入期間1ヶ月以上で退職した場合でも、元本が保証され、全額を受け取れます。
4.すでに中退共に加入している場合の対処法
「うちの会社は、すでに中退共に加入してしまっている…」という経営者の方も多いでしょう。中退共を解約するためには、原則として従業員の同意が必要です。一見、ハードルが高そうに思えますが、実は、解約によって、従業員はそれまで積み立てられてきた掛金相当額を、「解約手当金」として一時金で受け取ることができます。
この臨時ボーナス的なメリットを提示することで、多くの従業員は解約に同意してくれるケースが多いです。もちろん、会社にとっては、その時点でまとまった資金が社外に流出することになりますが、将来にわたってデメリットの多い制度を継続するよりは、ある時点で「損切り」をし、企業型DCやはぐくみ基金といった、より優れた制度に切り替える方が、長期的には賢明な判断と言えるでしょう。
まとめ
中小企業の退職金制度として、長年、当たり前のように選択されてきた「中退共」。しかし、その仕組みを経営者の視点から冷静に分析すると、会社の資金を一方的に社外に流出させ、経営の柔軟性を著しく損なう、多くのデメリットを抱えた制度であることがわかります。
これからの時代に求められるのは、会社と従業員の双方がメリットを享受できる「Win-Win」の制度です。役員自身も老後資産を形成でき、早期退職リスクにも備えられる「企業型DC」。会社の負担を抑えつつ、従業員と共に社会保険料を削減できる「はぐくみ基金」。
これらの、より現代的で、戦略的な選択肢が存在することを、ぜひ知っておいてください。自社の規模、従業員構成、そして経営方針に照らし合わせ、どの制度が本当に最適なのかを改めて見直すことが、従業員の満足度向上と、会社の持続的な成長、そして確実な資産防衛に繋がります。
この記事で解説した内容は、以下の動画で税理士がより詳しく解説しています。具体的な比較や制度導入の進め方などを知りたい場合に、参考にしてください。



