病気やケガで働けない…そんな時に頼れる「傷病手当金」と「障害年金」を徹底解説
もし、明日、予期せぬ病気やケガで、突然働けなくなってしまったら。ご自身の生活はもちろん、大切な家族をどう養っていけばよいのか、その不安は計り知れません。
特に、働き盛りの世代にとっては、住宅ローンや子どもの教育費など、日々の支出は待ってくれません。このような万が一の事態に備え、民間の保険に加入することも一つの方法ですが、その前に、私たちが支払っている公的な保険料によって守られる、非常に心強いセーフティネットが存在することをご存知でしょうか。
それが、「傷病手当金」と「障害年金」です。これらは、病気やケガ、障害によって収入が途絶えたり、日常生活に支障が出たりした場合に、生活を保障してくれる国の公的な制度です。しかし、その存在や内容を詳しく知らず、本来受け取れるはずの給付を受けられていない方も少なくありません。
この記事では、まず比較的短期の療養を支える「傷病手当金」について、その受給要件や金額、手続きを解説します。続いて、より長期間にわたって生活を保障する「障害年金」について、その種類や受給要件、そして意外と知られていない対象疾患まで、詳しくご紹介していきます。
1.【短期的な療養に】傷病手当金とは?
傷病手当金の概要
傷病手当金とは、主に会社員などが加入する健康保険の制度の一つです。業務外の病気やケガが原因で仕事を休み、会社から十分な給与を受け取れなくなった場合に、その間の生活を保障するために支給される手当金です。
支給される期間は、支給が開始された日から通算して1年6ヶ月です。以前は、途中で復職した期間もこの1年6ヶ月に含まれてしまいましたが、2022年1月の制度改正により、出勤して給与が支払われた期間はカウントされなくなりました。これにより、復職と休職を繰り返した場合でも、合計で1年6ヶ月分の手当金を受け取れるようになり、より利用しやすくなっています。
傷病手当金の受給要件
傷病手当金を受け取るためには、以下の4つの条件をすべて満たす必要があります。
- ①業務外の事由による病気やケガの療養のための休業であること仕事中や通勤途中の病気・ケガは、労災保険の給付対象となるため、傷病手当金は支給されません。また、美容整形など、病気やケガの治療と見なされない療養も対象外です。
- ②働くことができない状態であること自己判断ではなく、医師が「労務不能」であると判断していることが必要です。療養担当者(医師)の意見などを基に、本人の仕事内容を考慮して総合的に判断されます。
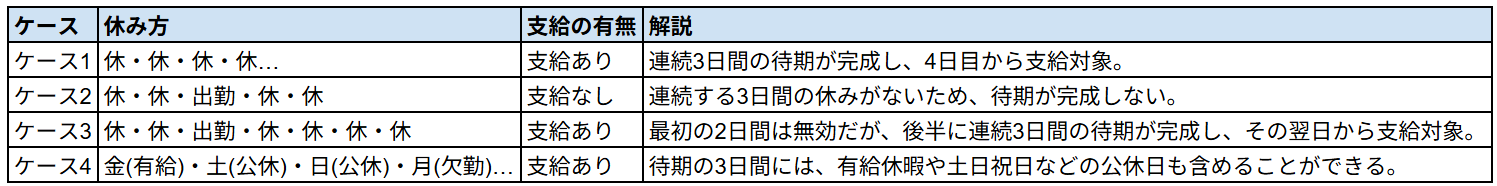
- ③連続する3日間を含み、4日以上仕事に就けなかったことこれが少し分かりにくい「待期期間」の要件です。病気やケガで仕事を休み始めた日から、連続した3日間(これを「待期」と呼びます)が経過した後、4日目以降の休んだ日に対して手当金が支給されます。
【図表】待期期間の考え方
- ④休業した期間について、給与の支払いがないこと傷病手当金は生活保障を目的としているため、会社から給与が支払われている間は、原則として支給されません。ただし、支払われている給与の日額が、傷病手当金の日額よりも少ない場合は、その差額分が支給されます。
シミュレーションと支給額
では、実際にどのくらいの金額がもらえるのでしょうか。1日あたりの支給額は、以下の計算式で算出されます。
1日あたりの支給額=(支給開始日以前の継続した12ヶ月間の各月の標準報酬月額を平均した額)÷30日×3分の2
非常にざっくりとしたイメージですが、おおよそ、毎月の給与を30で割った日給の「3分の2」が、休んだ日数分支給されると考えてください。例えば、平均の標準報酬月額が30万円の方であれば、1日あたりの支給額は約6,667円となります。もし150日間休業した場合、合計で約100万円の手当金が支給される計算になります。なお、この傷病手当金は非課税ですので、所得税や住民税はかかりません。
手続きと注意点
申請手続きは、ご自身と会社の担当者、そして医師がそれぞれ「傷病手当金支給申請書」に必要事項を記入し、加入している健康保険組合や協会けんぽに提出します。注意点として、障害年金や出産手当金など、他の公的な給付を受けている場合は、傷病手当金が支給されない、あるいは調整される場合があります。
2.【長期的な生活保障】障害年金とは?
傷病手当金の支給期間である1年6ヶ月を超えても、病気やケガの症状が改善せず、仕事や日常生活に支障が残ってしまった。そんな、より長期的・恒久的なサポートが必要な場合に、生活を支える基盤となるのが「障害年金」です。
障害年金の概要
障害年金は、公的年金制度の一つで、病気やケガによって、法律で定められた障害等級に該当する障害の状態になった場合に、現役世代の方でも受け取ることができる年金です。傷病手当金が最長1年6ヶ月の短期的な所得保障であるのに対し、障害年金は、障害の状態が続く限り、原則として生涯にわたって受け取ることができます(※症状に応じて1~5年ごとに更新が必要な「有期認定」と、更新不要な「永久認定」があります)。
障害年金の種類
加入している公的年金制度によって、受け取れる障害年金の種類が異なります。
- 障害基礎年金:国民年金に加入している方(自営業者、フリーランス、専業主婦(主夫)など)が対象です。
- 障害厚生年金:厚生年金に加入している方(会社員、公務員など)が対象です。障害厚生年金に該当する場合、障害基礎年金に上乗せして支給されます。
障害の程度に応じて1級から3級(障害厚生年金の場合)の等級があり、等級や配偶者・子の有無によって年金額が変わります。
意外と知られていない対象疾患
障害年金と聞くと、身体的な障害をイメージしがちですが、実は受給者の内訳を見ると、最も多いのは「うつ病」や「統合失調症」などの精神障害です。また、「がん」や「糖尿病」、「心疾患」や「腎疾患」といった内部疾患によって、日常生活や働くことに著しい制限が生じた場合も、障害年金の対象となり得ます。特に、がん患者の方で、障害年金の対象となることを知らずに申請していないケースが多いと言われています。抗がん剤治療の副作用による強い倦怠感や、手術後の後遺症などにより、以前のように働けなくなった場合は、受給できる可能性があります。
障害年金の受給要件
障害年金を受給するためには、主に以下の要件を満たす必要があります。
- 初診日要件:障害の原因となった病気やケガで、初めて医師の診療を受けた日(初診日)に、公的年金(国民年金・厚生年金)に加入していること。
- 保険料納付要件:初診日の前々月までの公的年金の加入期間のうち、原則として3分の2以上の期間について、保険料が納付または免除されていること。
- 障害認定日要件:障害の程度を認定する日(障害認定日。原則として初診日から1年6ヶ月を経過した日)において、障害等級に該当する障害の状態にあること。
年金保険料の未納期間が長いと、いざという時に障害年金を受け取れない可能性があるため、普段からきちんと納付しておくことが非常に重要です。
支給額のシミュレーションと手続き
支給される年金額は毎年見直しが行われます。2025年4月からの令和7年度の年金額は、物価や賃金の変動を反映し、前年度から1.9%の引き上げとなりました。
【図表】令和7年度障害年金の支給額(年額)
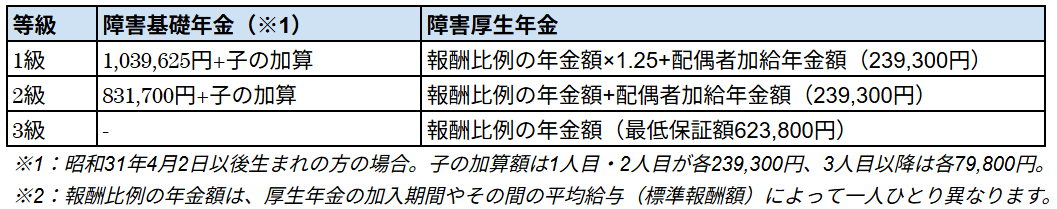
例えば、平均的な給与(標準報酬額40万円)で、妻と子ども2人がいる30歳の会社員の方が、障害等級2級に該当した場合、障害基礎年金(約83万円+子の加算約48万円)と、障害厚生年金(報酬比例部分)を合わせて、年額で250万円程度が支給される可能性があります。申請手続きは、お近くの年金事務所または市区町村の役場の年金窓口で行います。
まとめ
予期せぬ病気やケガで働けなくなった時、私たちの生活を支えてくれる公的なセーフティネットとして、「傷病手当金」と「障害年金」という2つの重要な制度が存在します。
- 傷病手当金:比較的短期(最長1年6ヶ月)の療養期間中の所得を、給与の約3分の2程度保障してくれる、健康保険の制度。
- 障害年金:長期にわたって障害が残り、生活や仕事に支障が生じた場合に、生涯にわたって生活を保障してくれる、公的年金の制度。
これらの制度は、いずれも国が用意してくれているにもかかわらず、その存在や詳細な内容を積極的に広報してくれるわけではありません。自ら知識として知っておき、万が一の際には、忘れずに申請手続きを行うことが何よりも重要です。
ご自身やご家族が、どのような公的医療保険や年金制度に加入しているか、そして、いざという時にどのような保障が受けられるのかを、平時のうちに一度確認しておくこと。それが、将来の不安を和らげ、安心して日々を過ごすための、確かな資産防衛の第一歩となるでしょう。
この記事で解説した内容やさらに詳しい情報を知りは、以下の動画で税理士がより詳しく解説しています。具体的な事例たい場合に、参考にしてください。