ソフトウェアの減価償却で知っておくべき3つのポイント
パソコンのソフトウェアが減価償却できるというと、なかなかイメージが湧かないと思います。
なぜなら、減価償却と言うと普通は建物や機械、車、パソコンといった形あるものをイメージするからです。
パソコンのソフトウェアは、CD-ROM等を買ってきてダウンロードしたり、ウェブ上で購入してダウンロードしたりするでしょう。また、外注して特別に作ってもらうこともあるでしょう。場合によっては自社で開発することもあるかも知れません。
いずれにしても、ソフトウェア自体には形はありません。したがって、減価償却と言われてもピンとこないのは無理もありません。
しかし、減価償却は、価値が減っていってしまう資産ならば何でもあてはまるテクニックです。そのため、資産に形があるかないかは関係ありません。
ソフトウェアのような形のない資産も減価償却はできます。ただし、形のあるものと全く同じように扱うことはできず、独特のルールがあります。
この記事では、パソコンのソフトウェアの減価償却の方法について、イメージしやすいようにお伝えします。
1. 形のある資産の減価償却のイメージ
ソフトウェアのような形のない資産も減価償却ができると言いましたが、なかなかイメージしづらいと思います。
そこで、まず、最も基本となる典型的な資産、つまり形ある資産の減価償却のルールについて簡単にお伝えします。そしてその上で、ソフトウェアのような形のないものの減価償却について説明します。
1.1. 価値が減った分を随時費用に計上していく
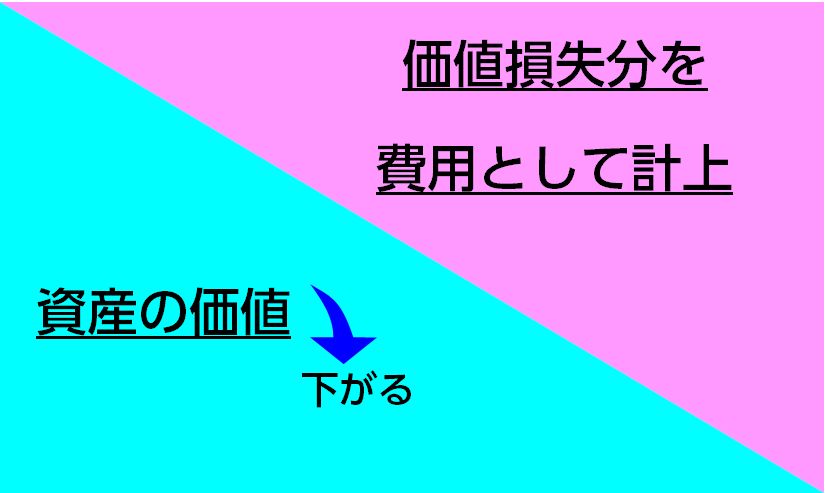
減価償却は、一言で言えば、資産の価値が時とともに減った分を費用として扱うテクニックです。
どういうことかというと、会計のルールでは、資産を買うとその時の代金の額で評価され、計上されます。しかし、資産は使えば使うほど劣化していきます。
たとえば、機械とか車とかパソコンといったものをイメージしてみてください。劣化していき、しまいにはただのポンコツと化し、価値がなくなります。
だからこそ、価値が減った分を順次費用に計上していくというテクニックが必要なのです。それが減価償却です。そして、価値が時とともに減っていきゼロになるものならば、何でも減価償却の対象になります。これが基本です。
1.2. 業務に使わないと減価償却できないのが原則
形のある資産を減価償却するには、実際に業務に使わなければなりません。なぜなら、資産は事業用、つまり、あくまで会社がお金を稼ぎ出すための道具だからです。
したがって、たとえば買っただけで使わずに放置してあるようなものは、減価償却できません。
以上、形のある資産の減価償却の考え方についてお伝えしてきました。ここまでの内容を踏まえた上で、次に、ソフトウェアの減価償却のルールを説明します。
2. ソフトウェアの減価償却の考え方(当初の価値が30万円以上のもの)
パソコンのソフトウェアはそもそも形のないものなので、機械等と違って、物理的な意味で「ポンコツ」になることはありえません。
そうだとすれば、ソフトウェアが「ポンコツ」になったかどうかは、時代遅れになってしまったかどうかで判断せざるを得ません。しかし、その判断も一筋縄ではいかないでしょう。なぜなら「アップデート」や「バージョンアップ」等がされることもあるからです。
これからソフトウェアの減価償却のルールを説明しますが、そういったことを踏まえて定められていると思ってください。
なお、30万円未満のソフトウェアについては、パソコン本体のような形のある資産と同じ扱いがされます。詳しくは、「パソコンの減価償却方法|価格帯によって違う償却方法まとめ」をご覧ください。
したがって、以下は、当初の価値、つまり入手した時の価格が30万円以上の比較的高額なソフトウェアについての話だということでお読みください。
押さえておいていただきたいポイントは以下の3つです。
- ソフトウェアの当初の資産価値の計算方法は2通り
- 実際に使わなくても入手した時から減価償却の対象になる
- 減価償却の期間は使用目的によって2通り
以下、それぞれについて説明していきます。
2.1. ソフトウェアの当初の資産価値の計算方法は2通り
ソフトウェアを手に入れる方法は大きく分けて2つあります。外部の業者等から既製品や外注して制作してもらったものを購入する方法と、自社で制作する方法があります。
そして、計算方法は、それぞれ、以下に挙げた金額の合計です。
【購入したソフトウェア】
- 代金の額
- 代金以外で購入時にかかった費用
- 実際に使える状態にするためにかかった費用
【自社で制作したソフトウェア】
- 原材料費
- 労務費
- 経費の額
- 実際に使える状態にするためにかかった費用
そして、資産価値の評価額を、入手した時から複数年にわたって減価償却費として計上していくことになります。
ここでまず一つ、「入手した時から」というのが、有形の資産との大きな違いです。次に説明します。
2.2. 実際に使わなくても入手した時から減価償却の対象になる
機械や車、パソコンといった、形のある減価償却資産の場合、実際に事業に使わなければ減価償却資産ができないと説明しました。
しかし、ソフトウェアの場合はそうではありません。実際に使わなかったとしても、入手した時から減価償却の対象になります。
なぜかというと、ソフトウェアは言ってみれば技術に関する情報のカタマリです。そういう情報は、実際に使えるかどうかよりも、むしろ、持っていることそれ自体の価値の方が大きいと考えるのです。
したがって、ソフトウェアの減価償却は入手した時から始まります。
2.3. 減価償却の期間は使用目的によって2通り
ソフトウェアの減価償却の期間、つまり、何年かけて減価償却するかについてのルールは、そのソフトウェアの使用目的によって違います。具体的には以下の通りになっています。なお、償却の方法は、それぞれの年度に均等に振り分ける「定額法」が使われます。
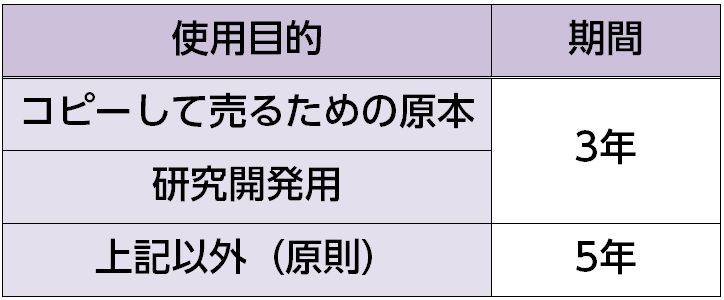
これらの区別は、イメージとしては、自社にとってそのソフトウェアの情報がどの程度重要なのかによって決まります。そしてそれは、自社がそのソフトウェアの中の情報の核心を握っているかどうかで分けて考えるのが分かりやすいと思います。以下、それぞれについて説明します。
2.3.1. 自社が情報の核の部分を握っているソフトウェアは3年
3年で償却することとされているソフトウェア、つまり「コピーして売るための原本」「研究開発用」のものは、いずれも、ソフトウェアの情報の核心部分を握っているものです。このようなソフトウェアは、情報の鮮度が落ちるのが早いのです。
どういうことかというと、まず、「コピーして売るための原本」は、外に売る商品としてのソフトウェアを作る源となる設備のようなものです。ソフトウェアの技術が日進月歩で進歩しているので、3年も経てば時代遅れになり、コピーして売ろうにも、売り物にならなくなってしまうだろうということです。
次に、「研究開発用」のものについても、研究開発は日進月歩で行われるものです。したがって、3年も経てば時代遅れになって使い物にならなくなるだろうと予想されます。
2.3.2. 自社が情報の核の部分を握っていないソフトウェアは5年
「コピーして売るための原本」「研究開発用」以外のソフトウェアは、自社が情報の中核を握っているとは言えません。したがって、その情報の鮮度をそれほど深刻に考える必要がないので、償却期間は5年と長めになっています。
イメージしやすいのは、外から購入して自社の業務に使うソフトウェアです。これらは、ソフトウェアの情報の核心を自社で握っているものではありません。利用するだけです。したがって、購入先からアップデートやバージョンアップのプログラムをもらうなり買うなりして、ある程度長く使うことができるものです。
つまり、「コピーして売るための原本」「研究開発用」と比べると、それほど情報の鮮度を気にしなくて良いということです。そのため、償却期間は5年となっています。
まとめ
ソフトウェアのような無形の資産も、時とともに価値が下がっていってしまうので、減価償却が問題になります。そして、ソフトウェアの減価償却に関するルールのポイントは、その中に含まれる情報の価値が自社にとってどれだけ高いかです。
特に、自社がそのソフトウェアの情報の中核を握っているかどうかによって、減価償却の期間の長さが3年か5年か違ってきます。