住宅ローンの借り換えのメリット・デメリットと判断基準
日本が初めてマイナス金利政策を導入し、金利が大幅に下がった今、「住宅ローンを借り換えたら、返済額を減らせるかも?」と思われている方は多いのではないでしょうか。そして、どうしていいかわからず、とりあえず放置している方も多いことでしょう。
正直にお伝えすると、住宅ローンの借り換えは面倒です。しかし、今がそのチャンスだと言うのも事実です。そこで、本日は、今住宅ローンを借り換えるべきかどうかを判断する方法と、実際に借り換える時に注意すべきポイントをご紹介します。
これで大きな節約を実現できる方もいらっしゃると思いますので、ぜひご確認ください。
1. 今住宅ローンの借り換えを検討すべき理由
現在の住宅ローンの金利は歴史的に見て非常に低い状態にあります。そのため、固定金利で住宅ローンの返済を行っている方の多くは、借り換えによって大幅に金利を下げることが可能です。
今後金利が上昇すると借り換えのメリットが急激に減少します。
マイナス金利の影響で住宅ローンの金利が低い水準で推移しており、住宅ローンにかかわる出費を数百万円単位で減らすことも可能な、今こそがチャンスと言えます。
2. 借り換えの前に金利引き下げを検討しよう
住宅ローンの借り換えの目的は、毎月の返済負担の軽減です。そのため、借り換えの前に、現在、住宅ローンを組んでいる銀行の窓口に出向き、今よりも低い金利にしてもらえるかを相談してみましょう。
まず、こちらの方が楽ですし、借り換えよりもお得になる場合もあります。銀行は、当初約束した金利を下げるような話は当然公にはしません。
しかし、
- 過去に返済の延滞がない
- 源泉徴収票の2年分の提出
- 大幅な収入ダウンがない
などの審査基準を満たすと、金利引き下げに応じてくれる場合は、意外なほど多いです。応じてもらえなかった場合に、他の銀行で住宅ローンの借り換えが可能かを確認しましょう。
3. 住宅ローンの借り換えの目安
住宅ローンの借り換えをするべきかどうかの一般的な目安は以下の通りです。
- 現在と借り換えた場合を比較して金利差1%以上ある
- 住宅ローンの残額が1,000万円以上ある
- 返済期間が10年以上ある
この3点を満たしていることが条件で、これに借り換えの諸費用も考慮して、総額で得かどうかを判断する必要があります。それでは、諸費用はどのくらい必要となってくるのでしょうか。
それは、住宅ローンの借り換えをする金融機関によって異なりますが、概ね、以下の費用を考慮に入れておく必要があります。
- 新規融資手数料:数万円の固定、もしくは借入金額に対して○%
- 繰上返済手数料:借り換え前住宅ローンの繰上返済費用
- 保証料:返済の期間、借入金額、金融機関によって異なる
- 印紙税:数万円
- 抵当権設定登記費用:数万円~
- 団体信用生命保険料:数万円~
4. 住宅ローンの借り換えのシュミレーション
住宅ローンの借り換えでどのくらい節約効果が出るのでしょうか。諸費用を含めたシュミレーションを実際に、固定金利から固定金利へ借り換えるケースと、固定金利から変動金利へ借り換えるケースで比較してみましょう。
4.1. 固定金利から固定金利へ借り換え
Aさん(54歳)は35年住宅ローンのうち、未返済額が1,500万円(残り返済期間15年、固定金利3.3%)程度残っています。これを他の金融機関で借り換えると、固定金利0.96%にできることがわかりました。
その結果が以下の表です。
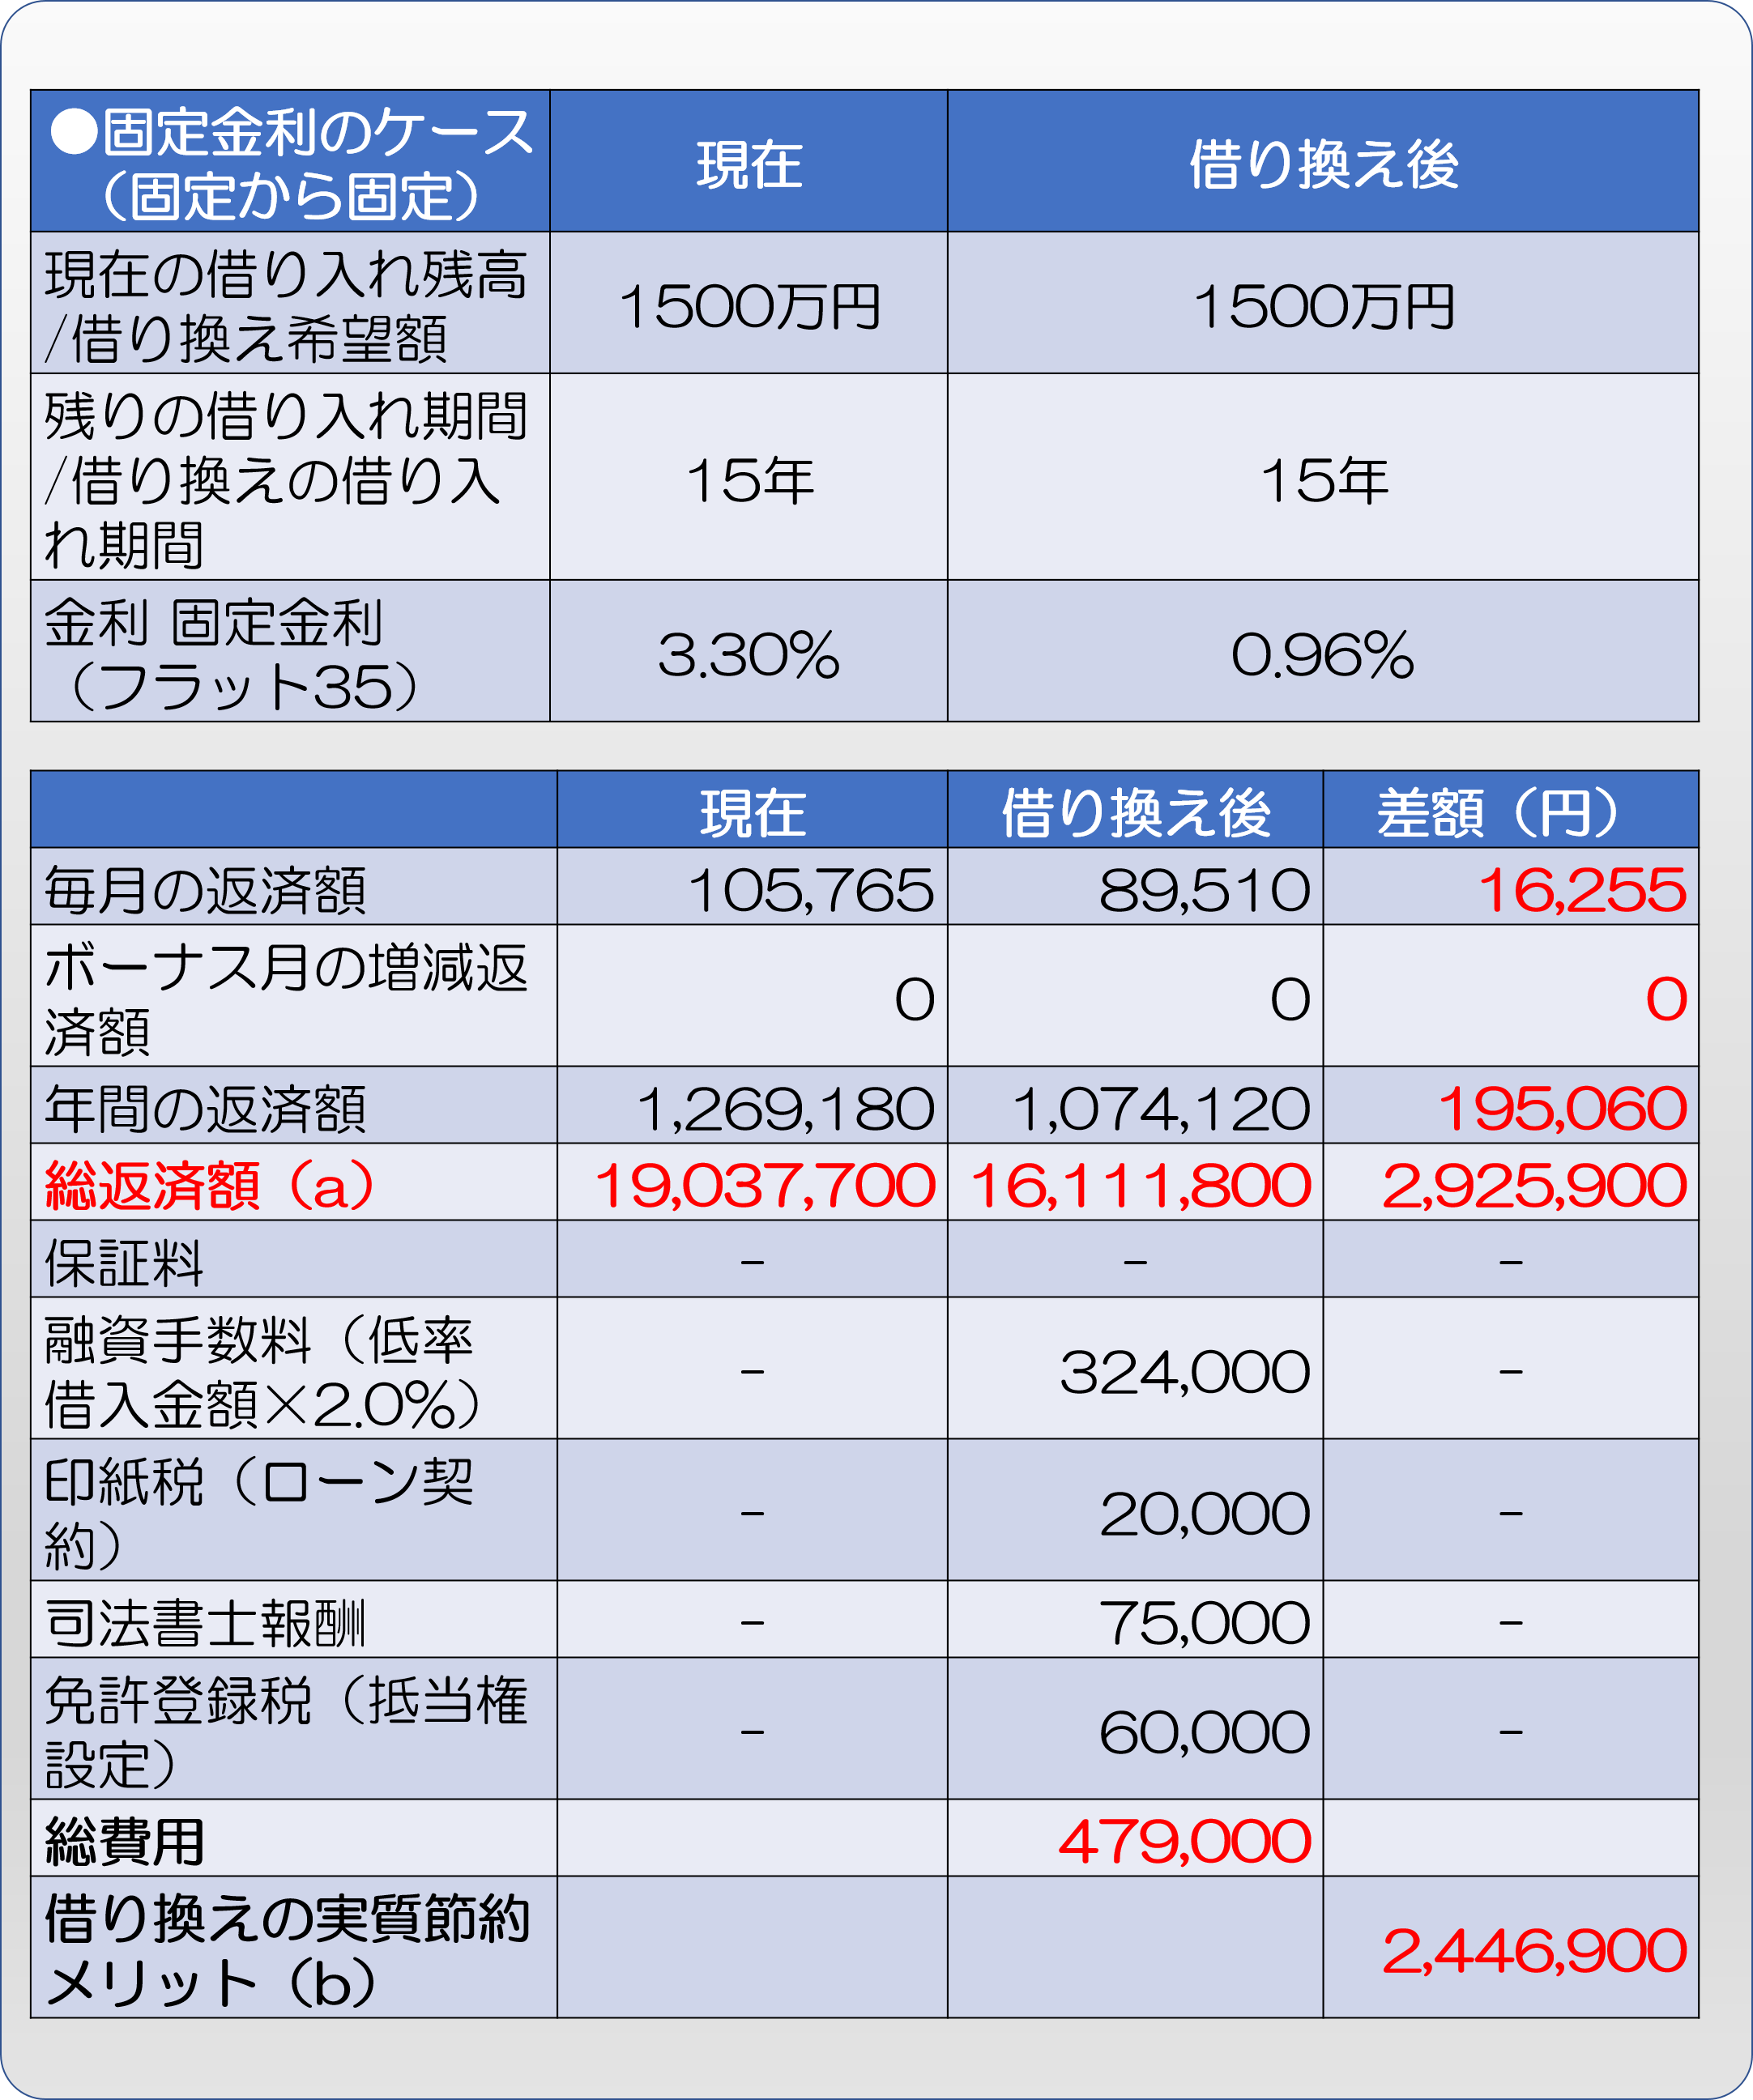
総返済額で約290万円減額できることが分かります(a)。月額返済額は、105,765円から、89,510円に下がり、毎月16,255円節約できることになります。総諸費用を差し引くと、今後15年で約245万円(b)の節約となります。
4.2. 固定金利から変動金利へ借り換え(B表)
これは、35年住宅ローンのうち、未返済額が1,500万円(残り返済期間15年、固定金利3.3%)残っていて、変動金利0.62%で借り換えができたケースです。
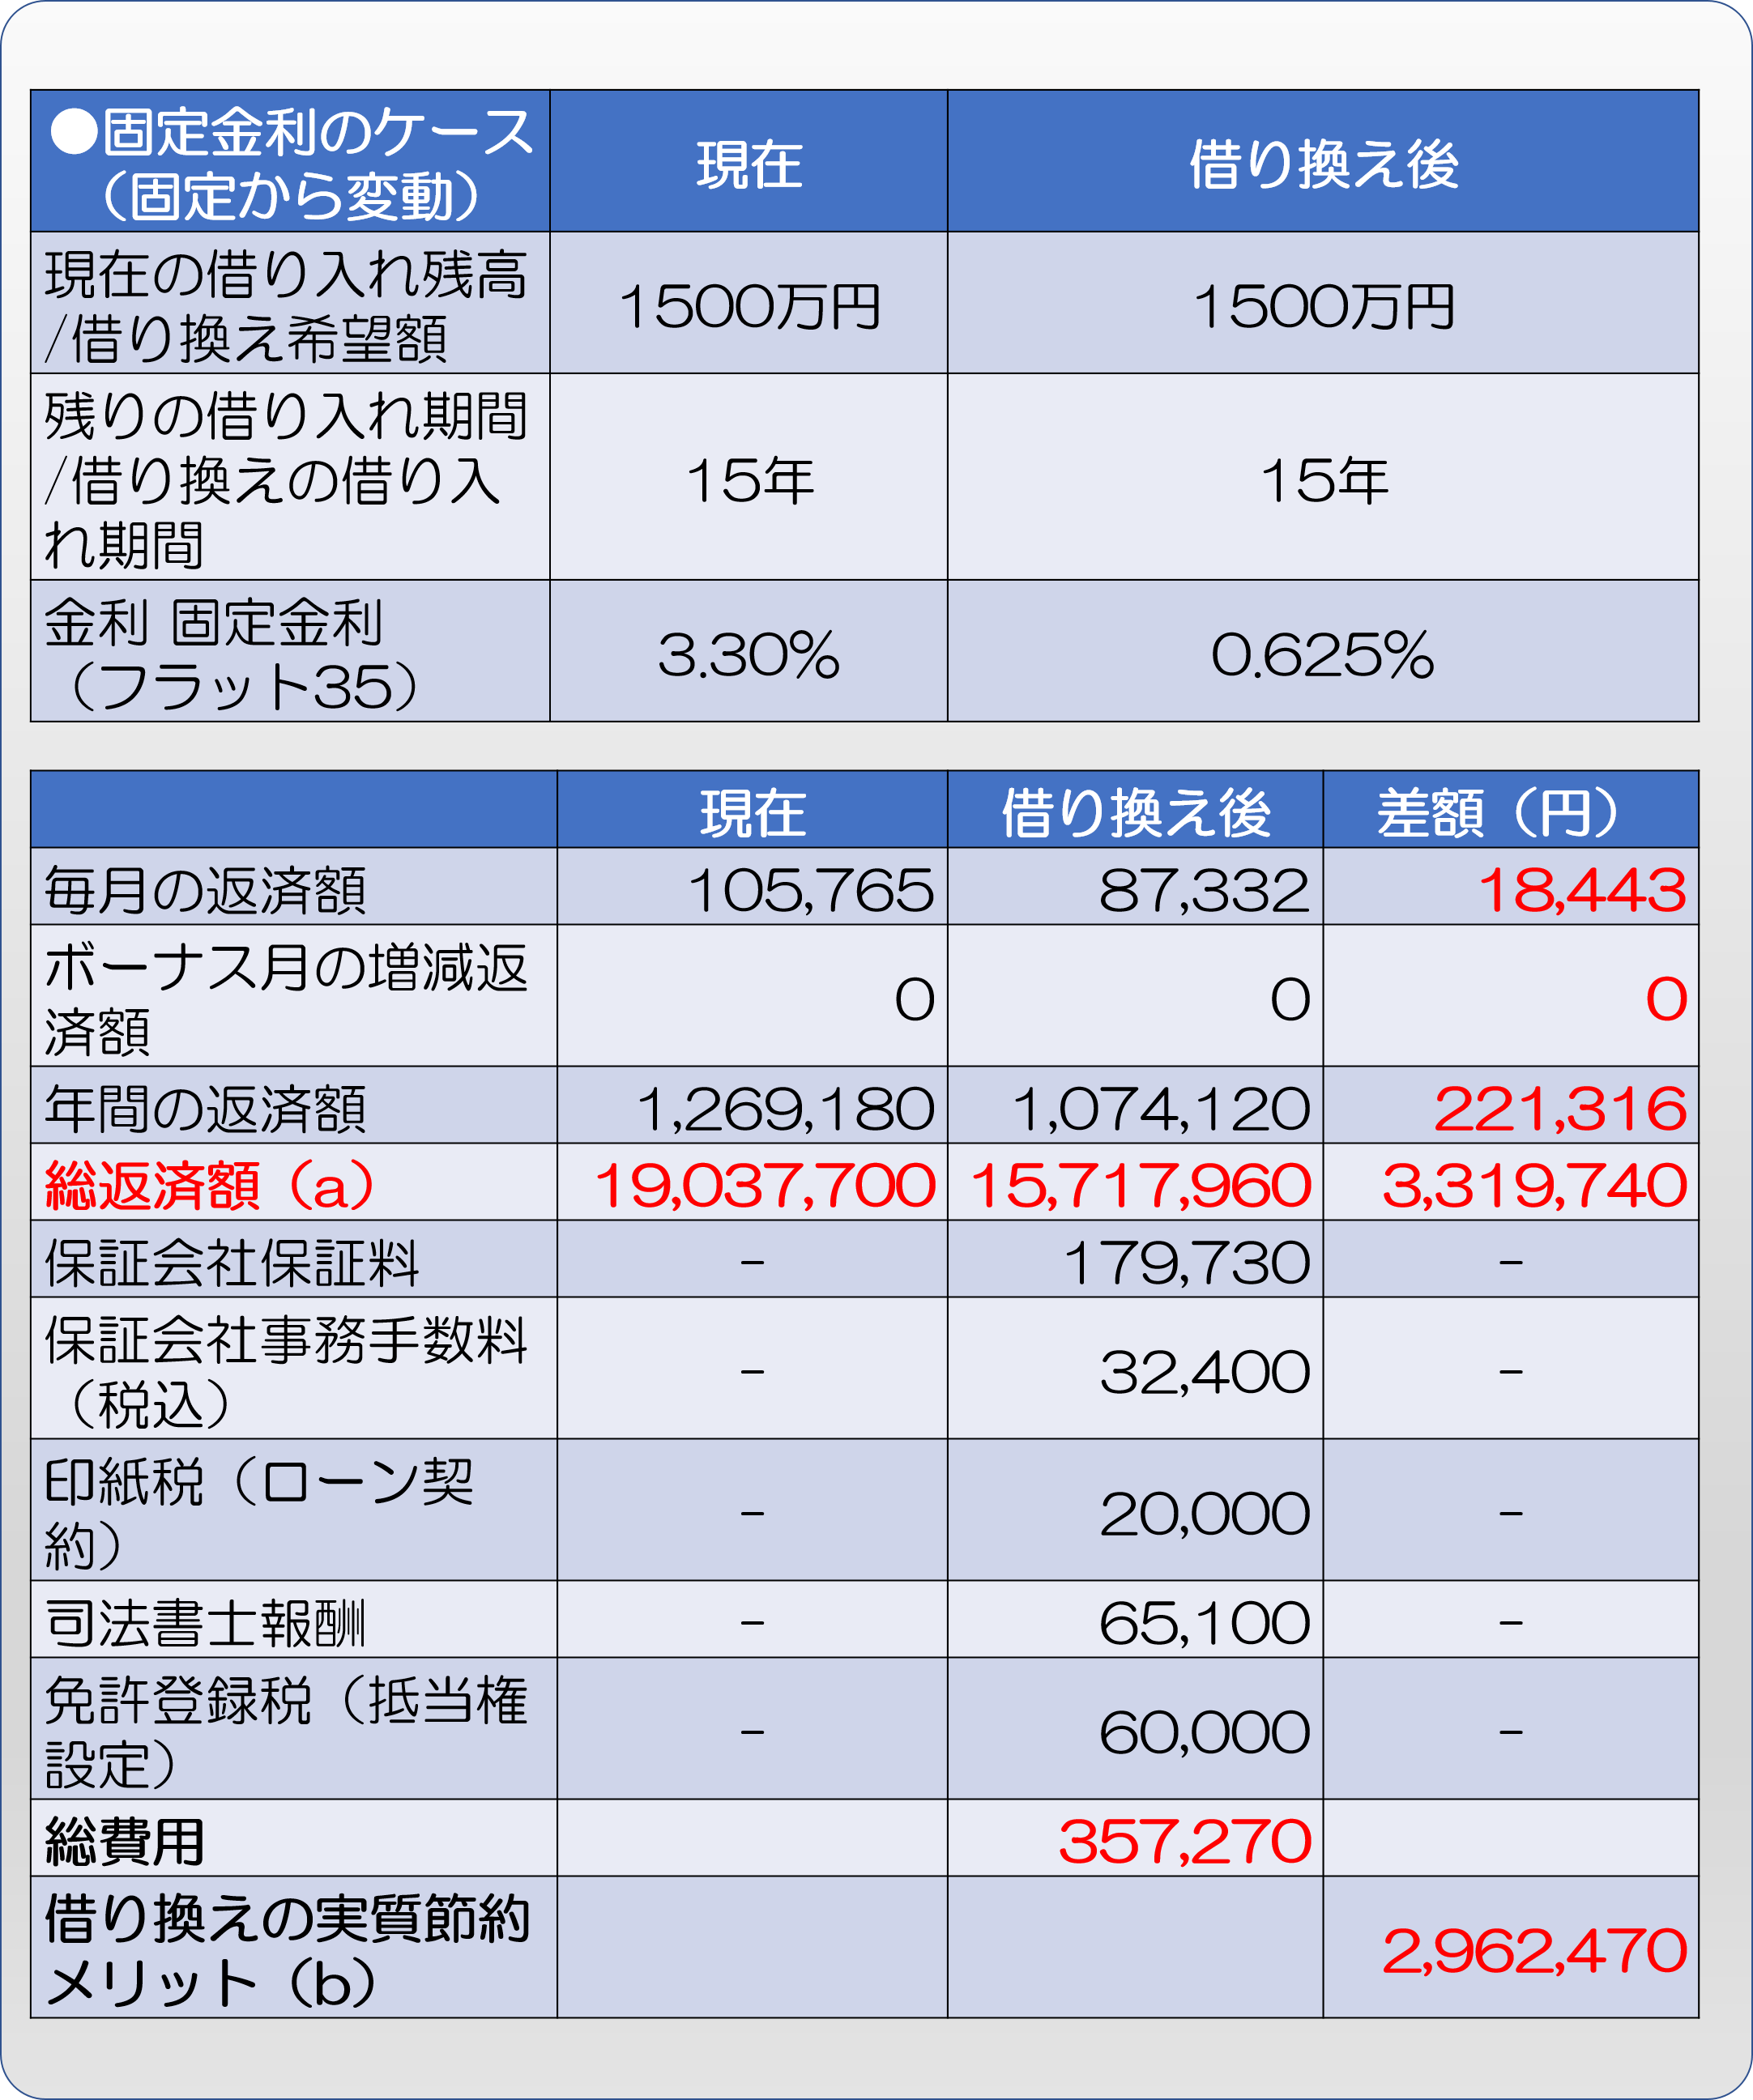
このB表のケースでは総返済額が約330万円(c)、諸費用を差し引いても300万円近く節約できる可能性があるケースです(d)。また月額の返済額は約18,000円も減額できるため、家計にも余裕が生まれることでしょう。
いずれの金利タイプを選ぶにしろ、住宅ローンの借り換えで大きな節約効果が得られるのは間違いないです。上記の2ケースでは、変動金利へ借り換えたほうが、固定金利に借り換えするよりも総額で50万円ほど多く節約できるという結果が出てきています。
しかし、変動金利は目先の金利が低めでも、状況次第で将来大幅に上昇する可能性があるため、注意が必要です。そのため、変動金利は、繰り上げ返済なども行って、将来の早い段階で完済することを前提に組むのが基本とお考えください。
5. 住宅ローン借り換えの注意点
今まで住宅ローンの借り換えを見てきましたが、ここで住宅ローンの借り換えでここだけは注意したほうが良い点を紹介します。
5.1 借り換えは何度でもできる
住宅ローンの借り換えは、何度でもできるのです。もし、「もう少し金利が下がってから借り換えをしよう」と考えているのであれば、今したほうがいいのです。
もちろん、金利がここからさらに下がる可能性もありますが、その時はもう一度借り換えをすればいいだけです。
今の段階でも削減メリットがあるのであれば、新規住宅ローン借入とは違って、待つことに意味はありません。但し、借り換え手数料は都度必要になるため、それ以上に金利が下がらないと借り換えはできません。
5.2. 借り換え時に保証料は戻ってこない。期待してはいけない。
メガバンクの住宅ローンの場合、新規の借入時に保証料を金利上乗せタイプか、一括前払いタイプを選ぶことになります。
基本的には、この保証料というのは、保証会社が返済不能時に代わりに銀行へ弁済するための費用なので、返済期間の途中段階で借り換えをする場合は戻ってくるはずのものなのです。
しかし、現状では銀行独自の計算方法というものにより、35年ローンで5年たっただけでも、50%の返還、10年で30%の返還ほどしか戻ってこないのです。
保証料の返還を借り換え費用にあてようとしても、思い通りの額が戻ってこないケースが多いのです。
借り換えメリットの計算時には、保証料の返還をあてにせずに、自費で借り換え諸費用を出してもメリットがあるのかを考えましょう。
5.3. 借り換え時に団信から、介護特約や3大疾病特約付きの団信に切り替える
借入した時よりも、今の生活状況やライフスタイルというのは変わっていることも多いでしょう。特に健康面での不安も年齢を重ねることによって増えてきているのではないでしょうか?
人気のあるネット銀行では、団信の保障を無料でさらに手厚くしているのです。通常の団信は、死亡時のみに住宅ローンの返済が免除されるものですが、ネット銀行はがん、心筋梗塞、脳卒中など8つの疾病で働けなくなった場合に住宅ローン返済が免除されるものです。
どちらも、無料なので、借り換えは金銭的メリット以外にも、保険的メリットで選ぶことも検討すべきなのです。
まとめ
住宅ローンの借り換えの目的は、毎月の返済負担の軽減です。
超低金利の住宅ローンの今、返済負担額を大きく減らせる可能性があります。確かに面倒ですが、前述した借り換えの判断基準を確認していただき、住宅ローンの借り換えで大きな節約を実現してみてください。