住宅ローンの手続きの流れで押さえておきたいの3つのポイント
住宅ローンという商品はなんとなく知っていたけれど、実際に不動産の購入を検討する段階になると住宅ローンの具体的な手続きの流れまではわからず、なんとなく不安になってしまうことはありませんか。
最近では、住宅ローンといっても、様々な商品が出てきていますし、ざっくりとした住宅ローンの手続きの手順や必要書類、スケジュールだけでも押さえておけば、いざというときも不安は少なくて済みますよね。
本日は、住宅ローンの手続きの流れについてしっかりご理解できるように3つにポイントを絞って、わかりやすくまとめました。
この記事を読んでいただくことで、今よりも安心して住宅選びをしていただけばと思います。それでは、これから住宅ローンの手続きの流れについて3つのポイントでお伝えします。
住宅ローンの流れについては3点を押さえておいてください。
- 住宅ローンの申込みから融資実行までの手続きの流れと期間について
- 住宅ローンの申し込み手続きはどのタイミングで行うのか
- 住宅ローンの審査に必要な書類はなにか
それでは順番に詳しく解説していきます。
1.住宅ローンの申込みから融資実行までの手続きの流れと期間について
結論から申し上げると、
住宅ローンを申し込んでから実際に融資が実行されるまでに、おおよそ5~7週間かかります。
住宅ローンを組むには3つの流れがあります。
①仮審査申込み⇒仮審査・・・1週間程度
仮審査とは、お客様の大雑把な収入などの情報を元に、住宅ローンが組めるか組めないかの目安を金融機関に判断してもらうことです。
②本審査申し込み⇒本審査・・・1~2週間程度
本審査は仮診査よりもきっちりとお客様の情報を精査した上で、住宅ローンが組めるか組めないかを金融機関に最終判断してもらうことです。
③ローン契約(金銭消費貸借契約)⇒融資実行(住宅ローンスタート)・・・3~4週間程度
融資実行までは、銀行から正式に算出された住宅ローンの融資条件で、実際に住宅ローンを組む契約を交わし、融資実行まで問題がなければ、融資が行われます。
もし、なにか与信に影響があることが発覚した場合は、融資が取り消されることもあります。
①~③の流れ全体で、5~7週間程度の時間が必要であることがわかります。
これはあくまで目安の期間ですが、住宅ローンのお申し込みをしてから、融資実行までの審査には時間がかかってしまうことがわかります。
住宅ローンのお申込みから融資の実行まで、2~3か月かかってしまうこともありますし、審査に通過しなければ融資してくれる金融機関を探さなければなりませんので、よい物件を見つける前に住宅ローンが組めるのかどうかの仮審査は早めにしていてもよいかもしれません。
実際に、とても気に入った住宅に対して、一斉に申込書が入った場合、融資の審査が通った人から優先的に契約ができてしまいますので、真剣に住宅を検討されている方は特にこの融資実行までの期間は抑えておきましょう。
2.住宅ローンの申し込み手続きはどのタイミングで行うのか
それでは、住宅ローンのお申し込みはいつ行うべきでしょうか。
住宅ローン手続きは上述の通り、仮審査から始まります。
この仮審査のお申し込みのタイミングは、一般的には物件購入申し込み時といわれています。
ここで、『物件購入申し込み時』と記すと、その前には審査できないの?と思われる方もいらっしゃるかもしれません。
実は、住宅ローンの仮審査自体は購入物件を決める前に、仮で審査をすることができます。この仮の審査をして、いくらまでの物件であれば住宅ローンを組めるのかを把握することができ、安心して物件を探せます。
そして、気に入った物件があれば他の人よりも早く審査結果が出るため、購入もしやすくなるというメリットもあります。
しかし、実際には希望の物件を扱っている不動産業者の提携先の金融機関の住宅ローンで申し込みをすると多少金利が低くなるなどの理由で、物件の購入申し込みとセットで住宅ローンの仮診査を行うことが多い印象です。
住宅ローンの流れ(スケジュール)
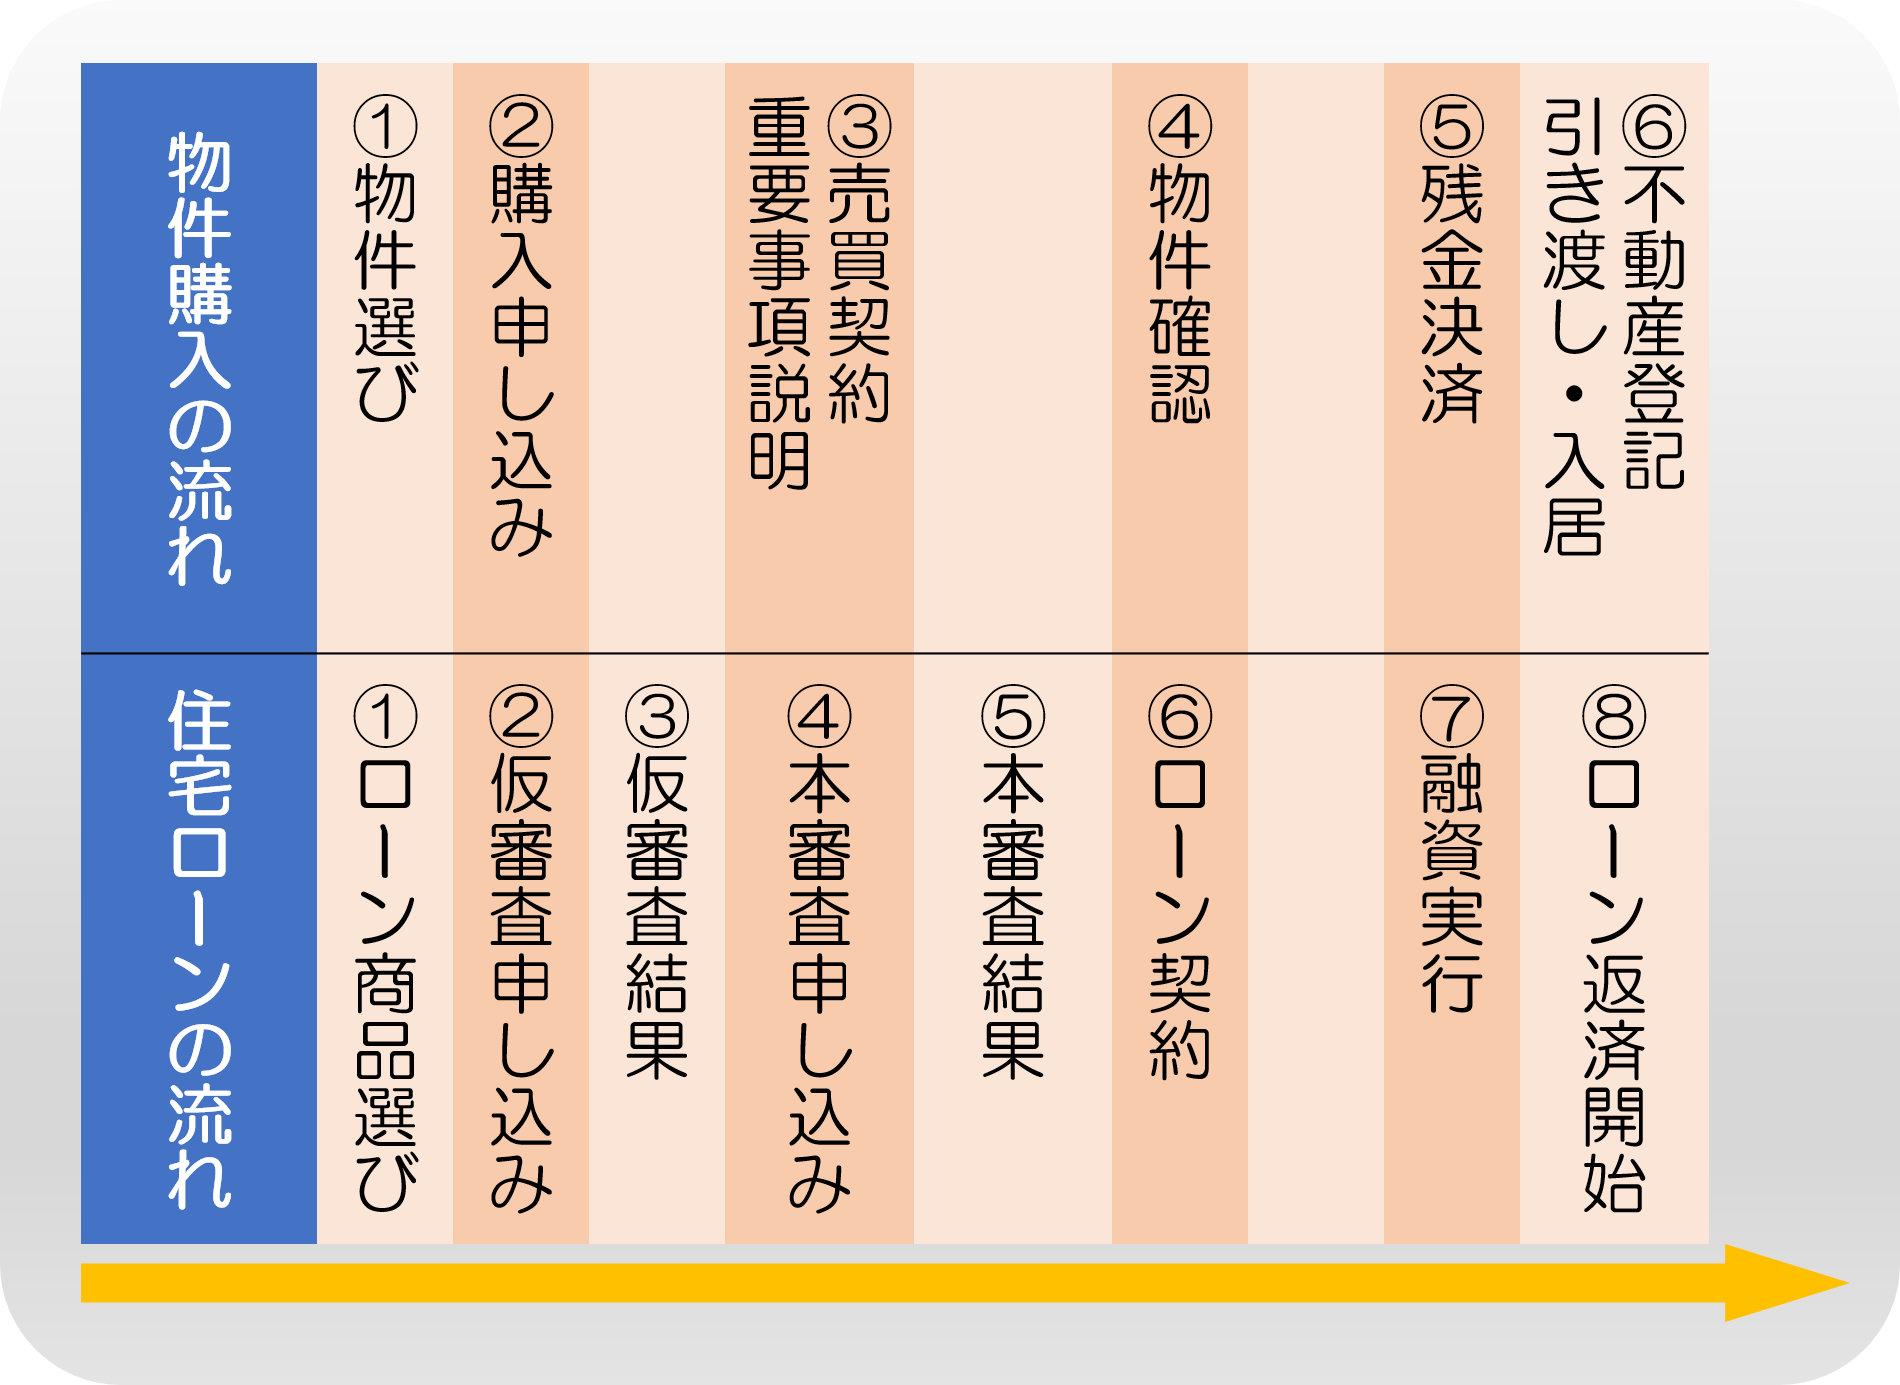
上図は、物件購入の流れと住宅ローン審査の流れをまとめたものです。
色がついている部分を見ていただくとお分かりかも知れませんが、
緑色は①仮診査申し込み、黄色は本審査申し込み、ピンク色はローン契約、青色は融資の実行です。
黄色の本審査からは、物件も決めて本当の審査が始まってしまっているので、後戻りが難しい段階です。
仮審査の段階までは、物件もお付き合いする金融機関も選べる段階ですので、緑色のところで慎重になる必要があります。
3.住宅ローンの審査に必要な書類はなにか
住宅ローンの手続きには様々な書類が必要です。
どのような書類が必要か確認しておきましょう。
・身分証明書
・印鑑証明書
・住民票
会社員の場合
・源泉徴収票(前年分)
・住民税決定通知または課税証明書(直近分)
個人事業主の場合
・確定申告書の写し・同付表(3年分)
・申告所得税納税証明書(その1,その2)
・事業税納税証明書(各3年分)
ただし、仮審査の場合は
・ご印鑑
・身分証明書
・仮審査申込書
・購入物件の所在地、面積、間取りの情報がわかるもの(販売チラシ・見積もり図など)
会社員の場合
・源泉徴収票(前年分)
・住民税決定通知または課税証明書(直近分)
個人事業主の場合
・確定申告書の写し・同付表(3年分)
・申告所得税納税証明書(その1,その2)
・事業税納税証明書(各3年分)
で仮審査が行えます。
仮審査では金融機関によって、上記の必要書類よりも準備する書類が少なくて済みますので、住宅ローンを扱っている金融機関あるいは住宅ローンを仲介している不動産の担当者へ確認をしましょう。
以下は、物件関係の必要書類です。
・売買契約書の写し
・重要事項説明書
・販売図面・パンフレット等(間取り・物件概要・価格等がわかるもの)
・建築確認済証の写し、検査済証の写し
・土地登記事項証明書
・建物登記事項証明書
・土地の公図
・地積測量図または実測図
・住宅地図
住宅ローンを組むには多くの書類が必要となりますので、1つ1つ確認をして準備をしておきましょう。
また、物件購入時期を決めているのであれば予め必要書類を取得しておくことをお勧め致します。
会社員の場合、公的書類は平日に取りにいくのが難しいことが多く、審査書類が揃わずに審査期間が長引いてしまうことがあるためです。
まとめ
住宅ローンは、①仮審査申込み⇒仮審査②本審査申し込み⇒本審査③ローン契約(金銭消費貸借契約)⇒融資実行(住宅ローンスタート)の3つの流れがあり、仮審査から融資の実行までにおおよそ5~7週間の時間がかかります。また、場合によっては2~3か月かかってしまう場合などもあります。
また、それぞれのシーンで必要な書類が発生しますので、予め確認して早めに準備しておくことが大切です。
住宅ローンは、ただでさえ審査に時間がかかってしまう手続きなので、予め仮審査の結果を出した上で住宅購入をした方が、審査が早いなどのメリットがあります。
これらのお手続きを把握しておくことで、心に余裕を持って素敵な物件探しができるようになりますので、3つのポイントはしっかりと押さえておきましょう。