生命保険の終身保険を活用する方法
生命保険を検討するときに、担当者から終身保険の提案を受けることがあると思います。
終身保険は「どういう目的で加入をするのか?」疑問を持つ人も多いのではないでしょうか?
終身保険は多くの活用方法があります。期間が限定される定期保険に比べ保険料が割高になるので加入をするときは目的を明確にすることが重要です。
今日は終身保険4つの活用方法を中心にお伝えします。しっかりと終身保険の使い方を確認してから加入するようにしましょう。
はじめに:終身保険とは
終身保険とは一生涯保障が続く生命保険のことです。定期保険の場合、期間が限定されており、保険期間が終了すると保険が終わってしまいますが、終身保険は解約しなければ保障が続いていくので必ずいつか給付金が受取れます。
最近、注目されている商品に「低解約返戻金型終身保険」があります。
低解約返戻金型終身保険とは、一般的に保険料払込期間中の解約返戻金を通常の70%程度に抑え、保険料を安くした商品になります。
通常の終身保険と比べ、早期解約時の元本割れリスクがありますが、払込みが終了すると解約返戻金が払込保険料を越えてきます。その特徴を生かすことで、多くの活用法につながります。
それでは終身保険4つの活用方法を解説していきます。
1. 終身保険で葬儀関連費用を準備する
一般的に葬儀関連費用の300万~500万を準備するのに使うのが終身保険です。定期保険だと期間が限定されるので葬儀代には通常、終身保険を活用します。
終身保険で葬儀関連費用を準備するメリットは支払った金額よりも死亡保険金受取額が大きいことにあります。
例
- 保険期間:終身
- 死亡保険金額:何歳でも一括3,000万円
- 月払保険料:6,669円(60歳まで)
保険料総支払額:6,669円×12か月×30年=2,400,840円
保険料総額2,400,840円に対して遺族が300万受け取れることになります。もちろん60歳までに死亡した場合はそこまでの保険料の支払いになります。
お金に余裕がある場合、早めに準備しておきましょう。
2. 終身保険で相続税対策をする
終身保険は相続対策にも活用します。生命保険の死亡保険金には非課税枠があり、税金のメリットがあります。
葬儀代と同じで期間が限定される定期保険ではなく、通常終身保険を活用します。
2-1 生命保険には相続税の非課税枠がある
生命保険の死亡保険金には相続税の非課税枠があります。
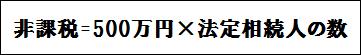
2-2 納税のための現金を用意する
遺産のほとんどは不動産で現預金は少ないといった場合、突然多額の相続税を納付しなければならないケースがあります。
通常、相続財産は、遺産分割協議が終わるまで凍結されてしまいます。
そのため、受け取るためには相当時間がかかります。それに対して生命保険の死亡保険金なら受取人が書類を用意するだけで、通常1週間程度で受け取ることができます。
2-3 生命保険金受取人を指定することにより争いを避ける
相続人が複数いる場合、争いが起きるケースが多々あります。
死亡保険金は受取人固有の財産であるため、遺産分割協議の対象外となります。特定の相続人だけに財産を残したいと言う場合に活用できます。
生命保険であれば複数の受取人を指定することもできますので相続財産を分割しづらいときに活用できます。また受取人を指定することで遺言と同じ効果が得られます。
相続税については、「相続税対策と生命保険|一時払い終身保険、生前贈与と保険の合わせ技など」で解説しています。
3. 終身保険で将来の積立をする
終身保険には貯蓄性があり、老後の積立として活用できます。主に積立の場合は低解約返戻金型終身保険を活用します。
例 30歳男性 保険金:500万 保険料:月々10,405円 保険料払込:60歳まで
保険料支払総額:10,405円×12か月×30年=3,745,800円
60歳で払込が済んだ後で解約をすると、保険料支払総額3,745,800円に対し、解約返戻金を4,158,000円受け取れます。
現役のうちは保障として活用し、保障が必要なくなったら解約をして老後の生活費として使うこともできます。
もちろん、500万円の死亡保障としてそのまま継続しても構いません。
ただし、以下のデメリットもあります。
- 早期に解約すると減らされてしまう
- お金が拘束される
4. 終身保険を学資保険の代わりとして活用する
子供が生まれる加入するのが学資保険です。学資保険は子供の将来の学費を積立していくのに加入するものです。ただ、学資保険は必ず加入しなければいけないものではありません。
そこで最近、低解約返戻金型終身保険を学資保険の代わりとして加入するケースがあります。
例 30歳男性 保険金:300万 保険料:年払154,200円 保険料払込期間:15年
保険料支払総額:154,200円×15年=2,313,000円
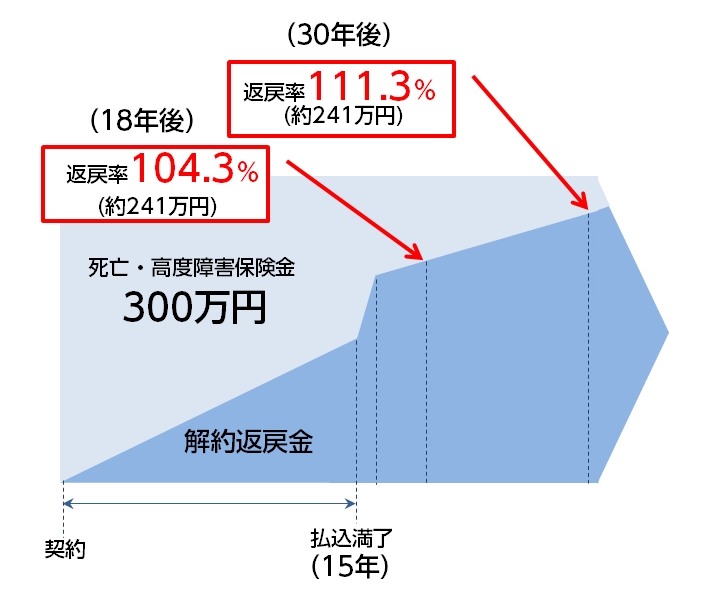
子供の大学進学の時(子供18歳・父親48歳)に解約する場合
- 解約返戻金 2,411,700円
- 返戻率 104.3%
子供が結婚するとき(子供30歳・父親60歳)に解約する場合
- 解約返戻金2,579,940円
- 返戻率 111.5%
学資保険を低解約返戻金型終身保険にするメリット・デメリット
メリット
- 解約して受け取りのタイミングを自由に決められる。
- 解約をしないでそのまま続けると返戻率は上がり続ける。
- 学資保険に比べて死亡保障が大きい。
デメリット
- 早期に解約すると減らされてしまう。
- 商品によっては学資保険よりも受取り金額が少ない。
学資金の準備を、低解約返戻金型終身保険でするか、学資保険で準備するかは、一度比較検討をお勧めします。
まとめ
終身保険は多くの活用方法があります。特に最近よく使われるのが低解約返戻金型終身保険です。メリットは多いですが、早期解約のデメリットもあるのでしっかりと理解してから加入しましょう。
主な終身保険の活用方法は以下のものになります。
- 葬儀関連費用
- 相続税対策
- 将来の積立
- 学資保険
終身保険の活用方法はたくさんありますが、比較的保険料は高くなります。目的を明確にして加入をするようにしましょう。