積立利率変動型終身保険を活用するメリットと注意点
終身保険は本来、万一があった場合の葬儀代や身辺整理代を家族に遺すために加入されるものですが、最近ではその貯蓄性が注目され、資産運用としても活用されることが多くなりました。
その中でも積立利率変動型終身保険は、市況に合わせて金利が変化するため、インフレに強い保険として知られています。
ただし、日本は長い間デフレ・マイナス金利が続いているため、販売されているのはもっぱら米ドル建ての商品です。
今回はそんな積立利率変動型終身保険について、特徴と実例を紹介します。
1.積立利率変動型終身保険とは
積立利率変動型終身保険は、市場金利から定期的に積立利率を見直し、積立に対する保険金や解約返戻金が変化する終身保険です。
一般的な終身保険では、加入時に「予定利率」が定められます。
予定利率とは、契約者が支払った保険料をもとに、運用で得られる収益を予測した上での、保険料の割引率です。
要は、予定利率が高いほど保険料は安くなり、運用の効率も良くなるということです。
一般的な終身保険では、加入時の予定利率に応じて積立利率も決まっています。
しかし、これだと、加入後にインフレが起きてしまうと、市場の貨幣価値に対して予定利率が低くなってしまい、保険金や解約返戻金が市場に対して低額にまとまってしまうので、積み立てた恩恵をほとんど得られなくなってしまう可能性があります。
対して、積立利率変動型終身保険では、市況の変化に応じて積立利率が変動するのです。
つまり、払込期間中にインフレが起きれば、その分だけ保険金・解約返戻金が増えるということになり、「インフレに強い保険」として知られています。
積立利率には最低保証が設定されているのも特徴で、元本割れなど、必要以上のリスクを負うことがないのも特徴です。
積立利率変動型終身保険は外貨建て(米ドル建て)
現在、保険会社が販売している積立利率変動型終身保険には、円建てのものがほとんどありません。
現状では日本のマイナス金利政策の影響で、積立利率変動型であるメリットがなく、売り出されていないのです。
対して、外貨建てのものでは、積立利率変動型の商品が多くみられます。
特に主流なのは米ドル建てのもので、金利も円建てより高く人気です。
米ドル建て終身保険については詳しくは「米ドル建て終身保険の真実|活用法・リスクと選び方」をご覧ください。
2.積立利率変動型終身保険の具体例
ここからはA生命の外貨建て積立利率変動型終身保険を例に、実際に積立利率でどのように保険金や解約返戻金が変わるのか、見ていきましょう。
条件その1
まず、老後資金を積み立てるための活用法です。払込期間を「60歳まで」に設定します。
この時の、払込期間終了後の60歳時点の解約返戻金と保険料累計を、積立利率が1.5%固定だった場合と、契約時の2.0%固定の場合、利率が上昇して3.0%で固定の場合に分けて見ていきましょう。
- 年齢:30歳
- 性別:男性
- 払込期間:60歳まで
- 基本保険金額:10万ドル
- 保険料:184ドル
- 契約時積立利率:2.0%
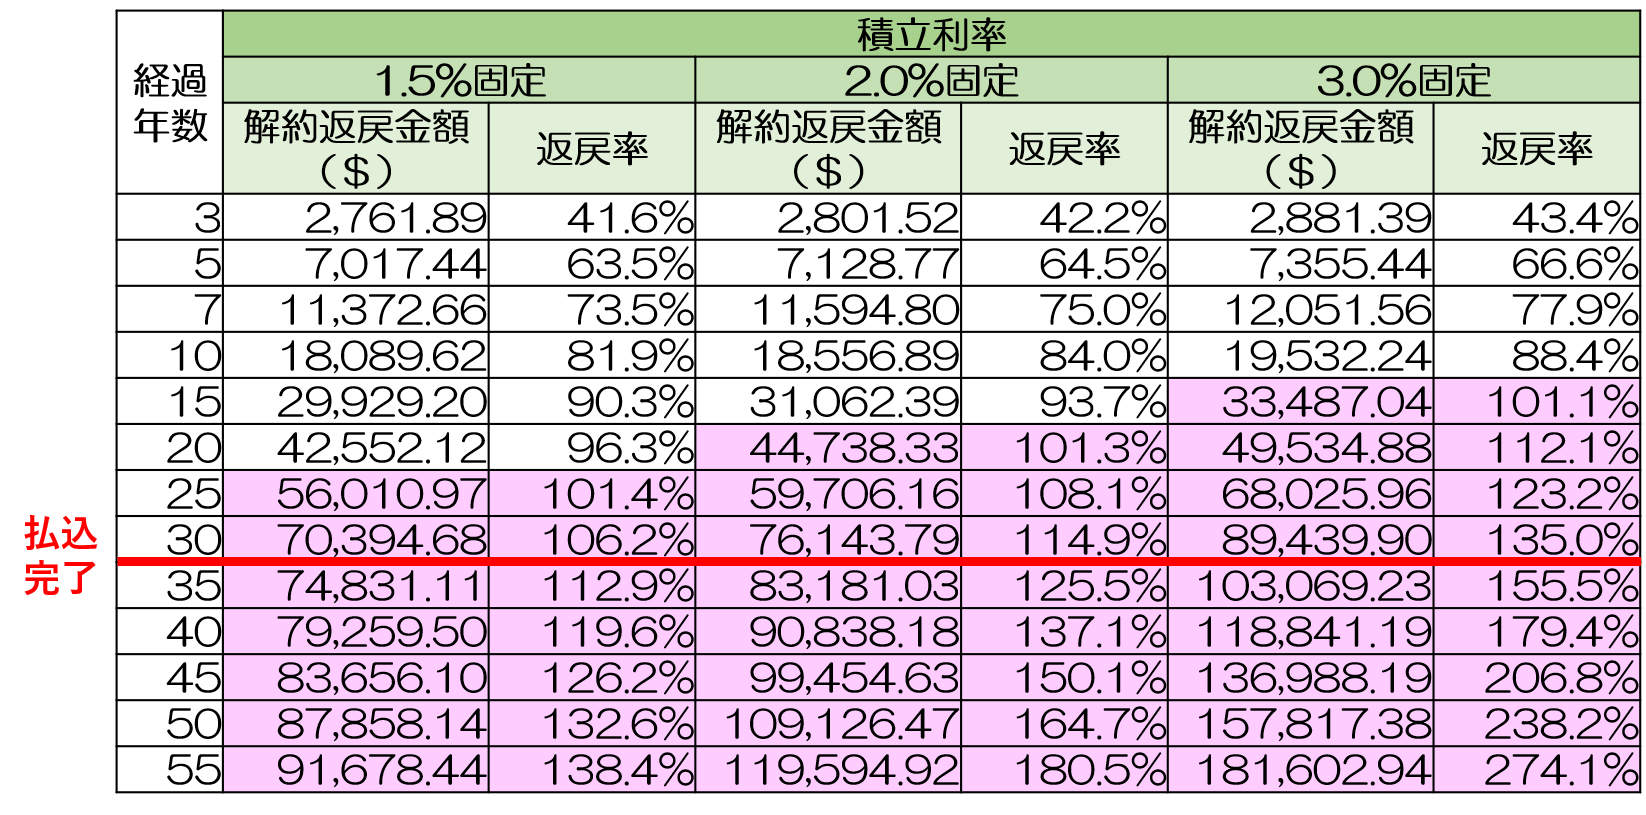
①積立利率3.0%で推移した場合
- 保険料総額:66,240ドル
- 死亡保険金:100,000ドル
- 解約返戻金額:89,439.90ドル(返戻率135.0%)
②積立利率2.0%(加入時と同じ)で推移した場合
- 保険料総額:66,240ドル
- 死亡保険金:100,000ドル
- 解約返戻金額:83,181.03ドル(返戻率125.5%)
③積立利率1.5%で推移した場合
- 保険料総額:66,240ドル
- 死亡保険金:100,000ドル
- 解約返戻金額:74,831.11ドル(返戻率112.9%)
積立利率3.0%、2.0%の場合を見ると、払込期間が長くても十分インフレに対応できているのが分かりますね。
条件その2
次に、お子様の学資を積み立てる活用法です。10年間払い込み、18年後くらい、つまりお子様が高校卒業、大学等への進学の時まで寝かせておきます。よく学資保険の代わりに活用される方法です。
なお、学資に使わず置いておけば、そのままどんどん増えていきます。
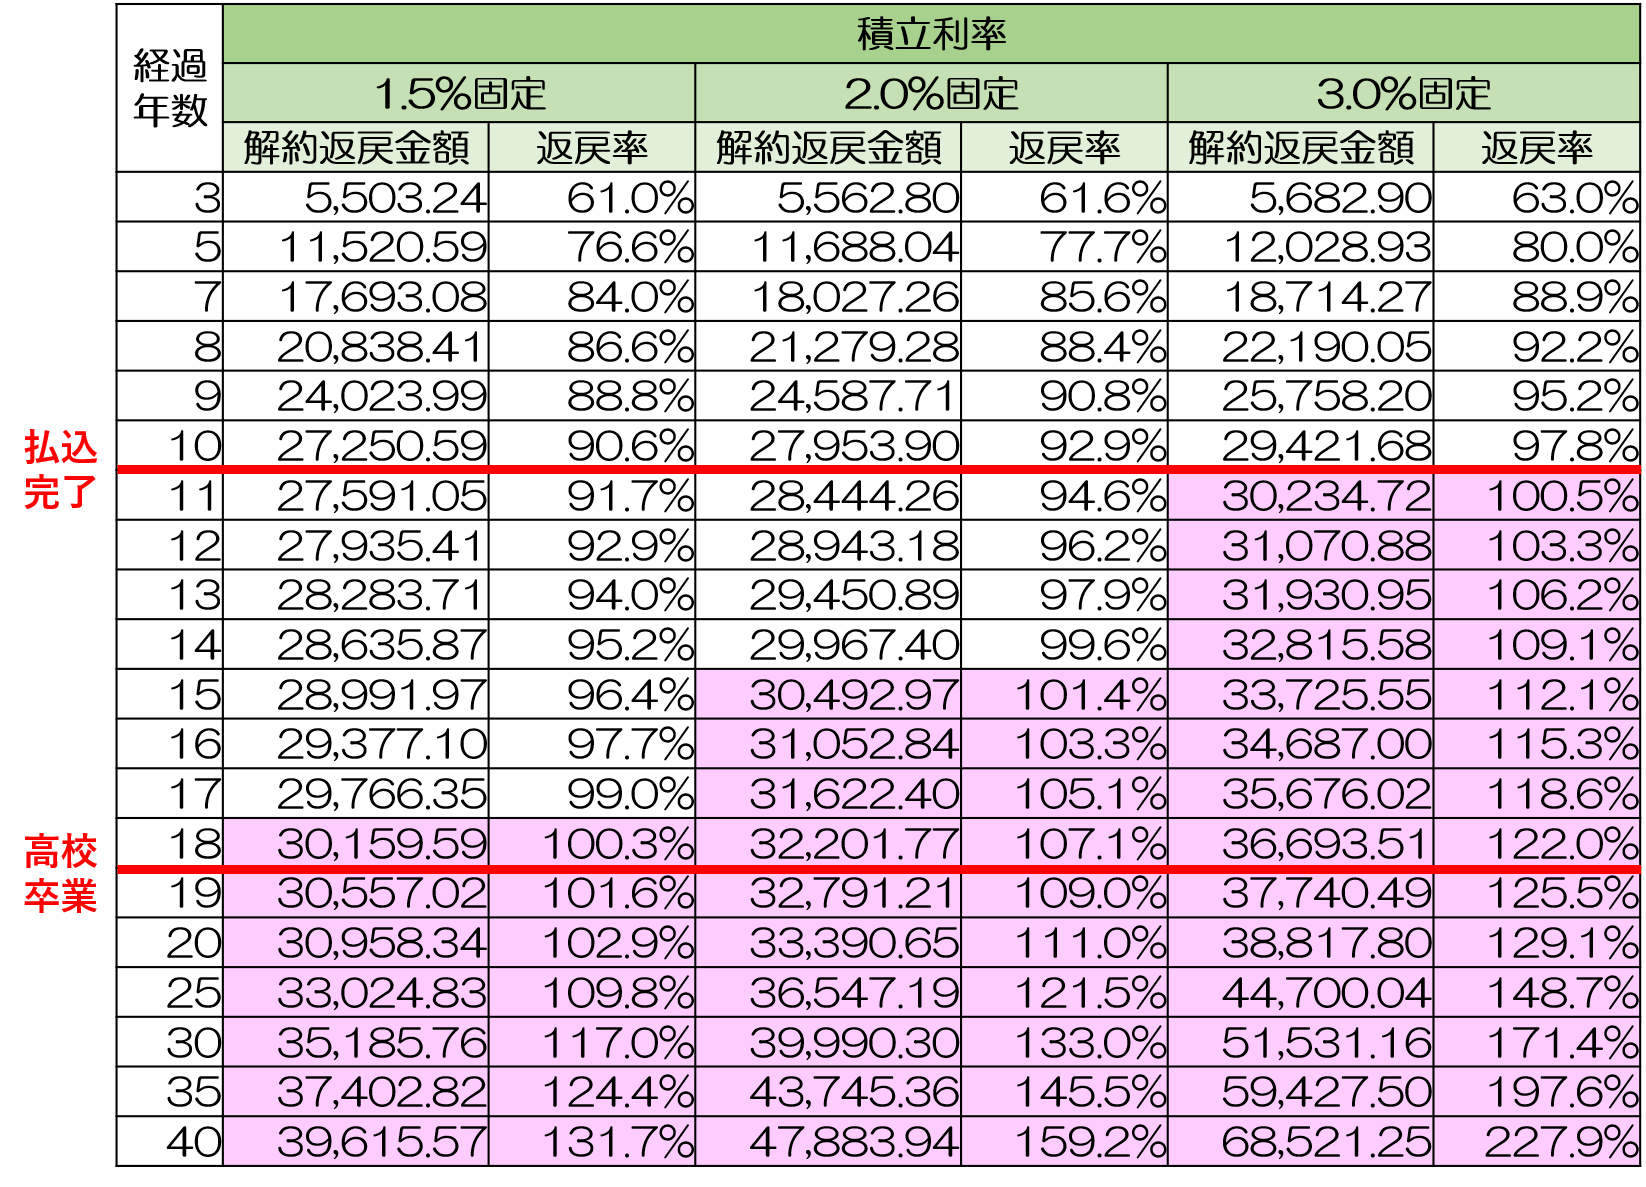
以下の条件での18年後の解約返戻金の返戻率を、積立利率が1.5%固定だった場合と、契約時の2.0%固定の場合、利率が上昇して3.0%で固定の場合に分けて見ていきましょう。
- 年齢:30歳
- 性別:男性
- 払込期間:10年払い
- 基本保険金額:5万ドル
- 保険料:250.50ドル
- 契約時積立利率:2.0%
①積立利率3.0%の場合
- 保険料総額:30,060ドル
- 死亡保険金額:50,000ドル
- 解約返戻金額:36,693.51ドル(返戻率122.0%)
利率が良ければ、解約返戻金が1.2倍以上に増えています。
②積立利率2.0%の場合
- 保険料総額:30,060ドル
- 死亡保険金額:50,000ドル
- 解約返戻金額:32,201.77ドル(返戻率107.1%)
契約時の利率が続けば、解約返戻金が7%ほど増えているのが分かります。
③積立利率1.5%の場合
- 保険料総額:30,060ドル
- 死亡保険金額:50,000ドル
- 解約返戻金額:30,159.59ドル(返戻率100.3%)
最低利率で固定されていても、ドルで計算して返戻率100%を超えます。
3.積立利率変動型終身保険の為替リスクと対処法
ただし、外貨建ての積立利率変動型終身保険は為替レートの影響を受けます。
保険料を払い込んだ時よりも、解約返戻金や保険金を受け取る時の方が円高ドル安だと、為替差損が発生する可能性があります。「為替リスク」と呼ばれるものです。
しかし、為替は株価と同じように、大きな上昇や下落があった場合でも、国が安定している限りはそのうち元に戻る可能性が高いです。
よって、外貨建ての積立利率変動型積立終身保険では、長期運用であればあるほど「支払金の為替変動による損益」が均されていきます。
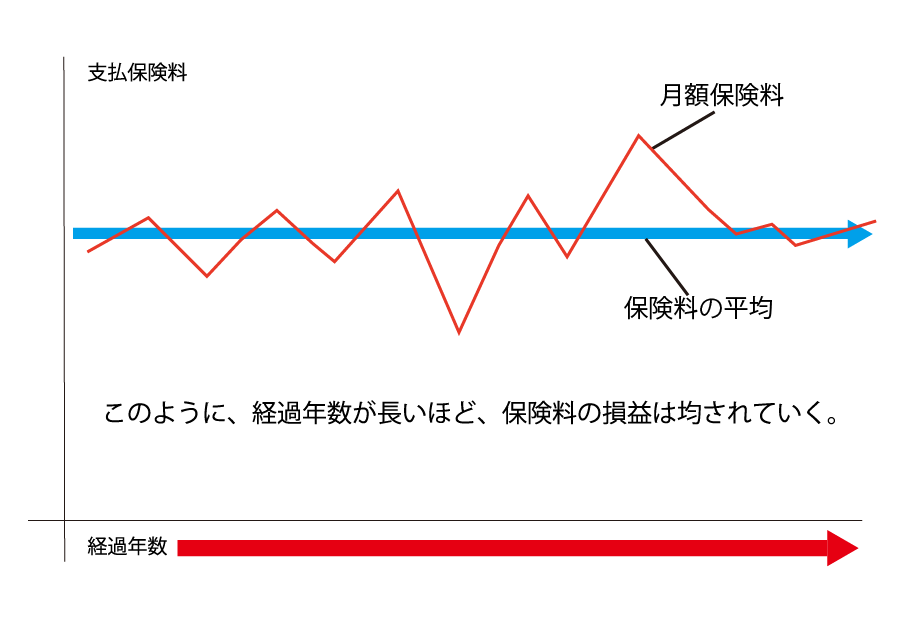
つまり、外貨建ての積立利率変動型積立終身保険は、長期であるほどリスクが軽減されると思って運用するのが良いでしょう。
為替リスクと対処法については詳しくは「為替リスクとは?運用方法で異なるリスクの中身と対処法」をご覧ください。
まとめ
積立利率変動型終身保険は現在、外貨建てのものが主流です。
外貨建ての場合はそもそも利率が高く、かつ、経済状況が良ければ利率が変動するので、インフレに備えつつ、高い積立効率を得られる可能性があります。
円建ての一般的な終身保険よりも効率的な運用ができるため、保険による資産運用を考える場合は、是非選択肢に入れてみてください。