生命保険に加入するときの必要保障額の計算方法
結婚・出産などをきっかけで生命保険を検討するも多いと思いますが、実際どれくらいの生命保険に加入をしたらいいのかわからないのではないでしょうか?
よく高額な生命保険を営業に勧められるというお話を聞きますが、無駄のない生命保険設計をする上での大切なポイントは自分にどれくらい保障が必要なのか知ることです。
生命保険に加入する場合は「必要保障額」を算出してから商品を選択するようにしましょう。
今日は、生命保険の必要保障額の計算方法をお伝えします。しっかりと自分にとって必要な保障額を算出し、無駄な生命保険に加入するのを防ぎましょう。
はじめに:生命保険の必要保障額とは
自分に必要な生命保険の保障額です。
必要保障額は、家族構成、ライフステージによって人それぞれです。自分にとっての必要保障額を知ることは、生命保険に新たに入るときも、見直しをするときにも、とても大事なことです。
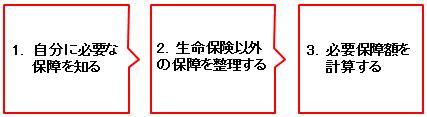
これから以下の3つの手順で解説していきます。
1. 自分にどれくらい保障が必要か知る
まずは、自分にどれくらいの保障が必要かを知ることからはじめます。自分に万が一の事態があった時に、どれくらいの保障があれば遺族が生活できるかです。
主に以下の3つになります。
1-1 家族の生活費
最も重要なのは、遺族の生活費です。自分に万が一の事があった時に遺族はどれくらい必要なのかを確認します。
参考:現在の生活費×7割×末子独立までの年数
例 現在の生活費(月々):20万円 家賃:10万円 子供:0歳
生活費
20万円×70%×22年×12か月=3,696万円(月々14万円)
住宅費
10万円×22年×12か月=2,640万円
3,696万(生活費)+2,640万円(住宅費)=6,336万円
ただし、持家の場合は住宅ローンに団体信用生命保険がある可能性が高いので住宅費は考えなくても大丈夫です。また、実家に帰って生活ができるという方も住宅費用は含めなくても大丈夫です。
1-2 子供の学費
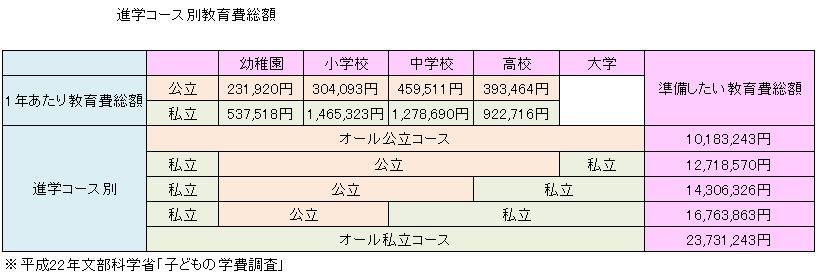
子どもがいる場合には将来の学費を考えなければいけません。進学コースによって違いがありますが教育費総額はすべて公立を選択しても1000万ほど掛かりますのでその分保障が必要となります。
学費は以下の表を参考にしてください
1-3 葬儀関連費用
どの家族構成でも必要なのが葬儀費用です。ただし、200万円~300万円で設定します。生活費、学費に比べて高額にはなりません。
2. 自分に生命保険以外でどれくらい保障があるか整理する
次に生命保険以外でどれくらいの保障が受けられるのか整理します。代表的なのは遺族年金です。
主に以下の3つになります。
2-1 遺族年金により一定の保障が受けられる
家族の大黒柱であるご主人様に万が一のことが起こったとき、遺族に支払われる公的年金制度のひとつに「遺族年金制度」があります。残されたご家族が遺族年金だけで生活費の全額が補えるわけではありませんが一定の保障が受けられます。
遺族年金には遺族基礎年金、遺族厚生年金、遺族共済年金の3つがあります。
どの遺族年金を受け取れるかについては、亡くなった人の職業によって異なります。また、遺族年金をもらえる遺族の範囲も年金の種類によって異なります。
サラリーマンの場合遺族基礎年金と遺族厚生年金が支給されます。子ども1人のサラリーマン世帯の場合、遺族年金から約161万円(月々約13万円)支払いを受けられます。
受取金額例は以下のようになります
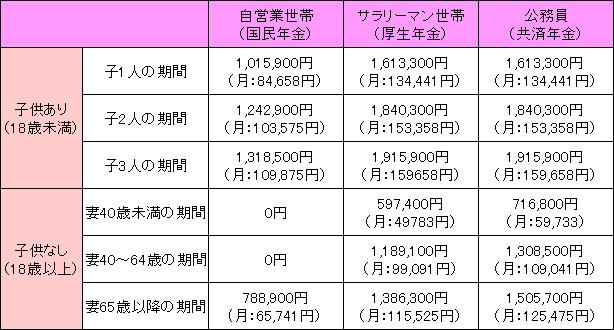
※所得・納付期間によって違いがあります。
2-2 持家の場合は団体信用生命保険がある
一般的に住宅ローンには団体信用生命保険が付帯されています。契約者が死亡した場合は住宅ローンの支払いが免除されます。
よって住宅を購入された場合、住宅は確保されているので住宅費用は計算しなくて良いことになります。
2-3 会社によっては福利厚生で保障が受けられる
会社によりますが社員が死亡したときに会社から遺族に給付金・年金などが支払われる場合があります。退職金などがある場合、死亡退職金として遺族に支払われます。
必要保障額を計算するときはできれば会社に保障を確認しておいたほうがいいでしょう。
3. 実際に必要保障額を計算する
前節までに自分に必要な保障と生命保険以外の保障を確認したら実際に必要保障額を計算します。
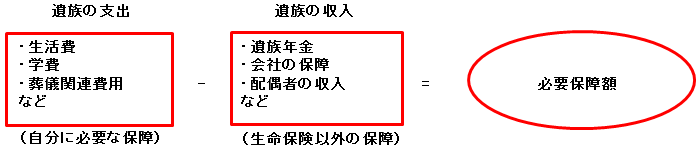
例 主人:35歳(会社員) 妻:33歳(専業主婦) 子供:0歳 現在の生活費:20万円 賃貸:家賃10万円
自分に必要な保障
生活費
20万円×70%×22年×12か月=3,696万円(月々14万円)
住宅費
10万円×22年×12か月=2,640万円
3,696万(生活費)+2,640万円(住宅費)=6,336万円
学費関連費用
1,200万円(大学のみ私立)
葬儀関連費用
300万円
保障額合計
3,696万円(生活費)+2,640万円(住宅費)+1,200万円(学費)+300万(葬儀関連費用)
=7,836万円
生命保険以外から保障を受けられる金額
遺族年金
2,898万円(子供が18歳まで)+397万円(子供が独立する22歳まで)=3,295万円
死亡退職金
300万円
3,295万円(遺族年金)+300万円(死亡退職金)=3,595万円
必要保障額
7,836万円-3,595万円=4,241万円
※子供が独立するまでの期間を算出しています。
※途中で住宅を購入した場合などは保障額が変わります。
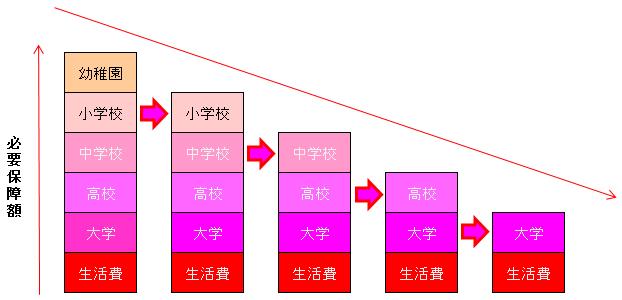
必要保障額は時間と共に減少していく
子供が生まれたばかりのときはこれから生活費・学費が掛かるので必要保障額は高額になりますが、時間と共に子供が独立するまでの期間が短くなってくるので必要保障額は徐々に減少していきます。
まとめ
生命保険に加入するときに重要なのは必要保障額をしっかりと計算することです。特に遺族年金、住宅などを念頭に置かずに保険設計されているケースをよく見かけますので注意しましょう。
また、必要保障額は人によって違います。10人いれば10通りの保障額があります。生命保険を見直す時も是非必要保障額を計算してから加入するようにしましょう。