生命保険の予定利率とは?押さえておきたい3つのポイント
保険会社が保険料を決めるときに重要なのが「予定利率」です。
簡単に言えば、予定利率とは、保険会社が契約者に約束する運用利回りのことです。予定利率が高い保険は条件のいい「お得な保険」です。
この記事では、昔の保険を見直す時に知っておかなければいけない予定利率について詳しく解説します。難しい専門用語ですが、わかりやすく解説していますので、保険の見直しを検討する時の参考にしてください。
予定利率とは保険料を決める大事な要素の一つ
予定利率とは、保険会社が保険料を計算するときに用いる基礎率の一つです。保険料は、『予定利率』と『予定事業費率』と『予定死亡利率』という3つの基礎率から成り立っています。
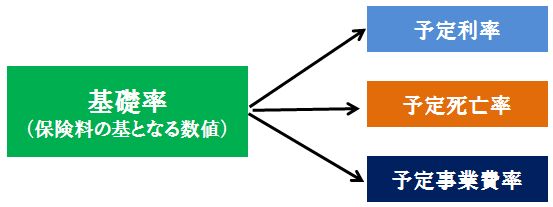
簡単に解説すると以下のようになります。
-
予定利率=契約者に約束する運用利回り
-
予定死亡率=『死亡』などの事由で発生する保険金を支払うための数値
-
予定事業費率=保険会社の運営にかかる事業費を数値にしたもの
例えば飲食店に置き換えると、、、
-
予定利率=投資で得る予定の運用益
-
予定死亡率=食材
-
予定事業費率=人件費やテナント代や広告費
となります。
このように予定利率は保険会社が保険料を決定するときの重要な要素の一つとなります。
予定利率については主に以下の3つを押さえておいてください。
-
予定利率=契約者に約束する運用利回り
-
予定利率が高い=返戻率が高い
-
予定利率が高い=保険料が安い
それでは順番に詳しく解説していきます。
1. 予定利率=契約者に約束する運用利回り
予定利率とは、生命保険の契約者に対して約束する運用利回りのことです。たとえば、A生命という会社の一時払いの終身保険(保険料100万円)は予定利率1%で10年後に解約すると105万円になって返ってくる商品だと仮定します。
すると、このA生命は予定利率1%で生命保険の保険料を運用し続けるという義務を負うことになります。たとえ、その後の運用がうまく行かなくとも必ず約束した内容で保険金をお支払することになります。
ただし、ここで勘違いをしやすいのは、予定利率=金利だと考えてしまうことです。
予定利率1%と金利1%は全く違います。
例)A社 一時払い終身保険 一時払い保険料100万円
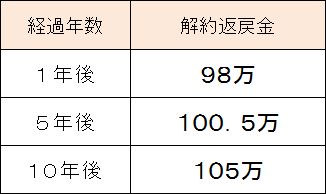
たとえば、A生命の終身保険は10年で、払込保険料を解約返戻金が5万円上回っています。つまり10年で5万円増えたので、1年で5000円お金が増えたと考えると

となります。
この計算からもわかるように、予定利率=金利ではないということです。
「銀行の定期預金の金利は0.3%(複利)で、生命保険の予定利率は1%だから生命保険で貯金したほうがお得!?」と簡単に判断しないようにしましょう。
たとえば、5年後の解約返戻金は100.5万円なので、5年で5000円しか増えておりません。1年で1000円お金が増えたという考え方をすると、年利0.1%(単利)。銀行の金利0.3%(複利)より低いので、予定利率が1%でも早期に解約する場合は、銀行の定期預金の方が、お金が増えるということがわかります。
2. 予定利率が高い=返戻率が高い
前節で、契約者に約束する運用利回りという話はしましたが、予定利率が高ければ高いほど、返戻率は上がっていきます。

これは単純な話ですが、予定利率は生命保険の契約者に対して約束する運用利回りのことですから、運用利回りが高ければ高いほど、解約返戻金は運用されて増えていくので、返戻率が上がります。
よって、1980年~1992年の予定利率は5~6%あり、1%を大きく下回る昨今からみると比べ物にならない高さでした。よって昔に加入した貯蓄タイプの保険は現在の保険に比べてとてもお金が増えて魅力的だったのです。よって、予定利率の高い保険は、よく『お宝保険』と呼ばれています。
3. 予定利率が高い=保険料が安い
予定利率が高いほど保険料が割安になります。
これは単純な計算になってしまいますが、運用で見込める利益はしっかりと保険料の割引という形で還元しますということです。これは掛け捨ての定期保険などでも同じことが言えます。
予定利率が高い⇒運用で利益を発生させる見込みがある⇒その分保険料が割り引かれる。
予定利率が高いと保険料が安くなり、よって貯蓄タイプの保険では返戻率が高くなるのです。
参考:予定利率と標準利率の違い
もしかすると「予定利率」と「標準利率」という2つの言葉を目にしたかもしれません。
簡単に解説をすると
- 予定利率=生命保険の契約者に対して約束する運用利回り
- 標準利率=金融庁が保険会社に対して設定している予定利率の目安とする運用利回り
予定利率は先ほどからお伝えしているように『生命保険の契約者に対して約束する運用利回り』のことです。これは保険会社が設定し、契約がある限りずっと効力があります。
対して、標準利率とは金融庁が保険会社に対して設定している『予定利率の目安とする運用利回り』のことです。保険会社はこの標準利率をもとに自社商品の予定利率を決定していきます。
よって、金融庁から標準利率の変更があった際には、保険会社は新規商品の予定利率の変更をしなければならないということです。消費者としては、なんとか標準利率が引き上げられてほしいのですが、バブル崩壊後からは引き下げられていく一方です。
予定利率の高い保険を見直す時は慎重に
最後に私の経験から予定利率の高い保険にご加入されている人が、どのように見直しをすればいいのかお伝えします。もちろん契約内容、ニーズによって違いはありますが、先ほどからお伝えしているように、予定利率の高い保険は「お得な保険」なので続けたほうがいいケースが多いです。
ただし、すべてをそのままにしておけばいいわけではありません。
そこでわかりやすいように一つの例としてお伝えします。
たとえば、昔の定期保険特約付の終身保険に医療保険特約もついているプランに加入しているが、最新の医療保険に変更したいというご要望がある場合は
- 主契約の終身保険だけを残して、特約解約をする。そして、新規で医療保険に加入する。
- 現在の保険を払済保険に変更して、新規で医療保険に加入する。
- 特約変更で特約だけ新しいものにしてしまう。
などの方法が考えられます。是非参考にしてください。
払済保険については「払い済み保険|保険料を払わなくても保険を続けられる方法」で解説していますので参考にしてください。
そして、自分で考えてもよくわからない人は、経験豊富な保険の専門家に相談をするといいでしょう。
まとめ
予定利率が高い保険は保険料が安く、貯蓄型の保険であれば、将来戻ってくるお金が多くなる、お得な保険と言えます。そして、予定利率=金利ではありません。よく勘違いをしている人がいるので注意しましょう。
現在は昔に比べて予定利率も下がっており、昔の予定利率の高い保険に加入していて、見直しを考えている人は慎重に検討してください。