掛け捨ての生命保険はどんなときにおすすめ?積み立て型との違いとは?
掛け捨て型の生命保険は、積み立て型と比べて損というイメージをもつ方が多いようです。
けれど、掛け捨て型・積み立て型にはそれぞれの特徴があり、一概に積み立て型がよいとは言えません。
ここでは、掛け捨て型・積み立て型それぞれの特徴を比較し、どんなときにどちらを選ぶべきか解説します。
また掛け捨ての生命保険の種類についても紹介していますので、あわせて参考にしてください。
この記事を読めば、適切に掛け捨ての生命保険が選べるようになるでしょう。
1.掛け捨て型の生命保険の特徴4つ
掛け捨て型の生命保険とは、保険者が亡くなったときの保障にのみ焦点をあてた保険です。
まず掛け捨て型の特徴をおさえておきましょう。以下3つがあげられます。
- 途中で解約しても返戻金は支払われない(もしくは少ない)
- 保険料が安い
- 積み立て型と比較して保障額が高い
1つずつ簡単に解説していきます。
1.1.途中で解約しても返戻金は支払われない(もしくは少ない)
保険者が亡くなった際の保障に目的を限定した保険であり、途中で解約しても返戻金は戻ってきません。
なお一部の商品では返戻金があるものの、積み立て型と比較すると少額です。
1.2.保険料が安い
返戻金が支払われない代わりに、保険料が安くすみます。
掛け捨て型が選ばれる最も大きな理由はこの点にあるといってよいでしょう。
なお掛け捨て型には、更新によって保険料が高くなるタイプと常に一定のタイプがありますが、更新後の保険料も積み立て型より安いです。
1.3.積み立て型と比較して保障額が高い
繰り返すように掛け捨て型は保障に限定された保険です。返戻金がない分、掛け捨て型は積み立て型と比較して保障額が高くなっています。
2.積み立て型の生命保険の特徴3つ
積み立て型の生命保険は、「保障」に「貯蓄」が追加された保険です。
ここでは積み立て型の生命保険の主な3つの特徴をおさえておきましょう。
掛け捨て型・積み立て型・それぞれの特徴がわかれば、両者を比較しやすくなります。積み立て型の特徴として以下があげられます。
- 返戻金が戻ってくる上に貯蓄性が高い
- 掛け捨て型より保険料が高い
- 保障が一生涯続く
1つずつ簡単に解説します。
2.1.返戻金が戻ってくる上に貯蓄性が高い
これが積み立て型をえらぶ最も大きなメリットといえるでしょう。
積み立て型の場合、解約すると契約していた期間に応じた返戻金が戻ってきます。
また満期を迎えた後に解約をすると、支払った額以上の返戻金が支払われることも多いです。
その場合、金利が低い銀行に預けておくよりずっと貯蓄性が高くなります。
2.2.掛け捨て型より保険料が高い
積み立て型は、貯蓄が加わっている分、保険料が高くなっています。
この貯蓄にあたる部分の保険料が、あとから返戻金として戻ってくるわけです。
2.3.保障が一生涯続く
掛け捨て型では、満了を迎えるとそれ以降は保険金を受け取ることができません。
たいして積み立て型の場合、保障が一生涯続きます。
3.掛け捨て型・積み立て型の生命保険の比較
A社の掛け捨て型生命保険・積み立て型生命保険を一例として、掛け捨て型・積み立て型にどんな違いがあるかみていきましょう。
30歳男性が、死亡時に家族が2,000万円の保険金額を受け取れるプランを設定してみます。
まず、このとき掛け捨て型で支払う毎月の保険料は以下の通りです。
※保険期間は10年に設定します。
- 30歳:2,109円
- 40歳:3,958円
- 50歳:8,521円
たいして積み立て型の生命保険では、毎月支払う保険料は43,280円(60歳払込済)です。
この例では、30歳時点で支払うべき保険料の月額は20倍以上も積み立て型が高くなっています。
【掛け捨て型・積み立て型の保険料比較イメージ】

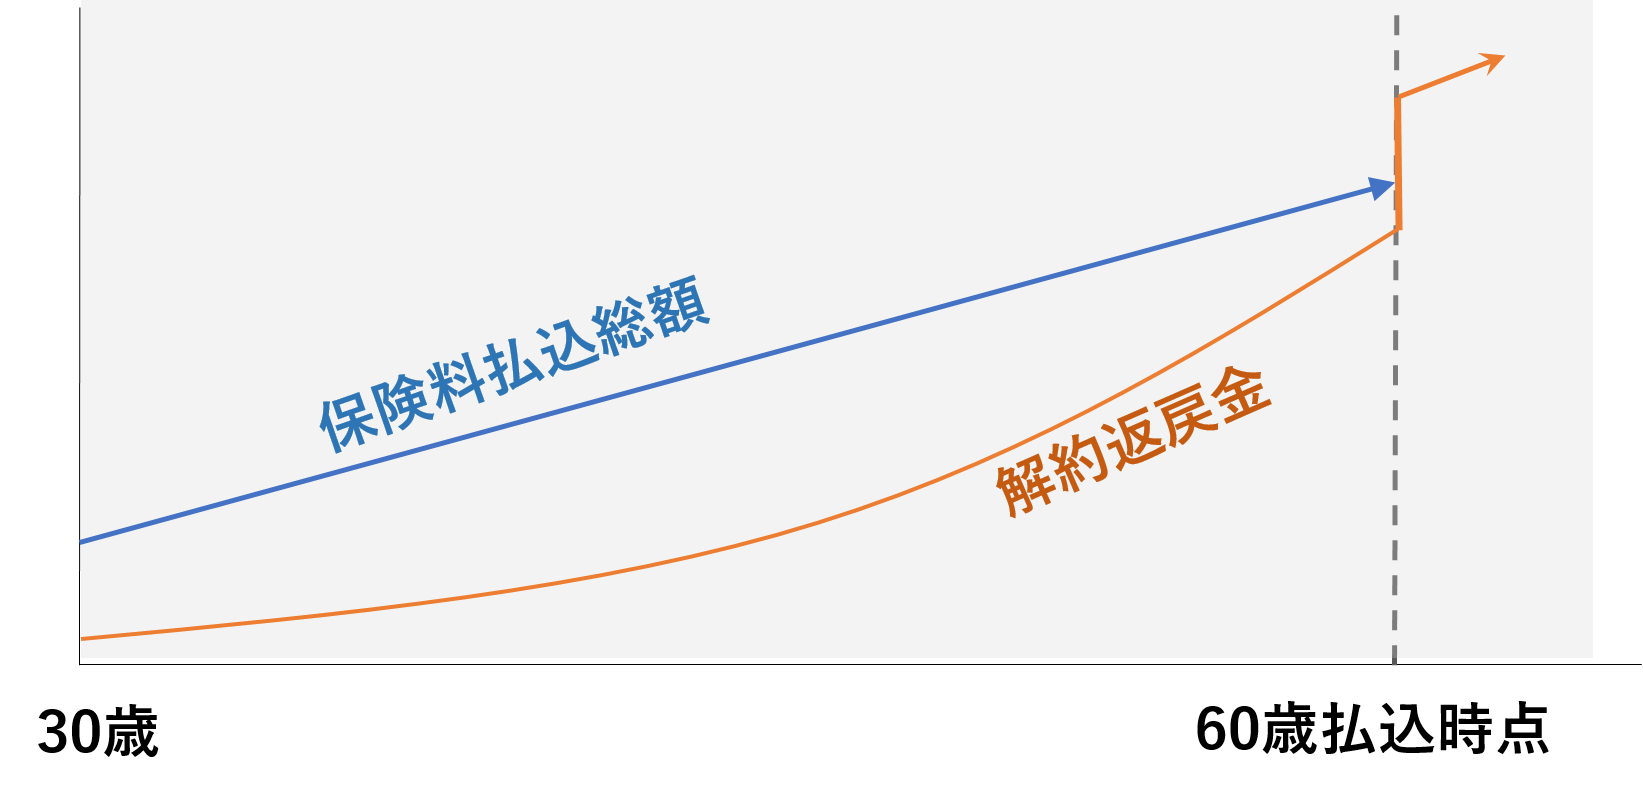
その代わり積み立て型では、仮に満期前に解約しても返戻金が支払われます。
また仮に満期時点で解約すると、支払った合計額約1,558万円に対して約1,720万円の返戻金が支払われるのです。
払い戻し率は約110%となり、銀行に預けておくよりずっと貯蓄性が高いですよね。
【積み立て型の解約返戻金イメージ】
それでは、どういう場合にどちらをえらぶとよいか、以下で解説していきます。
3.1.家族のために十分なお金を遺したいなら掛け捨てタイプがおすすめ
一家の家計を支える大黒柱がなくなったときに、家族が経済的に困らないようにするためには、掛け捨てタイプがおすすめです。
上記比較で示したように、同じ額の保険金を受け取るためには、積み立て型は保険料が飛躍的に高くなってしまいます。
そのため掛け捨て型にして、しっかりとした額の保障を確保するのがよいでしょう。
なお必要な保険金額は、収入やお子様の数、年齢などによって異なり、いろいろなポイントを押さえながら決めることが必要です。
くわしい内容は以下記事に掲載しておりますので、あわせて参考にしてください。
「生命保険の必要保障額|無駄をなくすために確認すべき4ステップ」
3.2.貯蓄性と整理費用を重視するなら積み立て型がおすすめ
それでは積み立て型をおすすめするのはどんなケースでしょうか。
まずはその高い貯蓄性を重視する場合です。上で説明したように積み立て型の生命保険は、銀行に預けておくよりもずっと貯蓄性が高いことが魅力です。
リタイアした後の老後に十分なお金を確保し、豊かな暮らしを過ごしたいということであれば積み立て型をおすすめします。
また積み立て型は、保障が一生涯続きます。そのため掛け捨て型でカバーしにくい高齢で亡くなった際には、葬儀費用などの「整理費用」も、積み立て型であれば確実に家族へ遺すことが可能です。
整理費用を遺したいのであれば、積み立て型の方が適しています。
4.掛け捨て型の生命保険の種類3つ
一口に掛け捨て型の生命保険といっても「定期保険」「収入保障保険」「逓減定期保険」の3つがあります。それぞれの特徴をおさえて、よりご自身の希望にあった保険をえらんで下さい。
4.1.あらかじめ決めた額を確実に受け取れる「定期保険」
定期保険は、掛け捨て型の生命保険では、もっともスタンダードなタイプの保険です。保険期間は、年数(10年満了・15年満了など)もしくは年齢(60歳満了・70歳満了など)で決めます。
そしてこの保険期間中であれば、あらかじめ決めた額の保険金を受け取ることができるのが定期保険です。
たとえば保険金を1,000万円に決めて契約したのであれば、契約1年目でも、契約満了の3日前でも同じ額を受け取ることができます。
4.2.保険金を給料のように毎月受け取れる「収入保障保険」
収入保障保険は、大黒柱が亡くなった場合に、遺された家族が給料のように毎月保険金を受け取れるタイプの保険です。
なお保険金額は加入時が最も高く、満了に近づくにつれ少なくなってきます。
これは大黒柱が早く亡くなったときの方が、子どもの教育費などで必要な保険金額が多くなるためです。
定期保険と比較すると、収入保障保険の方がより安い保険料で必要な保障を確保できる場合があります。
4.3.早く亡くなった方が支払われる保険金が多い「逓減定期保険」
逓減定期保険は、収入保障保険と同様に、早く亡くなったときの方が支払われる保険金額が高くなるタイプの保険です。
早く亡くなった場合の方が必要な保険金額が高くなるだろう、という考え方も収入保障型定期保険と同じです。また保険料も定期保険より安くなります。
収入保障保険との違いは、遺された家族が保険金を一括で受け取れる点です。ただその分、収入保障保険よりも保険料が高くなります。
まとめ
生命保険は掛け捨て型・積み立て型の2種類があり、それぞれどんな場合におすすめかが異なります。
掛け捨て型は遺された家族がまとまった保険金を受け取れるようにしたいときにおすすめです。
また積み立て型は、葬儀などの整理費用や、豊かな老後を過ごすためのお金を確保したいときに適しています。よりご自身の希望に近い方を選んで下さい。