遺族厚生年金、生涯受給から「5年で打ち切り」へ|2028年からの大改正を解説
「夫に万が一のことがあったら、遺族年金があるから、なんとか生活はしていけるはず…」これまで、多くのご家庭、特に専業主婦世帯の生活設計は、この公的なセーフティネットを前提に考えられてきたかもしれません。しかし、その常識が、今、根底から覆されようとしています。
2024年6月に年金制度改革関連法が成立し、会社員や公務員が加入する厚生年金の一部である「遺族厚生年金」の仕組みが、大幅に変更されることが決定しました。最大の変更点は、これまで原則として「生涯(終身)」受け取ることができた妻の遺族厚生年金が、将来的に「5年間」の有期給付へと短縮されることです。
この改正は、メディアで「妻の年金2,000万円削減」などと衝撃的に報じられましたが、全ての人にすぐに影響が出るわけではありません。影響を受ける世代と、そうでない世代が明確に分かれます。この記事では、なぜ遺族厚生年金が大きく変わることになったのか、その背景、そして新旧制度の具体的な違い、影響を受けるのは誰なのか、最後に、この大改正を受けて私たちがどのように備えるべきかについて、詳しく解説していきます。
1.なぜ今、遺族厚生年金が大改正されるのか?
今回の改正の背景には、現在の遺族厚生年金制度が、もはや現代の社会実態と合わなくなっている、という大きな問題があります。
時代遅れの「専業主婦モデル」
現行の遺族厚生年金制度は、「夫は会社員として外で働き、妻は家庭を守る専業主婦」という、昭和の家族モデルを前提に設計されています。そのため、制度の様々な面で、現代の価値観とは相容れない「不公平」が生じていました。
- 男女間の不平等:夫を亡くした妻は、比較的緩やかな条件で生涯にわたって遺族年金を受け取れるのに対し、妻を亡くした夫が遺族年金を受け取るための条件は極めて厳しく、ほとんどの場合、受給できませんでした。
- 共働き世帯への不利益:高収入の女性が亡くなっても、その夫は遺族年金を受け取れず、妻が払い続けてきた厚生年金保険料は、事実上「払い損」となっていました。また、夫を亡くした妻も、自身の年収が850万円以上あると、遺族年金は支給停止となります。
- 再婚の抑制:遺族年金は、受給者が再婚すると支給が停止されます。これが、残された配偶者の新たな人生の選択を、経済的に妨げる一因になっているとも指摘されていました。
今回の改正は、こうした不平等を是正し、共働き世帯が主流となった現代の社会構造に合わせ、より男女平等な制度へと転換することを、主な目的としています。
2.【結論】改正のポイントと影響を受ける人・受けない人
今回の改正は、非常に大きな変更ですが、影響が及ぶのは主にこれからの現役世代です。まず、結論から先に見ていきましょう。
最大の変更点:「終身給付」から「5年間の有期給付」へ
働き手である夫(または妻)が亡くなった際に、遺された配偶者が受け取る遺族厚生年金が、原則として「5年間」の有期給付となります。その代わり、これまで受給が難しかった夫や、高収入の妻も、性別や収入にかかわらず、5年間は受給できるようになります。
影響を受けるのは「現役世代」、特に37歳以下の女性
この新しい「5年ルール」は、2028年4月から、20年という長い年月をかけて段階的に導入されます。そして、その適用の対象となるのは、制度が切り替わり始める時点で40歳になる方からです。2025年現在から逆算すると、概ね「37歳以下」の女性が、将来、この新しいルールの下で遺族年金を受け取ることになります。
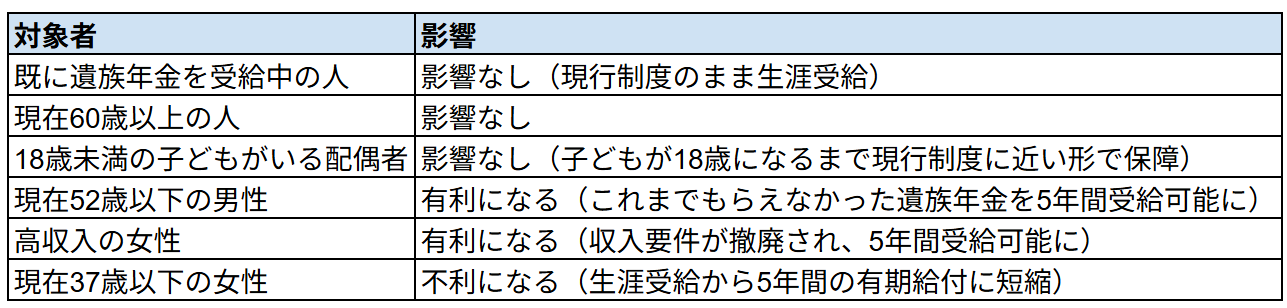
影響を受けない人・有利になる人
3.新旧制度を徹底比較!何がどう変わるのか?
では、具体的に制度はどのように変わるのでしょうか。現行制度と新制度の主な違いを、以下の表にまとめました。
【図表】遺族厚生年金新旧制度の比較
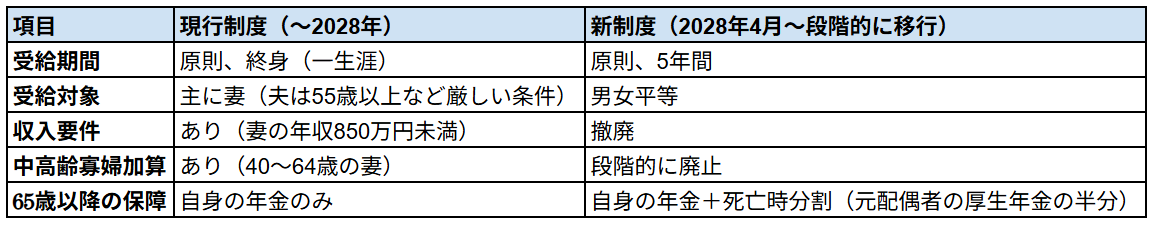
新たに導入される「死亡時分割」制度
新制度では、5年間の有期給付が終了した後、65歳以降の長期的な生活を支える仕組みとして、「死亡時分割」という制度が新たに導入されます。これは、離婚の際に厚生年金を分割する「離婚時分割」と考え方は同じです。
65歳になり、自身の老齢年金の受給が始まった際に、亡くなった配偶者が本来受け取るはずだった老齢厚生年金の一部(原則として2分の1)を、自身の年金に上乗せして、生涯にわたって受け取ることができるようになります。つまり、新制度は、
- ①遺族となってからの5年間は、手厚い「有期給付」で生活再建を支える
- ②65歳以降は、「死亡時分割」で長期的な生活を保障するという、二段階の仕組みに変わるのです。
4.改正がもたらす社会への影響と、私たちに求められる備え
この大改正は、単なる年金制度の変更に留まらず、私たちのライフプランや家族観そのものに、大きな影響を与える可能性があります。
変わる「社会の前提」
これまでの遺族年金は、「夫が亡くなっても、妻の生活は国が生涯支える」という、ある種の社会的なセーフティネットでした。しかし、新制度が示すメッセージは、明確に異なります。
「配偶者が亡くなった後、国が生活を支えるのは、自立するための準備期間である5年間です。その後は、ご自身の力で生計を立ててください。ただし、老後の年金については、亡くなった配偶者の貢献分も考慮します。」
これは、女性も結婚や出産でキャリアを中断することなく、経済的に自立し続けることが、社会の新たな前提となることを意味しています。
私たちに求められる備え
この変化を受けて、私たちは、これまでのライフプランを見直す必要に迫られます。
- 女性(特に現37歳以下の方):専業主婦になるという選択は、将来、万が一のことがあった場合に、経済的に非常に厳しい状況に陥るリスクを伴うことになります。出産や育児で一時的に仕事を離れる場合でも、社会復帰できるようなスキルやキャリアを、常に意識しておくことが重要になります。
- 男性:「結婚したら、妻には家庭に入ってほしい」という考え方は、もはや成り立たなくなるかもしれません。遺族年金が5年で打ち切られるという現実を踏まえれば、妻が働き続けられる環境を、夫婦で共に築いていくことが、家族全体のリスク管理として不可欠です。
まとめ
2028年度から段階的に始まる遺族厚生年金の改正は、日本の社会保障制度における、歴史的な転換点と言えるでしょう。その柱は、
- ①受給期間の「終身」から「5年間」への短縮
- ②受給資格の「男女平等化」
- ③長期保障としての「死亡時分割」の導入の3つです。
この変更の影響を直接受けるのは、2025年現在で37歳以下の女性と、52歳以下の男性です。これからの世代にとっては、配偶者に万が一のことがあった際の公的保障が、これまでとは全く異なるものになる、ということを、今から正しく認識しておく必要があります。
もはや、どちらか一方が家計を支えるという時代ではありません。夫婦それぞれが経済的に自立し、共に働き、共に支え合う。今回の年金改正は、私たち一人ひとりに対して、そのような新しい時代の家族観と、それに対応するための、より計画的な資産防衛・ライフプランニングを求めているのです。
この記事で解説した内容は、以下の動画で税理士がより詳しく解説しています。具体的な事例やさらに詳しい情報を知りたい場合に、参考にしてください。