株式の評価方法|株式の相続税対策に役立つ全知識まとめ
あなたは、経営している会社の株式の相続や事業承継の対策を立てるため、手始めに、株式の財産価値の評価方法を知りたいことだと思います。
大多数の会社の株式は、上場しておらず取引もされていないため、財産価値をどうやって評価するかが問題になります。
法令・通達に定められている株式の評価方法は、「純資産価額方式」「類似業種比準方式」「配当還元方式」の3種類です。これらはいずれも耳慣れない言葉で、調べてみるといかにもややこしそうな数式がたくさん出てきます。また、使い分け方も細かく定められていて、非常に複雑でわかりにくくなっています。
そこで、この記事では、株式の評価方法3種類について、それぞれどのようなケースでどの方法が使われるかということと、それぞれの方法の具体的な内容について、イメージしやすいように解きほぐし、分かりやすくお伝えします。
この記事の内容を理解すれば、ご自身の株式の価値がどのように評価されるのか分かり、相続税対策を組み立てていくのに役立つはずです。是非、最後までお付き合いください。
1.株式の評価方法が問題になるのは、未上場で取引もされていない株式
株式の財産価値の評価方法が問題になるのは、どのような場合でしょうか。
世の中の全ての株式は、必ず、以下のどれかにあてはまります。
- 上場株式
- 上場していないが取引相場がなんとなく分かる株式
- 上場しておらず取引もされていない株式
あなたが経営者または役員を務めていて会社の株式の多数を握っている場合、その株式は「3.上場しておらず取引もされていない株式」にあたります。そして、相続税の計算において株式の評価額が問題になるのは、もっぱらこのタイプなのです。
なぜかというと、「3.上場しておらず取引もされていない株式」は売り買いされること自体がまれなので、客観的な価格をつけることが非常に難しいからです。
なお、「1.上場株式」は、市場価格が客観的に明らかになっているので、それを評価額とすれば良いだけです。また、「2.上場していないが取引相場がなんとなく分かる株式」、これはたとえば上場準備をしている株式等ですが、取引相場をある程度客観的に計算することができるので、特に評価について問題は生じません。
2.株式の評価方法は3種類
2-1.評価額が高めに出る「原則的評価方法」2種類、低めに出る「特例的評価方法」1種類
「3.上場しておらず取引もされていない株式」について、法令で定められている株式の評価方法は、以下の3種類です。
〈原則的評価方法(高め)〉
- 純資産価額方式
- 類似業種比準方式
〈特例的評価方法(低め)〉
- 配当還元方式
「原則的」と「特例的」というのがそれぞれどういう意味なのかは後述します。また、3種類の評価方法の中身についても、割と複雑な話になってきますので、のちほど改めて分かりやすく説明することにします。
何よりも重要なのは、それぞれの使い方について、大まかなイメージを持っていただくことです。
ですので、ここではひとまず、「原則的評価方法」は評価額が高め、「特例的評価方法」は評価額が低めに出るとイメージしておいてください。
2-2.3種類の評価方法の大まかなイメージ
3種類の評価方法については、それぞれ、以下のような大まかなイメージを頭の片隅においてください。
〈原則的評価方法〉
- 純資産価額方式:非常に高い
- 類似業種比準方式:まあまあ高い
〈特例的評価方法〉
- 配当還元方式:低い
それぞれの評価方法の詳細は後で改めて説明しますが、今のところはこのようなイメージを持って読み進んでいただければ十分です。
3.評価方法3種類のそれぞれの使い分け方
3-1.会社への影響力が大きければ「原則的評価方法」、小さければ「特例的評価方法」
3-1-1.会社への影響力が大きい株主ほど、株式の評価額が高くなる
まず、会社の意思決定への影響力の強弱による区別です。
同じ会社の株式でも、それを持っている株主が会社に及ぼす影響力によって、財産価値の評価が違ってきます。
ここがなかなかイメージしにくいところだと思いますので、説明しておきます。
株式とは、ざっくりと言えば、会社の財産価値を細かく均等に分けたものです。
そして、会社の意思決定は、会社の組織構成により多少の違いがありますが、株主総会や取締役会・代表取締役が行います。
株主総会では、1株につき1議決権というのが原則なので、株式をたくさん持っている株主ほど、会社の意思決定への影響力が大きいといえます。
また、株主が役員を兼ねていれば、より一層、経営への発言権・影響力が大きいでしょう。
たとえば、株式を1000株発行している会社があったとします。
もしも、あなたが株式を900株(90%)持っていて、かつ代表取締役社長も務めている場合、会社の意思決定への影響力は絶対的と言えます。会社の命運を左右する立場で、会社の資産価値をほぼ完全に支配していると言ってよいでしょう。
逆に、たとえば1000株のうち1株(0.1%)しか持っていないし役員でもないのであれば、会社の意思決定への影響力は微々たるもので、会社から受ける利益としてはせいぜい、利益が出たら配当金を受け取るくらいと言ってよいでしょう。
この両者の株式について、財産価値を形式的に平等に評価すると、かえって不公平になってしまいます。
したがって、同じ会社の株式でも、会社に絶大な影響力のある株主が持っている株式と、ほとんど影響力のない株主が持っている株式とでは、財産価値が違うということになります。
〈会社の意思決定への影響力の大小による区別〉
- 会社の意思決定に一定程度の影響力がある株主の株式 → 「原則的評価方法」
- 会社の意思決定に及ぼす影響が非常に弱い株主の株式 → 「特例的評価方法」
3-1-2.株主の会社への影響力の大小は3パターンに分けて判断する
では、「原則的評価方法」と「特例的評価方法」の使い分け、つまり、株主の会社への影響力が大きいか小さいかは、どうやって判断することになっているでしょうか。
以下の3つのケースに分けて説明していきます。
〈同族株主がいる〉
- 株式の50%超を握る「同族関係者グループ」があるケース
- 株式の30%~50%を握る「同族関係者グループ」があるケース
〈同族株主がいない〉
- 株式の30%以上を握る「同族関係者グループ」がないケース
なお、ここで「同族関係者グループ」というのは、お互いに親密とみられる人の集団のことを言います。たとえば、近親者や、配偶者とその近親者などです。他にも、自分が経営している会社(法人)等も含まれます。1人だけで多数の株式を握っていなくても、親密な関係の人のグループがまとまって株式を握っていれば、会社に大きな影響力を持つことが多いので、「同族関係者グループ」と扱うのです。「同族関係者」の意味については法人税法施行令4条でこと細かに定められています。条文は非常に複雑で分かりにくいので、判断が微妙な場合には、税理士や弁護士等の専門家に相談することをお勧めします。
では、上の3つのケースのそれぞれについて、見ていきましょう。
3-1-2-1.株式の50%超を握る「同族関係者グループ」があるケース
株式の50%超を占める「同族関係者グループ」がいる場合、その他の株主は、たとえ1人で40%を超える株式を持っていても、多数決で負けます。できるのはせいぜい、株主総会の特別決議(2/3以上の多数決が必要)を阻止することくらいでしょう。しかも、そもそも特別決議が必要な事項は、定款変更等、非常に重要な事項に限られています。
したがって、株式の50%超を占める「同族関係者グループ」がいれば、それ以外の株主は会社への影響力を持つことは難しくなります。
そこで、株式の50%超を占める「同族関係者グループ」を「同族株主」と扱います。
そして、この「同族株主」がいる会社においては、個々の株主ごとの株式の評価方法については、以下の表のように考えます。
原則的評価方法で評価される流れは青の矢印、特例的評価方法(配当還元方式)で評価される流れは赤の矢印で示しています。
なお、「中心的な同族株主」は、本人と配偶者等の近しい親族等とで25%以上の議決権(≒株式数)を持っている株主をさします。
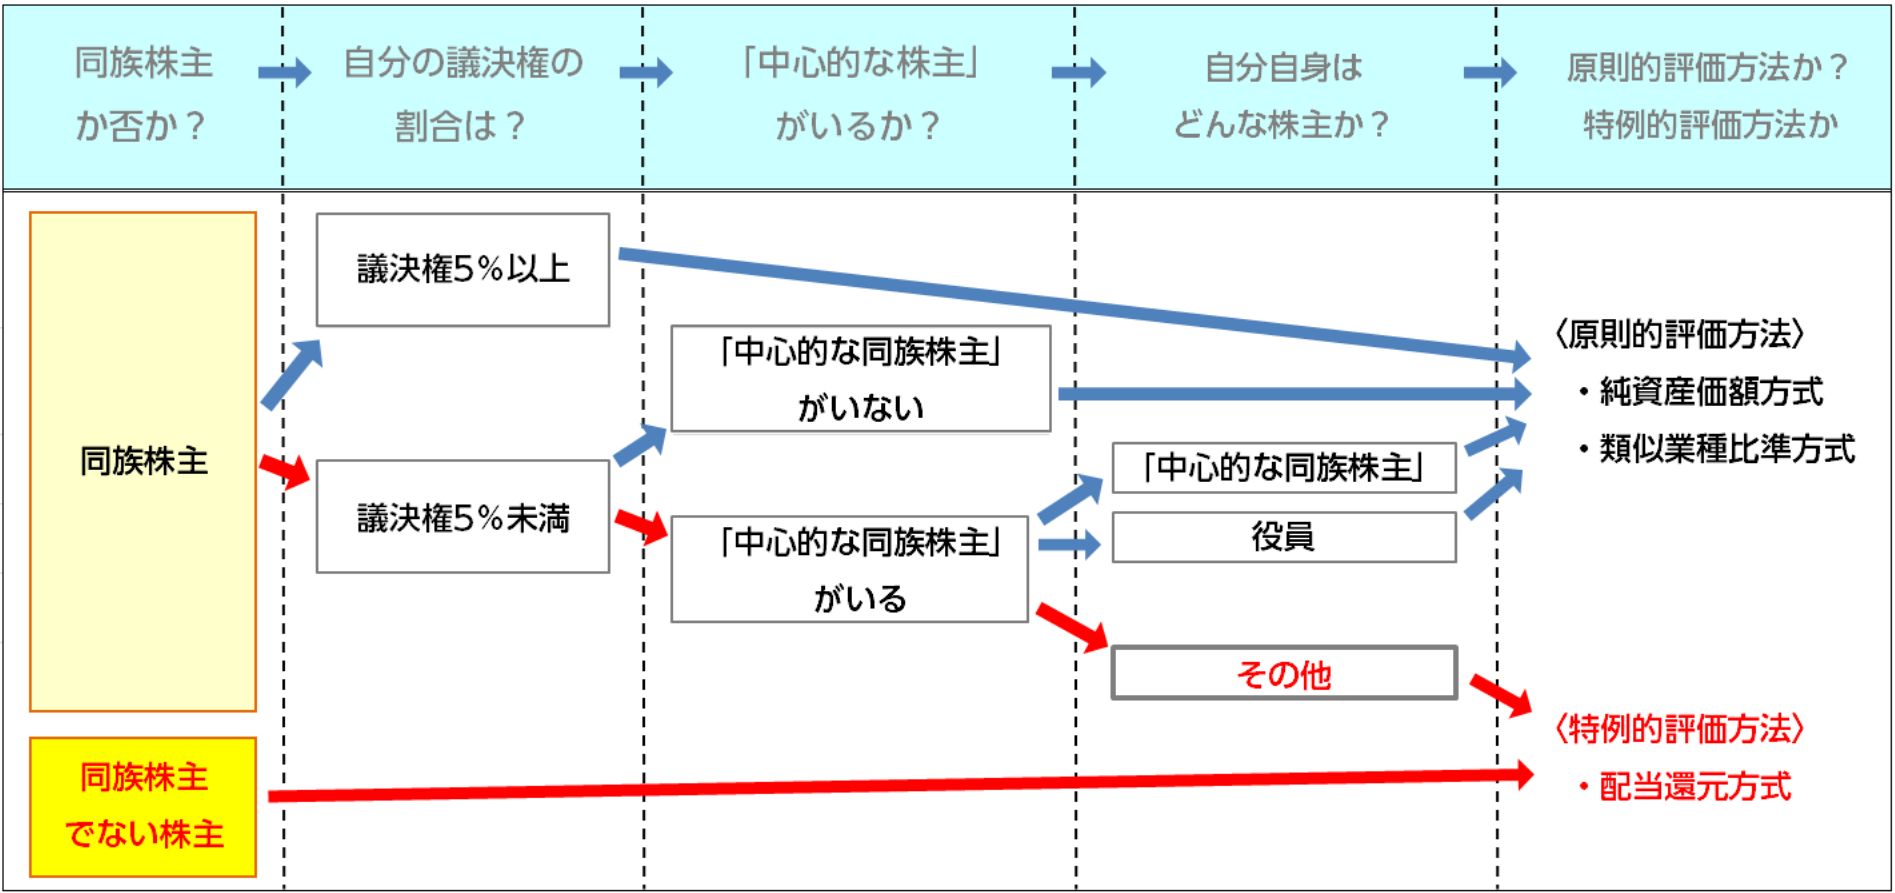
「原則的評価方法」は、基本的には「純資産価額方式」と「類似業種比準方式」の合わせ技です。どのように組み合わせるかは、会社の規模によって決まっているので、のちほど「3-2.『原則的評価方法』は会社の規模が小さいほど株式の評価額が高くなる」で説明します。
3-1-2-2.株式の30%~50%を占める「同族関係者グループ」がいるケース
株式の50%超を握る「同族関係者グループ」がない場合でも、30%~50%を占める「同族関係者グループ」があれば、そこにいる株主が「同族株主」になります。
「同族株主」の意味が、3-1-2-1.で述べたケースと違うことに注意が必要です。
なぜならば、上述したように、会社への影響力の大きさは、「株式の何%を握っているか」だけではなく、他の株主との関係で相対的に決まるからです。
50%超を握る同族関係者グループがなかったとしても、ちょうど50%を握っている同族関係者グループがあると、他の株主を1人抱き込むだけであっという間に50%超(過半数)に達することが可能です。
また、50%まではいかなくても、30%を握っていれば、50%超を握る株主・同族関係者グループがいない状況では、侮れない影響力を持つことになります。
そこで、株式の50%超を握る「同族関係者グループ」がいなくても、30%~50%を握る「同族関係者グループ」があれば、そこにいる株主を「同族株主」と扱います。
そして、そのような「同族株主」がいる会社においては、個々の株主ごとの株式の評価方法について、以下の表のように考えます。
原則的評価方法で評価される流れは青の矢印、特例的評価方法(配当還元方式)で評価される流れは赤の矢印で示しています。
「中心的な同族株主」は、本人と配偶者等の近しい親族等とで25%以上の議決権(≒株式数)を持っている株主をさします。
「原則的評価方法」は、基本的には「純資産価額方式」と「類似業種比準方式」の合わせ技です。どのように組み合わせるかは、会社の規模によって決まっているので、のちほど「3-2.『原則的評価方法』は会社の規模が小さいほど株式の評価額が高くなる」で説明します。
3-1-2-3.株式の30%以上を握る「同族関係者グループ」がないケース
株式の30%以上を握る「同族関係者グループ」がなくても、15%以上を握る人・グループがいると、その人・グループは、ある程度の影響力を持つことになります。
こう書くと、「15%しかないのにどうして?」とお思いになることと思います。
ここで、思い出していただきたいのですが、会社への影響力の大きさは、「株式の何%を握っているか」だけではなく、他の株主との関係で相対的に決まります。
あなたの株式の保有割合が15%でも、もし他に15%以上を握っている人・グループがいないならば、侮れない影響力を持つことになります。
なぜなら、株主総会は株主全員が出席する必要はなく、「定足数」をみたしていれば成立するからです。「定足数」とは、議決をするために最低限必要な議決権の数(参加者の株式数の合計)です。
株主総会の定足数は、原則として議決権の過半数です。しかし、これは、定款で引き下げることができます。そうすると、15%でも、総会参加者が少なければ、一定の影響力を持つ可能性があります。
なお、定足数を引き下げられる限度が決まっている場合があります。株主総会の議題が一定の重要な事項である場合、定足数は1/3、つまり約33.3%までしか引き下げられません。しかし、この場合でも15%を握っていると侮れない影響力があります。1/3(約33.3%)の過半数は約16.7%なので、あと1.7%を引き込めば多数決で勝てるようになるのです。
これらのことからすれば、30%以上を握るグループがない(=同族株主がいない)会社では、15%以上を握るグループは侮れない影響力を持つことになります。
逆に、15%以上を握るグループすらないならば、それぞれの株主がみんなばらばらで、まとまった影響力を持たないことになります(上場していない会社ではあまりないケースですが)。
したがって、「同族株主」がいないケースでは、個々の株主ごとの株式の評価方法について、以下の表のように考えます。
原則的評価方法で評価される流れは青の矢印、特例的評価方法(配当還元方式)で評価される流れは赤の矢印で示しています。
なお、「中心的な株主」は、ここでは、単独で10%以上の議決権(≒株式数)を持っている株主をさします。
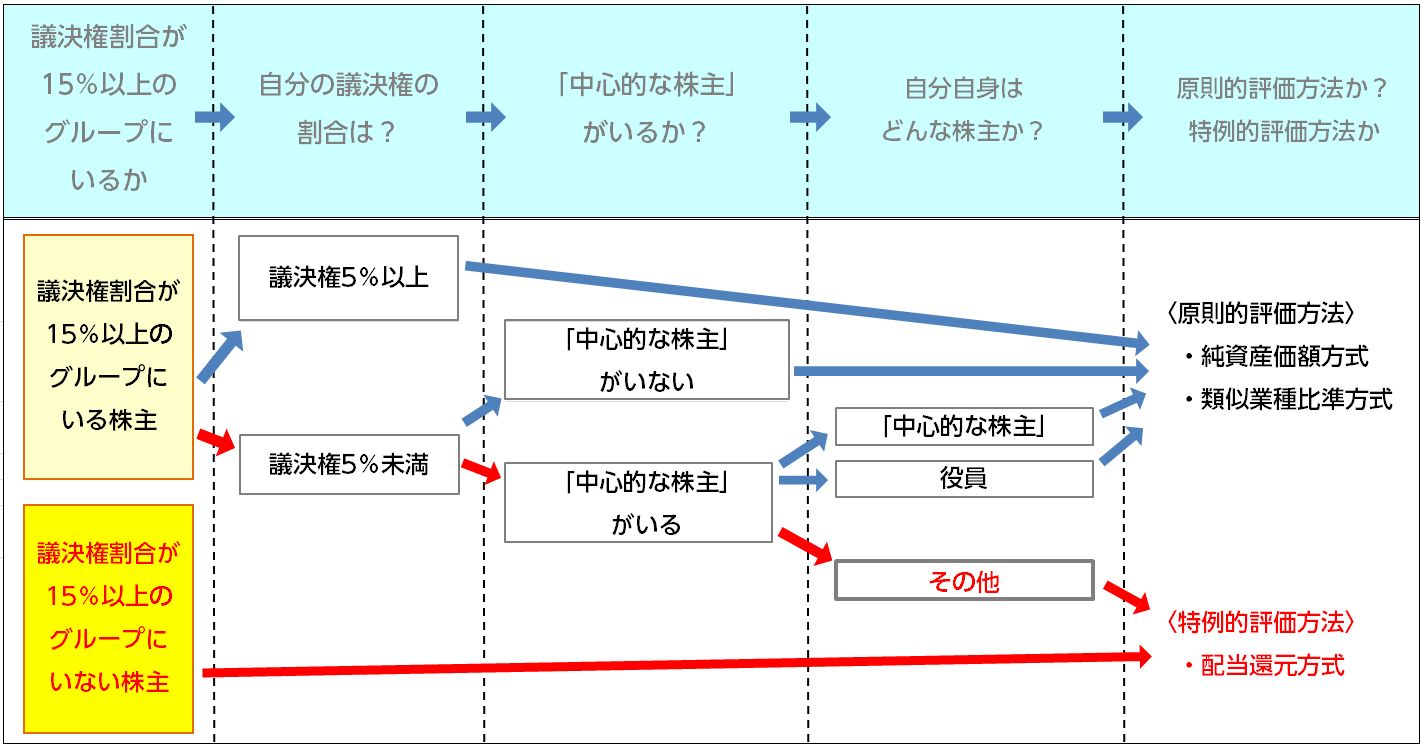
「原則的評価方法」は、基本的には「純資産価額方式」と「類似業種比準方式」の合わせ技です。どのように組み合わせるかは、会社の規模によって決まっているので、次の「3-2.『原則的評価方法』は会社の規模が小さいほど株式の評価額が高くなる」で説明します。
3-2.「原則的評価方法」は会社の規模が小さいほど株式の評価額が高くなる
3-2-1.会社の規模が小さいほど純資産価額方式が使われ、大きいほど類似業種比準方式が使われる
あなたが会社に対して一定の影響力を持っている場合には、あなたの株式の価値は「原則的評価方法」で評価されることになります。
そして、原則的評価方法は、以下の表の通り、「純資産価額方式」と「類似業種比準方式」の組み合わせで行います。
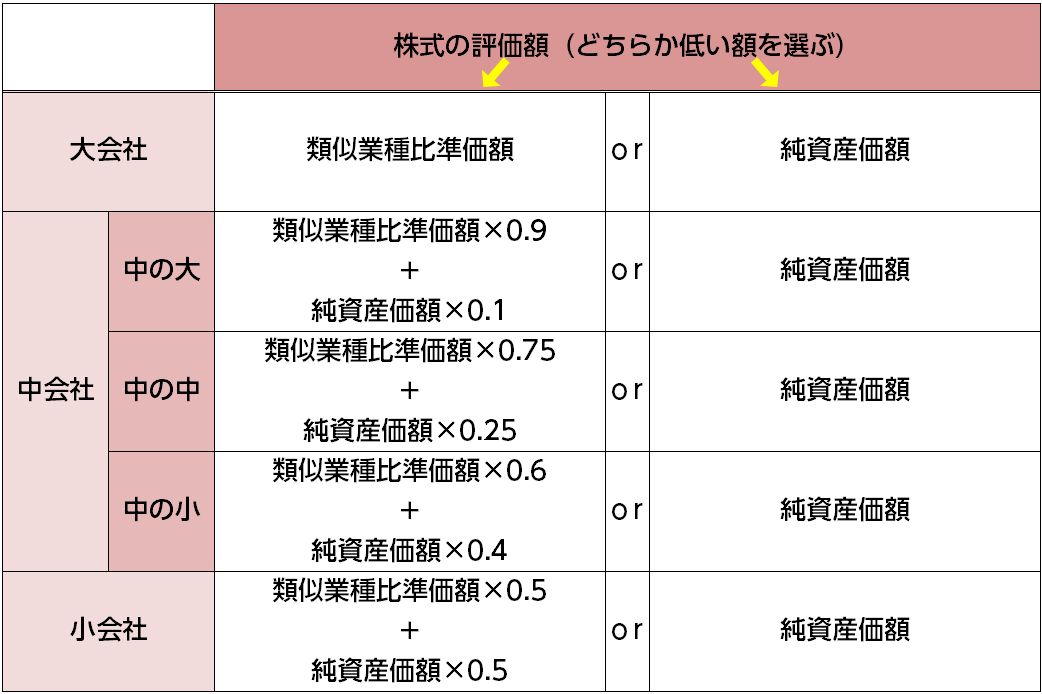
考え方の方向としては、まず、前提として、上述の通り、一般に「純資産価額方式」の方が「類似業種比準方式」よりも評価額が高く出る傾向があります。また、会社への影響力が大きい株主が持っている株式は、その分、財産価値が大きいと考えられるので、影響力が大きければ大きいほど、純資産価額方式の出番が多くなっていくということになります。
そして、会社の規模が小さくなるほど影響力が細部まで及ぶようになるので、純資産価額方式の役割が大きくなっていく傾向があります。
ただし、場合によっては、純資産価額方式の方が類似業種比準方式よりも評価額が低く出ることもありますので、そのような場合には純資産価額方式100%を選ぶことができます。
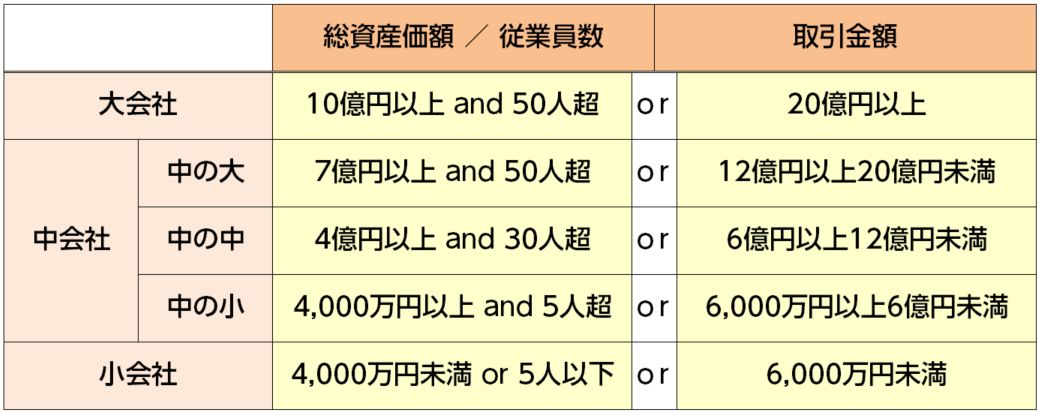
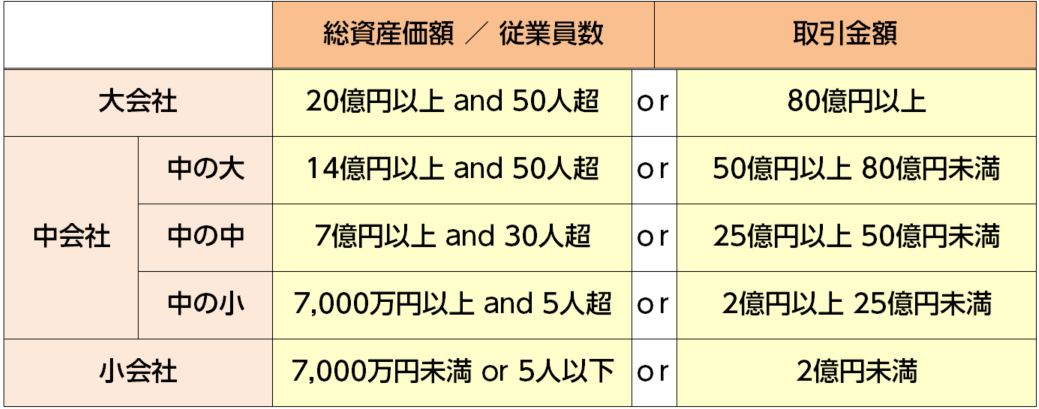
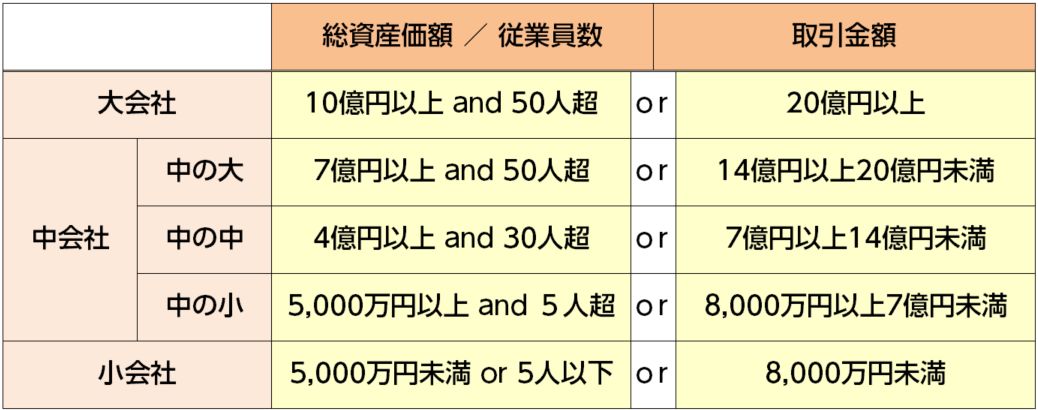
会社の規模の大・中・小は、業種によって違います。以下の通り、3タイプに分けられています。
ご自身の会社がどれにあたるのか、確認していただけたらと思います。
〈小売業・サービス業〉
〈卸売業〉
〈その他(小売業・サービス業・卸売業以外)〉
3-2-2.特殊な会社の株式は「純資産価額方式」100%で高く評価される
上述の通り、「原則的評価方法」は基本的に純資産価額方式と類似業種比準方式の組み合わせです。しかし、特殊な会社の株式については、会社の規模(小会社か中会社か大会社か)を問わず、必ず純資産価額方式で評価されることになります。
その特殊な会社とは、以下の5タイプです。
- 総資産額の50%以上を株式が占めている会社(株式保有特定会社)
- 総資産額の一定割合を土地が占めている会社(土地保有特定会社)
- 開業3年未満の会社
- 過去2期に利益・配当がなく、直前期の純資産がゼロの会社
- 開業前・休業中・清算中の会社
なぜならば、このような会社は、原則的評価方法で「純資産価額方式+類似業種比準方式」で評価すると、相続税が軽くなりすぎてしまうおそれがあるからです。
詳しくは、「純資産価額方式とは?自社株の相続税対策に必要な知識まとめ」をご覧ください。
3-2-3-1.総資産額の50%以上を株式が占めている会社(株式保有特定会社)
「総資産額の50%以上を株式が占めている会社」の株式は、純資産価額方式で評価されます。
なぜならば、経営者・役員個人が、自身の株式が純資産価額方式100%で評価されるのを防ぐため、別会社(株式保有特定会社)を設立して株式をそこに移し、「純資産価額方式+類似業種比準方式」の適用を受けようとすることが考えられるためです。
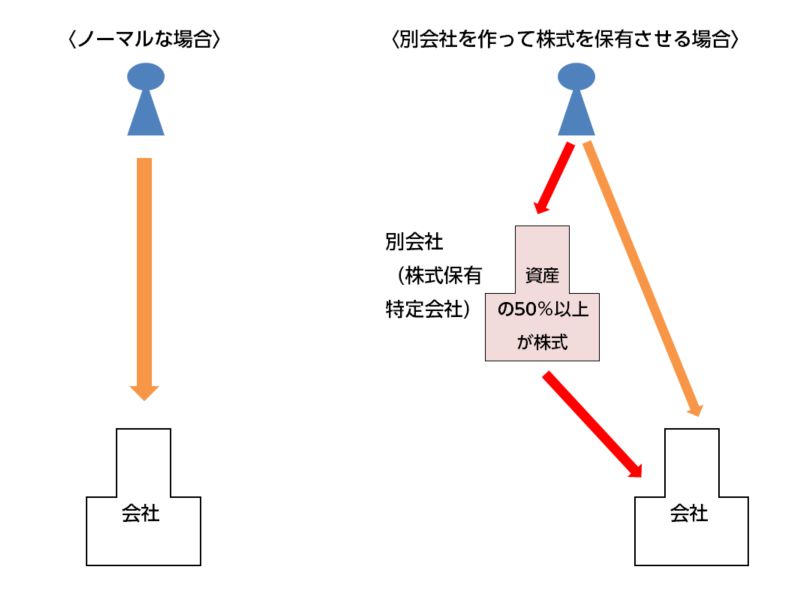
ただし、株式保有特定会社の財産を評価するのに、株式等の部分について純資産価額方式で評価し、それ以外の財産については会社の規模に応じて原則的評価方法どおりに評価するという方式をとることもできます(S1+S2方式と呼ばれます)。
3-2-3-2.総資産額の一定割合を土地が占めている会社(土地保有特定会社)
「総資産額の一定割合以上を土地が占めている会社」の株式は、純資産価額方式で評価されます。
なぜならば、土地は相続税評価額が市場価格よりも低くなります。そのため、会社が借入等をして土地を購入し、株式の評価額を下げようとすることに対処する必要があるからです。
「一定の割合」は、小会社・中会社であれば原則90%以上(例外あり)、大会社であれば70%以上となります。
3-2-3-3.開業3年未満の会社
開業3年未満の会社の株式は、純資産価額方式で評価されます。
これは、財産を持っている人が、節税目的で会社を設立し、評価額が低めに出る「類似業種比準方式」の適用を受けようとすることを防止するためです。
3-2-3-4.過去2期に利益が計上されず、配当もなく、直前期の純資産がゼロの会社
類似業種比準方式を使う場合、過去2期分の利益・配当を基に株式を評価します。
しかし、これだと、過去2期に利益が計上されておらず、株主への配当もしていない場合、評価額が不当に低く出てしまいます。
したがって、過去2期分の利益・配当がなく、直前期の純資産がゼロの会社の株式は、必ず純資産価額方式で評価されます。
3-2-3-5.開業前・休業中・清算中の会社
類似業種比準方式は、業種ごとの収益率等から株式の評価額を算定する方法なので、その業種の事業活動を行っている場合を前提としています。
しかし、開業前・休業中・清算中の会社は、事業活動を行っていないため、類似業種比準方式で評価する合理性がありません。
そこで、会社のナマの資産価値をとらえるために、必ず純資産価額方式で評価されます。
3-3.「配当還元方式」が相続・事業承継対策に使える2つのテクニック
配当還元方式は、会社の意思決定に対して影響力のない株主、言い換えれば、株主でいるメリットが配当金を受け取ることくらいしかない人の株式に用いられる評価方法です。
こう書くと、経営者の方は、「自社株の相続対策や事業承継に使えないじゃないか」とお思いになることでしょう。
しかし、実は、その点を逆手にとって、相続・事業承継対策をするテクニックが2つあります。
- 従業員持株会を作り、株式を売り渡して保有させる
- 同族でない役員が後継者なら、役員持株会を作り、株式を売り渡して保有させる
これらについて、簡単に要点だけを紹介しておきます。
3-3-1.従業員持株会を作り、株式を売り渡して保有させる
まず、従業員持株会を活用する方法です。
従業員持株会とは、従業員の団体を作り、株式を持たせるものです。
主な目的は従業員の福利厚生です。つまり、やる気を引き出すために、会社の業績が上がって利益が出たら従業員も配当金を受け取れるようにする制度です。
この従業員持株会は、大株主・経営者ではなく、その親族等でもありません。そのため、従業員持株会が持つ株式の価値は「特例的評価方法」つまり「配当還元方式」で評価されることになります。
したがって、たとえば、あなたの株式の評価額が、
- 原則的評価方法(純資産価額方式・類似業種比準方式)で評価すると1株200万円
- 配当還元方式で評価すると1株10万円
だった場合、あなたは、ご自身が持っていると1株200万円の株式を、従業員持株会に1株10万円で売り渡すことができます。
こうすると、200万円の財産が出ていき、10万円の現金が入ってくることになります。つまり、あなたが従業員持株会にご自身の株式を売って保有させれば、1株につき財産の評価額を190万円分減らすことができます。
ただし、リスクもあります。
従業員持株会は株主ですので、配当金を受け取るほかにも、株主としての権利があることを忘れてはなりません。それはたとえば、株主総会で議決に参加する権利や、計算書類を閲覧する権利等です。
これらの権利のうち、株主総会で議決に参加する権利は定款で制限することができますが、計算書類を閲覧する権利は制限できませんので、注意が必要です。
また、いったん従業員持株会の制度を作ったら、組織としてきちんと運営され続けないと、税金逃れと認定されてしまうリスクもあります。
これらの点に配慮して、十分な制度設計と、会社の体制整備と、従業員との信頼関係の構築を行えば、非常に有益な方法の一つです。
従業員持株会を事業承継に活用する方法についての詳細は、別の機会に改めてお伝えします。
3-3-2.同族でない役員が後継者なら、役員持株会を作り、株式を売り渡して保有させる
役員持株会は従業員持株会と似ています。
たとえば、親族でない従業員を役員に昇格させて後継者にしたい場合など、その役員が大株主・経営者でもその親族等でもない、つまり「同族関係者グループ」に属していないケースで使います。
活用法や問題点は、基本的に従業員持株会の場合と同じと考えていただければけっこうです。
4.株式の評価方法3種類それぞれの計算方法
ここまで、株式の3種類の評価方法、「純資産価額方式」「類似業種比準方式」「配当還元方式」について、それぞれ、評価額が高くなるか低くなるか、どのようなケースでどう使い分けるかについて説明してきました。
ここからは、それぞれの評価方法の内容について、詳しく見ていきましょう。
4-1.純資産価額方式|会社の財産価値全てが評価対象なので評価額が高い
純資産価額方式とは、簡単に言えば、会社の「純資産価額」を株式の数で割って算出する計算方法です。
イメージとしては、現時点で会社が仮に解散したとしたら、株主がいくらの財産を受け取れるのか、という視点です。その場合の会社の正味の財産の価額を「純資産価額」ととらえるのです。
この「純資産価額」というのは、会社の今あるプラスの財産(資産)からマイナスの財産(負債)を差し引いた額で、全ての売掛金等を回収し終えて、全ての借金や買掛金等を支払い終え、残った財産を売り払った後に、最終的に残る財産です。
もし今会社が解散すればこの「純資産価額」が株主に分配されるので、それを株式の価値ととらえるのです。
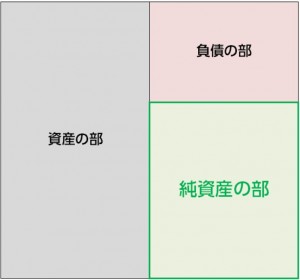
ここで、「純資産価額」というと、下図のような、貸借対照表の「純資産の部」を思い浮かべると思います。
「資産の部」-「負債の部」=「純資産の部」となっています。
しかし、純資産価額方式でいう「純資産価額」は、この貸借対照表上の「純資産の部」の総額とイコールではありません。
純資産価額方式の「純資産価額」は、「純資産の部」に記載されている内容を前提として、そこに、以下の2つのプロセスを加えて算出されます。
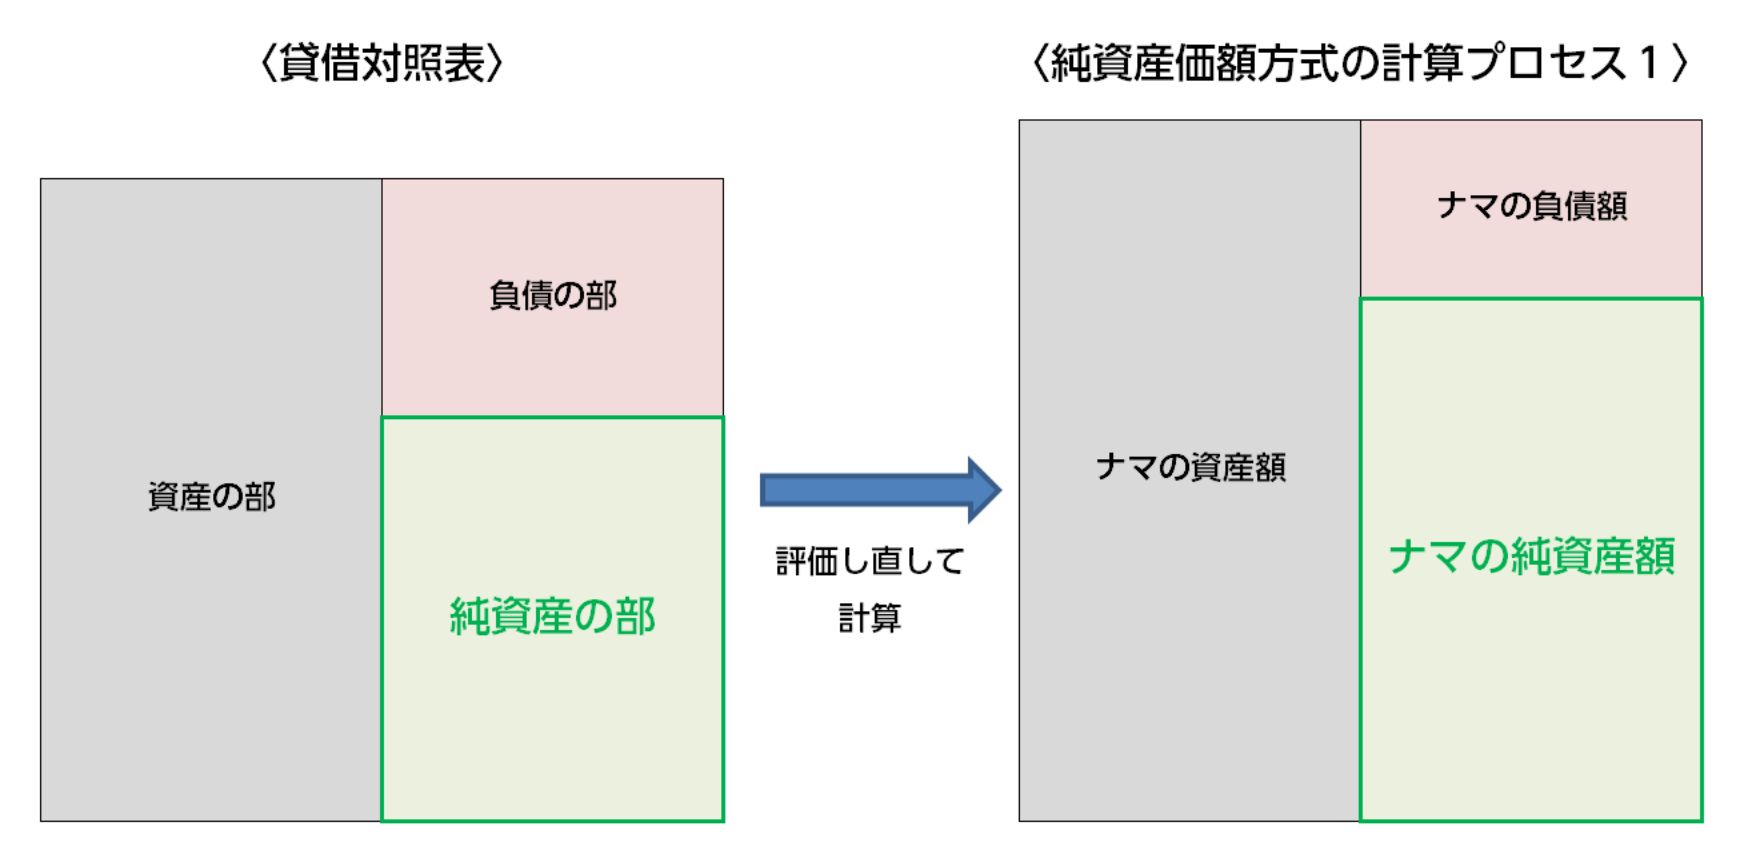
- 「資産の部」と「負債の部」の財産の価値を相続税法のルールで時価評価し直し、「ナマの純資産」の額を算出する
- 「ナマの純資産」の額から、「純資産の部」の総額との差額分にかかる法人税等の額を差し引く
字面だけだとなかなかイメージしにくいと思いますので、以下、それぞれのプロセスについて具体的に説明していきます。
4-1-1.「資産の部」と「負債の部」の財産の価値を相続税法のルールで時価評価し直し、「ナマの純資産」の額を算出する
税法は、基本的には、税金を課税する時点での財産の価値をとらえます(時価主義)。それが最も公平だからです。
しかし、貸借対照表上の「純資産の部」の総額は、それぞれの財産について現時点での正確な価値を反映しているとは言えません。というのは、「資産の部」と「負債の部」の項目はいずれも、取得価格、つまり手に入れた時点での価格が記載されているからです。たとえば、工場用の敷地を5,000万円で購入して、それが現在6,000万円になっていたとしても、貸借対照表の「資産の部」には5,000万円として記載されます。
これでは、現時点で同じ価値の財産でも、手に入れた時によって帳簿上の価格が変わってしまうことになり、税金を課税する上で不公平が生じてしまいます。
そこで、「資産の部」「負債の部」のそれぞれの財産について、相続税法のルールで時価評価し直し、「ナマの資産額」「ナマの負債額」を算出する必要があります。
そうして、それらの差額、つまり「ナマの純資産」を出します。
※イメージ
4-1-2.「ナマの純資産」の額から、「純資産の部」の総額との差額分にかかる法人税等の額を差し引く
上述のプロセスで「ナマの純資産」の額を算出すると、貸借対照表上の「純資産の部」の総額よりも高く出ることがあります。
ここでもう一度、「純資産価額」とは何かということをおさらいしておきます。
「純資産価額」というのは、会社の今あるプラスの財産(資産)からマイナスの財産(負債)を差し引いた額で、全ての売掛金等を回収し終えて、全ての借金や買掛金等を支払い終え、残った財産を売ってカネに換えた後に、最終的に残る財産です。
残った財産を売ってカネに換えると、「ナマの純資産」の額と「純資産の部」の額との差額が出ます。
本来ならば、「ナマの純資産」-「純資産の部」の額は会社の利益(益金)なので、そこから法人税等が持っていかれるはずです。したがって、その税金として差し引かれる部分の金額に相続税を課税するわけにはいきません。
そこで、まず、評価差額にかかる法人税等の分の金額を算出し、それを、「ナマの純資産」の額から差し引く必要があります。
なお、税率(法人税と住民税等を合計したもの)は37%として計算することになっています(平成28年5月時点)。
つまり、
「ナマの純資産」の額 - (「ナマの純資産」の額-「純資産の部」の額) × 37% = 純資産価額
ということになります。
そして最後に、株式の1株あたりの評価額は、
純資産価額 ÷ 株式数 = 評価額/1株
ということになります。
以上が、純資産価額方式による株式の評価額の計算方法です。
4-2.類似業種比準方式|同業種・同程度の会社の標準値で決めるので評価額が高くなりすぎない
類似業種比準方式は、自分の会社と、他の似たような業種・規模の標準的な会社とを比べて評価する評価方法です。
数式があり、どのような要素に着目して、どのように評価額を計算するのかが決まっているので、これから説明していきます。
その数式は以下の通りです。ご覧のとおり、いかにもややこしそうな見た目をしています。しかし、意味が分からなくても構いません。また、この式自体を覚える必要も全くありません。
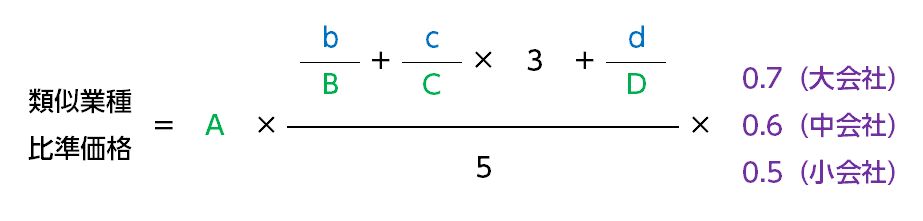
これからABCD、bcdのそれぞれの数値の意味と、大会社・中会社・小会社の区別について順を追って説明していきます。
順番にそれぞれの数値を出し、最後にこの数式に当てはめて計算していただければ大丈夫です。
4-2-1.ABCDの額|国税庁HPで同業種の標準的な会社の数値を確認する
まず、以下の数式のABCDの額について説明します。
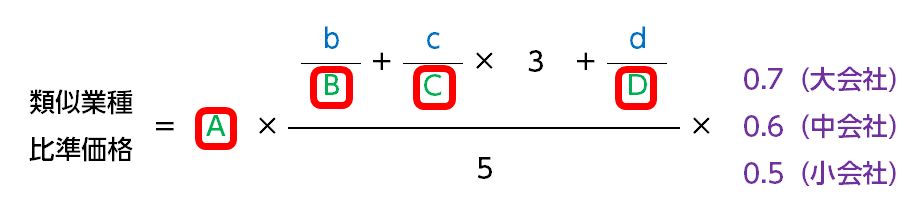
ABCDの額は、あなたの会社と同業種の「標準的な会社」の以下の数値です。
- A:株価
- B:配当金の額
- C:利益の額
- D:純資産の帳簿上の額
どのような会社を「標準的」とみなすかということですが、国税庁が定める「類似業種比準価額計算上の業種目及び業種目別株価等」(令和4年11・12月分)をご覧ください。
ここの「目次」で、たとえば「2.製造業のうち(1)食料品製造業(以下略)」をクリックしていただくと、以下のような表が掲載されています(リンク先と以下の図は平成27年分のものです)。
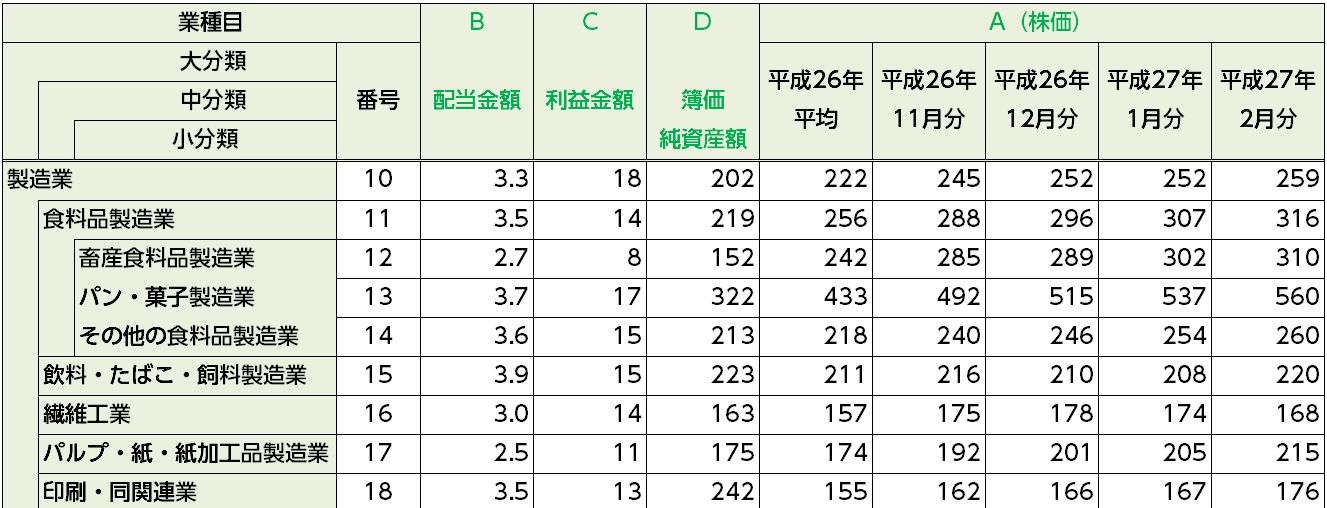
業種は「大分類→中分類→小分類」に細かく分けて記載されています。
したがって、まず、ご自身の会社がどの業種にあたるのかを判断して、それから、その業種のABCDの値を押さえていただければと思います。
自社の業種が「小分類」になければその上の「中分類」にあるか確認し、「中分類」にもなければその上の「大分類」ということになります。
4-2-2.bcdの額|自社の「1株あたり」の配当・利益・純資産の額を算出する
ABCDの値が分かったら、次に、数式のbcdの値について説明します。
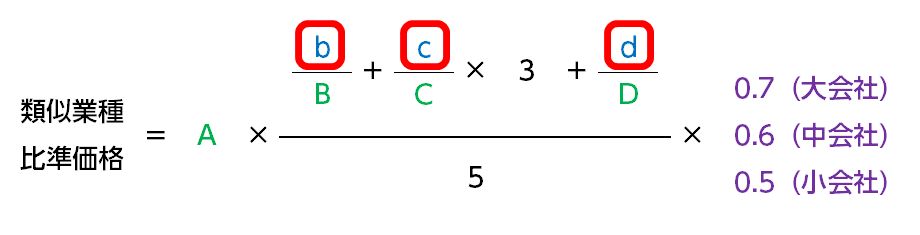
bcdはそれぞれ以下の数値です。
- b:「1株あたり」の配当金額(特別配当・記念配当等のイレギュラーなものは除く。直前2期中の平均)
- c:「1株あたり」の利益(益金-損金)の金額(直前2期分の平均or直前期分→いずれか低い方)
- d:「1株あたり」の純資産価額(直前期末)
ここで注意が必要なのは、「1株あたり」という言葉の意味です。
ふつう、「1株あたり」というと、その会社が実際に発行した株式の数で割ることをイメージすると思います。
しかし、ここでいう「1株あたり」は違います。実際に発行している株式の数で割るのではありません。
どんな会社でもいやおうなしに、
株式数=「資本金÷50円」(個)
とみなしてしまいます。そして、この「株式数」で割って「1株あたり」の数値を出すのです。
なぜこういうややこしいことをやらなければならないかというと、会社によって株式の数・価格がまちまちだからです。たとえば、資本金1,000万円であれば、100株発行することも、1,000株発行することもできてしまいます。
それなのに、もしも実際の株式の数で「1株あたり」の数値を出していいとなると、配当金・利益・純資産が全く同じ会社でもばらばらの数値が出てきてしまいます。これでは、上の数式が全く使いものになりません。
そこで、「1株あたり」の数値を算出するのに使う「株式数」を「資本金÷50円」ということに一律に決めているのです。
4-2-3.大会社・中会社・小会社の区別
数式の最後に、会社の規模に応じて以下の数字をかけます。
会社の規模によって、以下の通り、数式の最後にかける数が変わってきます。
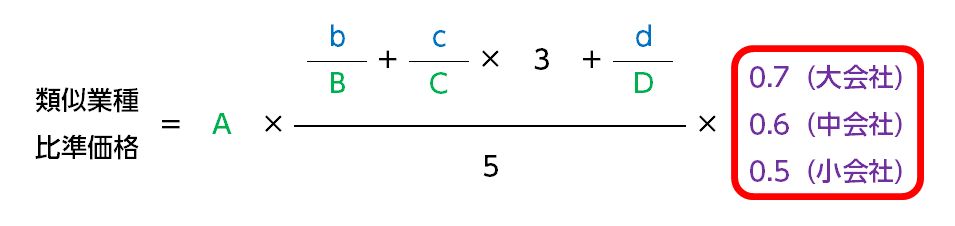
4-3.配当還元方式|「配当金」だけに着目するので評価額が低い
配当還元方式とは、簡単に言えば、現時点で株主に利益の分配(配当)を行うとしたらいくら出せるか(=配当還元価格)を計算する方法です。
会社の財産価値の全体を評価する方法(純資産価額方式)と違って、配当金という一部に注目するだけなので、評価額はかなり低く出ます。
配当還元価格は以下の数式で計算します。
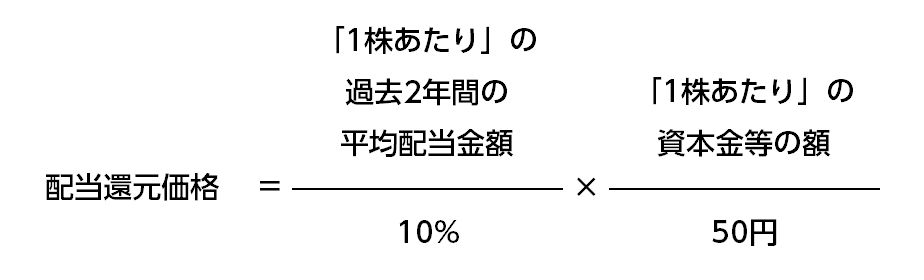
ここで注意が必要なのは、「1株あたり」という言葉の意味です。
「4-2-2.自社の『1株あたり』の配当・利益・純資産の額を算出する」でお伝えしたように、会社によって株式の数・価格がまちまちなので、実際にその会社が何株発行していようが、おかまいなしに、無理やり、
株式数=「資本金額÷50円」(個)
とみなしてしまいます。そして、この「株式数」を使って「1株あたり」の数値を出すのです。
なお、上の数式では、利益がなかったり配当がなかったりした場合はゼロになったりマイナスになったりします。そのような場合は、1株あたり2.5円と評価します。
また、配当還元方式で株式を評価すると、ほとんどの場合、評価額が「原則的評価方法」(純資産価額方式、類似業種比準方式)よりも低く出るのですが、ごくまれに「原則的評価方法」よりも高い評価額が出る可能性もないわけではありません。その場合は、「原則的評価方法」でいきます。
まとめ
株式の財産価値の評価方法について、どのようなケースでどの方法が使われるのか、そして、それぞれの評価方法はどのようなものなのか、説明してきました。
最も重要なのは、その株式の持ち主(株主)が、会社に対してどの程度の影響力を持っているかということです。
ある程度の影響力を持っている株主の株式は「原則的評価方法」、ほとんど影響力を持たない株主の株式は「特例的評価方法」で評価されます。
「原則的評価方法」は基本的に「純資産価額方式」と「類似業種比準方式」の2種類の組み合わせで、小さい会社ほど株主の影響力が細部まで及ぶので「純資産価額方式」の出番が多くなり、評価額が高めに出るようになっています。
一方、「特例的評価方法」すなわち「配当還元方式」は、経営者等、会社に対する影響力が大きい方が持っている株式の評価には使えません。しかし、そういう方でも、「従業員持株会」「役員持株会」を作って、「配当還元方式」で評価した低い金額で譲り渡して持たせることで、財産の総額を減らすことができ、相続税対策になります。