類似業種比準方式とは?株式の相続税対策に必要な知識まとめ
あなたは、株式の相続対策について調べていて、株式の財産価値の評価方法として「類似業種比準方式」というのがあることを知ったことと思います。
しかし、ややこしそうな数式が出てきて意味が分からなくなっていたり、他の「純資産価額方式」「配当還元方式」といった評価方法との使い分けが分からなかったりしているのではないでしょうか。
類似業種比準方式は、簡単に言うと、株式にかかる相続税が高くなりすぎないようにするための評価方法です。
というのは、本来、相続税を課す時は、その財産の評価は、その時の「ナマの資産価値」を見ることになっています。したがって、本来、株式の価値は、会社の「ナマの資産価値」によって決まるはずです。
しかし、会社の場合、資産が豊富にあったとしても、会社の業績、キャッシュフローの良し悪しは、それと別の問題です。また、よほどの大株主でも、会社の資産価値の全てを握っているとは言えないでしょう。
そのため、株式の価値を評価するのに会社の「ナマの資産価値」をストレートに反映させてしまうと、あなたから株式を相続する方の株式にかかる相続税が重くなりすぎることがあります。そうなると最悪の場合、会社自体が立ち行かなくなってしまうケースも出てくるでしょう。
そこで、株式の評価額が高くなりすぎないようにするために使われるのが、類似業種比準方式です。
この記事では、類似業種比準方式とはどのようなものか、どのような株式が対象となるのか、どう使われるのかについて説明します。ややこしいい計算式ですが、簡単に解説していきますので是非参考にしてください。
1. 類似業種比準方式とは
類似業種比準方式は、自分の会社と、他の似たような業種・規模の標準的な会社とを比べて評価する評価方法です。
数式があり、どのような要素に着目して、どのように評価額を計算するのかが決まっているので、これから説明していきます。
その数式は以下の通りです。ご覧のとおり、いかにもややこしそうな見た目をしています。しかし、安心してください。この数式の意味が分からなくても構いません。また、この数式自体を覚える必要も全くありません。
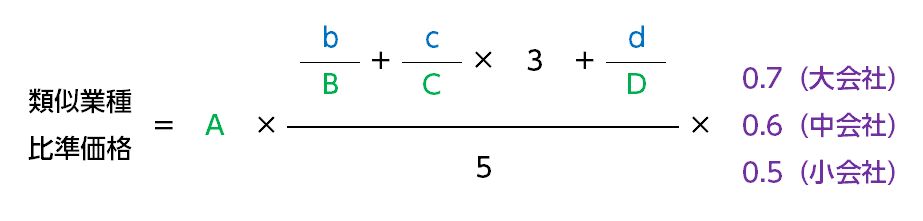
これからABCD、bcdのそれぞれの数値の意味と、大会社・中会社・小会社の区別について順を追って説明していきます。
順番にそれぞれの数値を出し、最後にこの数式に当てはめて計算していただければ大丈夫です。
1.1. ABCDの額|国税庁HPで同業種の標準的な会社の数値を確認する
まず、純資産価額方式の数式のABCDの額について説明します。
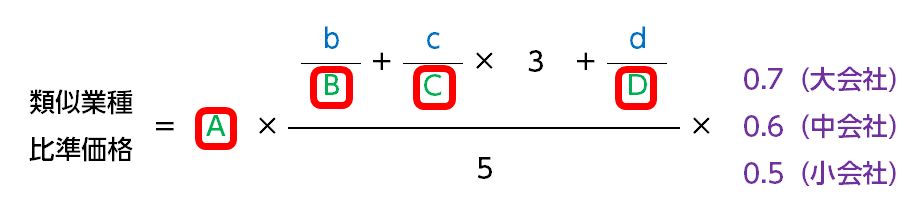
ABCDの額は、あなたの会社と同業種の「標準的な会社」の以下の数値です。
- A:株価
- B:配当金の額
- C:利益の額
- D:純資産の帳簿上の額
どのような会社を「標準的」とみなすかということですが、国税庁が定める「類似業種比準価額計算上の業種目及び業種目別株価等」(平成27年分)をご覧ください。
ここの「目次」で、たとえば「2.製造業のうち(1)食料品製造業(以下略)」をクリックしていただくと、以下のような表が掲載されています。
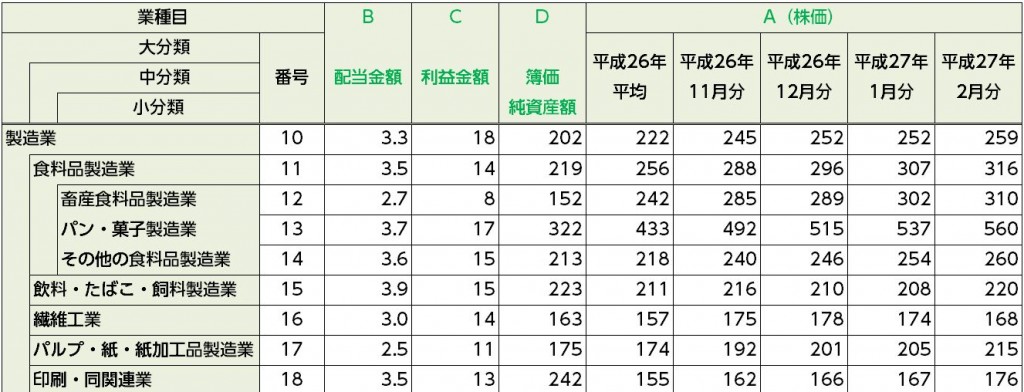
業種は「大分類→中分類→小分類」に細かく分けて記載されています。
したがって、まず、ご自身の会社がどの業種にあたるのかを判断して、それから、その業種のABCDの値を押さえていただければと思います。
自社の業種が「小分類」になければその上の「中分類」にあるか確認し、「中分類」にもなければその上の「大分類」ということになります。
1.2. bcdの額|自社の「1株あたり」の配当・利益・純資産の額を算出する
ABCDの値が分かったら、次に、数式のbcdの値について説明します。
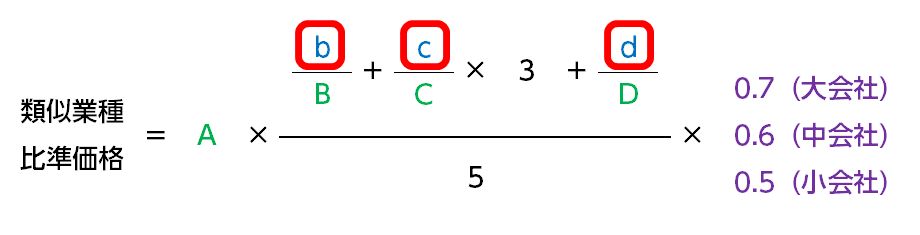
bcdはそれぞれ以下の数値です。
- b:「1株あたり」の配当金額(特別配当・記念配当等のイレギュラーなものは除く。直前2期中の平均)
- c:「1株あたり」の利益(益金-損金)の金額(直前2期分の平均or直前期分→いずれか低い方)
- d:「1株あたり」の純資産価額(直前期末)
ここで注意が必要なのは、「1株あたり」という言葉の意味です。
ふつう、「1株あたり」というと、その会社が実際に発行した株式の数で割ることをイメージすると思います。
しかし、ここでいう「1株あたり」は違います。実際に発行している株式の数で割るのではありません。
どんな会社でもいやおうなしに、
株式数=「資本金÷50円」(個)
とみなしてしまいます。そして、この「株式数」で割って「1株あたり」の数値を出すのです。
なぜこういうややこしいことをやらなければならないかというと、会社によって株式の数・価格がまちまちだからです。たとえば、資本金1,000万円であれば、100株発行することも、1,000株発行することもできてしまいます。
それなのに、もしも実際の株式の数で「1株あたり」の数値を出していいとなると、配当金・利益・純資産が全く同じ会社でもばらばらの数値が出てきてしまいます。これでは、上の数式が全く使いものになりません。
そこで、「1株あたり」の数値を算出するのに使う「株式数」を「資本金÷50円」ということに一律に決めているのです。
1.3. 大会社・中会社・小会社の区別
数式の最後に、会社の規模に応じて以下の数字をかけます。
会社の規模によって、以下の通り、数式の最後にかける数が変わってきます。
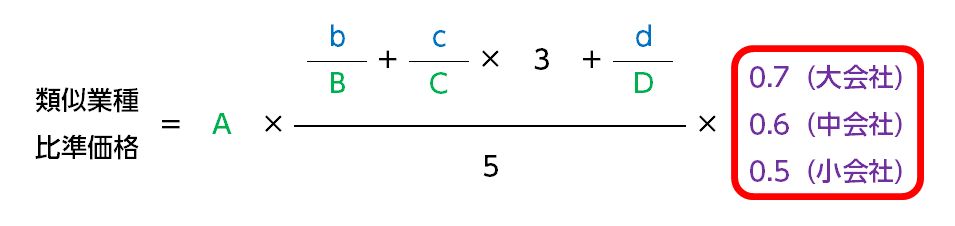
ご自身の会社が大会社、中会社、小会社のどれにあてはまるかということについては、そもそも類似業種比準方式がどういうケースで適用使われるのかという話がからんできます。
したがって、次に、類似業種比準方式の対象となるのはどのような株主・株式なのか、どのように使われるのか、といったことについて、詳しく説明していきます。そしてその中で、大会社、中会社、小会社の区別についても説明します。
2. 類似業種比準方式が使われるのはどのようなケースか
2.1. 類似業種比準方式は会社に一定の影響力がある株主が持つ株式に使われる
2.1.1. 類似業種比準方式は未上場でかつ取引されていない株式の評価方法の一つ
まず、純資産価額方式がどのような株式に使われるかを整理しておきます。
株式は必ず、以下の3通りに分けることができます
- 上場株式
- 上場していないが取引相場がなんとなく分かる株式
- 上場しておらず取引もされていない株式
あなたが経営者または役員を務めていて会社の株式の多数を握っている場合、その株式は「3.上場しておらず取引もされていない株式」にあたります。そして、相続税の計算において株式の評価額が問題になるのは、もっぱらこのタイプなのです。
なぜかというと、「3.上場しておらず取引もされていない株式」は売り買いされること自体がまれなので、客観的な価格をつけることが非常に難しいからです。
なお、「1.上場株式」は、市場価格が客観的に明らかになっているので、それを評価額とすれば良いだけです。また、「2.上場していないが取引相場がなんとなく分かる株式」、これはたとえば上場準備をしている株式等ですが、取引相場をある程度客観的に計算することができるので、特に評価について問題は生じません。
2.1.2. 類似業種比準方式は、純資産価額方式だと評価額が高くなりすぎる場合に使われる
「3. 上場しておらず取引もされていない株式」について、法令で定められている株式の評価方法は、以下の3種類です。
「原則的」と「特例的」というのがそれぞれどういう意味なのかは後述しますが、とりあえずここでは「原則的評価方法」は評価額が高め、「特例的評価方法」は評価額が低めに出るとイメージしておいてください。
〈原則的評価方法(高め)〉
- 純資産価額方式
- 類似業種比準方式
〈特例的評価方法(低め)〉
そして、原則的評価方法の中でも、類似業種比準方式は、「純資産価額方式」よりも評価額が低く出る傾向があります。
純資産価額方式は、簡単に言えば、会社の「ナマの資産価値」からストレートに株式の価値を評価する方法です。詳しくは「純資産価額方式とは?自社株の相続税対策に必要な知識まとめ」をご覧ください。
2.2. 類似業種比準方式を使うのは純資産価額方式100%だとかわいそうなケース
類似業種比準方式をどのように使うかについては、純資産価額方式法令と税務当局の解釈基準(通達)でこと細かに定められています。
類似業種比準方式については、
- 純資産価額方式100%で評価するとかわいそうなケース
で使われるということを理解しておいていただければと思います。
その観点から、類似業種比準方式がどのようなケースで使われるか整理すると、以下の通りになります。
- 会社の意思決定に一定の影響力があるならば類似業種比準方式が使われる
- 会社の規模が大きいほど類似業種比準方式が使われる
- 特殊な会社の株式には類似業種比準方式は使われない(純資産価額方式100%)
以下、それぞれについて、説明していきます。
2.2.1. 会社の意思決定に一定の影響力がある場合
まず、会社の意思決定への影響力の強弱による区別です。
同じ会社の株式でも、それを持っている株主が会社に及ぼす影響力によって、財産価値の評価が違ってきます。
ここがなかなかイメージしにくいところだと思いますので、説明しておきます。
株式とは、ざっくりと言えば、会社の財産価値を細かく均等に分けたものです。
そして、会社の意思決定は、会社の組織構成により多少の違いがありますが、株主総会や取締役会・代表取締役が行います。
株主総会では、1株につき1議決権というのが原則なので、株式をたくさん持っている株主ほど、会社の意思決定への影響力が大きいといえます。
また、株主が役員を兼ねていれば、より一層、経営への発言権・影響力が大きいでしょう。
たとえば、株式を1000株発行している会社があったとします。
もしも、あなたが株式を900株(90%)持っていて、かつ代表取締役社長も務めている場合、会社の意思決定への影響力は絶対的と言えます。会社の命運を左右する立場で、会社の資産価値をほぼ完全に支配していると言ってよいでしょう。
逆に、たとえば1000株のうち1株(0.1%)しか持っていないし役員でもないのであれば、会社の意思決定への影響力は微々たるもので、会社から受ける利益としてはせいぜい、利益が出たら配当金を受け取るくらいと言ってよいでしょう。
この両者の株式について、財産価値を形式的に平等に評価すると、かえって不公平になってしまいます。
したがって、同じ会社の株式でも、会社に絶大な影響力のある株主が持っている株式と、ほとんど影響力のない株主が持っている株式とでは、財産価値が違うということになります。
〈会社の意思決定への影響力の強弱による区別〉
- 会社の意思決定に一定程度の影響力がある株主の株式 → 「原則的評価方法」
- 会社の意思決定に及ぼす影響が非常に弱い株主の株式 → 「特例的評価方法」
「一定程度の影響力がある」というのがどういう場合なのかは、詳しくは「株式の評価方法|株式の相続税対策に役立つ全知識まとめ」をご覧ください。
ここでは、あなたが経営者や役員で、ある程度の数の株式を握っているのであれば、「一定程度の影響力」があると言え、「原則的評価方法」で評価されるということだけイメージしておいてください。
〈原則的評価方法(高め)〉
- 純資産価額方式
- 類似業種比準方式
これに対し、あなたが1株しか持っていないなど、会社の意思決定に及ぼす影響が非常に弱いのであれば、「特例的評価方法」ということになります。
〈特例的評価方法(低め)〉
2.2.2. 会社の規模が大きいほど純資産価額方式が使われる
あなたが会社に対して一定の影響力を持っている場合には、あなたの株式の価値は「原則的評価方法」で評価されることになります。
そして、原則的評価方法は、以下の表の通り、「純資産価額方式」と「類似業種比準方式」の組み合わせで行います。
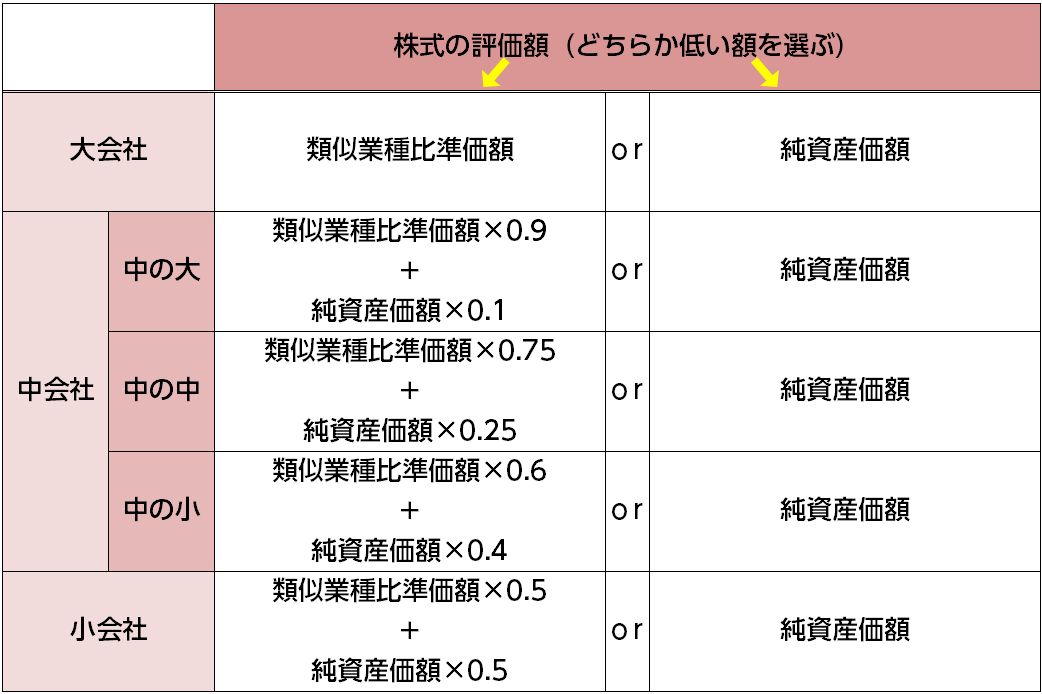
考え方の方向としては、まず、前提として、上述の通り、一般に「純資産価額方式」の方が「類似業種比準方式」よりも評価額が高く出る傾向があります。また、会社への影響力が大きい株主が持っている株式は、その分、財産価値が大きいと考えられるので、影響力が大きければ大きいほど、純資産価額方式の出番が多くなっていくということになります。
そして、会社の規模が小さくなるほど影響力が細部まで及ぶようになるので、純資産価額方式の役割が大きくなっていく傾向があります。
ただし、場合によっては、純資産価額方式の方が類似業種比準方式よりも評価額が低く出ることもありますので、そのような場合には純資産価額方式100%を選ぶことができます。
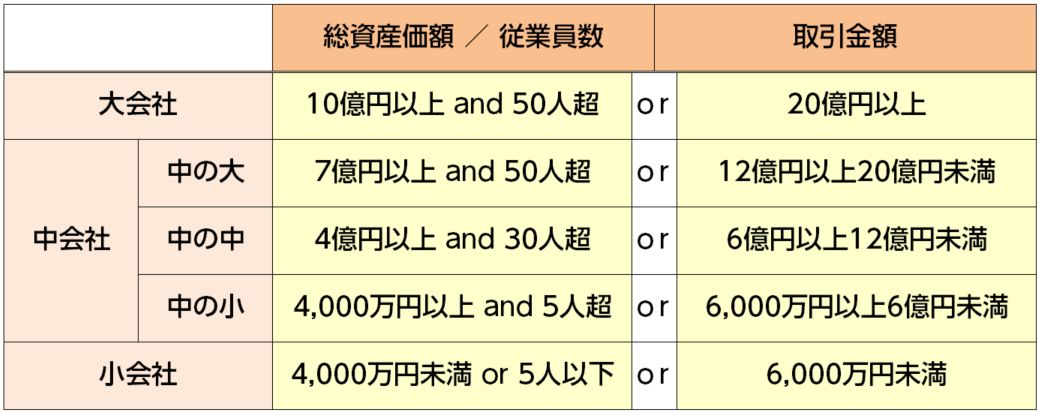
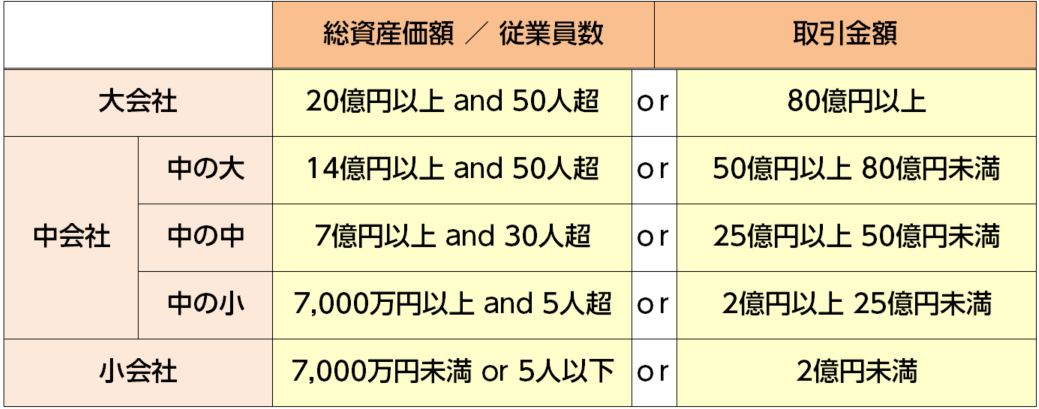
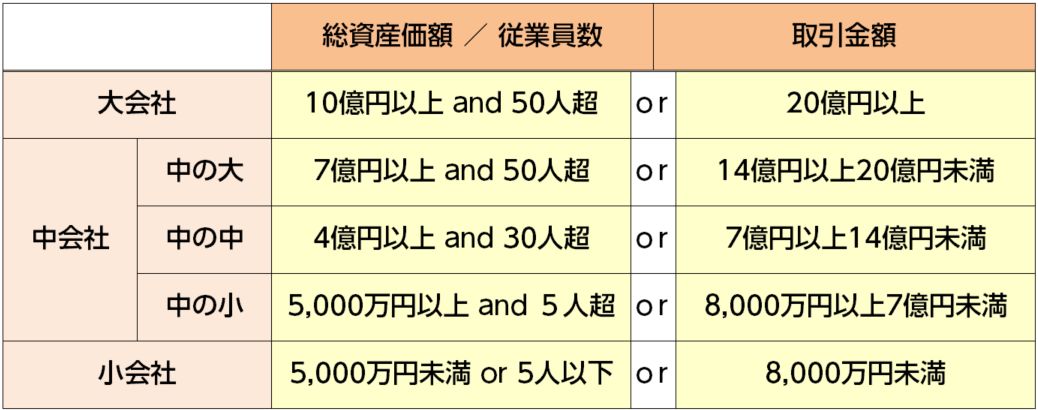
会社の規模の大・中・小は、業種によって違います。
従業員数が100名以上ならば全て大会社になりますが、従業員100名未満の場合は、以下の通り、3タイプに分けられています。
ご自身の株式がどれにあたるのか、確認していただけたらと思います。
〈小売業・サービス業〉 ※従業員数が100名以上なら大会社
〈卸売業〉 ※従業員数が100名以上なら大会社
〈その他(小売業・サービス業・卸売業以外)〉 ※従業員数が100名以上なら大会社
2.2.3. 特殊な会社の株式には類似業種比準方式の出番はない
上では「原則的評価方法」における純資産価額方式について述べてきましたが、特殊な会社の株式については、類似業種比準方式の出る幕はありません。会社の規模(小会社か中会社か大会社か)を問わず、必ず純資産価額方式で評価されることになります。
その特殊な会社とは、以下の5タイプです。
- 総資産額の50%以上を株式が占めている会社(株式保有特定会社)
- 総資産額の一定割合を土地が占めている会社(土地保有特定会社)
- 開業3年未満の会社
- 過去2期に利益・配当がなく、直前期の純資産がゼロの会社
- 開業前・休業中・清算中の会社
なぜならば、このような会社は、原則的評価方法で「純資産価額方式+類似業種比準方式」で評価すると、相続税が軽くなりすぎてしまうおそれがあるからです。
詳しくは、「純資産価額方式とは?自社株の相続税対策に必要な知識まとめ」をご覧ください。
まとめ
類似業種比準方式は、自分の会社と、他の似たような業種・規模の標準的な会社とを比べて評価する評価方法です。
使用されるケースは、会社のナマの資産価値からストレートに株式を評価する方法(純資産価額方式)だと相続税が重くなりすぎてしまうケースです。
法令・通達は、そういったケースを類型化して、類似業種比準方式がどのようなケースでどの程度使われるか、きめ細かに定めています。類似業種比準方式の数式はややこしいですが、3つの段階に整理して、順を追って計算するようにしていただければと思います。