生前贈与でかかる税金は高い?節税が可能な3つのケース解説
生前贈与をした場合、贈与税がとられ、相続税より高くつく場合が多くなっています。
ただし、上手に使うと、かえって節税できることもあります。
ここでは、生前贈与で税金を節税できる3つのケースについて解説しています。
贈与・相続したい財産が手元にある場合は、生前贈与をえらぶか否かで大幅な節税効果が見込めることもあるので、あらかじめ検討しておきたいところです。
1.生前贈与は相続税と比べ基本的に税金が高い
生前贈与とは、言葉の通り「生きている間に財産を誰かに譲ること」です。
亡くなった後に財産を家族などが受け取る相続とは、反対の概念といえば分かりやすいでしょうか。
相続の際には「相続税」、生前贈与では「贈与税」と呼ばれる税金がかかります。
そして一般的に、贈与税は相続税よりも高くなっています。
実際にどのくらいの差があるか、税率の差でみてみましょう。
以下、贈与税は20歳以上の親族へ贈与する場合を掲載しています。(それ以外の場合の贈与税は、さらに高くなります。)
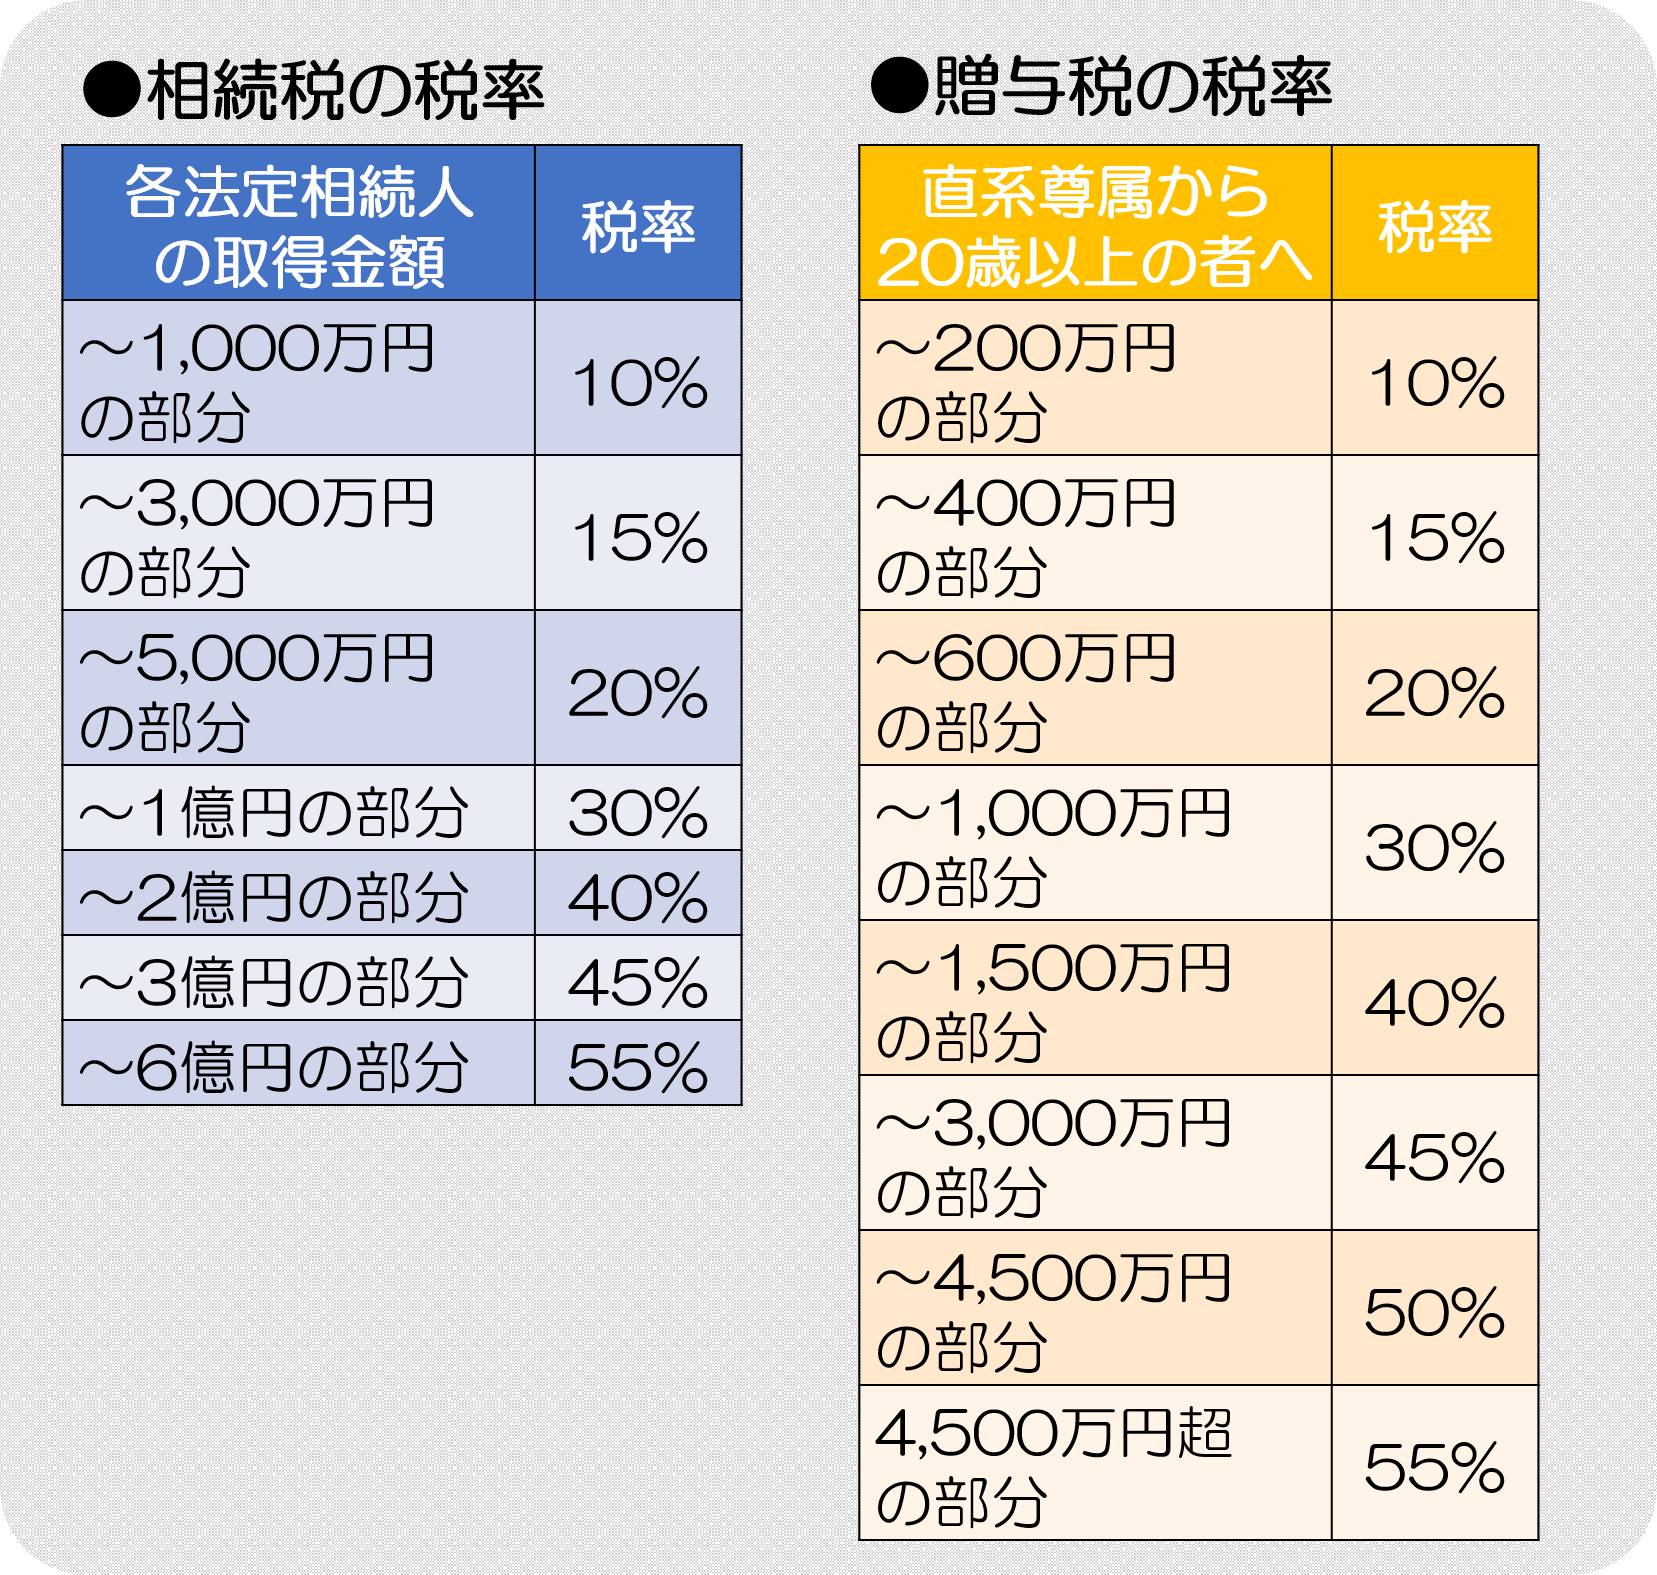
※いずれも2019年1月時点での税率です。
いかがでしょうか。
一目で贈与税の方が高いことがわかると思います。
さらに相続税には、以下のような贈与税より手厚い基礎控除があります。
3,000万円+600万円×法定相続人数
「法定相続人」とは民法上定められた財産を受け継ぐべき人のことを指し、配偶者や子ども、兄弟などが該当します。
くわしくは「法定相続分とは?相続対策に欠かせない3つの基礎知識」をご覧ください。
たとえば父親の財産を受け継ぐべき法定相続人として、配偶者である母親と子ども2人がいれば、基礎控除の額は「3,000万円+600万円×3(人)=4,800万円となります。
つまりこの場合は、相続する財産の合計が4,800円以下であれば、結果的に相続税はかからないということです。
たいして贈与税の基礎控除額は1年間に110万円までとなっています。
1-1,相続税より贈与税の方が高い理由
贈与税が高い理由は、この税金が設けられた背景をみるとよくわかります。
相続税だけだと、亡くなる前に手元の財産を誰かにゆずってしまえば税金がかからなくなってしまいます。
逆に生前に財産を一切贈与しなければ、相続税だけがかかってしまい不公平です。
そこで贈与税を相続税より高くすることによって、相続税逃れや不公平を防いでいるわけです。
2.生前贈与を節税できる3つのケース
贈与税が相続税より高いとはいえ、必ず上の表の税率がまるまる発生するわけではありません。
生前贈与を節税できるケースとして、大きく分けて以下3つがあげられます。
- 基礎控除(暦年贈与)を活用するケース
- 相続時精算課税制度を使うケース
- 配偶者・子・孫にたいして一部の目的のための贈与を行うケース
以下1つずつ解説します。
2-1.基礎控除(暦年贈与)を活用するケース
贈与税の課税は1年(1月1日~12月31日まで)ごとに行われます。
その上で贈与税では、上でも述べたようにこの1年間ごとに110万円の基礎控除をうけることができます。
つまり毎年合計110万円までの贈与であれば非課税となり、申告の必要もないということです。
この仕組みを暦年贈与といいます。
たとえば、1年間で100万円ずつ親から子どもへ贈与し、それが10年継続すれば100万円×10(年間)= 1,000万円は非課税となり節税できるわけです。
仮に2人の子どもにそれぞれ100万円ずつ10年間贈与した場合は、100万円×2(人)×10年間 = 2,000万円が非課税となります。
控除額は、財産をもらう方に適用されるのです。
そのため、たとえば子どもが父と母それぞれから1年間に100万円(合計200万円)ずつ贈与されたとしても、その中で控除されるのは110万円まで(残り90万円は課税の対象)となります。
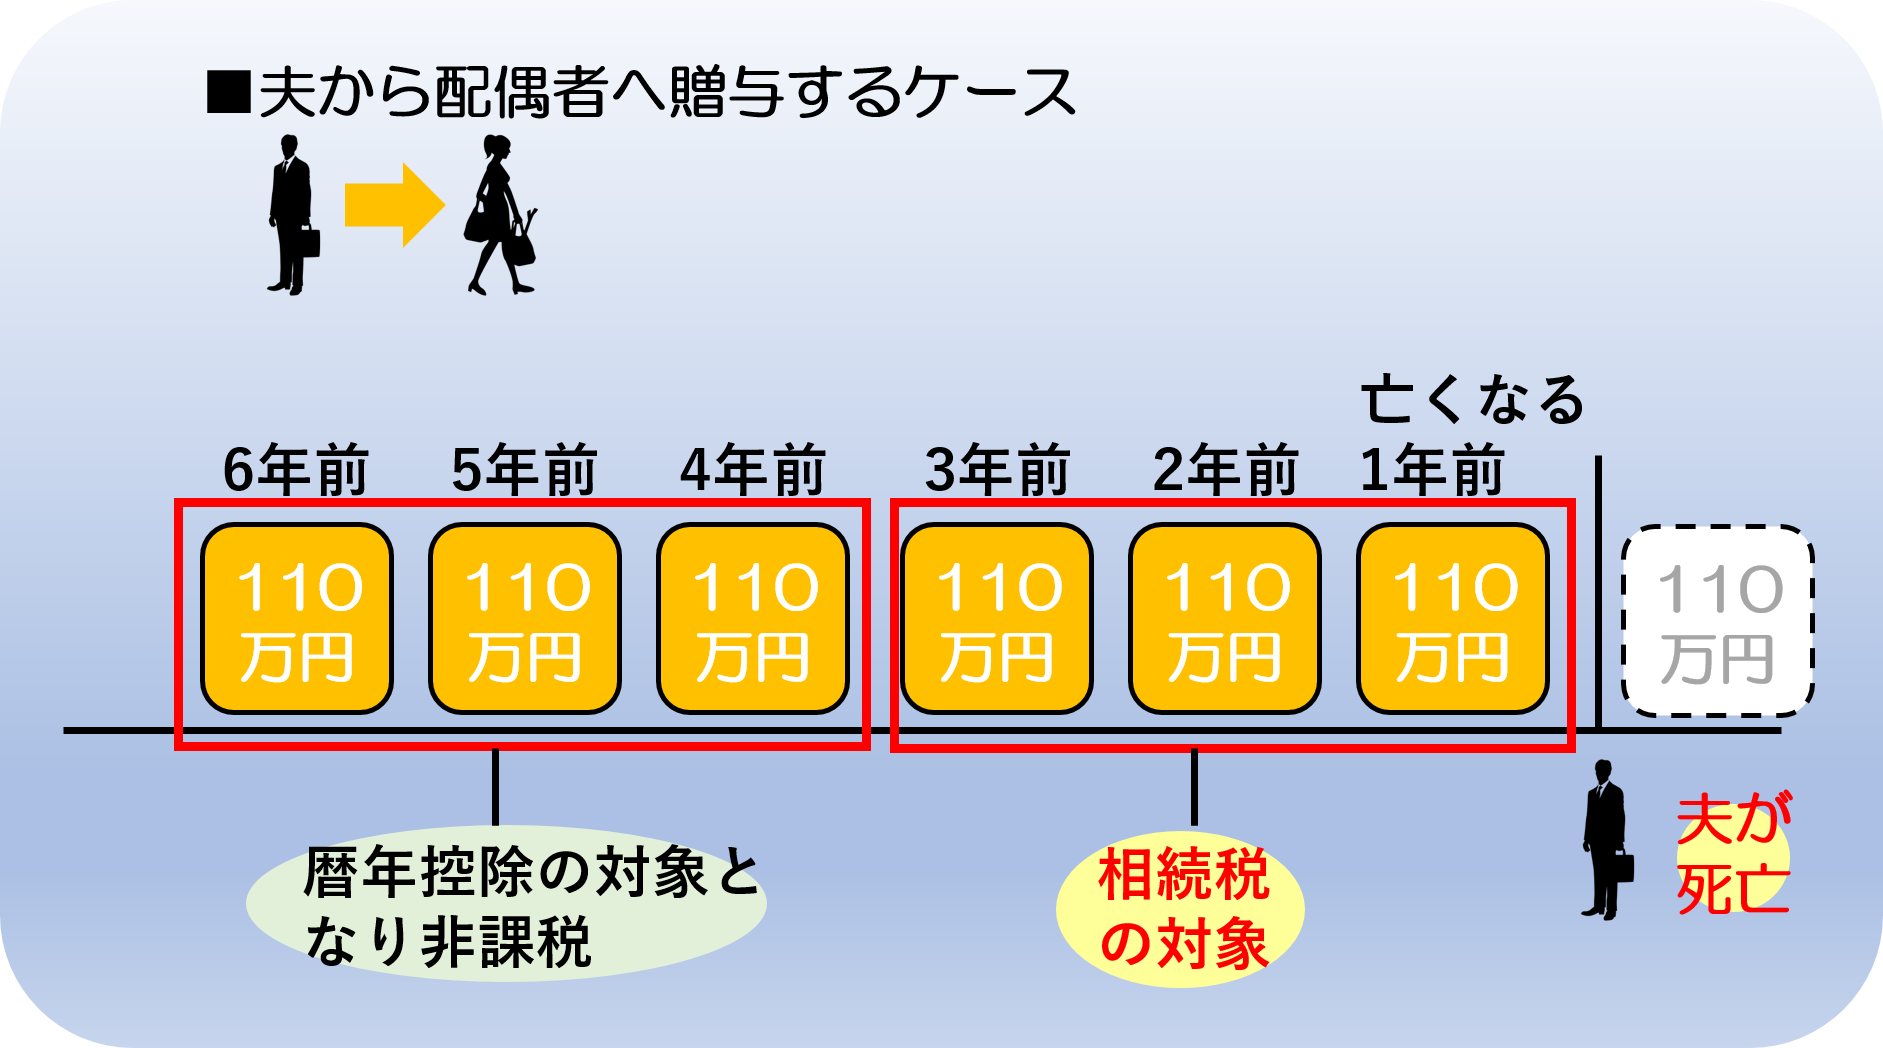
なお相続が開始される前の3年以内に基礎控除を受けた場合については、相続税の対象となりその他の相続財産とあわせて課税されることになります。
暦年控除を利用する際は、ご注意ください。
2-1-1.暦年贈与は相続税の節税にも活用できる
暦年贈与の控除額を使い財産を贈与することによって、結果的に相続すべき財産が減ります。
相続税が課税される財産が目減りするわけですから、相続税もその分安くなるというわけです。
暦年控除は贈与税・相続税どちらの節約にも利用できるということです。
2-2.相続時精算課税制度を使うケース
相続時精算課税制度とは、60歳以上の方が20歳以上となる自分の子ども・孫へ財産の贈与を行うにあたり、合計2,500万円までの贈与については贈与税が非課税にできるという制度です。
ただし支払うべき税金がなくなるわけではなく、相続時精算課税制度を利用した財産は相続の際に改めて相続税の対象となります。
また2,500万円を超えた分については、一律20%の課税が行われます。
具体例をあげて説明しましょう。
たとえばこの制度を利用して3,000万円分の財産の贈与を行う場合、3,000万円-2,500万円=500万円については20%の課税がおこなわれます。
贈与税の額は500万円×20(%)=100万円です。
3,000万円は相続の際に相続税の対象となり、他の相続財産と合計して相続税の課税が行われます。
その際、支払い済の税金100万円は、相続税を支払う際にその分が減額されることになります。
相続税の前払をしているといえば分かりやすいでしょうか。
繰り返すように相続時精算課税制度を利用したからといって、税金がなくなるわけではありません。
あとから相続税がかかるのです。
ただし贈与税が非課税となることで、早期に財産を移動しやすくなるとは言えます。
また相続時精算課税制度の使い方次第で、節税を実現することも可能です。
どういったときに節税できるかは次項以降で紹介します。
2-2-1.相続時精算課税制度で値上がりが見込まれる財産の節税が可能。
相続時精算課税制度で注目すべきなのは、「相続税が課税される際に、贈与時点の時価で相続税の算出が行われる」という点です。
以下のイメージをご覧ください。
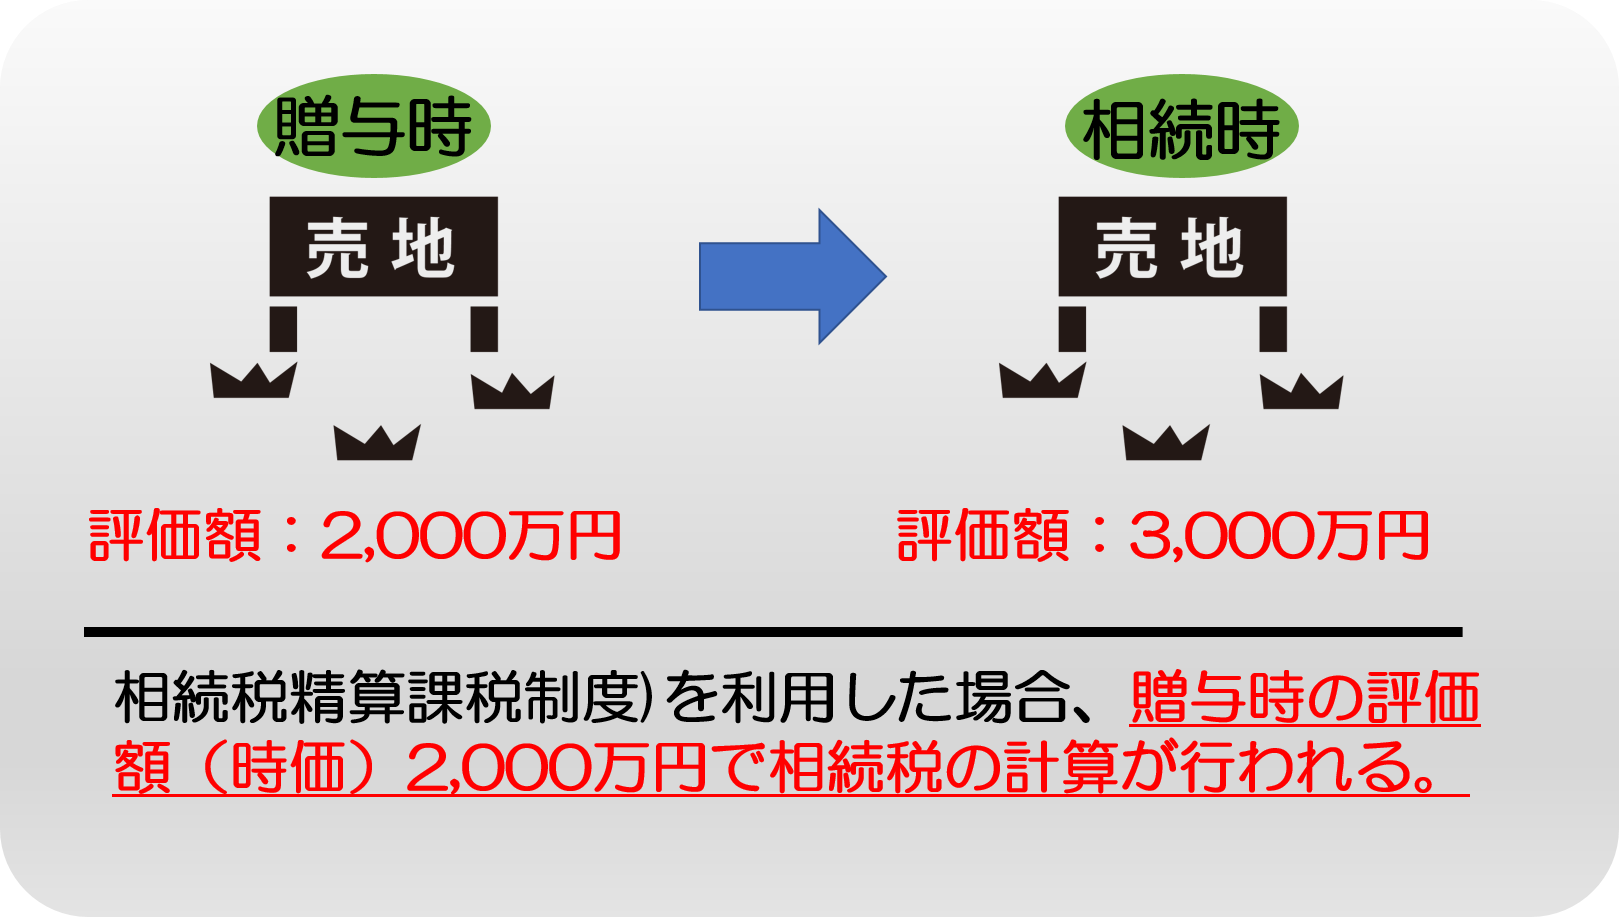
これは贈与時に時価2,000万円だった土地について、相続時精算課税制度を利用した場合のイメージです。
この場合、相続時の土地の評価額3,000万円ではなく、贈与時の評価額2,000万円で相続税の算出が行われます。
仮にこの土地について相続時精算課税制度を使わずに相続した場合は、相続税の対象となる評価額は3,000万円です。
つまり、このように贈与時の財産が値上がりする見込みがあれば、相続時精算課税制度を使うことで節税が実現できるわけです。
2-2-2.暦年贈与と相続時精算課税制度はどちらか一方しか選べない
暦年贈与と相続時精算課税制度は、両方を適用できるわけではありません。
贈与される方が、どちらを使うか選ぶことになります。
ただ、実際にどちらを選ぶべきか迷う方は多いでしょう。
さまざまな点を考慮してどちらをえらぶか決めなくてはなりませんが、主な判断基準としてあげられるのは、その財産が値上がりする見込みのある財産か収益がでる財産(不動産など)かどうかです。
また、上でも述べたように相続税には「3,000万円+600万円×法定相続人数」という非課税枠がありますが、この枠を活用するなどして相続税が発生するか否かによってもかわります。
まとめると、主に以下にあげるような場合は、相続時精算課税制度をえらんだ方が節税になることが多いです。
■相続人に相続税が課せられる見込みが高い場合
値上がりする見込みがあるか、収益を生む財産を贈与したい
■相続人に相続税が課せられる見込みが低い場合
1度に贈与したい財産の額が110万円を超え、なおかつ暦年控除の非課税額(年間110万円)をコンスタントに利用する予定がない
逆に、一度に贈与する額が暦年控除の非課税額(年間110万円)以内で、コンスタントにこの枠を利用できる見込みが高ければ、暦年控除をえらんだ方がいい場合が多くなります。
2-3.配偶者・子・孫にたいして一部の目的のための贈与を行うケース
配偶者や子ども、孫に対する贈与では、贈与税が一定額控除される場合があります。
どのような場合に控除されるか、それぞれ解説します。
2-3-1.配偶者に対する控除
結婚して20年以上経過する配偶者に対し、居住のための土地建物(もしくはそれを購入するためのお金)を贈与した場合は配偶者控除の対象です。
土地建物(もしくはその購入資金)のうち2,000万円までは控除の対象となり贈与税が課税されません。
たとえば土地建物の評価額が1,500万円であれば配偶者控除の枠内におさまるため贈与税が課税されず、仮に2,500万円であれば2,500万円-2,000万=500万円が課税されるということです。
2-3-2.子ども・孫に対する控除
期間が限定されていますが、国の政策による非課税措置があります。
上の世代から下の世代へスムーズに資産を移動させることによって、下の世代の経済活動を活発化させるのが目的の政策と言われています。
具体的に非課税になる内容は以下の通りです。
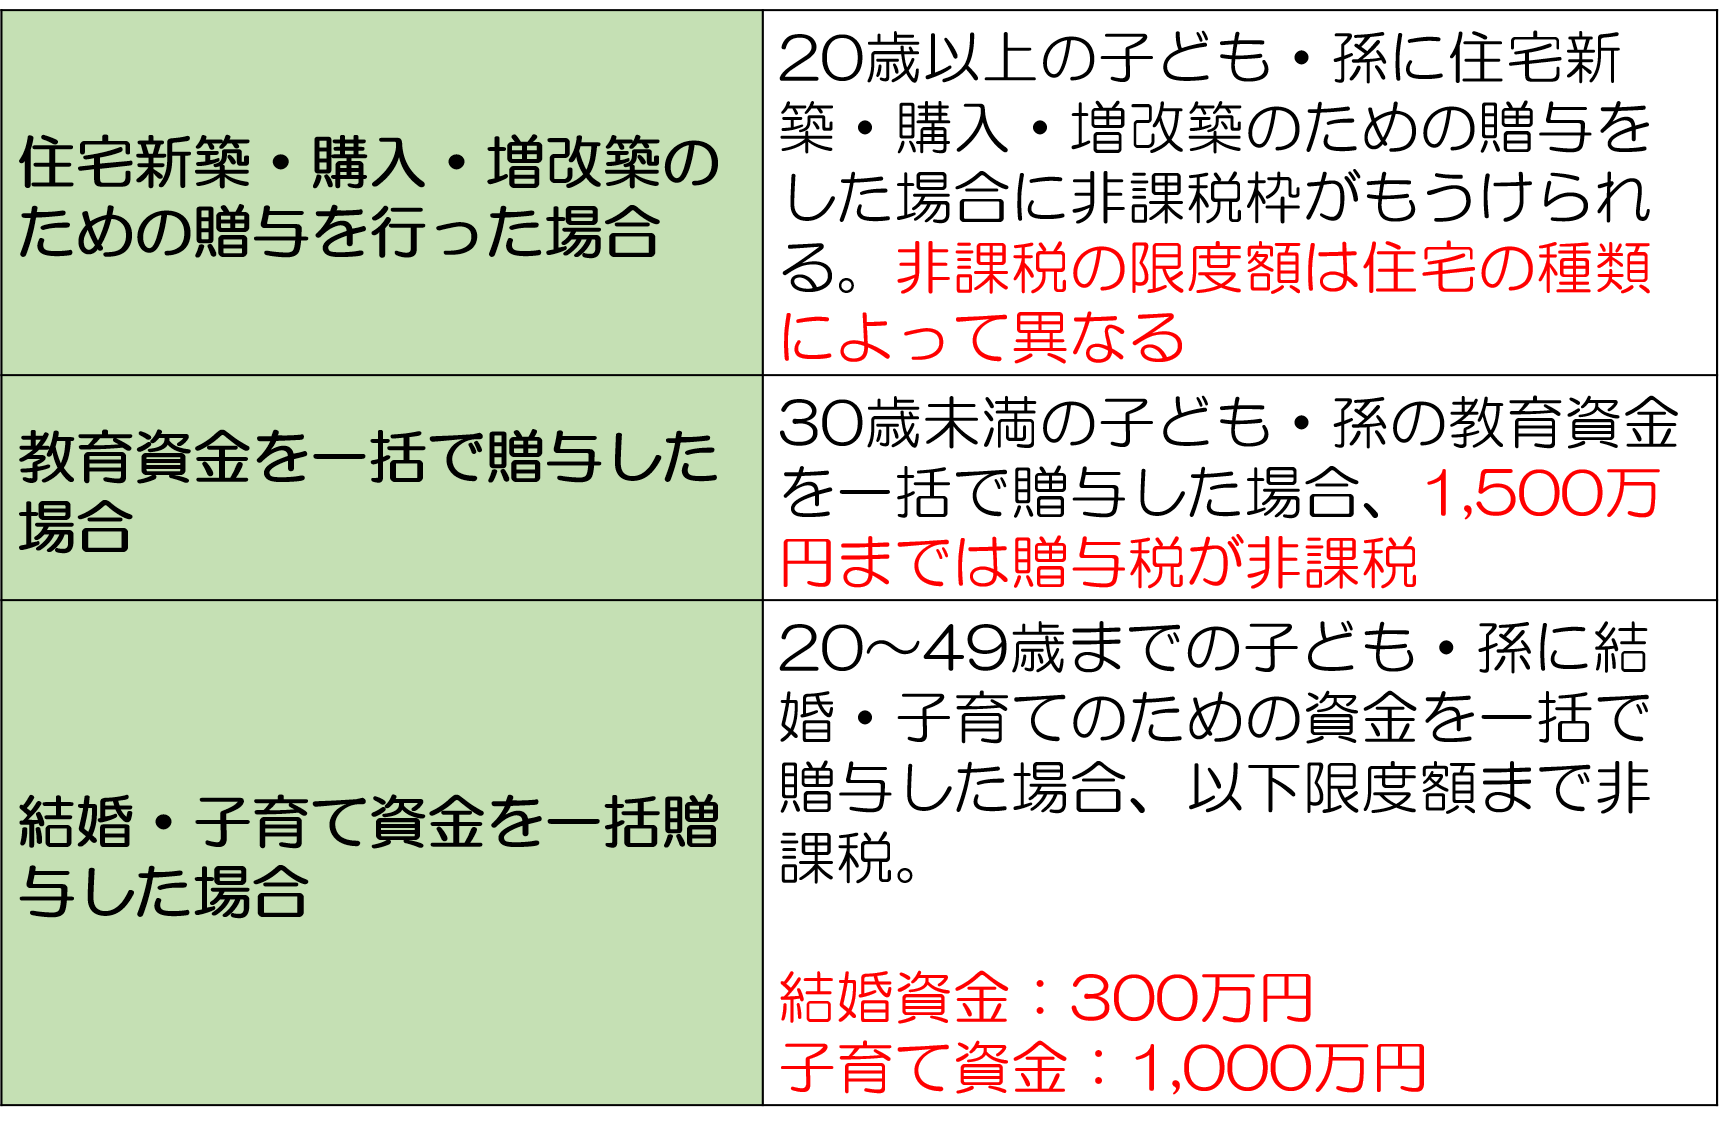
なお、これら非課税措置は以下の期限があるので注意してください(2022年4月4日時点)。
- 住宅新築・購入・増改築の非課税措置:2021年12月31日まで
- 教育資金一括贈与の非課税措置:2023年3月31日まで
- 結婚・子育て資金一括贈与の非課税措置:2023年3月31日まで
これらの期限は、改めて政策によって延長される可能性もあります。
まとめ
生前贈与では相続税より税率の高い贈与税が課せられることになり、一般に相続税を支払うより税金が高くつく場合が多いです。
しかし暦年控除や相続時精算課税制度などを利用することによって支払うべき贈与税を減らすことができる上に、相続税の節税につながることもあります。
相続・贈与したい財産がある場合は、これらの条件を考慮してどちらが自分の場合に適しているか検討いただくとよいでしょう。