生命保険の控除証明書を使って簡単に正しく申告する方法まとめ
毎年、保険会社から送られてくる生命保険料控除証明書は、源泉徴収や確定申告の際に使うものですが、この使い方をいまいち理解していない、という方は多いのではないでしょうか。
この記事では、生命保険料控除とは何かといった基本的なことから、生命保険料控除証明書を利用した源泉徴収や確定申告での保険料の申告方法を解説しています。
きちんと申告することで所得税や住民税の負担を減らすことができるので、ぜひ参考にして下さい。
1.生命保険料控除とは?
生命保険料控除とは、支払った生命保険の保険料によって所得が控除され、取得税・住民税の負担を軽くしてもらえる制度のことです。
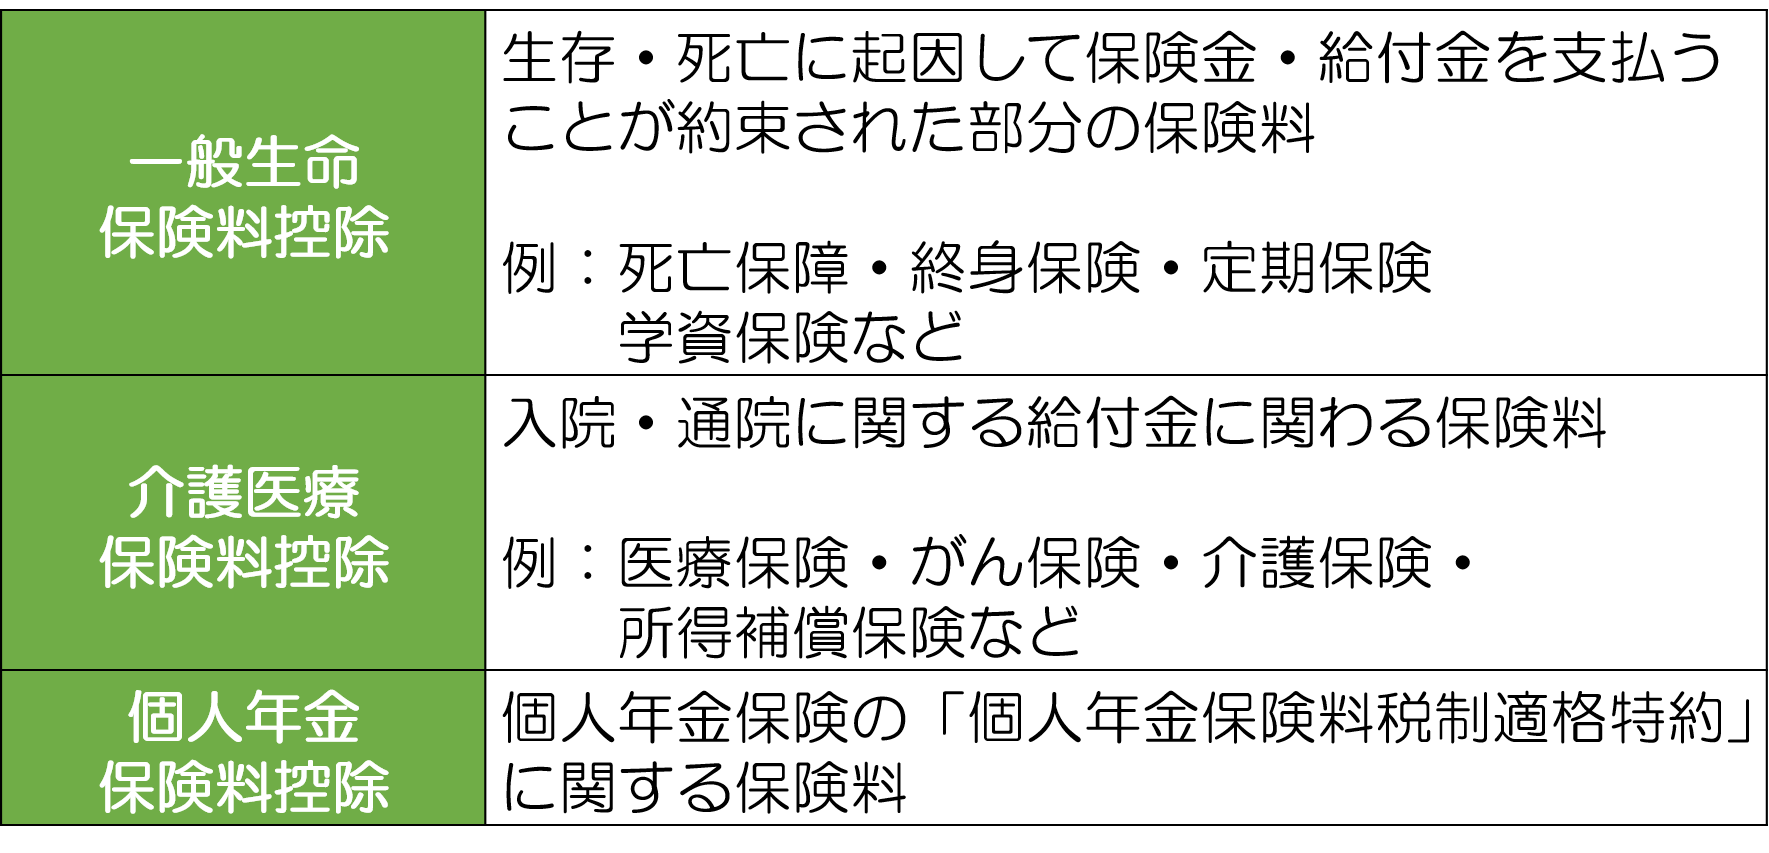
生命保険料控除は、さらに以下の3つの種類に分類されます。
2.いくら控除してもらえるか
介護医療保険料控除制度の新設前後で、生命保険料控除の計算方法が異なります。
具体的には2012年以降に契約した保険に関しては新制度、それ以前に契約した保険については旧制度の方法で計算します。
なお旧制度の時代に契約した保険でも、2012年以降に契約更新や転換・特約の付加などが行われた場合、適用されるのは新制度の計算方法です。
以下、新制度・旧制度での控除額の計算方法をそれぞれ紹介します。
2-1.新制度(2012年以降に契約・更新)での計算方法
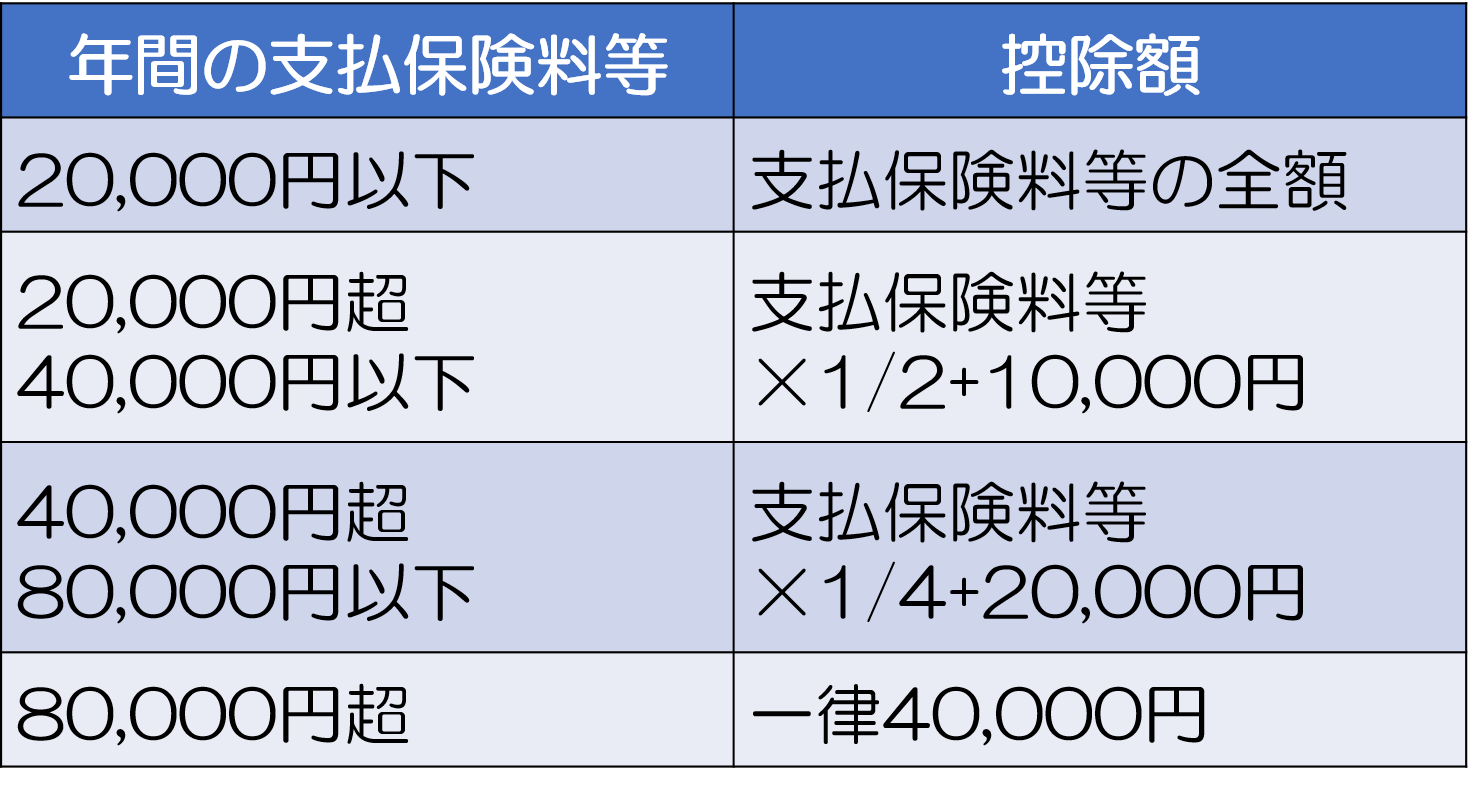
上に記載した3種類の保険の年間の保険料総額によって、以下表の通り計算されます。
<所得税>
<住民税>
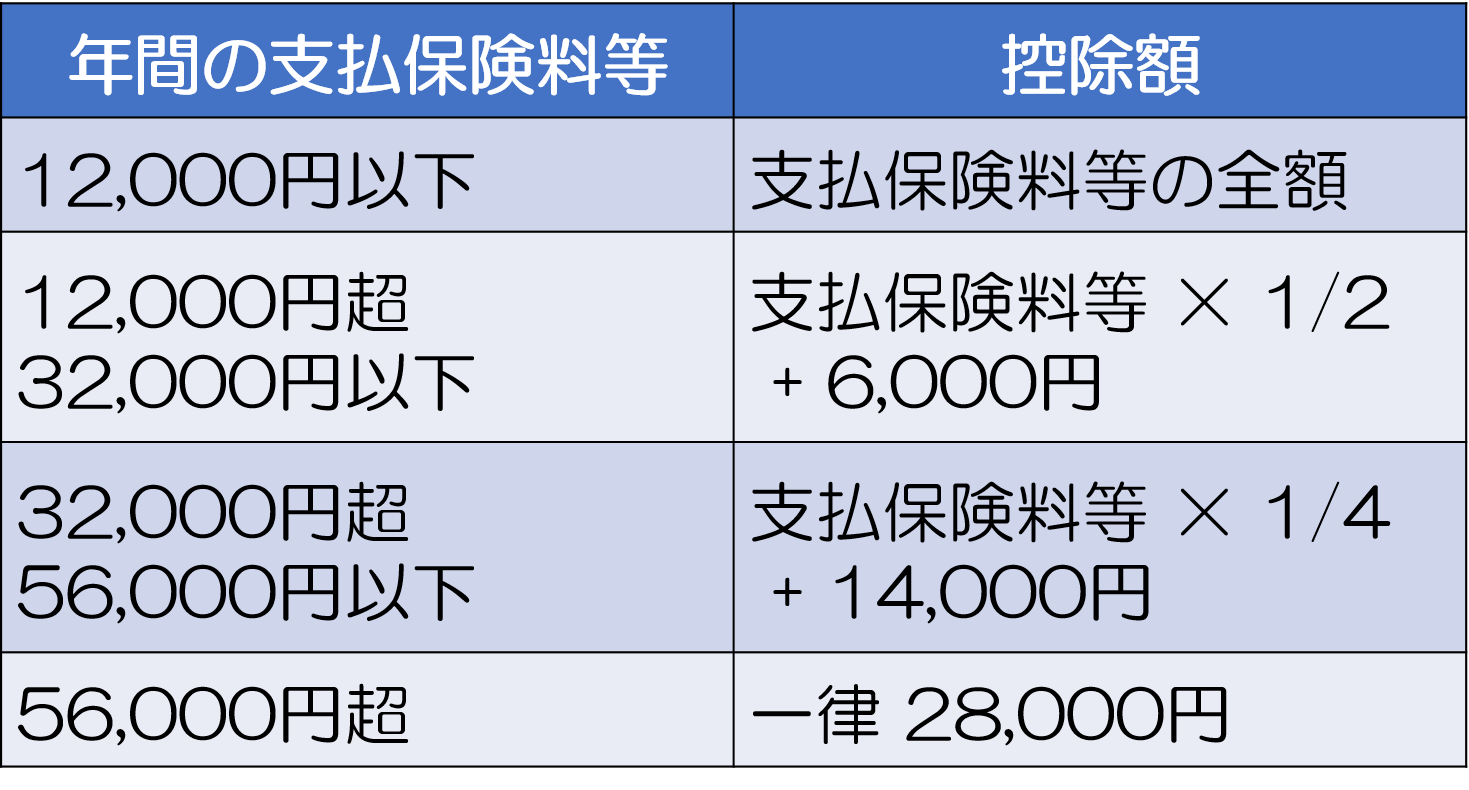
ご覧の通り、保険料の総額が年間8万円を超えると、住民税・区民税ともに控除額が最大となります。それ以上、保険料が増えたとしても控除額はかわりません。
2-2.旧制度(2011年以前に契約・更新)での計算方法
2011年以前に契約・更新した古い保険契約がある方にむけ、念のため旧制度での計算方法も紹介します。
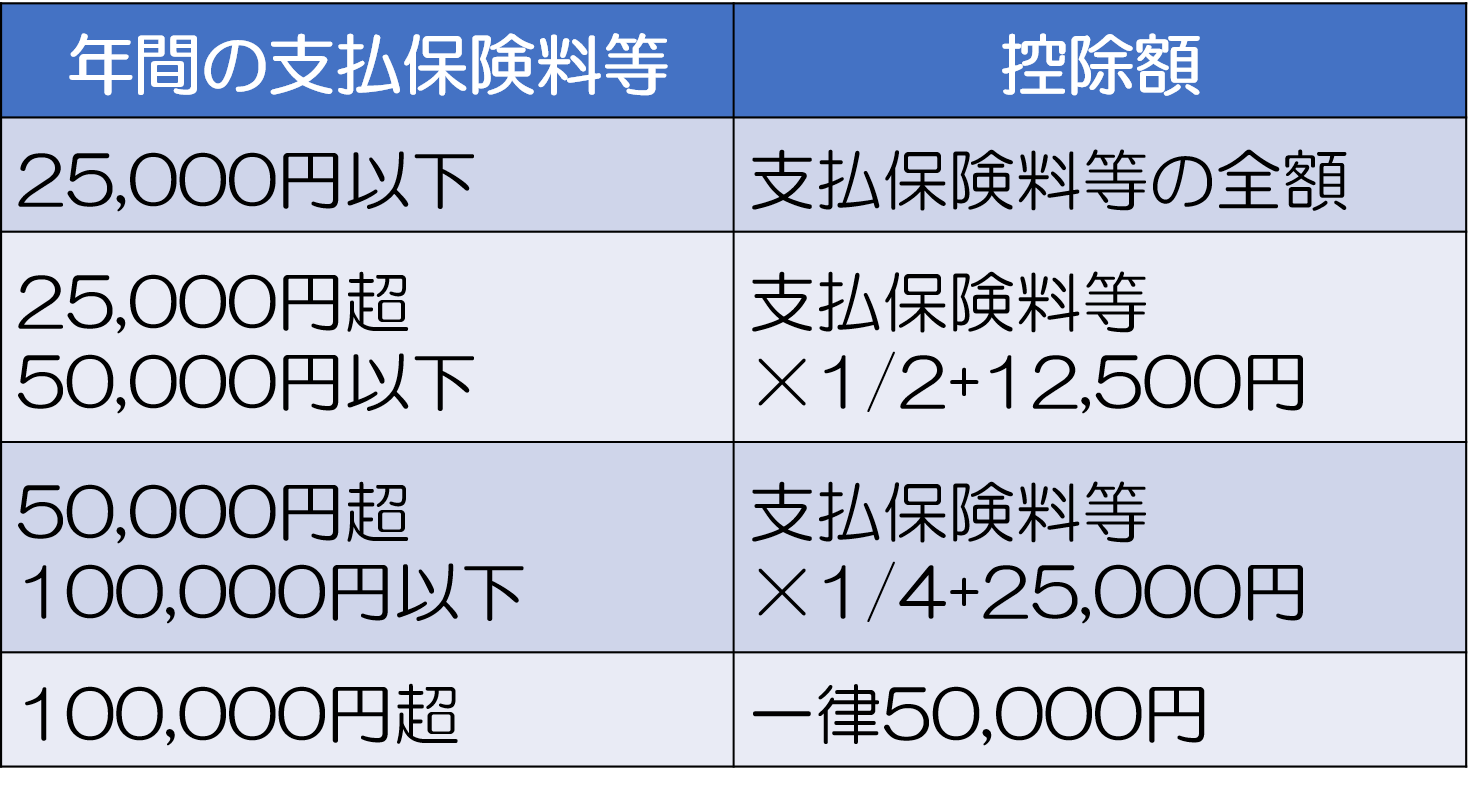
旧制度では介護医療生命料の控除はないため、一般生命及び個人年金の保険料の総額にて計算されます。
具体的な控除額は以下の表にあげたとおりです。
<所得税>
<住民税>
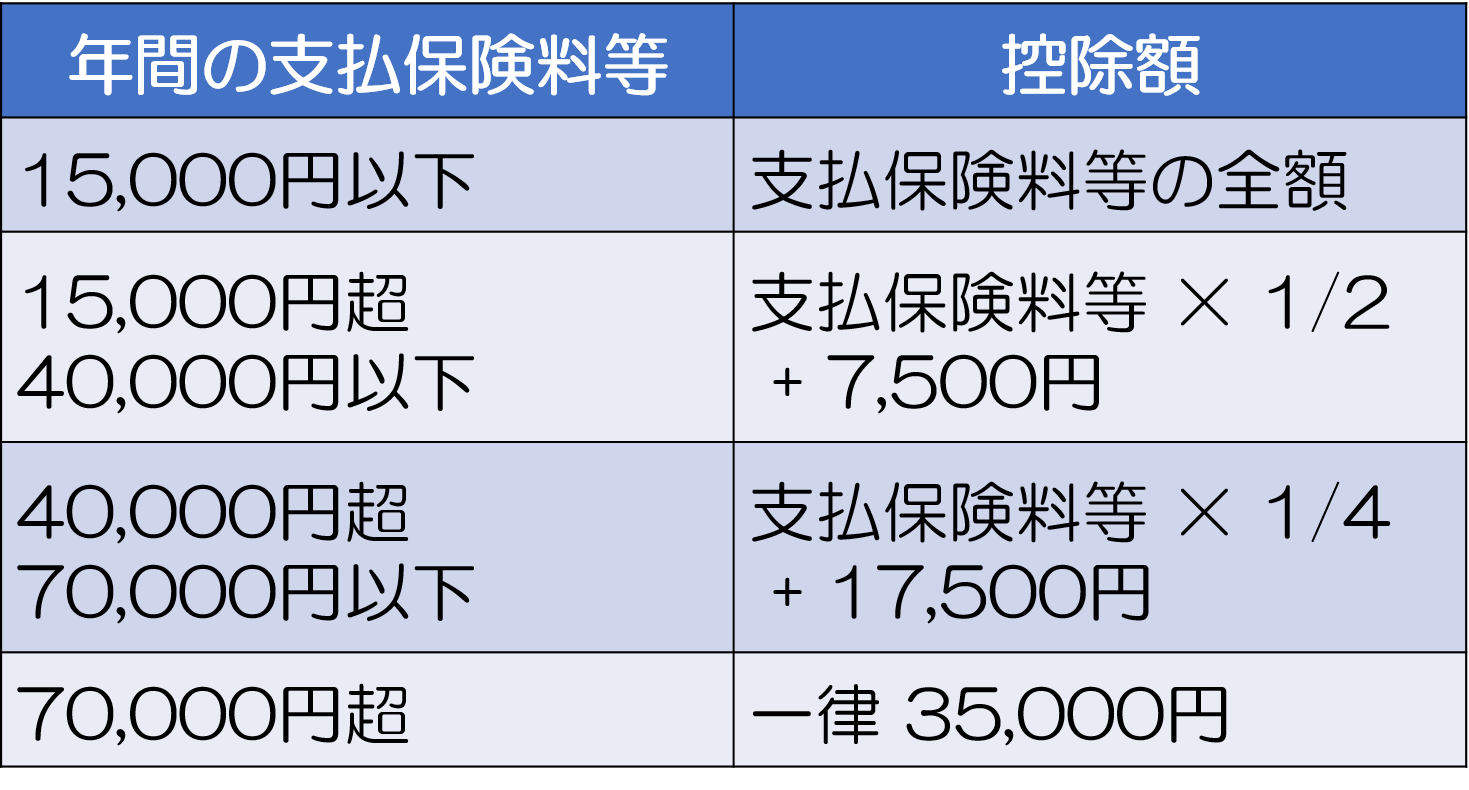
新制度と同じような考え方で、旧制度では合計の保険料が10万円を超えると、所得税・住民税ともに控除額が最大となり、それ以上は増えません。
なお控除額については、各保険会社がホームページ上で公開しているツールを使っても算出が可能です。
3.控除証明書を使った生命保険料控除の申告方法
毎年9~10月頃になると、保険会社から「生命保険料控除証明書」が届きます。
この証明書には、その年に支払った保険料の総額や、その保険が新旧どちらの制度に対応するかなどが記載されています。
この生命保険料控除証明書を使い申告を行うのですが、申告の手続は会社員か自営業者かによって別々です。
以下、それぞれの申告方法と、必要書類の書き方について解説します。
3-1.会社員の場合
会社員の場合は、年末に行われる年末調整の際に申告を行います。
申告自体は会社を通して行われるため、「給与所得者の保険料控除等申告書」に必要事項を記載して生命保険料控除証明書とあわせて会社へ提出すればそれで完了です。
「給与所得者の保険料控除等申告書」は基本的に会社から配布されます。
なお副業を行っているなどで、会社員でも自分で確定申告する必要がある方については、次の「自営業者の場合」をご覧ください。
給与所得者の保険料控除等申告書の書き方は以下の通りです。
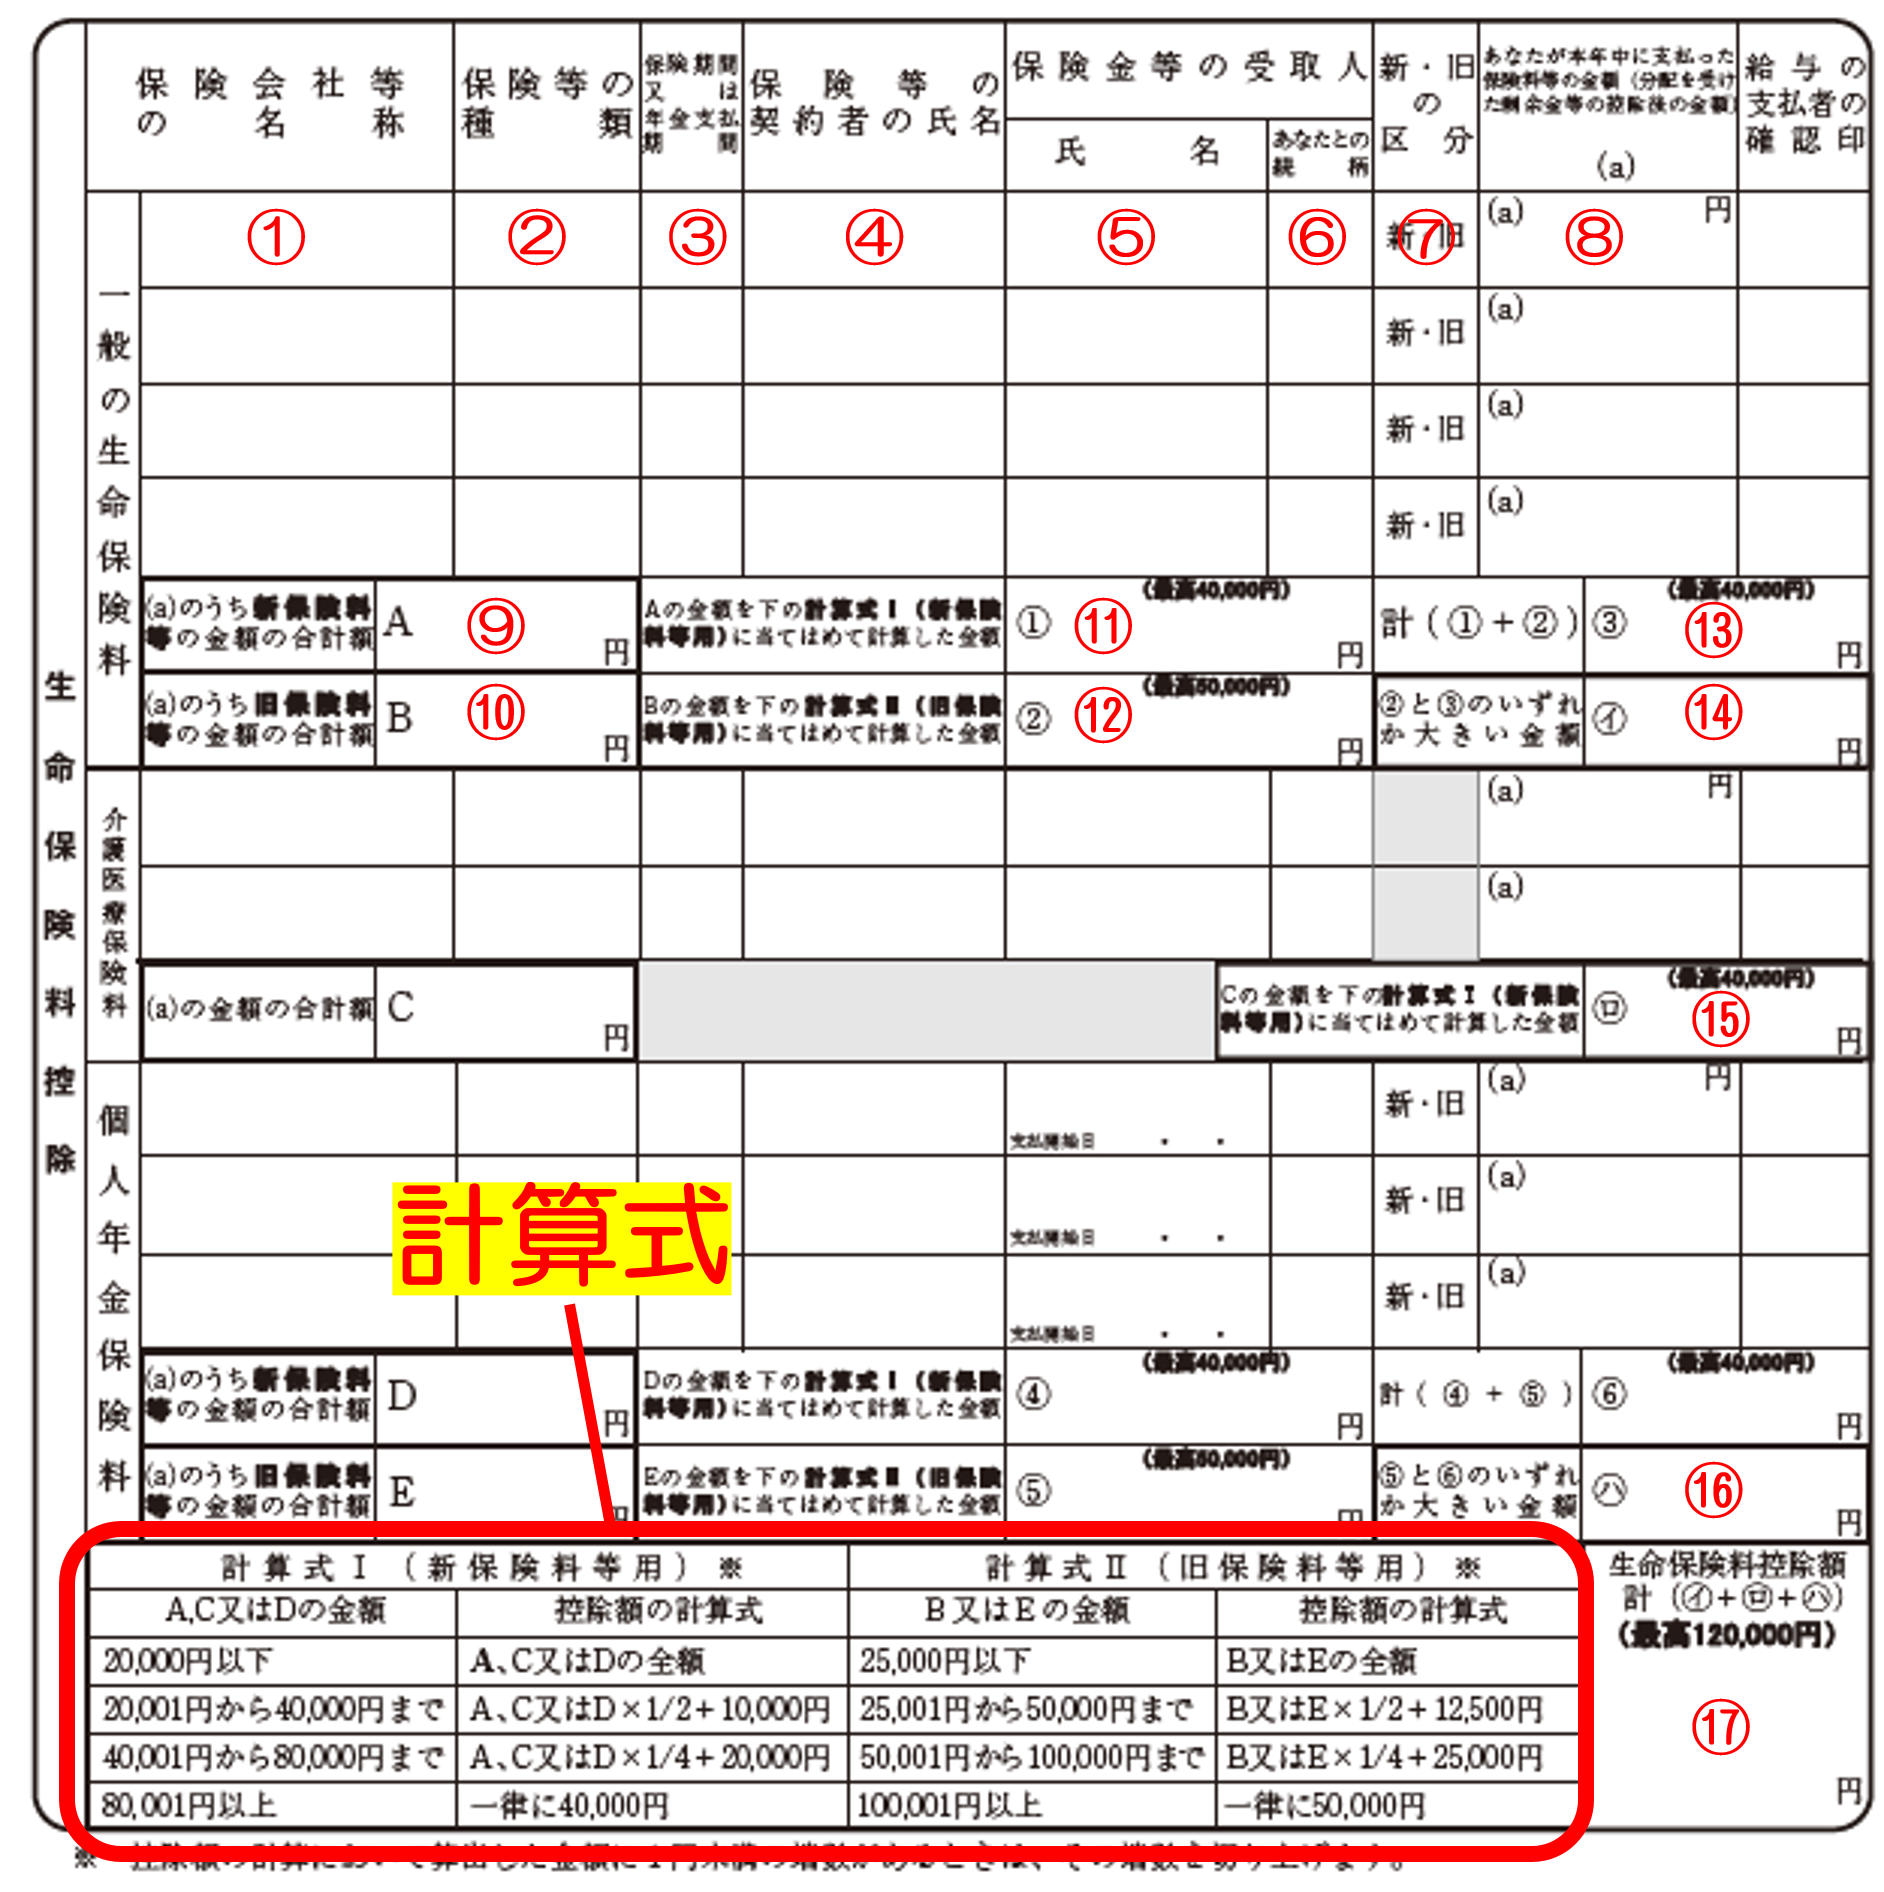
- ①一般の生命保険に関する記載。保険会社の名称を記載(略称も可)
- ②保険の種類を記載(終点・定期・がん・医療など)
- ③保険期間・年金支払い期間を記載
- ④その保険の契約者名を記載(家族が契約者の場合は、家族の名前を記載)
- ⑤保険金の受取人の名前を記載(控除証明書に記載がない場合は、保険証券などを参考にする)
- ⑥保険金の受取人の続柄を記載
- ⑦新旧どちらの制度が該当するか選択
- ⑧申告額(保険料総額)を記載
- ⑨記載した申告額のうち、新保険料の合計額を記載
- ⑩記載した申告額のうち、旧保険料の合計額を記載
- ⑪新保険料について、控除額を計算して合計額を記載(1円未満の端数は切り上げ)
- ⑫旧保険料について、控除額を計算して合計額を記載。(1円未満の端数は切り上げ)
- ⑬上記⑪・⑫の合計額を記載(4万円を超える場合は4万円と記載)
- ⑭上記⑫と⑬のどちらか大きな金額を記載
- ⑮介護医療保険料に関する記載(介護医療保険については新旧の別はない)
- ⑯個人年金保険料に関する記載
- ⑰上記⑭~⑯の合計額を記載
3-2.自営業者の場合
自営業者は確定申告をする必要があります。副業をしている会社員等も同様です。
生命保険料控除証明書をもとにして、確定申告の際に確定申告書の各項目へ必要な情報を記載します。
記載箇所は以下の通りです。
第一表
以下、平成30年度の様式です。赤枠でかこった場所へ記載します。
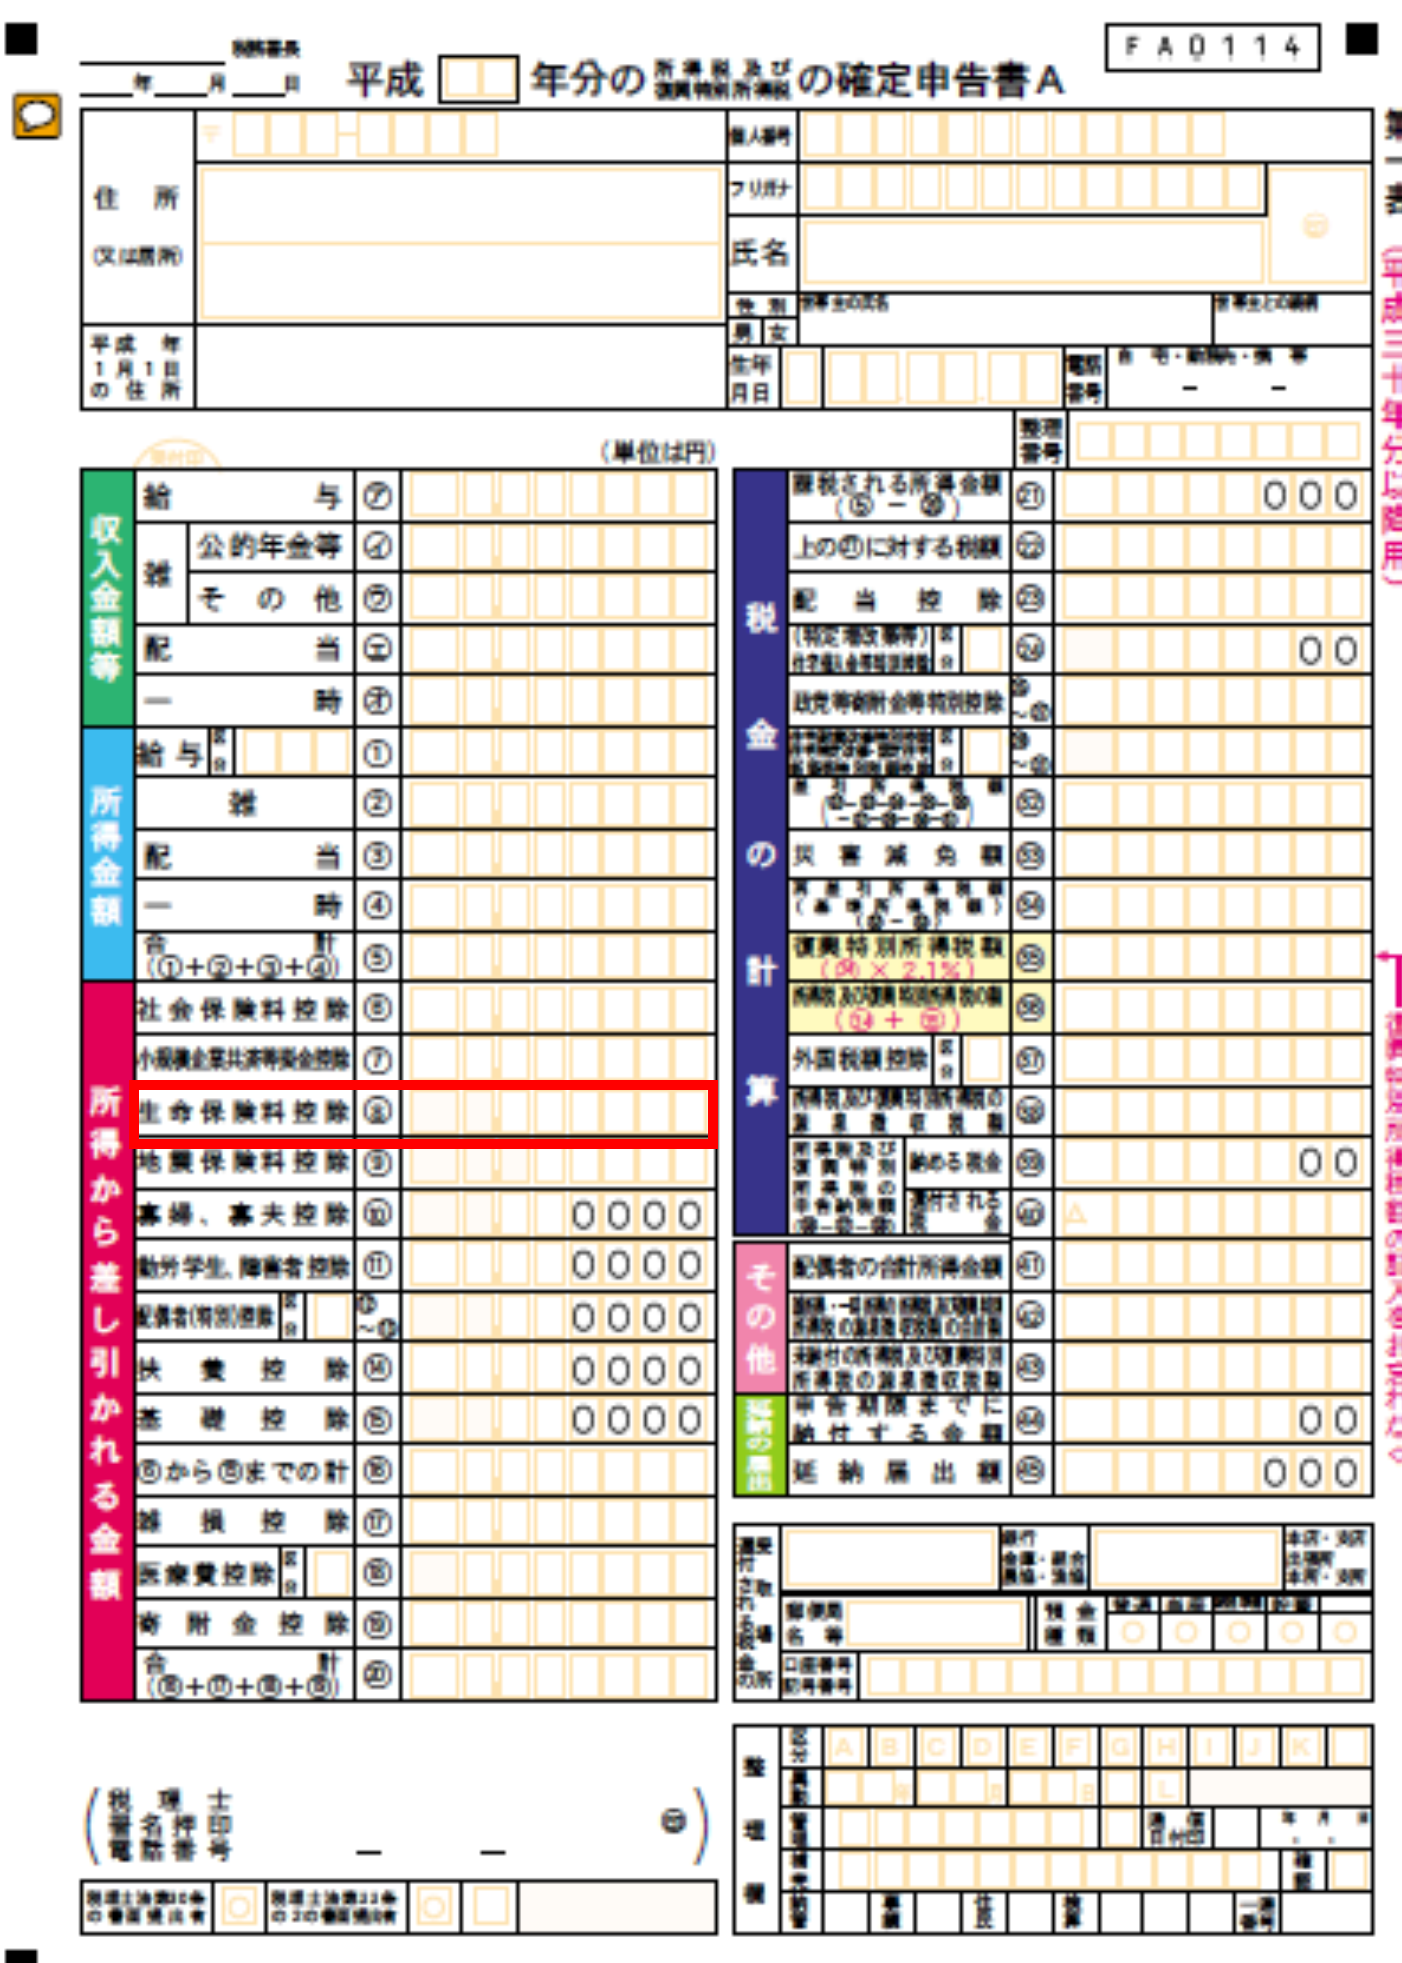
赤枠部分をを拡大したイメージが下記となります。
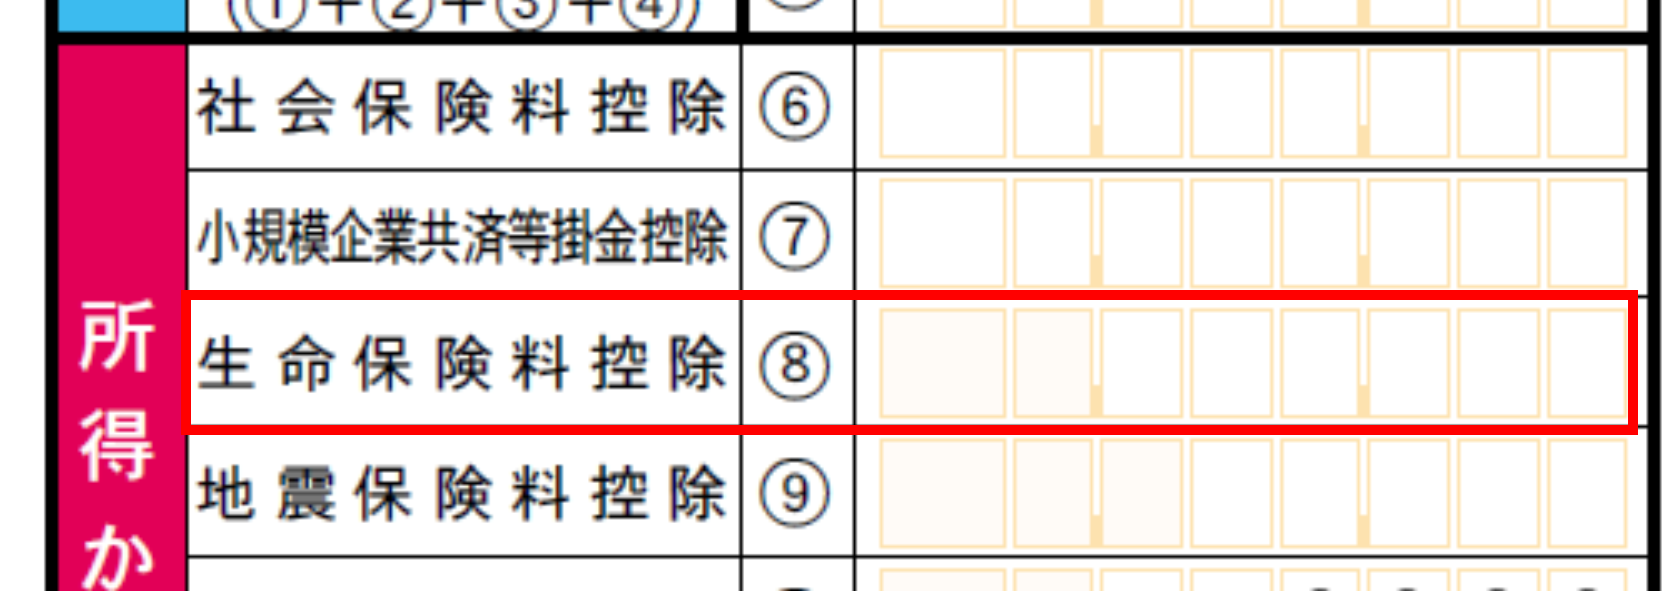
生命保険料控除証明書をもとに算出した(算出方法は「いくら控除してもらえるか」の項を参照)控除額を、「所得から差し引かれる金額」の「生命保険料控除」の欄(上記イメージ)へ記載します。
第二表
以下、平成30年度の様式です。赤枠でかこった場所へ記載します。
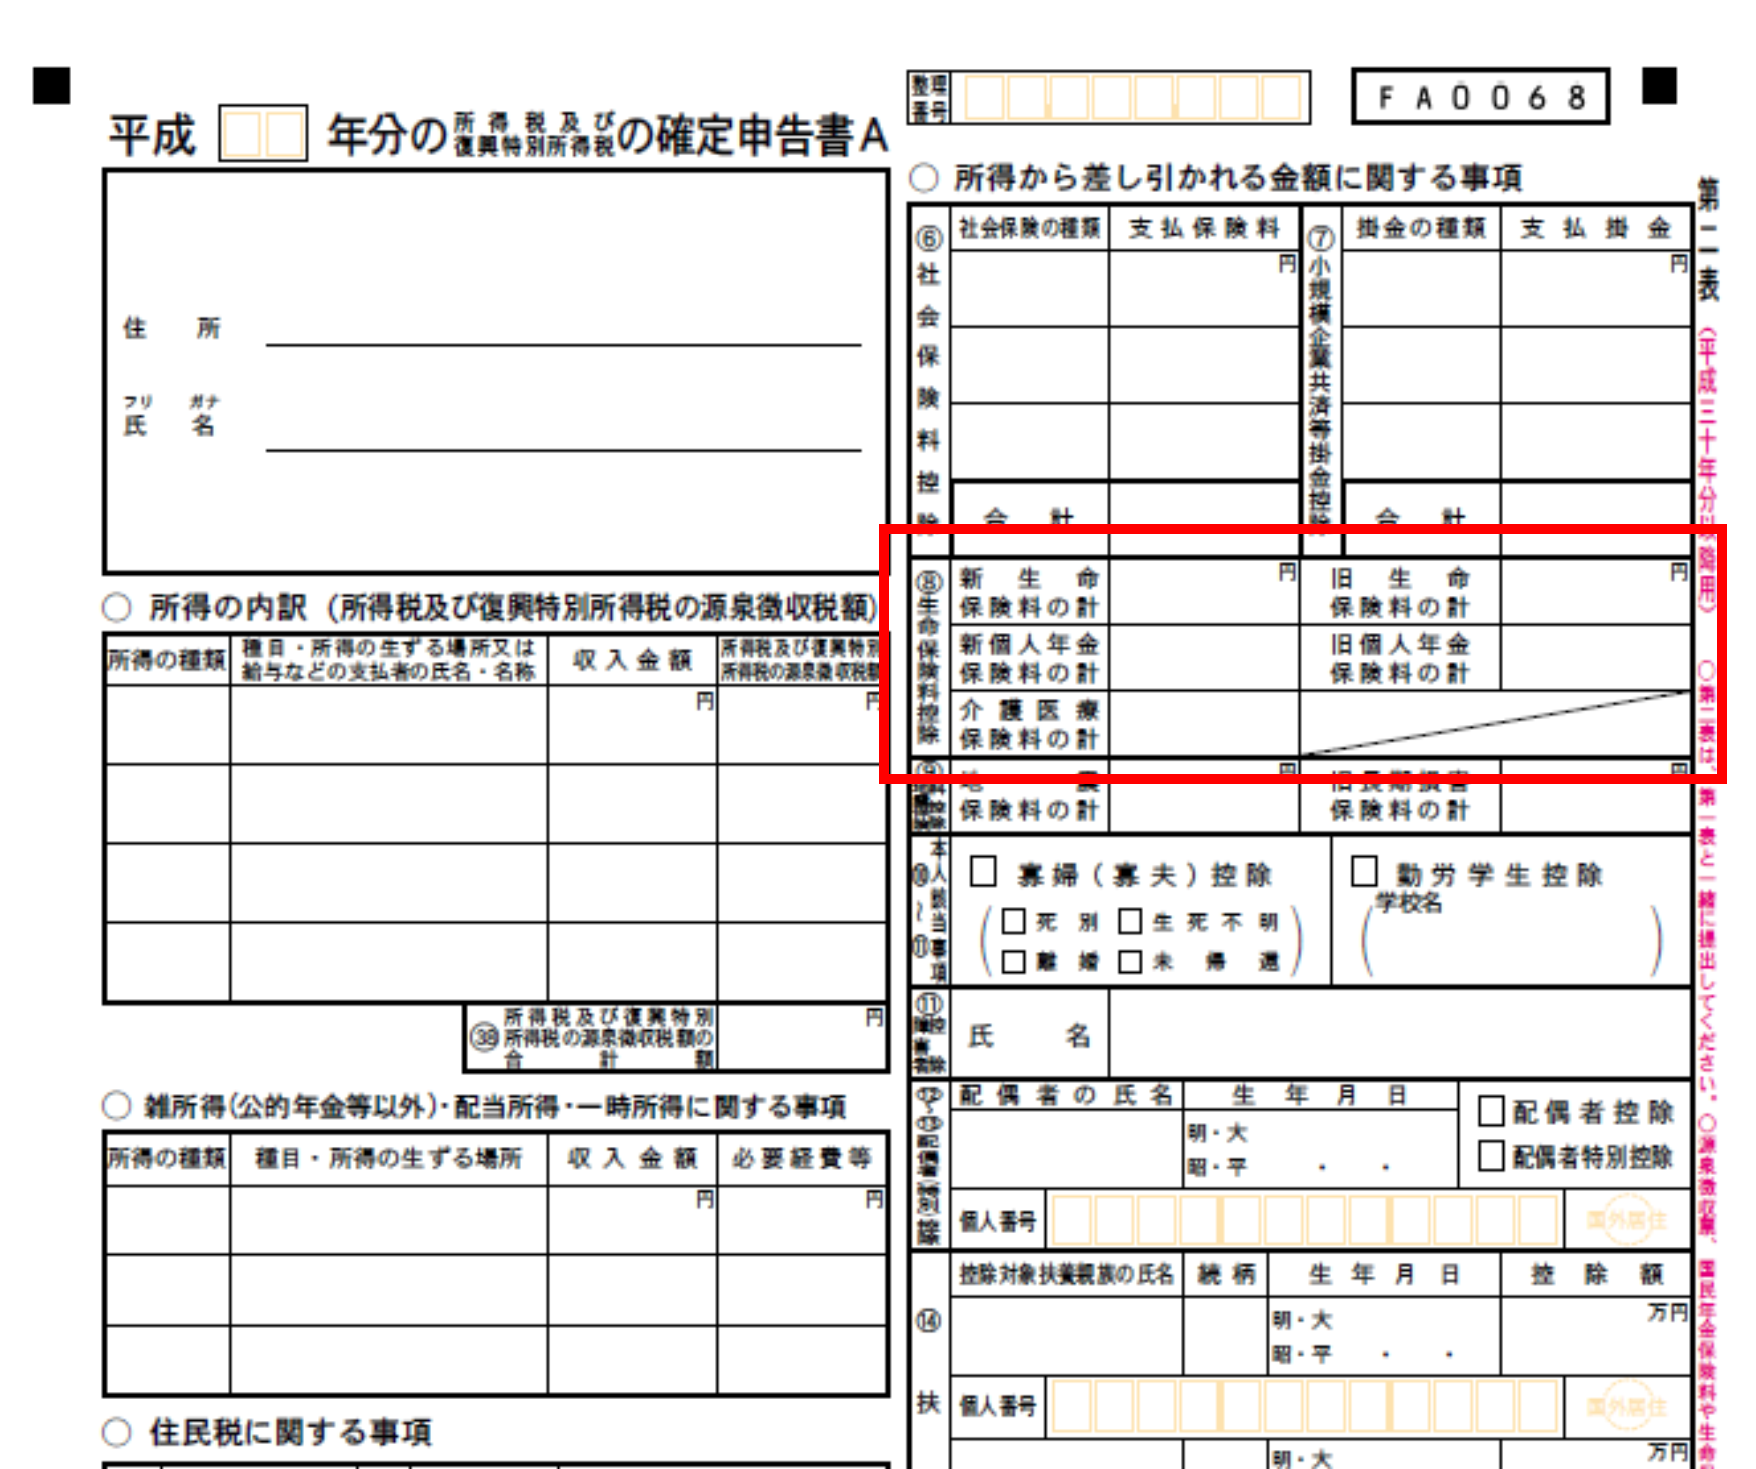
赤枠部分を拡大したイメージが下記となります。
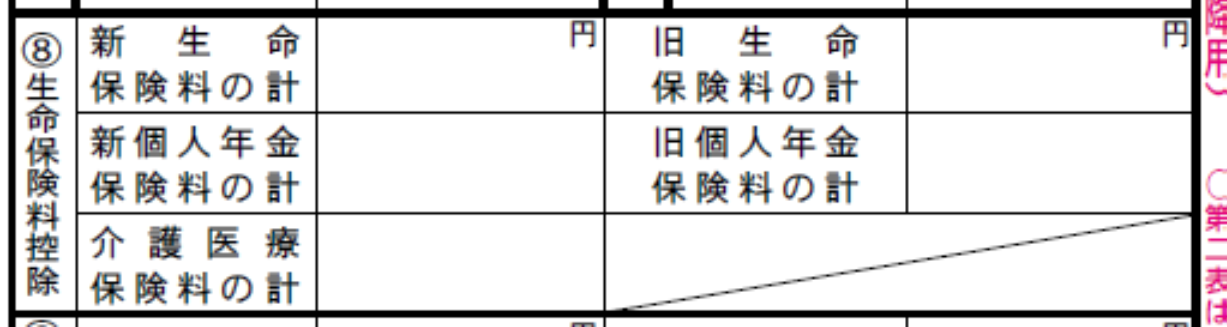
新旧生命保険料・新旧個人年金保険料、及び介護医療保険料の年間総額を、各欄へ記載します。
まとめ
保険会社から届いた生命保険料控除証明書を使い、支払った保険料をきちんと申告すれば、その分、税金の負担を減らすことができます。
控除額の算出方法は難しくありませんし、保険会社が運営している便利な算出ツールを見つけることもできます。
またこの記事で紹介した通り、保険料の申告方法も簡単で迷うことはないでしょう。
この記事を、生命保険料の申告の際の参考にしていただければ幸いです。