生命保険にかかる税金で損をしないため知っておきたい3つのこと
結婚したり、子供が生まれたりしたタイミングで生命保険に加入しようと考える人は多いでしょう。その目的は、万一の場合に家族の生活を守るためだと思います。
そのような生命保険に対し、国は一定の範囲で税制面での優遇を与えています。
今回はそんな生命保険の税金について、
- 保険料を払い込む時に受けられる控除
- 死亡保険金にかかる税金
- 解約返戻金や満期金等にかかる税金
の3つに分けて解説していきます。重要なことなので、理解しておきましょう。
1.保険料を払い込むと所得控除を受けられる
まず、払い込んだ保険料についてです。
生命保険の保険料には、払い込んだ金額に応じて所得税が控除される生命保険料控除という制度が適用されます。
そもそも生命保険は、社会保障だけで賄いきれない部分をカバーするためのものです。
なので、国としてもそれを所得控除という形で応援してくれているわけです。
そんな生命保険控除は、年度に保険の内容によって以下の3つの分類に分かれています。
- 一般生命保険料控除(主に死亡保険)
- 介護医療保険料控除(主に医療保険やがん保険)
- 個人年金保険料控除(個人年金のみ)
それぞれについて、所得税なら最大40,000円、住民税なら最大28,000円の控除を受けることが可能です。
詳しくは「生命保険料控除制度|控除の仕組みと対象になる保険について」をご覧ください。
2.死亡保険金にかかる税金について
被保険者に万一のことがあった場合に支給される死亡保険金ですが、受け取った際には税金を納めなければいけません。
死亡保険金にかかる税金は、
- 保険金を一括で受け取るか複数年に分けて受け取るか
- 契約者と被保険者が同じか違うか
によって、6パターンに分類されます。
それぞれ見ていきましょう。
2.1.保険金を一括で受け取る場合(一時受取)
一時受取で保険金を受け取る場合、契約者と被保険者の関係によって、
- 相続税
- 贈与税
のいずれかを納めることとなります。
①「被保険者=契約者≠受取人」の時
この場合、課税される税金の分類は相続税です。
厳密にいうと、保険金は「みなし相続財産」として扱われます。
みなし相続財産とは、被相続人の財産ではないものの、被相続人の死亡により相続人が獲得する財産です。
みなし相続財産は相続税の対象ですが、死亡保険金を相続人が受け取る場合、「500万円×法定相続人数」の非課税枠が設けられています。
また、相続税自体にも「3,000万円+600万円×法定相続人数」の基礎控除が設けられているので、遺産相続の際に死亡保険を上手く活用すれば、効率的に相続財産を遺族に遺すことが出来ます。
詳しくは「相続税対策と生命保険|一時払い終身保険、生前贈与と保険の合わせ技など」をご覧ください。
②「被保険者≠契約者≠受取人」の時
この場合は、贈与税が課税されることになります。
贈与税には相続税のような非課税枠は用意されておらず、基礎控除も1年あたり110万円と、少額です。
しかも、税率も高いので、結果、相続税より高い税金を納めなければなりません。
ご参考までに、2019年1月時点における贈与税と相続税の税率の比較を載せておきます。税率も贈与税の方が割高であることが分かりますね。
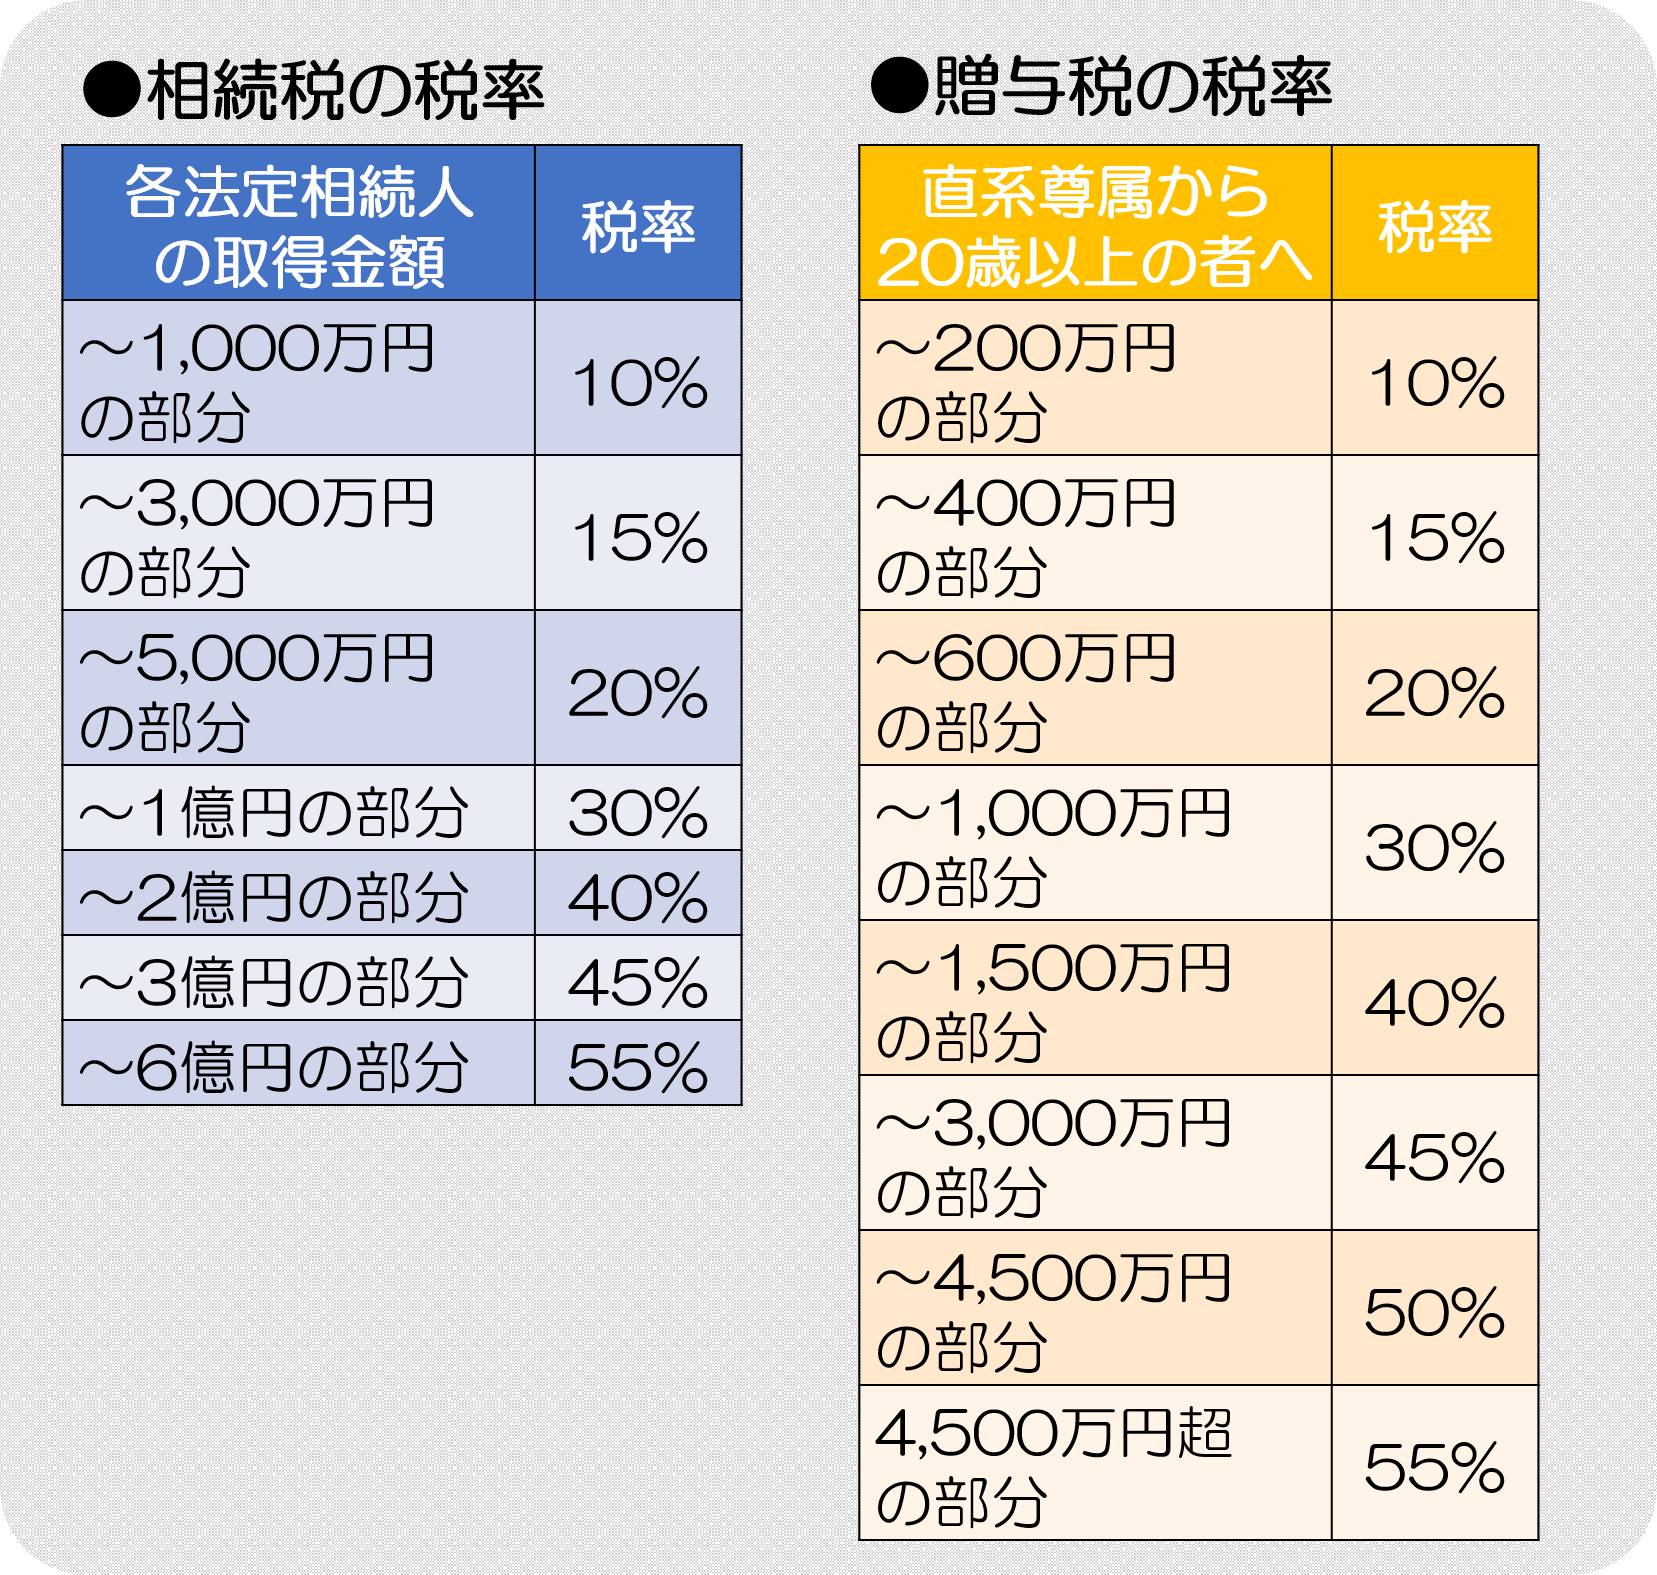
相続税、贈与税のそれぞれの税率については、国税庁のホームページ(「相続税の税率」「贈与税の税率」)もあわせてご確認ください。
2.2.保険金を複数年に分けて受け取る場合(年金受取)
次に死亡保険金を複数年に分けて受け取る年金受取の場合です。
年金受取で保険金を受け取る場合も、税金が契約者と被保険者の関係によって、
- 相続税+所得税(雑所得)
- 贈与税+所得税(雑所得)
のいずれかに分類されます。
それぞれ見ていきましょう。
①「被保険者=契約者≠受取人」の時
年金受け取りで保険金を受け取る場合、税金の計算は少々複雑になってきます。
上記の場合、まず、受け取り開始の初年度に、受け取る保険金額の累計から算出される「評価額」に対して、相続税が発生します。
相続税なので、当然「500万円×法定相続人」の非課税枠や、基礎控除は適用されます。安心してください。
原則として、これで課税は終わりです。
例外は、収入保障保険の場合です。収入保障保険は、保険金の「評価額」は、保険金を一時金で受け取る場合の額です。これは年金で受け取る場合の総額よりも低い額になります。そして、差額は相続人の所得ということになります。
そこで、2年目以降、その差額を各年に少しずつ振り分けて相続人の「雑所得」と扱い、各年度に小刻みに所得税が課税されていくことになっています。
詳しくは「国税庁のホームページ」をご覧ください。
②「被保険者≠契約者≠受取人」の時
この場合も①と似た課税方法が採られていますが、唯一違うのは、「初年度にかかる税金が相続税ではなく贈与税であること」です。
先に述べたように、贈与税は相続税よりも基礎控除が少なく、非課税枠もありません。
結果として①よりも税金が高くなるので注意しましょう。
3.解約返戻金等にかかる税金について
終身保険の解約返戻金や養老保険の満期金は、生前に受け取るお金で、かつ原則「契約者=被保険者=受取人」であるものであるため、所得税がかかります。
所得分類は、先に述べた保険金のように、一時払いであれば一時所得、年金払いであれば雑所得です。
しかし、たとえば、妻が加入している生命保険の保険料を夫が支払っている、というパターンも少なからず存在します。
この場合、妻が受け取った解約返戻金や満期金は、夫が妻に贈与したものと扱われ、贈与税がかかってしまうのです。
また、子の保険金を親が払っているパターンもこれにあたります。
想定外の税額に驚かないよう、しっかりと把握しておく必要がありますね。
まとめ
保険に関わるお金と税金について解説してきました。
生命保険は、万一があった場合に残された家族の生活を守る等、社会保障で補いきれない部分をカバーするのに重要な役割を果たします。だからこそ、そういう目的のものについては、保険料の支払いの段階と、保険金等の受取の段階の両方で税金を優遇しています。
保険に加入している方や加入を検討している方は、払い込む保険料についてどのくらい税金が優遇されるか、受け取るお金に税金がどんな形でかかってくるか、必ず確認するようにしてください。