結婚・子育て資金の一括贈与|注意点と唯一のメリット
いわゆる「結婚・子育て資金贈与」とは、お子様の結婚・出産・子育ての資金としてまとまった額を一括でプレゼントすると、贈与税の優遇を受けられ、相続税対策になるとされている制度です。
ご自身が健在なうちに、20歳~49歳までのお子様・お孫様に対して1,000万円まで、結婚資金だけならば300万円までの「まとまったお金を」「一括で」プレゼントしてあげた(贈与した)場合に、その時点では贈与税がかからないという制度です。
ただし、似たような制度である「教育資金贈与」と比べると効果は非常に限られており、考えられるメリットは1つしかないので、注意が必要です。
この記事では、結婚・子育て資金の一括贈与に関する優遇措置の内容を説明したうえで、注意点と唯一のメリットについて詳しくお伝えします。
1.結婚・子育て資金の一括贈与とは
結婚・子育て資金の一括贈与とは、20歳~49歳のお子様・お孫様に、結婚資金・出産資金・子育て資金としてまとまったお金を一括してプレゼント(一括贈与)することです。
なお、「お子様・お孫様」と書きましたが、直系の子孫であればいいので、厳密にはひ孫様から後の世代も含みます。
この場合、一定の条件をみたせば、プレゼントした時点では贈与税が非課税になります。
- 結婚資金+出産資金・子育て資金:1,000万円まで
- 結婚資金のみ:300万円まで
ただし、ただプレゼントすればいいわけではありません。
金融機関に預け、きちんと結婚資金・出産資金・子育て資金として管理される状態におかなければなりません。
なお、結婚・子育て資金贈与の取扱金融機関の一覧はこちらです。
また、お子様・お孫様が引き出したお金を結婚資金・出産資金・子育て資金として使った場合、領収証等の資料をとっておき、金融機関等に提出しなければなりません。
2.結婚・子育て資金の一括贈与の利用を考える上での注意点|一括して大金を渡してもメリットは限られている
2-1.そもそも結婚・子育て資金のプレゼントは非課税
まず、注意が必要なのは、お子様・お孫様に結婚・子育て資金をプレゼントすることは、扶養の範囲内だということです。
つまり、一括でしなくても、必要に応じてその都度プレゼント(贈与)しても非課税なのです。
そうだとすれば、そこを敢えて一括して贈与するには、それなりのメリットが必要ということになります。
では、結婚・子育て資金の一括贈与は、どんなメリットがあるでしょうか。
それを理解していただくためには、まず、似て非なる制度である、「教育資金贈与」のしくみを理解していただいてからの方が分かりやすいと思います。
そこで、まずは教育資金贈与に関する説明を簡単にさせていただきたいと思います。
2-2.教育資金贈与|メリットは自分がこの世を去った後に必要になる分まで贈与税が非課税になること
教育資金贈与とは、30歳未満のお子様・お孫様に、教育資金に充ててもらう目的で1,500万円以下のお金を一括してプレゼント(一括贈与)することです。
この場合、特例として、一定の条件をみたせば、プレゼントした時点では贈与税が非課税です。
平成31年(2019年)3月31日までに贈与を行えば適用されます。
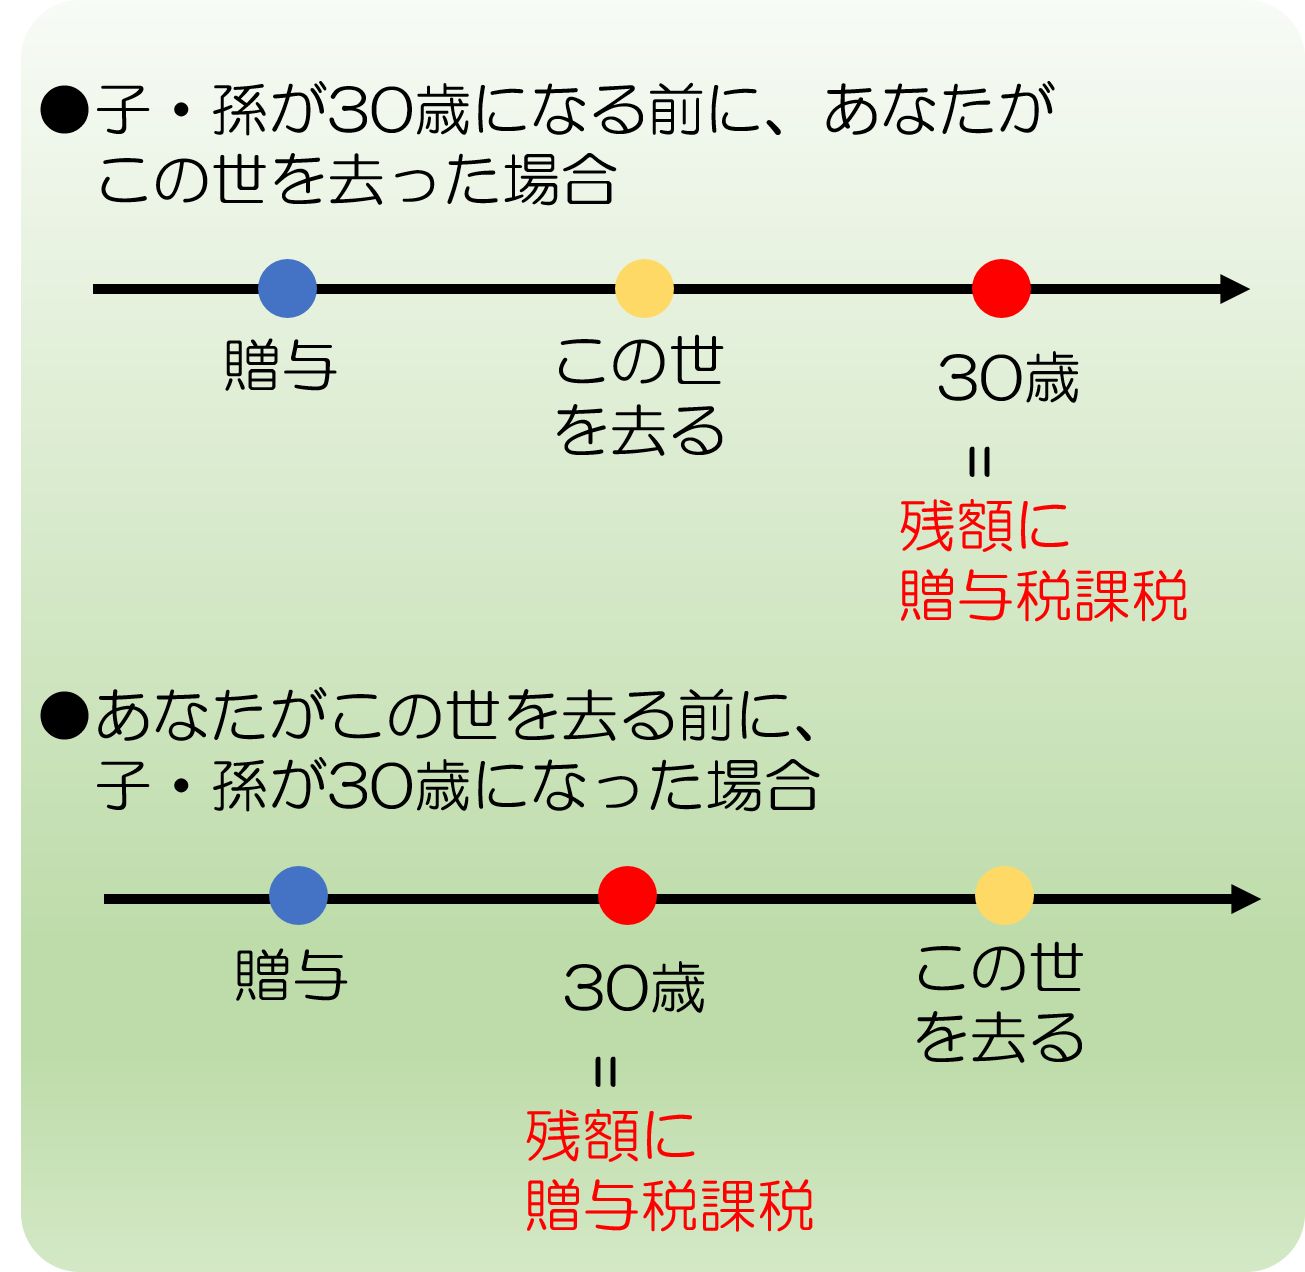
教育資金贈与は、「1,500万円までの大金を」「一括して」プレゼントすることで、あなたの生前だけでなく、あなたがこの世を去った後にお子様・お孫様が30歳になるまでに必要な分のお金についても、贈与税が非課税になります。
そして、お子様・お孫様が30歳にった時点で、それまでの間に使い切れなかった金額に贈与税が課税されることになります。
つまり、裏を返せば、お子様・お孫様が30歳になるまでの間に必要な教育資金を過不足なく見積もってプレゼントすれば、それまでにあなたが世を去っても、全額が非課税になるということです。
【教育資金贈与】
教育資金贈与のメリットについての詳細は、「教育資金贈与の5つのメリットと5つの注意点」をご覧ください。
2-3.結婚・子育て資金の一括贈与の効果は、その都度必要に応じて贈与するのとほとんど変わらない
上述のように、教育資金贈与の場合は、一括して贈与すると贈与税・相続税の節税のメリットが非常に大きいと言えます。
ところが、残念ながら、結婚・子育て資金の一括贈与だと、最終的な贈与税・相続税の節税のメリットは非常に小さいのです。
どういうことかというと、お子様・お孫様が50歳になる前だったとしても、あなたがこの世を去ってしまえば、その時点で残っている額に相続税がかかってしまうからです。
【結婚・子育て資金贈与】
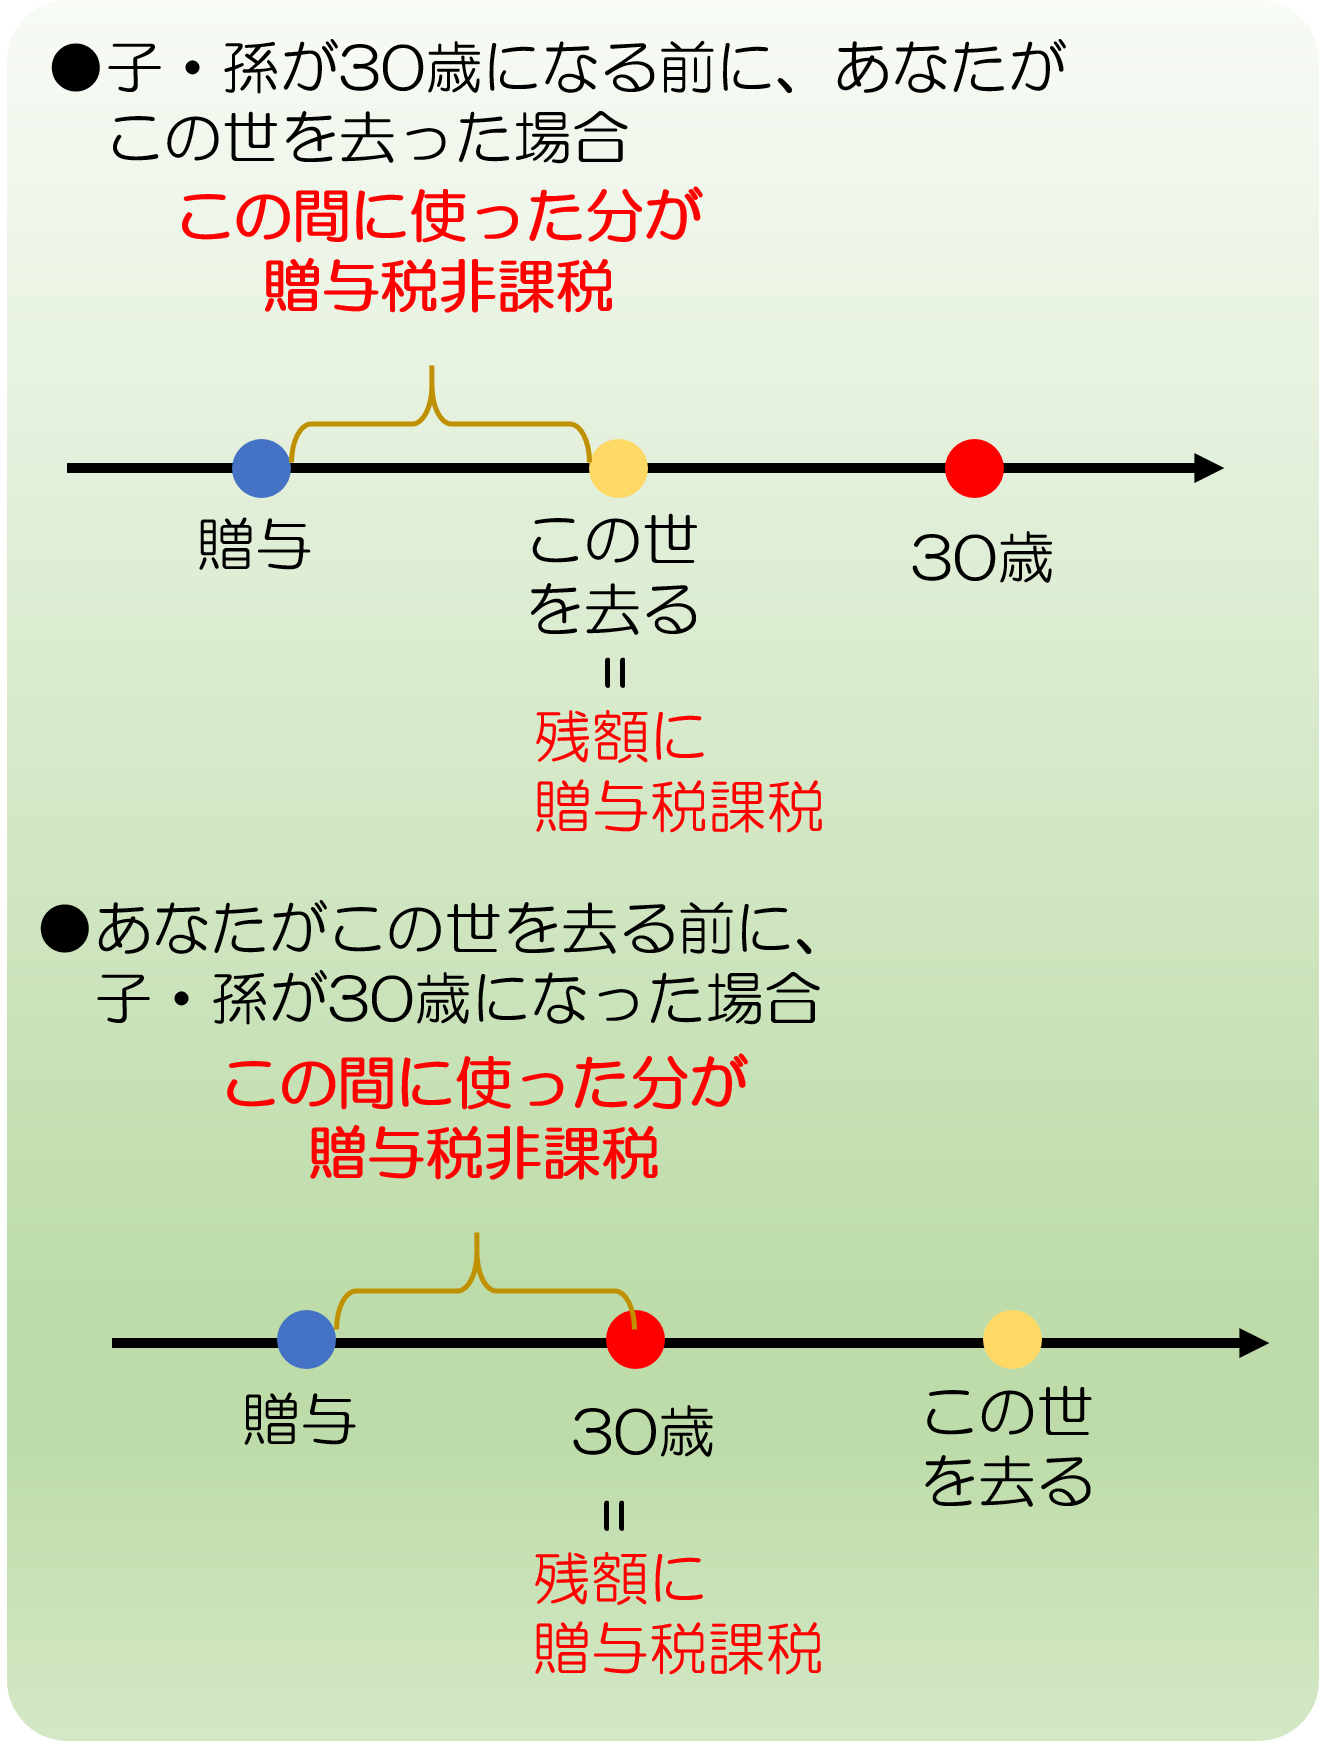
この世を去った後はプレゼントできないので、当然、贈与税の非課税という特典も受けられません。
また、プレゼントできなかった分は遺産に含まれるので、相続税がかかります。
つまり、お金等の財産をプレゼントした時に贈与税が非課税になるのは、ご自身が生きている間だけということです。
3.結婚・子育て資金の一括贈与の唯一のメリット|お子様が既にこの世を去っている場合に孫の相続税が抑えられること
結婚・子育て資金の一括贈与のメリットは、考えられるのは1つだけです。
それは、お孫様に結婚・子育て資金として一括贈与をし、あなたの生前に使い切れなかった場合、相続税の「2割加算」がされずにすむということです。
どういうことか説明します。
3-1.孫に相続税がかかるのは「代襲相続」か「遺贈」の場合
お孫様は相続人ではありませんが、あなたの遺産を受け取れる場合があります。
以下の2つです。
- お子様が既にこの世を去っていて、代わりにお孫様が相続する場合(代襲相続)
- あなたが遺言で遺産をお孫様にあげた場合(遺贈)
これらの場合にはお孫様に相続税がかかります。
お子様が既にこの世を去っている場合は「代襲相続」になり、あなたの生前に遺言でお孫様に遺産を分けてあげることにすれば「遺贈」になるということです。
そして、本来ならば遺贈の場合は相続(代襲相続も含みます)よりも相続税が高くなります。
しかし、結婚・子育て資金の一括贈与の場合は、あなたの生前に使い切れなかった分が「遺贈」されたとみなされるのに、相続税が軽くてすむのです。
これから、そのしくみについて、順を追って説明します。
3-2.結婚・子育て資金の一括贈与で使い切れなかった場合は孫に相続税がかかる
お孫様に結婚・子育て資金の一括贈与をした後、あなたの生前に使い切れなかった分の額は、相続の時に、お孫様に遺言であげたものとみなされます(遺贈)。
そして、遺贈された財産には相続税がかかるので、お孫様に相続税が課税されます。
3-3.孫は相続人ではないので相続税の金額が原則として「2割加算」される
ここで、押さえておいていただきたいことがあります。
お孫様は相続人ではありません。
そして、相続人でない人は、上で述べた代襲相続の場合は相続人となりますが、それ以外の場合だと、ふつうは遺産を受け取ることができないはずです。
そのため、相続税を原則として相続人よりも20%余分に支払わなければなりません。これを、「2割加算」と言います。
つまり、お孫様に遺贈をした場合の相続税は高めに課税されるのです。
3-4.孫への結婚・出産・子育て資金の一括贈与には「2割加算」が適用されない
しかし、結婚・子育て資金の一括贈与だと、使い切れなかった分をお孫様があなたから「遺贈」されたとみなされて相続税がかかっても、この2割加算が適用されません。
結婚・子育て資金の一括贈与のメリットを敢えて挙げると、この点だけです。
まとめ
結婚・子育て資金の一括贈与とは、20歳~49歳のお子様・お孫様に、結婚資金・出産資金・子育て資金としてまとまったお金を一括してプレゼント(一括贈与)することです。
教育資金贈与とは違い、あなたがこの世を去った時点で、使い切れなかった分について相続税がかかってしまいます。
そのため、必要に応じてその都度お金をプレゼントするのと変わらず、相続税対策としてほとんど効果がありません。
唯一、相続税対策になる可能性があるのは、お孫様に結婚・子育て資金として一括贈与をし、あなたの生前に使い切れなかった場合だけです。
ただし、まとまったお金を一括してプレゼントするということで、お子様・お孫様に喜んでもらえるという無形のメリットはあるかも知れません。