相続税の計算方法|マスターするための5つのステップ
あなたは、相続税対策をするために、まず、相続税の基本的な計算方法を知りたいと思っていることと思います。しかし、複雑で分かりにくいと感じているのではないでしょうか。
たしかに、相続税の計算方法はやや複雑です。しかし、5つのステップに整理して、どこの話をしているのかということを見失わないようにすれば、ある程度整理して理解することができます。
この記事では、細かい枝葉の話に入るのを極力避け、具体例を用いて、相続税を計算するうえで最低限、是非とも押さえておくべき5つのステップについてすっきり整理して説明します。
はじめに
相続税の計算は、次のような順番で行います。
- 遺産総額を算出する
- 基礎控除額を差し引いて課税対象となる額を確定する
- 各人の法定相続分に基づく相続税額を算出し、合計する
- 3の合計額を、各人が実際に相続した遺産の割合で割りあて直す
- 各人ごとに事情に応じて増額・減額して最終的な相続税の額を確定する
今後、相続対策を考えるにあたっては、この5つのステップを頭に叩き込んでおくようにしてください。以下、それぞれについて説明していきます。
1.遺産総額を算出する
相続税はあなたの遺産にかかる税金です。したがって、まずはあなたの遺産総額を確定する必要があります。
遺産総額(課税価格)の計算式
計算式は以下の通りです。
遺産総額(課税価格)=(プラスの財産-非課税の財産)-(マイナスの財産+葬儀費用)+相続開始前3年以内に贈与された財産
気をつけていただきたいのは次の3点です。
- 「プラスの財産」には相続財産そのもの以外の「みなし相続財産が含まれること
- 死亡保険金・死亡退職金は「500万円×法定相続人数」が非課税ということ
- 相続開始前3年以内に贈与した財産も含めること
具体例|法定相続人が配偶者と子2人の場合
以下の例では、遺産総額(課税価格)は合計2億円になっています。
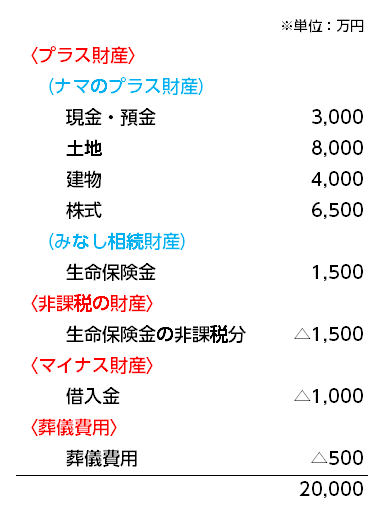
なお、この記事では割愛しますが、自宅の宅地を同居の家族に相続させる場合は、330㎡以下の部分については、いわゆる「小規模宅地等の特例」が適用され、税負担が軽くなります。詳しくは『小規模宅地等の特例とは?土地の相続税を最大80%下げる方法』をお読みください。
では、注意すべき3つの点について見ていきましょう。
1.1.みなし相続財産|相続財産と実質的に同視できるもの
「プラスの財産」には、相続財産そのもの以外にも、「みなし相続財産」も含まれます。
「みなし相続財産」とされているのは、遺族が受け取るあなたの生命保険の「死亡保険金」や、会社に勤務している人が在職中に死亡した場合に遺族に支払われる「死亡退職金」等です。
なぜならば、「死亡保険金」は被相続人が保険料を支払うことによって積み立てた財産だと言えるし、「死亡退職金」は本来被相続人の勤労の見返りとして本人が受け取るべき給与・退職金と同視できるからです。
そのため、相続税との関係では被相続人自身の財産と同じだと考え、相続税の課税の対象とするのです。
1.2.死亡保険金・死亡退職金については「500万円×法定相続人数」が非課税
ただし、「死亡保険金」「死亡退職金」については、遺族の生活を守るものなので、普通に相続税を課すのは酷というものです。そこで、非課税の枠が設けられています。
非課税の枠は、「500万円×法定相続人数」の額です。
そのため、たとえば、あなたの法定相続人が妻と2人の子だったとすると、500万円×3名=1,500万円の控除を受けることができます。
詳しくは『死亡保険金の相続税を抑えるのに絶対に知っておくべき3つ制度』をご覧ください。
1.3.相続開始前3年以内に法定相続人に贈与した財産は遺産に含まれる
あなたが相続開始前3年以内(死の直前3年以内)に法定相続人に財産を贈与した場合、その財産は遺産に含まれます。
そうでなければ、死の間際に生前贈与をバンバン行うことで、遺族の相続税を軽くしたり免れたりすることが可能になってしまうからです。
2.基礎控除額を差し引いて課税対象となる額を確定する
相続税には「基礎控除」があります。これは、遺族の生活を最低限維持するために必要な金額を確保するためだとされています。基礎控除の額は、
3,000万円+600万円×法定相続人の数
です。したがって、たとえば、あなたに配偶者と子ども2人がいる場合、
3,000万円+600万円×3人=4,800万円
ということになります。
なお、平成27年1月以前は基礎控除の額はもっと高く設定されていました。ところが、平成27年1月から控除してもらえる額が低くなった結果、それまでは相続税の対象でなかった人も相続税を支払わなければならなくなり、相続税の対象が広がりました。
相続税の基礎控除については詳しくは『相続税対策の初歩・「基礎控除」について徹底解説』をご覧ください。
3.各人の法定相続分に基づく相続税額を算出し合計する
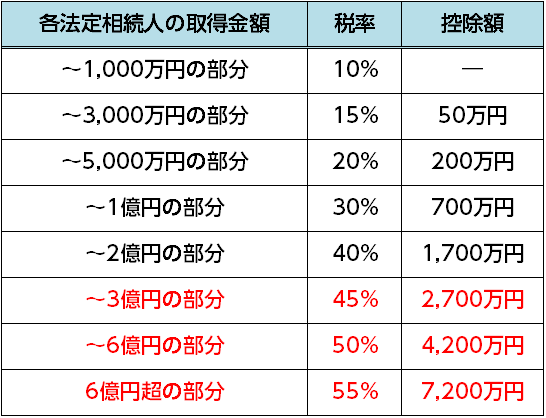
基礎控除が終わったら、次に、基礎控除後に残った金額を、法定相続人が法定相続分に応じてゲットしたものと仮定して、各人の法定相続分の額に税率をかけて「控除額」を差し引いて税額を計算し、それを合計して「相続税の総額」を出します。
法定相続分については詳しくは『法定相続分とは?相続対策に欠かせない3つの基礎知識』をご覧ください。
税率と控除額は、以下のように、段階的に決まっています。なお、赤字で示した部分は、相続税法の改正のため平成27年1月以降税率が上がった部分です。つまり、相続税の対象となる遺産の総額が2億円を超えるケースについては増税がされたということです。
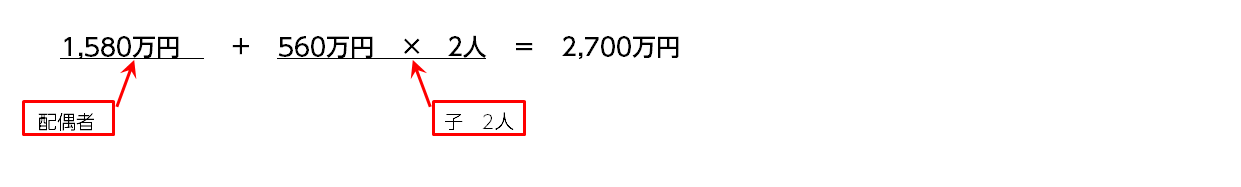
たとえば、課税価格の合計額が2億円、法定相続人が配偶者と子ども2人の場合の相続税の総額は、以下の通りです。
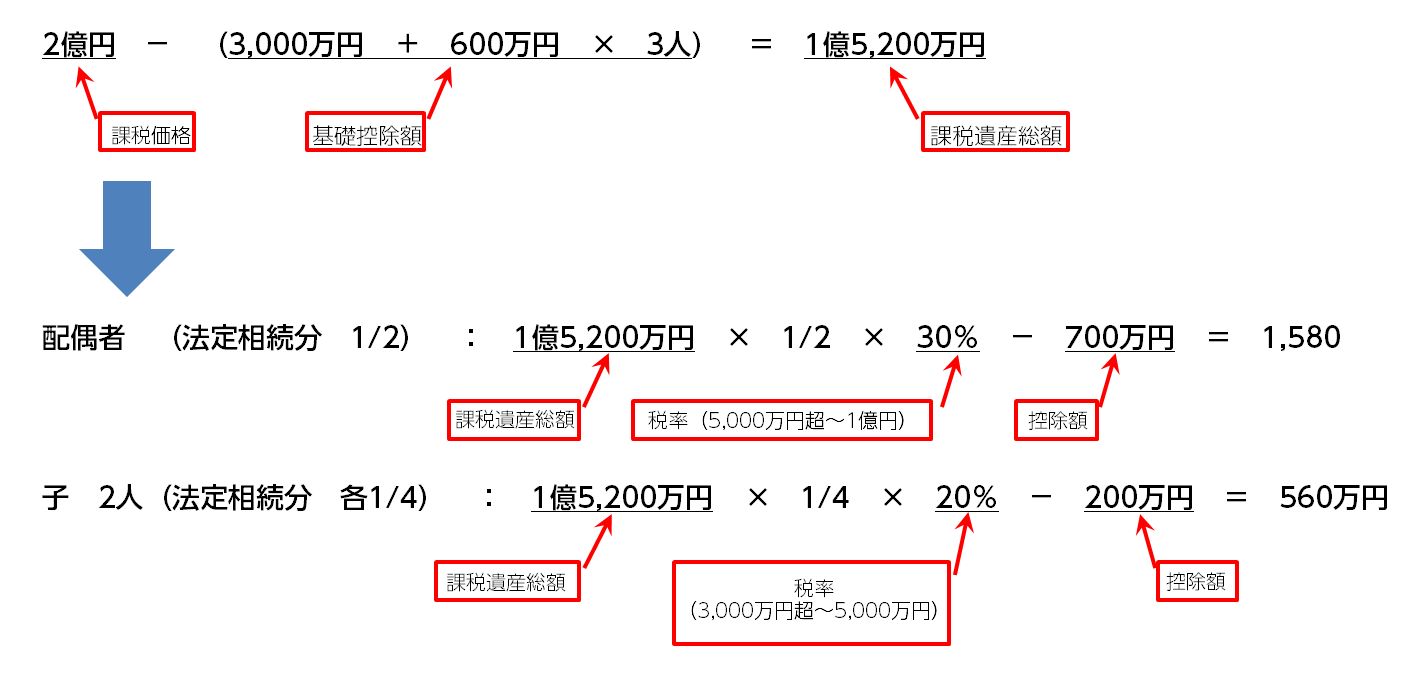
その結果、相続税の総額は、以下の通りとなります。
4.算出した相続税総額を、各人が実際に相続した遺産の割合で割り充て直す
上の例では、相続税総額は2,700万円です。配偶者と子2人のそれぞれの最終的な相続税の額を算出するには、この2,700万円を実際に相続した遺産の割合で割りあて直します。
たとえば、あなたの遺言に従って遺産分割がなされた結果、以下のような相続割合になったとします。
配偶者 : 子① : 子② = 4 : 3 : 3
この場合、相続税総額2,700万円を各人の相続割合にしたがって割り当てると、以下のようになります。
配偶者 : 子① : 子② = 1,080万円 : 810万円 : 810万円
ただ、これで計算が終わりではありません。最後に、各人の事情を加味して、最終的な相続税の額が決まります。次をお読みください。
5.各人ごとに事情に応じて増額・減額して最終的な相続税の額を確定する
相続税の計算の最後は、各相続人の個別の事情を考慮して、税額の「軽減」あるいは「加算」を行うというものです。
5.1.税額の「軽減」|税額控除
「税額控除」は、その相続人に相続税をそのまま課したのでは気の毒な場合に特別に税負担を軽くしてあげるものです。具体的には、以下のようなものがあります。
- 配偶者は法定相続分の額 or 1億6,000万円のいずれか大きい額まで非課税(配偶者控除)
- 法定相続人が未成年者 or 障がい者の場合は特別の控除が認められている
- 被相続人が相続開始前10年以内に財産を相続により取得していた場合は税負担が軽減される
このうち、特に注意が必要なのは「配偶者控除」です。詳しくは『相続税対策で忘れてはいけない「配偶者控除」のメリットと落とし穴』をご覧ください。
5.2.税額の「加算」
「加算」は、その相続人の生活への配慮等が必要ない分、少し多めに税金を取るものです。
具体的には、以下の通りです。
- 相続人が被相続人の1親等の血族・配偶者以外の場合は税額が20%加算される。
これらの計算まで済ませて、ようやく各人の最終的な相続税の額が決まります。
まとめ
相続税の計算をする上で是非とも押さえておくべき5つのステップについて、簡潔に説明してきました。相続税の計算の過程では、足したり引いたり掛けたりする作業がいくつも出てきてひっちゃかめっちゃかになりがちです。しかし、それぞれの計算がどのステップで行うものなのか意識することで、混乱を防ぐことができます。
ですので、まずは、この記事で説明した5つのステップをよく理解していただきたいと思います。そうすることで、有効な相続税対策を立てるのに役立つはずです。