団体信用生命保険の見直しで約100万円節約できる方法
ここ数年は、住宅ローンの金利も低くなっており、住宅ローンを組んで家を購入されている方も多いのではないでしょうか?
住宅ローンを組む時に加入する団体信用生命保険という言葉を何度か耳にしたことはあるかと思います。
しかし、ここで意外と知らない方も多いのですが、フラット35(固定金利)の場合は、団体信用生命保険は任意での加入になっており、民間の保険で代用してもよいことになっています。
団体信用生命保険の保険料は意外と高いので、民間の保険や会社の団体生命保険で代用すると約100万円の節約につながることもあります。
本日はこの団体信用生命保険の見直しによる節約術について説明します。
フラット35での住宅ローンを検討している方、もしくはすでにフラット35で団体信用生命保険に加入している方は、是非最後まで読んでいただければと思います。
はじめに|団体信用生命保険とは
団体信用生命保険とは、住宅ローンの借主が死亡または高度障害状態に該当したした場合に住宅ローンの支払を免除してくれる保険の事です。
イメージとしては、借入金に連動して保険金額が減っていく逓減定期保険のような保険です。
ローンを組んでから家の購入者が死亡しても家族がローンを背負わないように、そして銀行にしっかりと資金返済ができるように配慮して作られた保険です。
住宅ローンは2種類あり、
①固定金利
②変動金利
が選択できます。
①の固定金利型はフラット35という商品でローンを組むことが多く、金利はずっと変わらず一定なので計画的な返済ができるとされています。
②の変動金利は、半年ごとに金利の見直しが行われるので、その時の経済情勢に合わせた金利が設定されます。
主に民間の銀行で貸し出されており、銀行によって商品が違います。
固定金利に比べると金利は低いのですが、半年ごとの見直しで金利が上昇してしまう可能性があるので、将来の返済計画が立てにくいというデメリットもあります。
今回、団体信用生命保険の見直しができるのは、①の固定金利(フラット35)です。
1.団体信用生命保険より約100万円お得な収入保障保険
ここで、団体信用生命保険に代わる民間の保険をご紹介いたします。
結論から言ってしまうと、一番のおすすめは 『非喫煙健康優良体割引を活用した収入保障保険』です。
特徴としては掛け捨てで割安な保険料で大きな保障が得られることなどが挙げられます。
通常、死亡保険金は一括で数千万などを受け取るイメージがあると思いますが、収入保障保険は給付金を「年金」、つまり毎月給料のような形で受け取ることができます。
A生命の以下保険商品の例(2021年4月時点)を参考に解説しましょう。
35歳男性
- 年金額:20万円
- 保険料:月々5,440円
- 保険料払込:60歳
- 保険期間:60歳
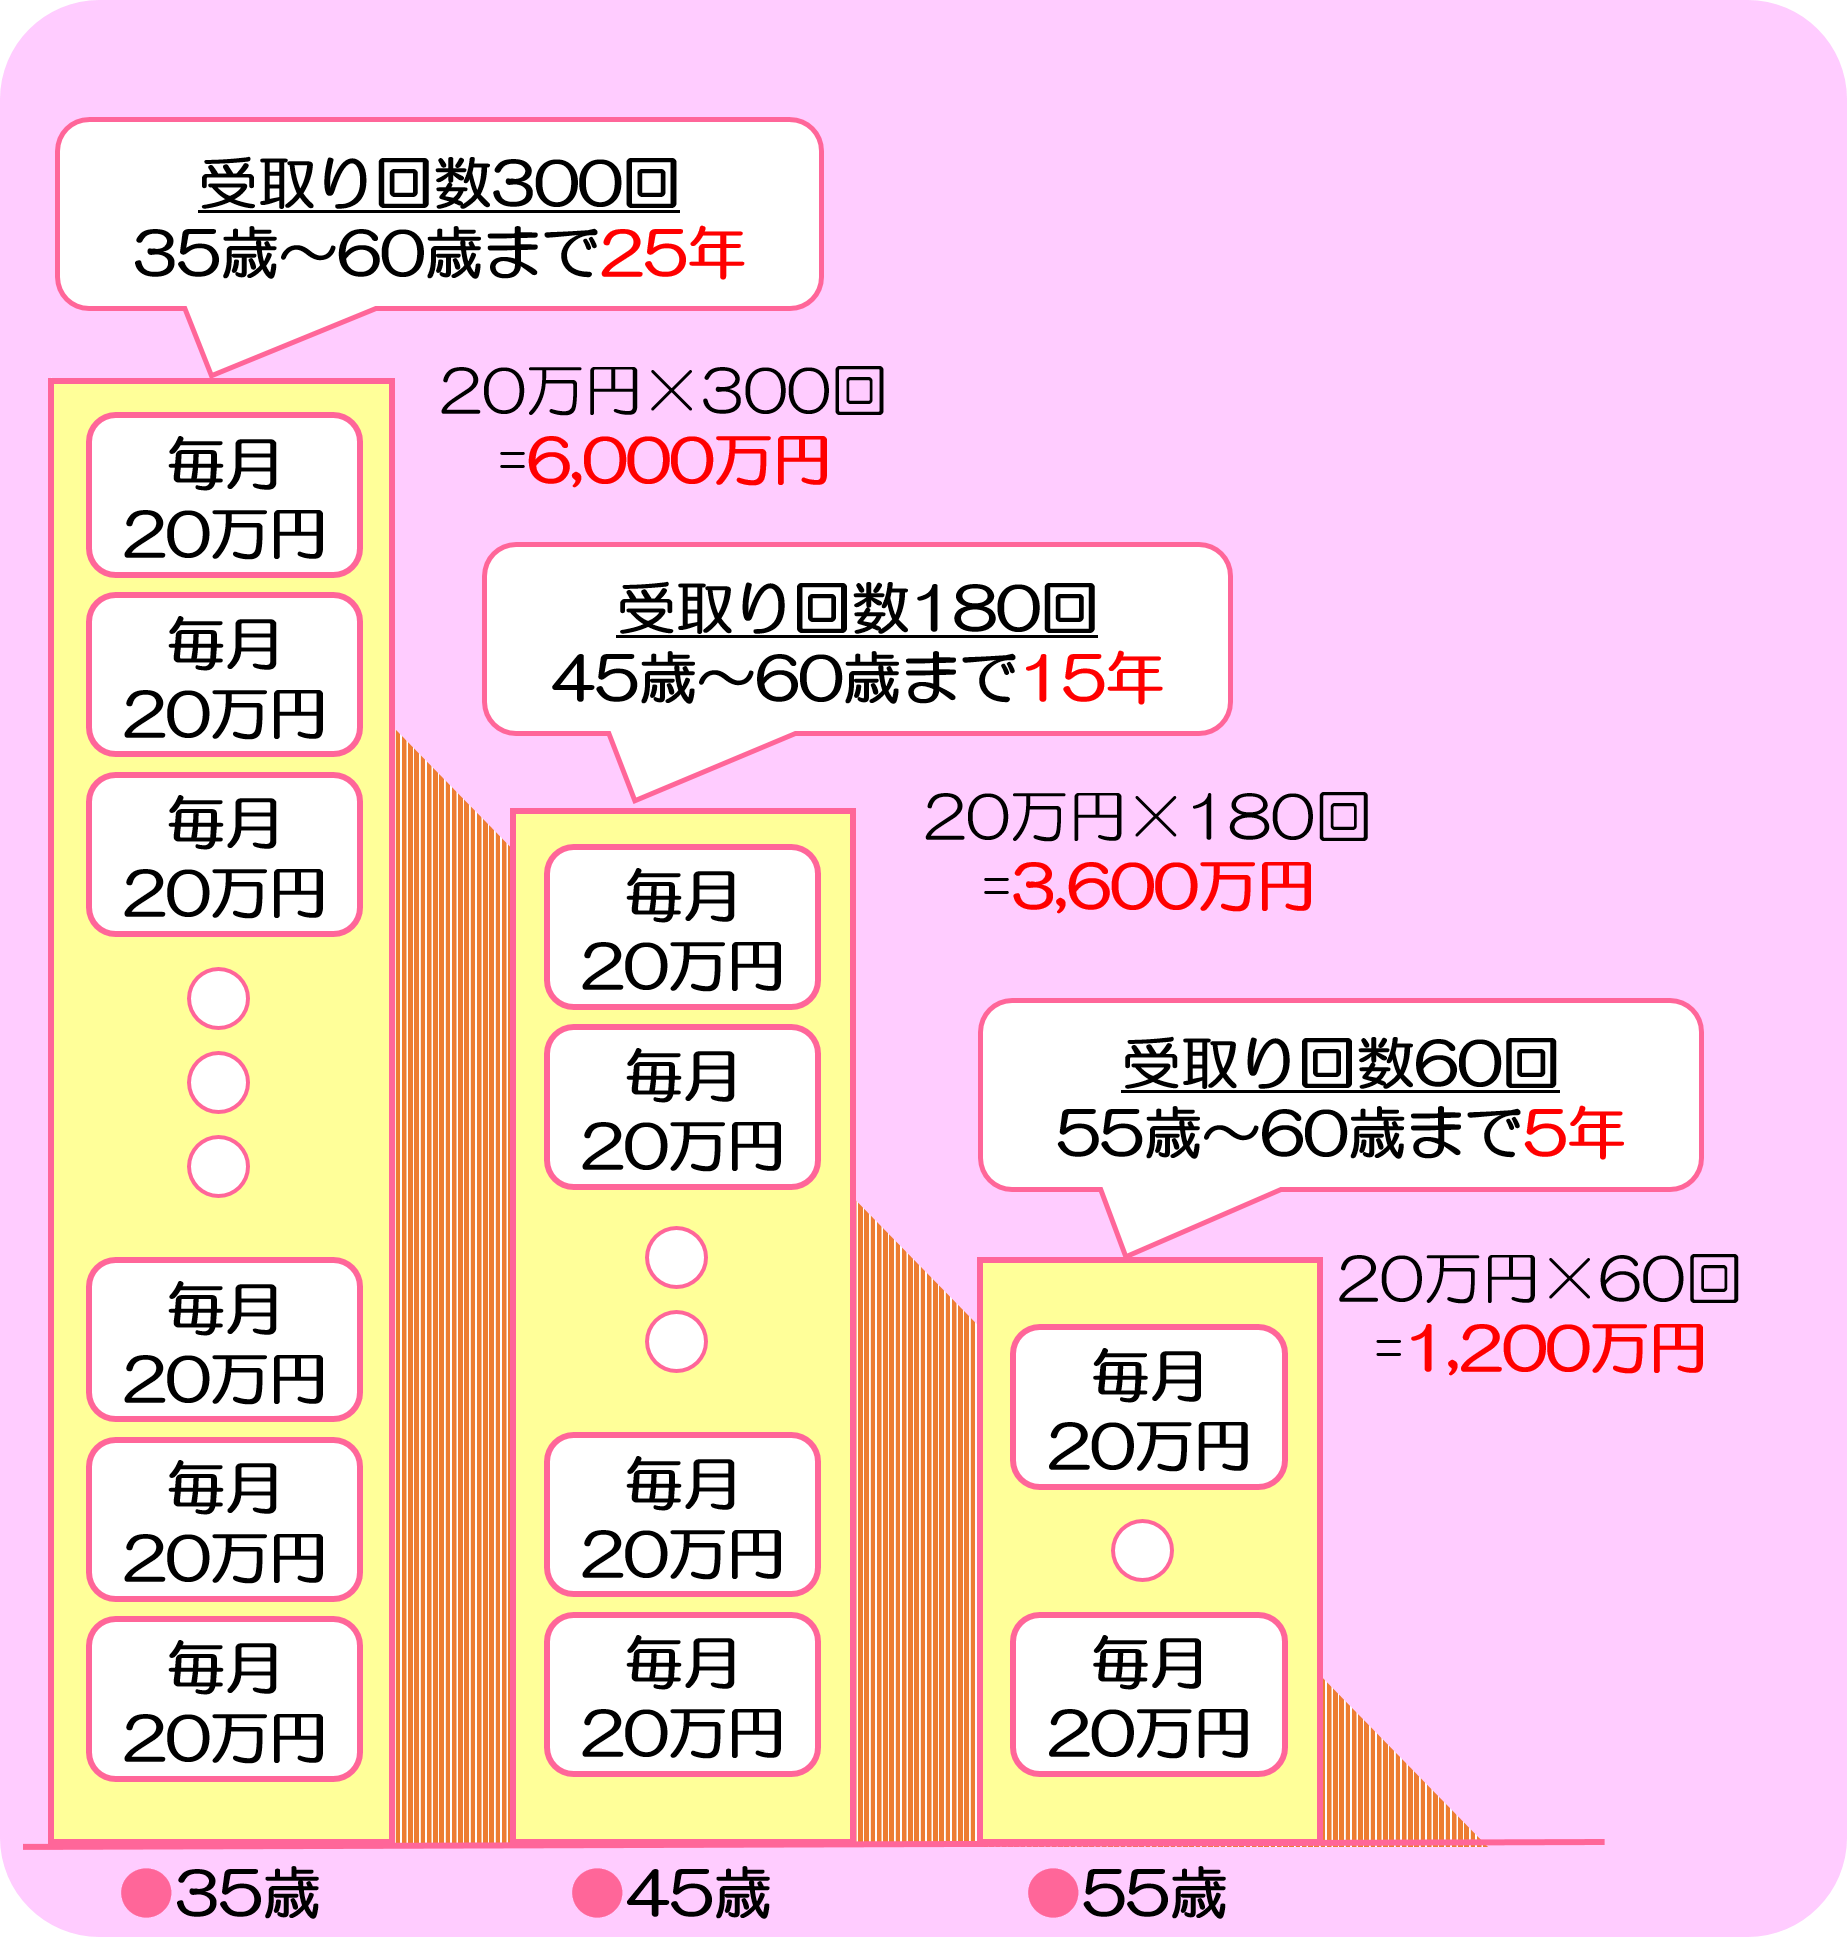
この契約の場合、契約した35歳時点では6,000万円の保障がありますが、時間が立つと年金を受け取れる期間が少なくなってくるので保障額が減っていきます。
その分保険料ははじめから安く設定されています。毎月お金が受取れるので、生活費の保障には最適です。
さらに、喫煙をしない人で、健康診断で優良であると保険会社に認定してもらえた方は、20~30%ほど割引した保険料で加入することができます。
ただし、保険会社により割引率は異なります。
収入保障保険についての詳細は、「収入保障保険とは?知っておきたいしくみと活用法のポイント」をご覧ください。
2.団体信用生命保険の保険料
団体信用生命保険の保険料は実は以下のサイトで計算できます。
住宅金融支援機構HP http://www.jhf.go.jp/simulation_danshin/index.php
住宅金融支援機構がまとめた「フラット35利用者調査(2019年度集計表)」によれば、全住宅の借入金の全国平均3,069万円、首都圏では平均3,366万円です。
2021年4月現在のフラット35の金利は、返済期間が21年~35年の場合で年1.370%です。
今回は毎月の返済額を10万円にしたいので借入金額を3,280万円で設定します。
住宅金融支援機構のHPで計算をしてみると 特約保険料(団体信用生命保険の保険料)は35年間で2,200,000円であることがわかりました。
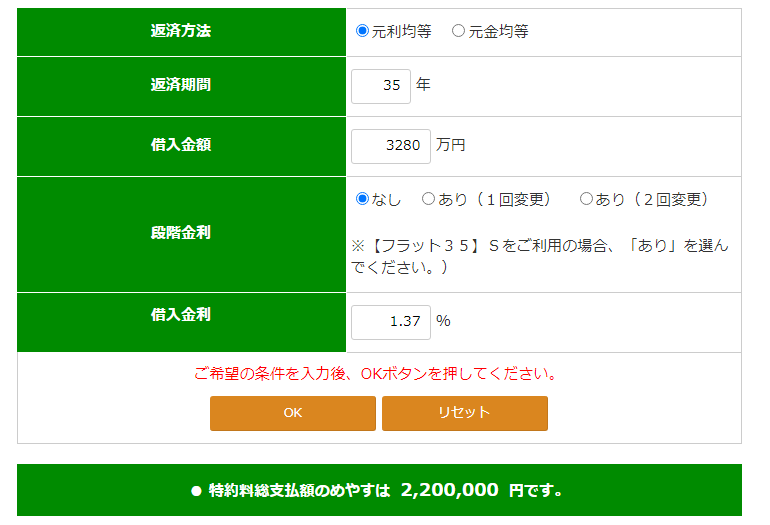
また、年利1.33%、借入金3,280万円の毎月の返済額は約9.9万円です。
ここからは、この団体信用生命保険の保険料と民間の生命保険『収入保障保険』を比べてどのくらい節約できるのかを検証していきます。
3.収入保障保険と団体信用生命保険の保険料比較
前提条件
- 年齢・性別:30歳・男性
- 借入額:3,280万円
- 金利(年利):1.37%
- 借入期間:35年
- 毎月返済額:9.9万円
- 団体信用生命保険料(35年分):2,200,000円
収入保障保険で、①非喫煙で健康優良体割引適用の場合と、②非喫煙で健康優良体の割引が適用されない場合の2パターンについて、それぞれ、団体信用生命保険との保険料比較を行います。
①非喫煙健康優良体割引を活用した収入保障保険(A生命)と比較
住宅ローンの毎月返済額9.9万円に合わせて30歳・男性・保険期間35年間・保険金額:月10万円の場合 保険料:2,380円/月
よって、この保険の35年間の保険料合計額は2,380円×12か月×35年間=999,600円
団体信用生命保険と比較すると 2,200,000円-999,600円=1,200,400円
よって、A生命の収入保障保険に変更すると約120万円保険料の節約が可能でした。
②非喫煙で健康優良体割引のない通常の収入保障保険(B生命)と比較
住宅ローンの完済は35年後・毎月返済額9.9万円に合わせて
保険期間35年間・保険金額:10万円/月・30歳・男性の場合 保険料:3,270円/月
よって、この保険の35年間の保険料合計額は3,270円×12か月×35年間=1,373,400円
団体信用生命保険と比較すると 2,200,000円-1,373,400=826,600円
よって、B生命の収入保障保険に変更すると約82万円保険料の節約が可能でした。
①の非喫煙者健康優良体割引がある場合でも、②非喫煙で健康優良体割引のない通常の場合でも、100万円近く保険料の節約ができる計算です。
また、住宅ローンの金利が1.37%以上の場合や、住宅購入者の年齢が30歳よりも若い場合は、さらに保険料を節約することが可能です。
なお、大きな会社にお勤めの方は会社の団体定期保険でもいいかもしれません。
毎年ローンの残高に合わせて少しずつ保険金額を下げていけば、保険料を抑えながら万が一があった時のローン返済に備えられます。
見直しの注意点|収入保障保険に加入できてから団体信用生命保険を解約する
団体信用生命保険を見直して収入保障保険に加入し直す場合、注意していただきたいことがあります。
団体信用生命保険は住宅ローンを組むタイミングでしか契約できませんので、収入保障保険に加入できたことを確認してから団体信用保険を解約する必要があります。
ちなみに、団体信用生命保険は、保険料を支払わないことで解約ができるようになっています。
参考|団体信用生命保険も収入保障保険も健康上の理由で加入できなかった場合
住宅ローンを組んだときに、健康状態によっては団体信用生命保険に加入ないという事態もありえます。
しかし、自分になにかあったとき、家族に多額のローンを残すわけにはいきません。
そんなときに選択肢の1つに入れてほしい方法がありますので、ご紹介いたします。
ⅰ)ワイド団体信用生命保険を活用する
団体信用生命保険にも引受緩和型の生命保険があり、それが『ワイド団体信用生命保険』です。
糖尿病、高血圧症、肝機能障害など健康上の理由で通常の団体信用生命保険に加入できない場合でも、加入条件が緩和されたワイド団体信用生命保険に加入できる可能性があるというものです。
告知項目は、通常の団体信用生命保険とほぼ同じで、「3ケ月以内に医師の診察を受けていないか」、「3年以内に2週間以上の治療はないか」、「障害はないか」というような内容です。
もちろんこれは緩和型の商品なので、ワイド団体信用生命保険付き住宅ローンの場合には適用される住宅ローンの金利が通常よりも0.2~0.3%高くなります。
ⅱ)引受緩和型の保険に加入する
生命保険(死亡保障)には引受緩和型があります。
保険料は割高です。しかし、万一の場合のローン返済に備える死亡保障として、選択肢に入れる価値はあります。
まとめ
フラット35の団体信用生命保険に加入している方は、民間の収入保障保険などに切り替えると100万円程度の節約が実現できる可能性が高いので、見直しをおすすめします。
また、見直しをするときは、保障を確保するため、必ず収入保障保険に加入してから団体信用生命保険を解約するようにしてください。
もしも、健康上の理由で団体信用生命保険に加入できなくても、『ワイド団体信用生命保険』や『民間の引受緩和型の保険』がありますので、そちらを活用することも選択肢に入れていただきたいと思います。