生命保険の定期型のメリット・デメリットと具体的な活用方法
生命保険は、日本人の8割が加入されている最も基本的な保険とされています。
そして、生命保険を検討される方が、どれにするかを選ぶときに最初にぶつかるのが、「定期と終身のどちらにするか?」という問題です。
これを解決するには、定期と終身がどう違うのか、どのように使い分けをすればいいのかを知る必要があります。
そこで、本日は、
- 生命保険の定期と終身の基本的な違い
- 保険料の違い
- 定期のメリットとデメリット
- それぞれのタイプの具体的な活用方法
を解説します。こちらをご覧いただければ、今後、定期にすべきか終身にすべきかで迷うことはなくなるでしょう。是非参考にしてください。
1. 定期保険と終身保険の基本的な違い
生命保険は基本的に、
定期保険:
- 70歳までなど保障を受けられる期間が決まっている。
- また5年や10年などの更新期間ごとに保険料が上がっていく。
- 貯蓄効果はない。
終身保険:
- 一生涯保障が続く。
- 保険料は一定。
- 貯蓄効果もある。
の2つに分かれます。違いを簡潔に表すと以下の通りです。
| 保険期間 | 保険料 | 解約返戻金(貯蓄効果) | |
| 定期保険 | 一定期間 | 更新ごとに上がる | なし |
| 終身保険 | 一生涯 | 一定 | あり |
定期保険は、例えば、「30歳~40歳までの期間で自分に万が一のことがあったら家族に経済的に辛い思いをさせてしまうから、その間だけ生命保険をかけておこう。」という場合に、加入するものです。
その間に、生命保険がなくても家族が生活できるぐらいの十分な貯蓄ができていれば、40歳以降は生命保険は不要になりますね。
しかし、40歳になった時点で、まだ十分な貯蓄ができていなければ、更新することになります。
次で詳しくお見せしますが更新すると、保険料は上がります。
一方、終身保険は保障が一生涯続きます。支払う保険料のうち何割かは解約したら戻ってくるので貯蓄の効果もあります。
保険料の額は変わりません。また払込期間と言って、例えば、「保険料は60歳までに全部払う」と決めれば、保険料の支払いが終わった60歳以降も、保障を受けることができます。
2. 定期保険と終身保険の保険料の違い
それでは同じ保険金額で定期保険と終身保険の保険料を比較したいと思います。
30歳の男性が以下の保障内容で加入したとして算出しております。※A生命の保険商品(2018年12月時点)を例にとっています。
- 死亡保険金額1000万円
- 定期保険:保険期間10年
- 終身保険:70歳払済
年間の保険料は以下のようになります。
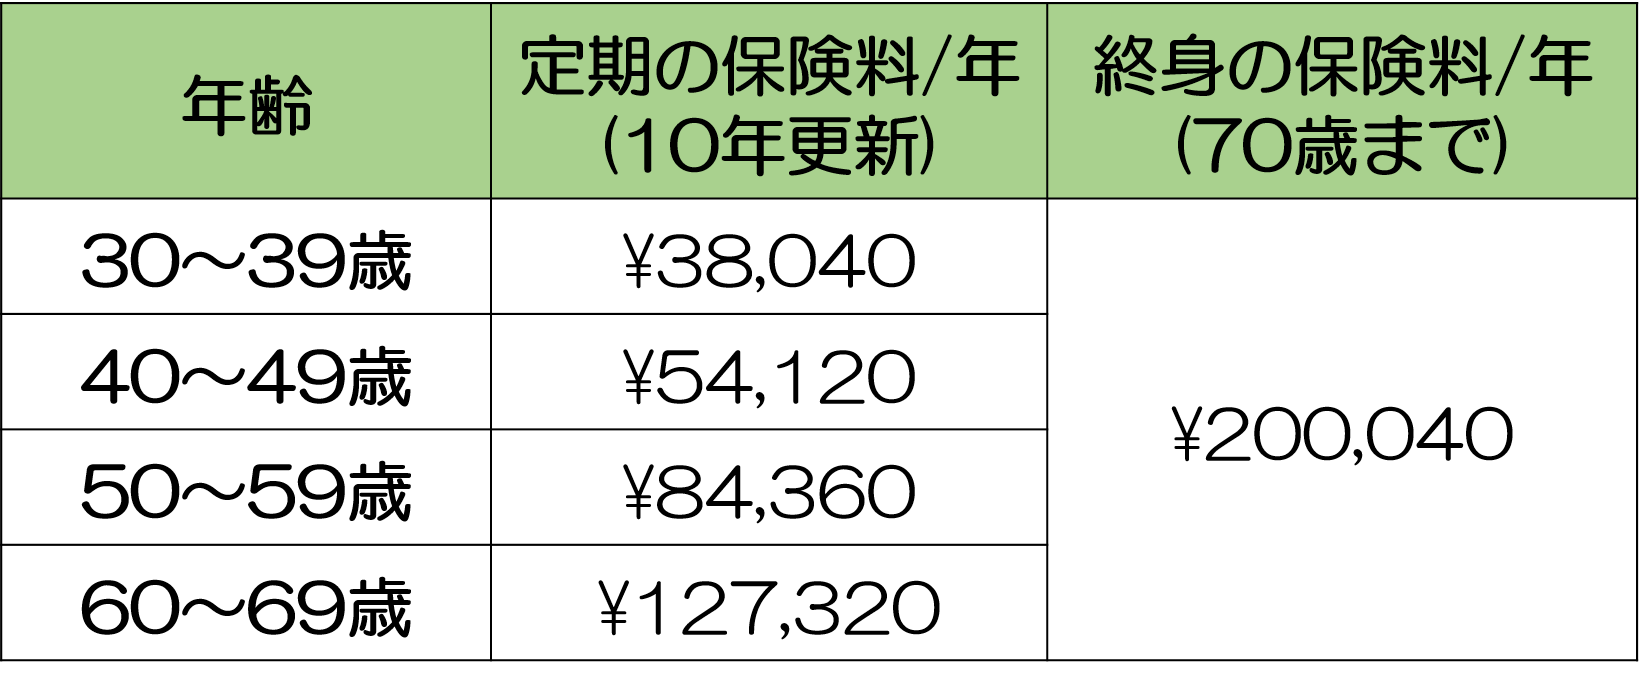
定期の保険料は全て掛け捨てですので、解約すると戻ってきません。
終身は、60歳までに保険料を全額払うことを前提とした金額です。
また、貯蓄効果もあるので、全体的な保険料としては定期よりも高いです。
しかし、定期保険は死亡リスクが最も高くなる70歳以降は更新できませんので保障が受けられません。
以上のことを念頭に、以下のグラフをご覧ください。
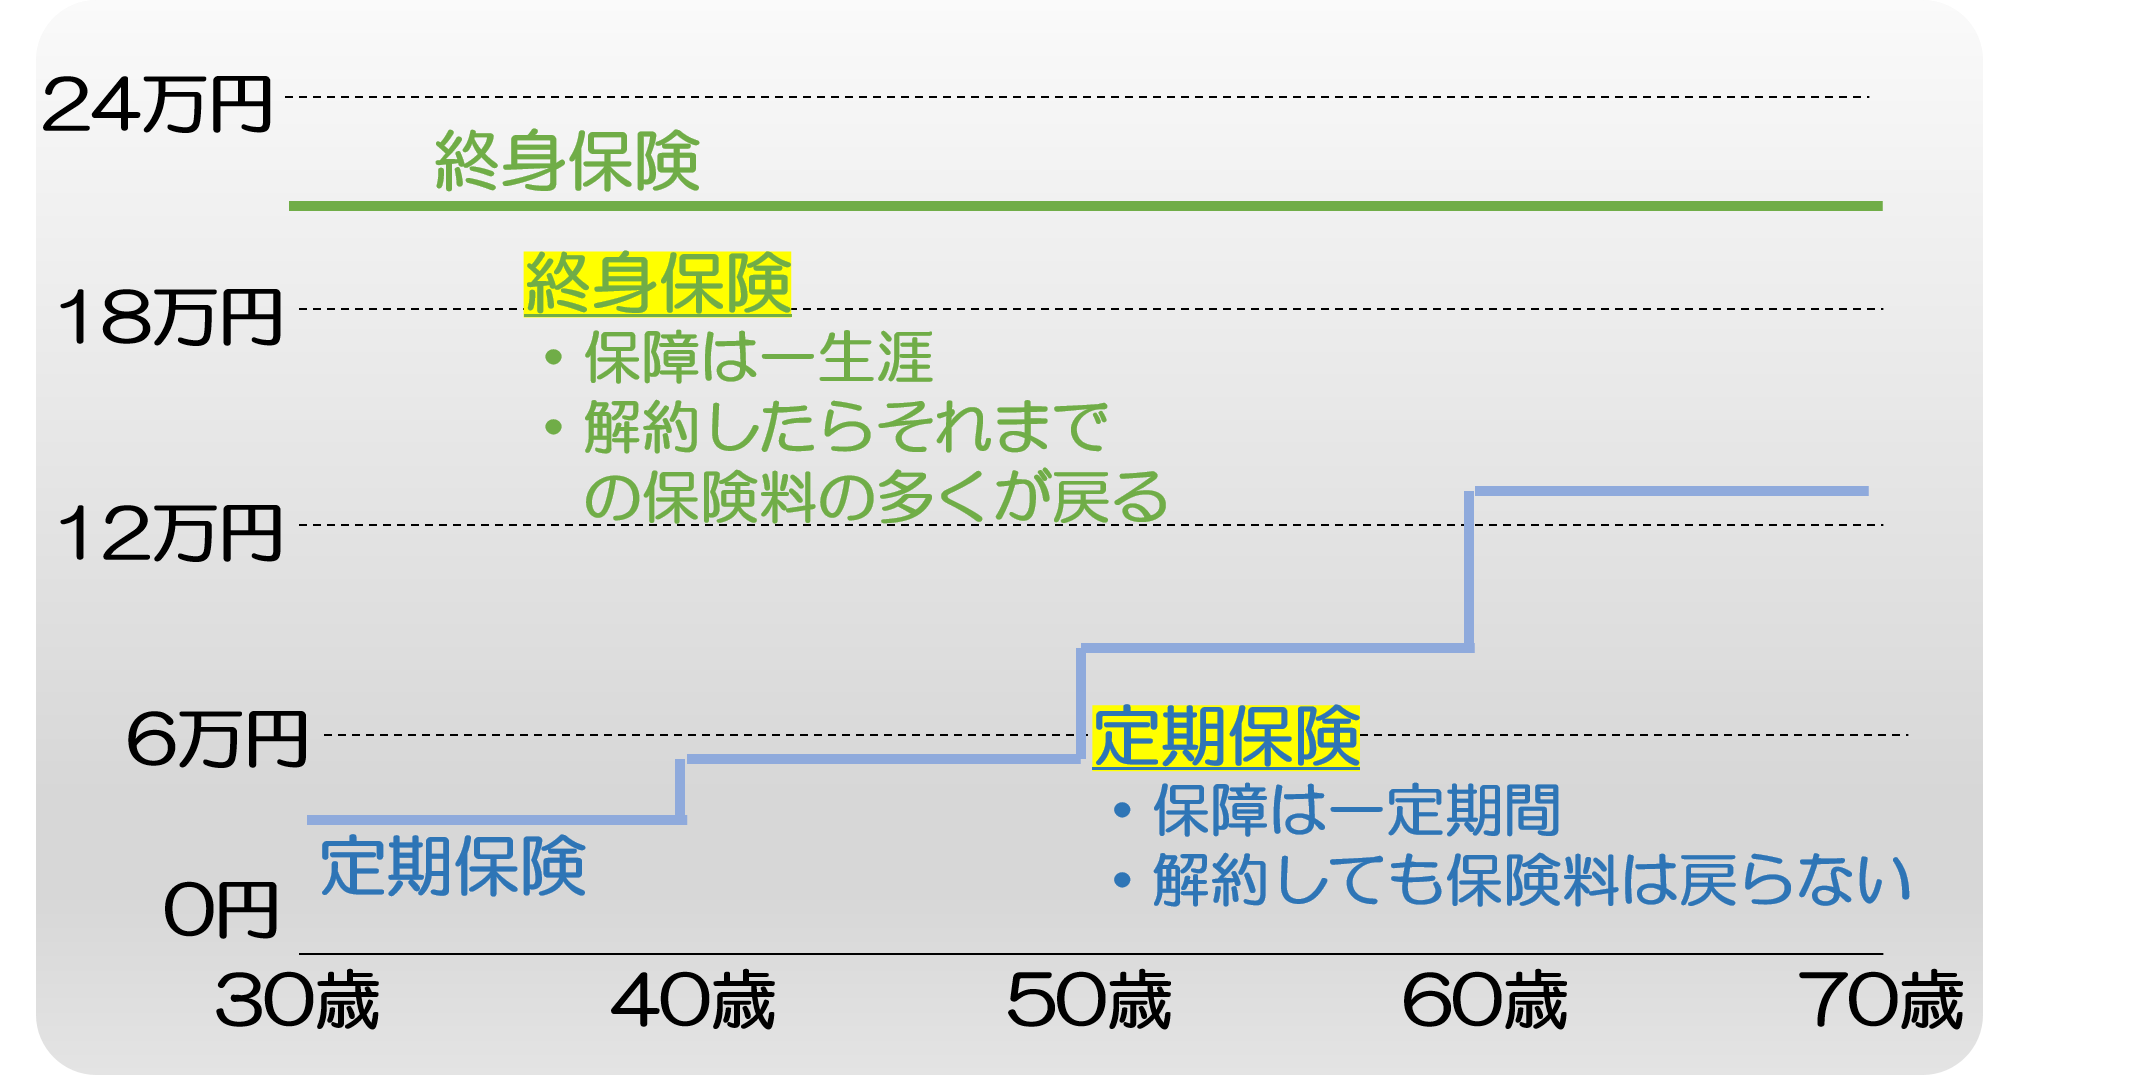
終身保険は、60歳以降は保険料を払わなくても1000万円の保障が受けられるので、家族に遺産を残すことができます。
また、亡くなる前に病院に入院したとしても、その治療費を保険金によって穴埋めすることもできます。
そのため、平均寿命まで生きた場合、最終的には終身保険の方が金銭的なリターンは大きくなります。
3. 定期生命保険のメリットとデメリットまとめ
それでは、ここからは、定期の生命保険のメリットとデメリットを細かく見ていきましょう。
- メリット:
資産運用をされていて将来十分な資産を構築する現実的な計画がある方にとっては、保険料が安いので良い選択肢になる。 - デメリット:
一生涯保障ではないので、年齢を重ねてから資産構築計画にズレが出た場合に困る可能性がある。
それぞれ、解説させていただきます。
3.1. 十分な資産を構築するまでの期間手厚い保障を受けられる
定期保険は貯蓄効果はないものの保険料は安いので、引退までに、ご自身で十分な資産を構築することを前提とした場合、良い選択肢となります。
定期保険のメリットは若いうちに保険料が低く、大きな保障をできることです。
特に、小さなお子様がいらっしゃる場合、生活費そして学費などこれからどんどんお金が掛かってくる中で、大黒柱であるご主人様に万が一があった場合、生活が破綻する可能性があるので、大きな保障が必要とあります。
先ほど終身保険と保険料を比較しましたが、終身保険で数千万円の大きな保障を準備をしようとすると、保険料が高額になり、家計への負担が大きくなります。
しかし、定期保険だと必要な期間だけ大きな保障を準備しても保険料が低く、家計への負担も少なくなります。
そのため、自分たちで資産運用して十分な貯蓄を作る計画のあるご家庭の場合は、定期保険を選ばれます。
また、資産運用で貯蓄を大きく増やしていくための現実的な計画がないご家庭は、常に保障を受けられて、更に貯蓄の効果もある終身保険を選ばれます。
3.2. 資産計画にズレが出た場合困る可能性がある
定期保険は、上限の年齢が決まっています。基本的には最も死亡リスクが高くなる70歳以降では加入できません。
つまり、計画していた通りの資産構築が実現できずに、高齢になってから慌てて生命保険に加入しようとしても手遅れになってしまうのです。
こちらに関して詳しくは、『高齢者の生命保険の必要性と検討して頂きたい2つのケース』をご覧ください。
4. 定期生命保険と終身生命保険の活用方法
それでは、最後に、定期生命保険と終身生命保険それぞれの活用方法を確認しましょう。また、両方に加入するケースに関してもご説明します。
4.1. 定期生命保険の活用方法
定期生命保険は基本的に、ご自身での資産構築を前提としていて、十分な資産ができるまでの期間に、自分に万が一のことが起きても家族を守るための手段としてご検討ください。
その際は、『生命保険の必要保障額|無駄をなくすために確認すべき4ステップ』をご覧頂くと、無駄のない保障を選びに役立ちます。
4.2. 終身生命保険の活用方法
一方で、終身生命保険の活用方法は多様で、以下のような用途に適しています。
- 老後資金の貯蓄
- 葬儀関連費用の準備
- 相続税対策
- お子様の学費のための積立
- その他用途での短期積立
詳しくは、『終身保険とは?今だから知っておきたい本当の活用法と選び方』をご確認ください。
4.3. お子様が小さい間の保障を充実させたい場合は両方加入
実は、生命保険は終身と定期の両方に加入される方もいらっしゃいます。
そうした方のうち特に多いのが、まだ30代40代の若いご夫婦で、お子様が小さいというご家庭です。
なぜ、両方加入されるのかというと、以下のようなメリットがあるからです。
- まず終身に加入していることで、一生涯の保障を確保できる。
- 定期と終身で自分に万が一のことがあった場合の、家族への保障を手厚くできる。
- 定期を併用することによって、保障を手厚くして、保険料を抑えられる。
あくまでも家計と保険料との兼ね合いなので、両方加入する場合は、しっかりとしたシミュレーションが必要です。
しかし、保険料に余裕のあるご家庭にとっては、選択肢の一つとして頭の片隅に入れておくと良いでしょう。
まとめ
同じ生命保険でも、定期と終身では活用方法はかなり違います。
終身は多様な用途で使えますが、定期保険は基本的に、一定の年齢までに自分に万が一のことがあった場合への家族への保障という目的でのみ活用します。
以上の理由で、終身を活用されるご家庭がほとんどです。
しかし、資産運用などで老後の生活のあてもある場合は、定期保険は良い選択肢となります。以上のことを踏まえて、ご検討いただければと思います。