収入保障保険とは?知っておきたい特徴とおすすめする人
生命保険の中で注目されているのが「収入保障保険」です。
死亡保障の一種ですが、少ない保険料で大きな保障が受けられるのが特徴です。
多くの方におすすめしたい商品ではありますが、向き不向きがあります。
そこで、この記事では、収入保障保険の特徴と、私がおすすめする人・しない人をお伝えします。
収入保障保険を検討したい方、また保険見直しを考えている方は是非参考にしてください。
はじめに|収入保障保険とは
収入保障保険は「死亡保障」です。働けなくなった時に給付金が受取れるのではなく、死亡保障の一つです。
特徴としては、保険料が掛け捨てで、割安な保険料で大きな保障が得られます。
通常、死亡保険金は一括で数千万などを受け取るイメージがあると思いますが、収入保障保険は保険金を給料のような形で毎月受け取ることができます。
収入保障保険の特徴をまとめると以下のようになります。
- 毎月一定額の保険金を受け取れる(年金形式)
- 保険料が割安
- 保障の総額が下がっていく
- 最低保証期間がある
- 商品によっては非喫煙優良体割引がある
それではこれから実例をもとに詳しくお伝えしていきます。
以下の人を例にして解説します。
35歳男性
- 保険金額:月々30万円
- 保険料:月々4,440円(非喫煙優良体)
- 保険料払込:55歳まで
- 保険期間:55歳まで
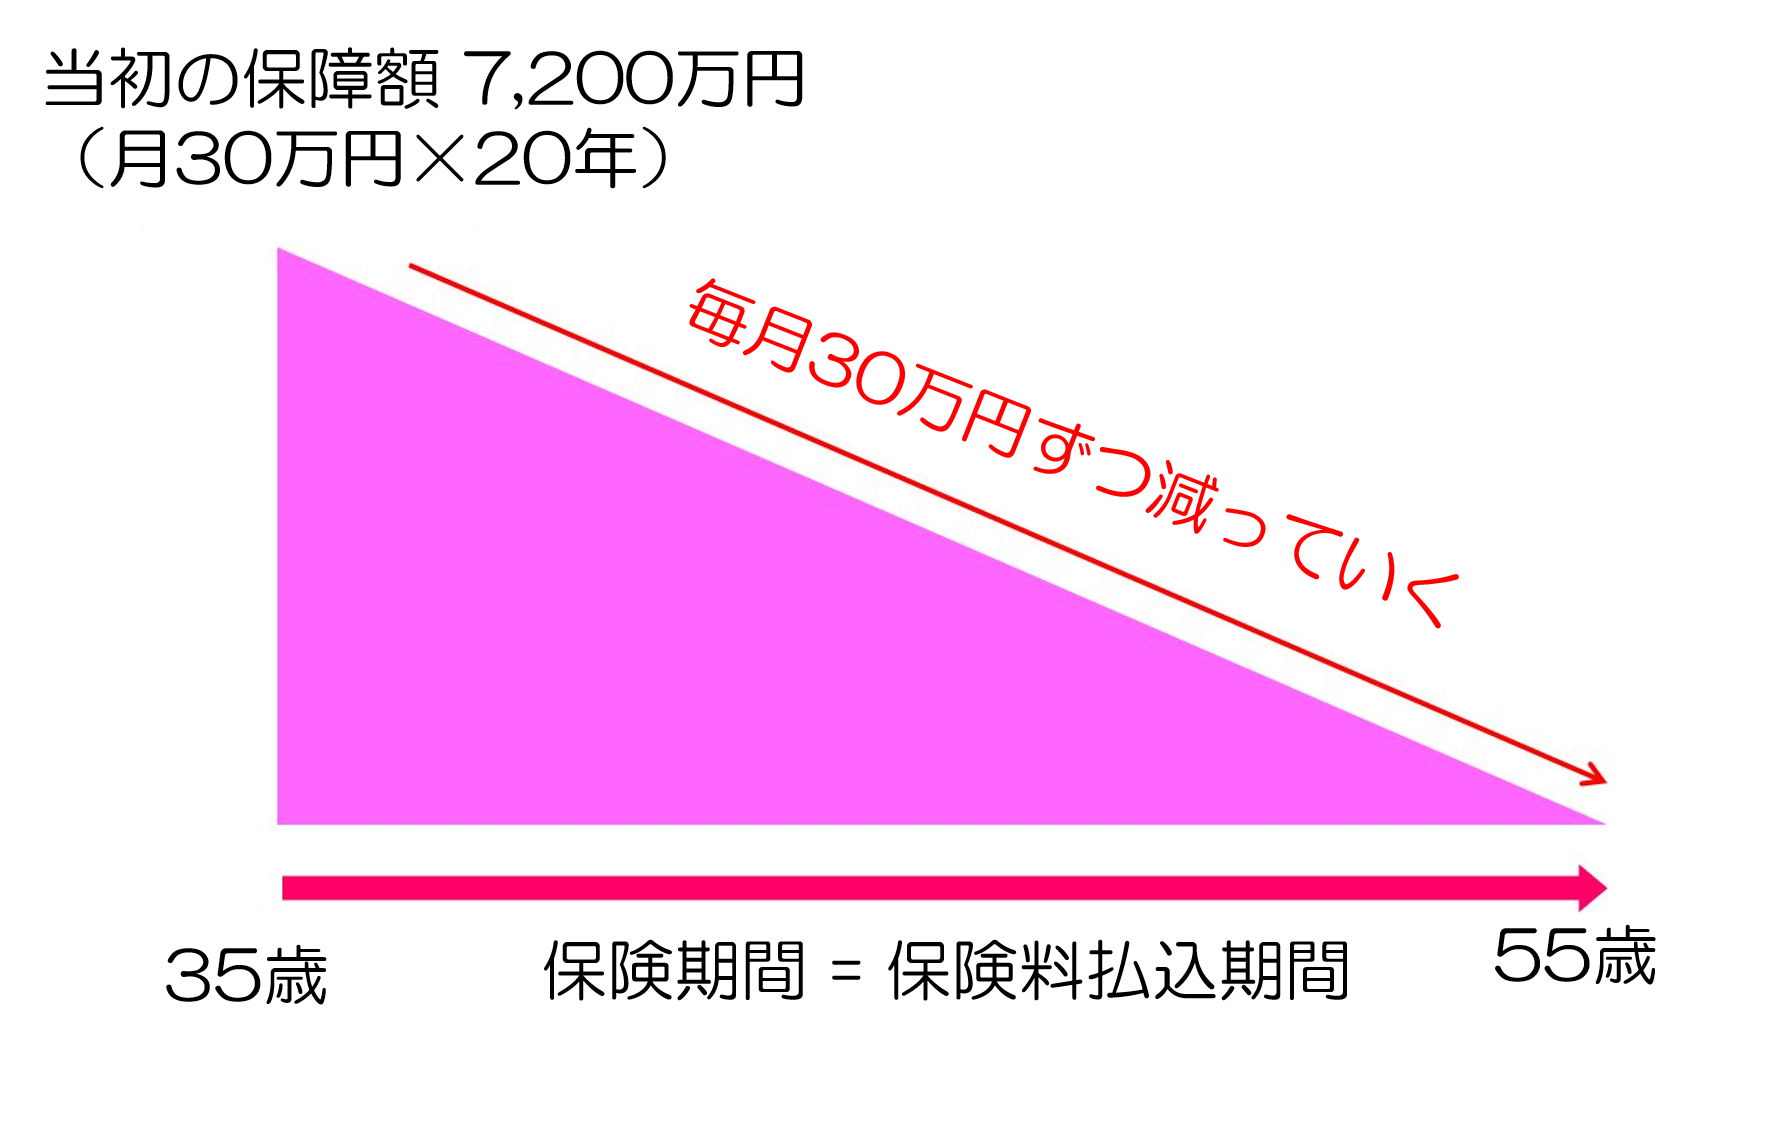
この契約の場合、契約した35歳時点では7,200万円(30万円×12か月×20年)の保障があります。
そして、時間が経つにつれ、年金を受取れる期間が少なくなってくるので、保険金の総額が減っていきます。
その分保険料ははじめから安く設定されています。毎月お金が受取れるので、生活費の保障には最適です。
1. 収入保障保険をおすすめする人・しない人
収入保障保険は活用方法によって有用な保険ですが、すべての人に必要なわけではありません。収入保障保険をおすすめする人は、数千万円という大きな保障が必要な人です。逆に言うと大きな保障が必要のない人には必要ありません。
具体的には以下のようになります。
1.1. 収入保障保険をおすすめする人
- 子供がまだ小さい人
- 大きな死亡保障が必要な人
1.2. 収入保障保険をおすすめしない人
- 独身の人
- 子供がいない共働きの夫婦
2. 非喫煙優良体割引の商品がある
保険会社によってはたばこを吸っておらず、健康な場合割引になる商品があります。商品によって違いがありますが、20%~25%割引になります。保険料を数十年支払っていくので総額の支払いは大きく違います。
例えば月々の保険料が5,000円の場合20%下がれば保険料が4,000円となり、1,000円安くなります。
保険期間が25年だと1,000円×12か月×25年=300,000円
保険料総額が30万円安くなることになります。
非喫煙者で健康な人は非喫煙優良体割引がある商品を選択しましょう。
ほとんどの保険会社がこういった割引を用意していますので、検討をするときは複数の商品を保障内容と保険料で比較検討しましょう。
3. 収入保障保険は家族の生活費の準備として活用する
大きな死亡保障を必要とするのは子供が小さなときです。子供が小さいうちは生活費・学費など大きな保障が必要なので、保険料が割安で大きな保障を得られる収入保障保険を使うと有用です。主な目的としては万が一の事があった時の生活費の保障です。一括で数千万という大きなお金を受取ると使いにくいので、分割して受け取ることで毎月の生活費にできます。
例えば生活費として月20万円必要な場合は、月額を20万円で設定します。そうすることによって毎月お給料の代わりのような形で受取ることができます。
また、商品によっては5万円など少額でも設定できるので、結婚してまだ子供がいない人でも残されたご家族の保障として活用することができます。
必要額の計算方法は生命保険の必要保障額|無駄をなくすために確認すべき4ステップで詳しく解説しています。
収入保障保険が合理的な理由
収入保障保険が合理的な理由は、保険金を毎月受け取れること以外にもあります。
生命保険に加入をするときは必要保障額を算出します。生命保険の目的は、万が一の事があった場合に残された家族が困らないようにすることです。必要保障額というのは、残された家族にとって必要なお金のことです。
そして、時間の経過と共に必要保障額は下がっていきます。
例えば、子供が生まれたばかりのときは、これから生活費・学費が掛かるので必要保障額は高額になりますが、時間と共に子供が独立するまでの期間が短くなってくるので、必要保障額は徐々に減少していきます。
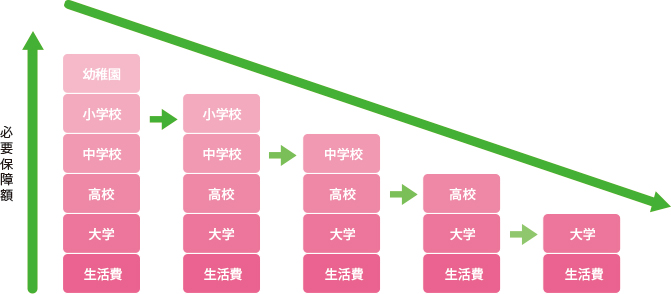
年を取っていくごとに保障が徐々に減っていっている保険なのだということを理解しておかねばなりません。 このように年齢を重ね、健康上のリスクが高くなっていく時期の保障をおさえているからこそ、格安の保険料も実現できているのです。
収入保障保険は保障が下がっていく代わりに最初から保険料が割安に設定されているので、子供が小さい時に大きな保障を準備するのに適しています。
4. 収入保障保険と所得補償保険は違う
「収入保障保険」と「所得補償保険」は同じもののように思われがちですが、受けられる保障は全然違います。
所得補償保険は文字どおり、病気やケガで仕事ができなくなった場合の収入減を補う保険ですが、収入保障保険はあくまでも死亡保障です。死亡または高度障害になった時に年金で保険金が遺族に支払われるというものです。働けなくなった時に支払われるものではありません。
似たような名前なので間違えないようにしましょう。
違いについては収入保障保険と所得補償保険・就業不能保険の違いと使い分けで詳しく解説しています。
まとめ
収入保障保険は確かに合理的で有用な商品です。ただし、すべての人に必要な保険ではありません。そして注意しなければいけないのは、働けなくなった時の保障ではないということです。あくまでも死亡保障の一種になります。
商品の内容をよく理解してから、加入を検討するようにしましょう。また、収入保障保険は各保険会社が販売している商品なので、保障内容と保険料を比較検討しましょう。