ファイナンスリースとは?活用のメリットと経理処理のポイント
あなたは、事業用資産について、ファイナンスリースの活用をお考えになっていることと思います。
ただ、どんなメリットがあるのか、会計処理はどうなっているのか、よく分からないのではないでしょうか。
ファイナンスリースは、一応は物件をお金で借りるという形をとっているが、実質は分割払い購入と同じものを言います。金融の手段として便利なので、広く行われています。
ただし、「所有権移転ファイナンスリース」と「所有権移転外ファイナンスリース」の2つのタイプがあり、区別がよくわからなくなっています。また、会計処理の違いについても、若干イメージしにくいところがあります。
そこで今回は、ファイナンスリースについて、基本的なしくみと、これを事業活動に活用するメリット、経理処理のポイントを分かりやすくお伝えします。
1.ファイナンスリースとは
はじめに、ファイナンスリースとは何なのかイメージしやすいように説明します。
オフィスのコピー機やパソコンのリースを思い浮かべてください。リースが終わった後、返さず、そのまま使い続けていることがあると思います。
一応は「お金を払って借りた」という形をとっていますが、実態は分割払いで購入しているのと同じですよね。これが、ファイナンスリースなのです。
1.1.ファイナンスリースのしくみとメリット
ファイナンスリースが実質的に分割払い購入と同じだとすると、あえて「借りる」という形式をとることのメリットは何でしょうか。
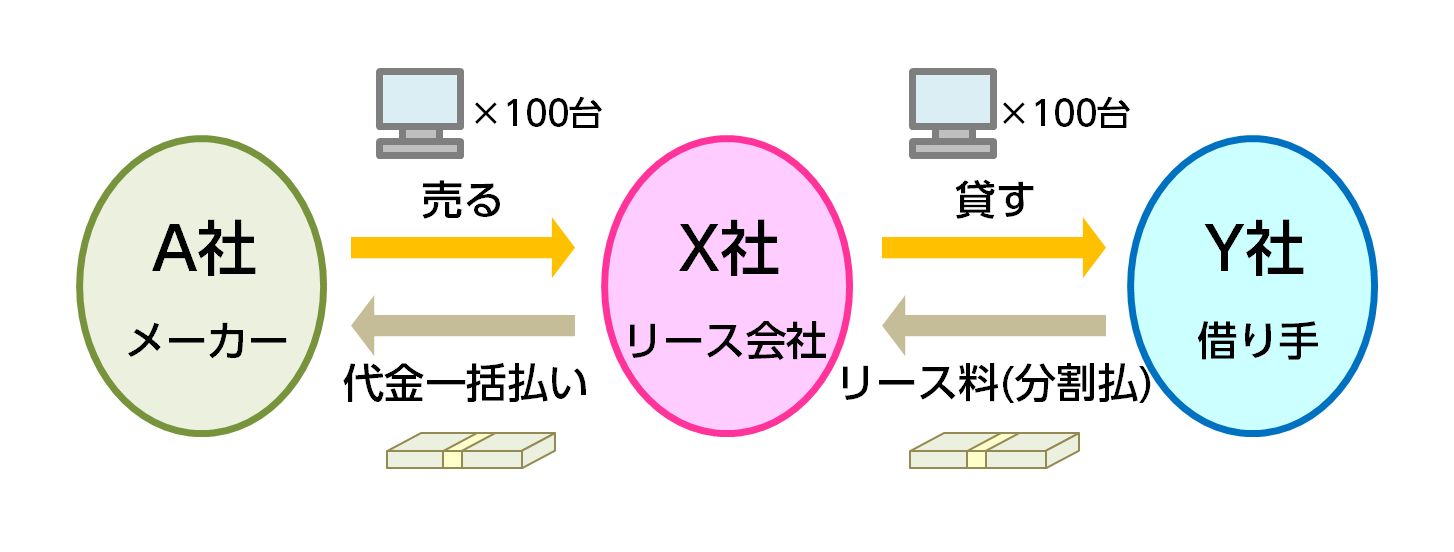
以下の図をご覧ください。A社のパソコン100台をX社が購入し、Y社にリースに出すとします。
1.1.1.ファイナンスリースがなかったら・・・
まず、もし、ファイナンスリースというしくみがなかったら、どうなるか想像してみましょう。
Y社が一括払いで購入できるキャッシュが用意できない場合、Y社がX社を介さずにA社から分割払い購入することは実際問題として非常に難しいです。
どういうことかというと、A社の立場に立ってみれば分かります。
A社は、もしY社に分割払いで売ってパソコンを引き渡してしまうと、後でY社が倒産したり代金を踏み倒したりするリスクを負うことになります。なので、ふつう、A社はそういうリスクを負ってまでY社に売りませんよね。
では、Y社が銀行等から借入をして一括購入するのはどうかというと、融資を受けるのは審査があったり担保を立てなければならなかったりとめんどうです。
1.1.2.ファイナンスリースのメリット
そこで、金融の手段として有効なのが、ファイナンスリースです。
Y社がA社から直接購入するのではなく、間にリース業者のX社が入ったらどうなるか考えてみましょう。
X社がA社からパソコンを一括購入し、Y社に貸してお金をとるという形をとったらどうでしょうか。もう一度、図をご覧ください。
ファイナンスリースを利用すれば、
- A社:パソコン100台が一度に売れて代金全額を回収できる
- X社:Y社からリース料を取ってもうかる
- Y社:一括払いで購入できないものを、実質分割払い購入できる
ということになります。
このように、ファイナンスリースというしくみによって、A社・X社・Y社いずれにもメリットを得られるのです。
1.2.ファイナンスリースの条件
ファイナンスリースと認められるには以下の2つの条件をみたす必要があります。
- 途中で解約できない(ノンキャンセラブル)
- リース料の総額が、物件の価格以上(フルペイアウト)
まず、買ったのならば後で解約は基本的に認められません。
また、分割払い購入すると、代金総額は、一括払いよりも高くなります。
この2つの条件をいずれもみたすのがファイナンスリースです。そして、これらの条件をみたさない本来の意味での貸し借りのリースを、オペレーティングリースと言います。
オペレーティングリースについては、詳しくは「オペレーティングリースの基本的な仕組と事業活動に利用する3つのメリット」をご覧ください。
なお、最近では、法人の節税対策・決算対策として、オペレーティングリースのしくみを活用した節税法が活用されるようになってきています。興味のある方は、詳しくは、「オペレーティングリースによる計画納税のしくみ・メリットと選び方のポイント」をご覧ください。また、決算対策一般については『中小企業の決算対策|厳選重要10のテクニックと5つの落とし穴【2021年~2022年最新改訂版】』をご覧ください。
2. 所有権移転ファイナンスリースと、所有権移転外ファイナンスリース
そして、ファイナンスリースは、さらに2つに分かれます。
2.1.所有権移転ファイナンスリース
まず、所有権移転ファイナンスリースです。
ファイナンスリースは、実質分割払い購入と同じものです。そして、ふつう、分割払い購入の場合は、必ずいつかは物件の所有権が買い手(リースで言えば借り手)に移ります。
このノーマルなファイナンスリースを、「所有権移転ファイナンスリース」と言うのです。
2.2所有権移転外ファイナンスリース
しかし、やっかいなことに、「実質分割払い購入なのに、借り手に物件の所有権が移らない」というものがあります。これが「所有権移転外ファイナンスリース」です。
たとえば、社用車や工場内の工作機械といった物件を長期間リースで借りるケースをイメージしてください。
こういった長期にわたり独占して利用するリースだと、最終的に物件の所有権を得られず返さなければならないとしても、貸し手がその後に他に貸したり売ったりすることは困難です。
したがって、実態は購入して使っているのと同じことになります。また、リース料の総額も非常に高額になります。
このように所有権は移転しなくても、実際上は分割払い購入と同じと言えるケースを、所有権移転外ファイナンスリースと言います。
以下、「所有権移転ファイナンスリース」と「所有権移転外ファイナンスリース」のそれぞれについて説明していきます。
3.所有権移転ファイナンスリースの条件と経理処理
3.1.所有権移転ファイナンスリースにあたる条件
所有権移転ファイナンスリースは、実質分割払い購入で、かつ、物件の所有権が買い手に移るものです。
そして、ファイナンスリースにあたるかの判断基準は、以下の3つのいずれかをみたすことです。
- リース期間中か終了後のいずれかの時点で物件の所有権が借り手に移る約束になっている
- リース期間中か終了後のいずれかの時点で物件を借り手がタダ同然の額で買い取れる約束になっている
- 物件が借り手のためだけの特注品で、他の者にリースしたり売ったりできない
これらのいずれかにあたれば、所有権移転ファイナンスリースにあたります。逆に言うと、これをみたさないファイナンスリースが、所有権移転外ファイナンスリースです。
3.2.所有権移転ファイナンスリースの経理処理
所有権移転ファイナンスリースの借り手の経理処理の扱いは、借入をして分割払い購入する場合と同じです。
以下の条件で見てみましょう。
- リース物件の価格:500万円
- リース期間:5年
- 利息:総額100万円を5年に分けて20万円ずつ支払う
3.2.1.リース開始時・リース料支払時
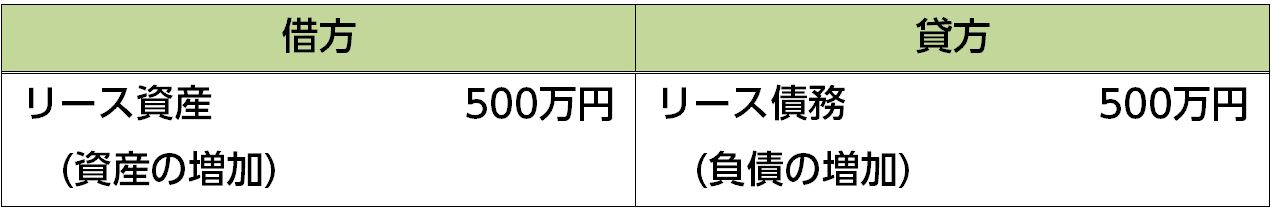
まず、リース物件(リース資産)の価格が資産計上され、それと同額の「リース債務」という負債が増加します。
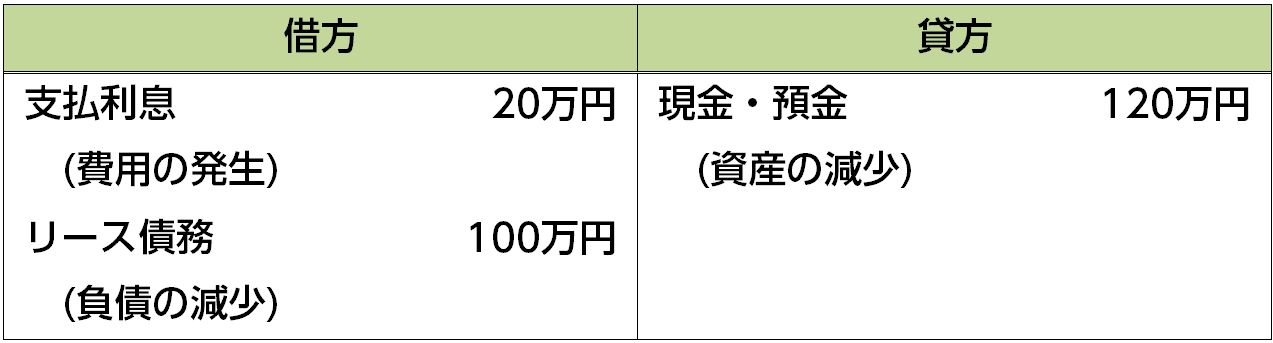
そして、リース料を払う段階では、分割払いでいう代金債務にあたる「リース債務」という負債が減少し、同時に利息にあたる「支払利息」という費用が発生します。そして、その分、「現金・預金」という資産が減少します。
リース債務100万円、支払利息年20万円とすると、以下の通りになります。
3.2.2.減価償却
所有権移転ファイナンスリースでは、これ以外に、リース資産について減価償却費が発生します。減価償却の方法は、早期に大きな額を償却できる「定率法」がおすすめです。
詳しくは「減価償却とは?節税と資金繰りで圧倒的に得するための基礎知識」をご覧ください。
4.所有権移転外ファイナンスリースの経理処理
所有権移転外ファイナンスリースは、以下の3つの条件(所有権移転ファイナンスリースの条件)をいずれもみたさないものです。
- リース期間中か終了後のいずれかの時点で物件の所有権が借り手に移る約束になっている
- リース期間中か終了後のいずれかの時点で物件を借り手がタダ同然の額で買い取れる約束になっている
- 物件が借り手のためだけの特注品で、他の者にリースしたり売ったりできない
では、所有権移転外ファイナンスリースの経理処理はどのようになっているでしょうか。原則と例外がありややこしいですが、なるべく瑣末な点に立ち入らず、整理してお伝えします。
4.1.原則
4.1.1.リース開始時・リース料支払時
所有権移転外ファイナンスリースのリース開始時・リース料支払時の経理処理については、原則として、所有権移転ファイナンスリースと同じです。
まず、「リース資産」の価格が資産計上され、同額の「リース債務」という負債が増加します。
リース料を払う段階では、分割払いでいう代金債務にあたる「リース債務」という負債が減少し、同時に利息にあたる「支払利息」という費用が発生します。そして、その分、「現金・預金」という資産が減少します。
4.1.2.減価償却
所有権移転外ファイナンスリースも、実質的に分割払い購入と同じ扱いがされますので、リース資産について減価償却が発生します。ただし、所有権移転ファイナンスリースと違い、「リース期間定額法」という方法が用いられます。
これは、リース期間を通じて同じ額ずつ償却するものです。
詳しくは、「リース資産の減価償却|リースによる節税のための基礎知識」をご覧ください。
4.2.例外
以上が所有権移転外ファイナンスリースの経理処理の原則ですが、中小企業の場合は例外が認められています。
以下の条件のいずれかをみたす場合、ふつうの「賃貸借」として扱われます。
- リース期間が1年以内
- リース料の総額が300万円以下
どういうことかというと、1年だけ借りて返すだけならば、その年度限りの「賃貸借」として処理すれば済む話です。
また、リース料の総額が300万円以下と低い場合も、「賃借料」として処理すれば済みます。
賃貸借扱いができるメリットは、リース物件の価格を資産計上する必要がなく、単にリース料を払った時に費用計上すれば良いという点にあります。詳しくは「オペレーティングリースの基本的な仕組と事業活動に利用する3つのメリット」の「2.3.経理処理・税務処理がかんたん」をご覧ください。
なお、平成19年以前はこの例外的扱いが広く認められていましたが、平成20年以降、現在のように、限られたケースでのみ認められるようになっています。
まとめ
ファイナンスリースは、形式はリース(賃貸借)という形をとっていますが、実質的には分割払い購入と同じと言えるものをさします。名実ともにリースの場合は、オペレーティングリースと言います。
ファイナンスリースは、物件の購入元(メーカー等)、リース業者、借り手の三者いずれにもメリットがあるので、広く行われています。
「所有権移転ファイナンスリース」と「所有権移転外ファイナンスリース」があり、実質的に売買と同じだという点をとらえて、原則として売買に準じた経理処理が行われます。ただし、所有権移転外ファイナンスリースは、中小企業であれば、例外的に賃貸借としての経理処理が認められることもあります。
なお、弊社ではリース会社10社と提携し、各社のオペレーティングリース案件を扱っております。お問い合わせいただければ、最新の情報をお伝えします。