学資保険は本当に必要か判断するため押さえておきたい7つのポイント
子供が生まれたときに考えるのが学資保険です。
ただ、「本当に学資保険が必要なのだろうか?」という疑問をお持ちの方も多いのではないでしょうか。
学資保険は必ず加入しなければいけないというものではありません。
しかし、貯蓄が後回しになったり、確実に積み立てていくことができなかったりする場合が多いのも事実です。
そこで、将来の学費を積み立てるのに有効な手段となるのが、学資保険なのです。
今日は学資保険の重要なポイントをわかりやすくお伝えします。
はじめに:学資保険とは
学資保険とは将来の学費の積立をする商品です。保険料を支払っていくとある年齢になった時に祝い金・満期金などの名目で給付金が受け取れます。
また生命保険会社が販売している商品ですので、契約者(親)に万が一の事があった場合の死亡保障や、お子様が入院したときに給付金が受け取れる医療保険が付いている商品もあります。
保険会社によっては「子ども保険」と表現する会社もありますので注意しましょう。
1. 学費はどれくらい掛かるの?
学費は将来必ず必要になるものです。そこで学費が将来どれくらい掛かるのか気になる人も多いのではないでしょうか?
子供が幼稚園から大学を卒業するまで、どのくらいの学費がかかるのか見ていきましょう。
まずは、幼稚園から高校までの平均的な学費の総額です。
【幼稚園~高校までの学費総額の平均(単位:万円)】
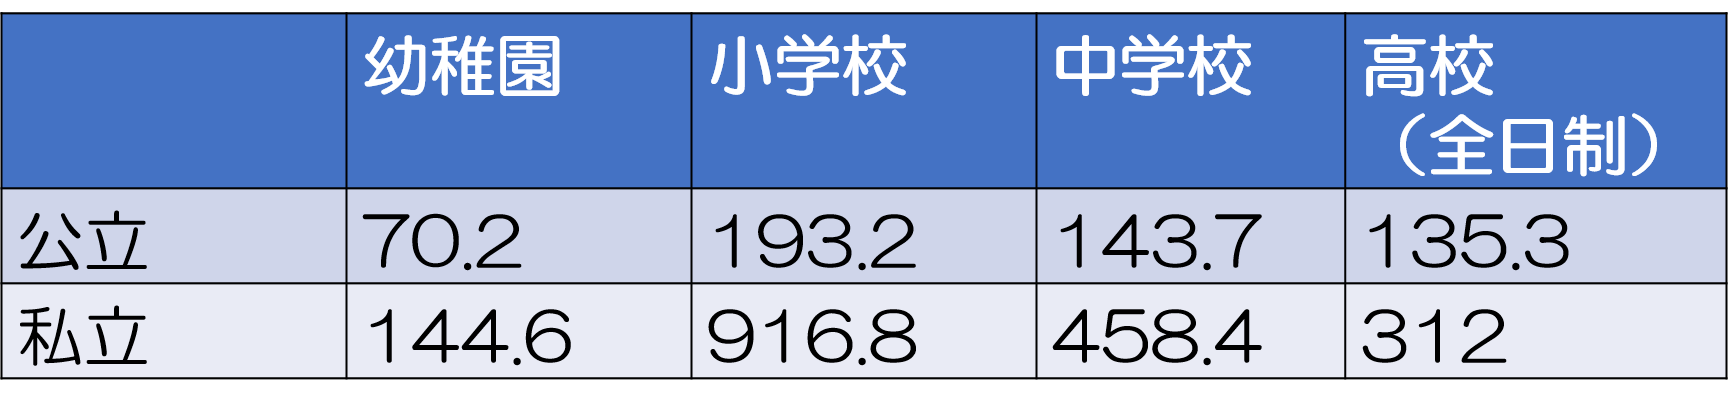
ご覧の通り公立と私立で大きな差があります。
幼稚園から高校まで全て公立に通った場合の総額は約540万円となる一方、全て私立にした場合は約1,770万円と3倍以上になります。
次に大学の平均的な学費総額をみていきましょう。
【大学の学費総額の平均(単位:万円)】
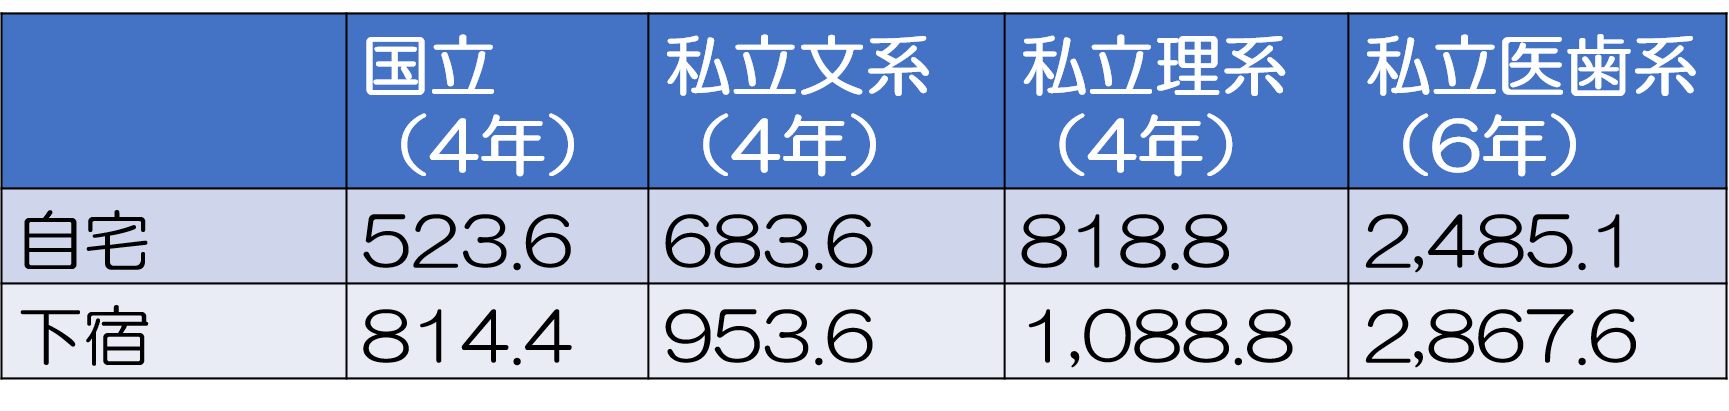
ご覧の通り、大学の種別や自宅か下宿かによって大きく異なります。
自宅から国立大学へ通った場合と、下宿から私立医歯系に通った場合とでは5倍以上の開きがあります。
こうしてみていくと、小学校から大学まで全て公立を選んでも1,000万円ほど掛かりますので、計画性をもって早めに準備するのがおすすめです。
2. 学資保険は払込み保険料よりも受取額が多く得するものがある
低金利の時代となり、銀行にお金を預けていてもほとんど利息が付きません。
学資保険は商品にもよりますが、払込み保険料よりも受け取れる総額が大きくなります。
A生命の例をみてみましょう。以下条件で加入するとします。
- 契約者:30歳男性
- 子供:0歳
- 保険料:月額15,540円
- 保険料払込期間:10年
- 受取額資金総額:200万円
この場合の払い込む保険料総額と返戻率は以下の通りです。
- 払込保険料総額:1,864,800円
- 返戻率:107.2%
受け取る額資金の総額は200万円なので、結果的に135,200円増えたことになります。
学資保険は貯蓄商品になりますのでなるべく返戻率の高い(戻りが大きい)商品を選択しましょう。
3. 学資保険で生命保険機能を活用すると保険料免除などの得な機能がある
学資保険は生命保険会社が販売している商品なので、ほとんどの商品に生命保険機能があります。一般的なものが保険料免除です。
契約者(親)に万が一の事があった場合、保険料を支払っていくことが難しくなるケースがあるので、学資保険には保険料免除が付加されている商品がほとんどです。
保険料免除が付いている場合は契約者(親)に万が一の事があっても保険料の支払いは免除され、将来支払われる予定の祝金や満期金は契約通り受け取れます。
4. 学資保険は確実にお金を貯めていくのに最適
学費は確実に貯めていくことが重要です。
銀行に預けておくと融通性があるので、引き出し使ってしまう可能性があります。学資保険を利用して使えないようにしておけば確実に貯めていくことができます。
特にしっかり積立をできる自信がない人に、学資保険はお勧めです。
5. 学資保険は生命保険料控除の対象になる
学資保険は生命保険料控除の対象になります。
控除の申請を行えば、その分所得から引かれますので所得税や住民税が減額されるということです。
会社員は年末調整時、自営業者は確定申告時に忘れないようにしましょう。
学資保険に限らず、生命保険の保険料を支払うと生命保険料控除として所得税や住民税を計算するとき控除され、還付を受けられます。
6. 学資保険に加入するときの注意点
学資保険は途中で解約すると損をする可能性があるので、保険料は無理のない金額を設定しましょう。
また、商品を選択するとき、学資保険の中には育英年金・医療保険など保障が付いている商品もあり、その分の保険料が発生しているため元本割れ(払込保険料総額よりも戻りが少ない)の可能性があります。
契約内容をしっかり確認してから加入しましょう。
また、子どもがある一定年齢(小学生が目安)に達している場合加入できない商品も出てくるため、無理をせず慎重に判断しましょう。
7. 学資保険が必要ではない人
これまで学資保険が必要な理由を述べてきましたが、学資保険は必ず必要なわけではありません。
以下のような人は必要ありません。
- 将来の学費がすでに準備できている人
- 株式投資など積極的な運用により自分で学費を準備しようとしている人
まとめ
学資保険は必ず加入しなければならないものではありません。
ただ、将来の学費を安定的に貯めていくのに有効な手段です。
また、子どもが誕生し家族が増えると生命保険の見直しも考える時期ではあるので、学資保険に加入を検討するときは「保障と貯蓄のバランス」を考えて生命保険の見直しを考えましょう。
すべての学費を学資保険で貯める必要はありません。自分が貯めていける額を設定しましょう。
学資保険にも種類がたくさんありますが、最近は単純に貯蓄だけができる商品が多くなってきています。あまり難しく考えず、支払保険料に対して将来どれくらい給付金が受け取れるかを比較して商品を選択するとわかりやすいかもしれません。