知らないと損をする!がん保険の解約前に知っておくべき3つのポイント
今加入している保険と比べて良い保険を見つけたときは「今すぐ解約して新しい保険に乗り換えたい」と思うかもしれません。
しかし、新しい保険の方が「安い」「保障内容が充実している」というだけで、現在加入している保険を解約してしまうのは最善の方法とはいえません。
解約のタイミングによっては損をしてしまう可能性もあるのです。
今回の記事では、がん保険の解約の際に抑えておくべき3つのポイントについてお伝えします。
保険は一度解約してしまうと元の契約に戻すことができませんので、解約前にきちんと確認しておきましょう。
1.がん保険を解約と同時に新規契約する場合
「見直しの目処も立ったことだし、あとは今の契約を解約するだけだな」と思ったそこのあなた。
解約する前にいくつか確認しておかなければならないことがあります。
解約のタイミングによっては思わぬ「損」をしてしまうこともあります。そんなことにならないためにも、解約の前にきちんと確認しておきましょう。
解約して損をしてしまうパターンは以下の3つです。
1-1.保険の空白期間で「損」をする
まずは、保険を解約するとがんになった場合の保障はなくなると覚えておきましょう。新規契約してもがん保険には「待機期間」というものがあります。
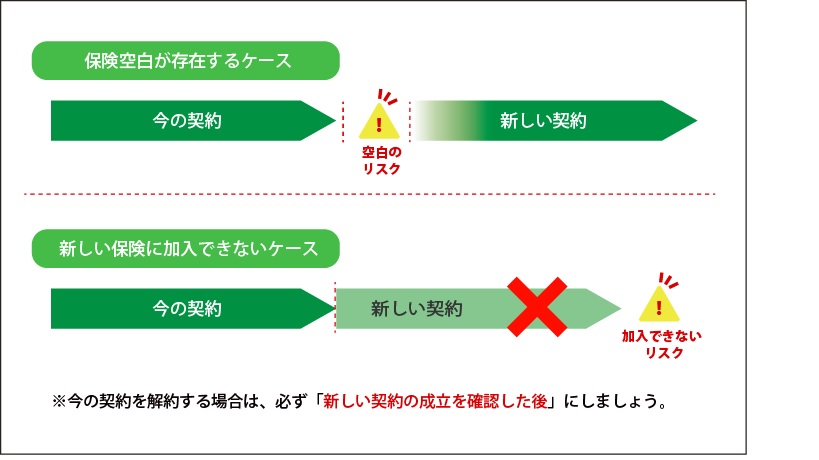
解約と同時に新規契約すると、新しい保険の保障が始まるまでに90日間の待機期間がありますので、保障が開始されるまでの90日間「無保険」と同じ状態になります。
その90日間にがんであることが発覚する可能性は否定できません。解約までの保険料はかかりますが、リスクを回避するには旧契約を90日間解約しないことをおすすめします。
免責期間については免責期間とは?加入前に知っておきたいルールで詳しく解説しています。
1-2.乗り換えようとした保険に入れず「損」をする
「新しい保険に入るつもりだったけれど、健康状態などの審査で落とされてしまった」
解約してからこのような事態になってしまうと、これまで受けられていた保障が受けられなる可能性や、これまでの保険よりも高い保険に加入しなければならなくなる可能性があります。
そうならないために、保険を乗り換える場合には必ず新しい契約が完了し、保障が確定してから古い保険を解約することが大切です。
1-3.予定利率が下がったり、解約返戻金が減ったりして「損」をする
予定利率や満期返戻金などを考慮すると今の生命保険に加入し続けたほうがお得なケースはよくあります。
年齢によっては、新たな保険に入り直すと余計なコストがかかる保険も多く、保険料が安いのも「最初の数年間だけだった」ということもあります。
比較する際には保険料の支払総額もきちんと確認しておきましょう。
2.解約しないで保障を継続する方法
2-1.減額
減額とは、加入してから保険を一部解約して保障額を節約する方法です。
その分保険料が安くなります。貯蓄性のある保険を減額すると、減額した比率に応じて解約返戻金が支払われます。
高すぎる保険金で契約している人は、減額を考えてみてはいかがでしょうか。大抵の保険は減額することができます。
2-2.特約の解約
保険の特約部分のみを解約することで、保険料を抑える方法です。
メリットの少ない特約を解約することで保障を小さくし、保険料の負担を抑えることができます。
まとめ
がん保険を解約して「安くて保障内容が充実している保障」に乗り換えを検討している方は、以下の3点に注意が必要です。
- 「待ち期間」で保険金を受け取れずに損をする
- 乗り換える予定だった保険に加入できず損をする(健康状態による謝絶等)
- 予定利率が下がったり、解約返戻金が減ったりして損をする
新しい保険への乗り換えによる解約ではなく、保険料の支払いが厳しくなり解約するという方は、先ほどご紹介した「解約しないで保障を継続する方法」を読んで、ぜひご検討ください。