がん保険の特徴とは?検討するとき必ず知っておきたい基礎知識
がん保険と他の保険の違いがよく分からない、という方は多いのではないでしょうか。
がん保険は、文字通り、がんになった時のみ給付金が支払われます。がん治療は他の病気と比べてお金が掛かるので、がん専門の保険が販売されているのです。
また、他の病気に比べて治療法もたくさんあるので、がん保険には、医療保険などには無い特徴があります。
今回の記事では、がん保険の特徴について、表などを使ってわかりやすくお伝えします。
がん保険は、「がん」しか保障の対象となりません。そしてがんに絞った保険なだけに、他の保険にはない特徴があります。
押さえておきたいのは以下の4つの特徴です。
- がんになったときの保障が手厚い
- 「入院給付金」の上限日数がない
- 大きな診断一時金がある
- 免責期間がある
それでは詳しく解説していきます。
特徴1. がんになった時の保障が手厚い
がん保険は、原則としてがんのみを保障している保険のことです。
普通のケガや病気は保障の対象外となります。
一般的には、以下の4つが主な保障内容としてがん保険に盛り込まれています。
- 診断給付金
- 入院給付金
- 手術給付金
- 通院給付金
ちなみに、これらの給付金は以下のときに受け取ることができます。
1-1. 診断給付金
がんと診断された時点で給付されるのが「がん診断給付金」です。
がん保険では「がん診断給付金」が大きく設定されており、50万円から100万円が目安です。
「入院給付金日額 × 100倍」と設定されていることもあります。
1-2. 入院給付金
がんで入院した場合に支払われる「入院給付金」ですが、基本的に日数は無制限です。
ほとんどのがん保険では、日額1万円から2万円です。
医療保険の入院給付金の場合、1回の入院あたりの限度日数(60日など)があります。
1-3. 手術給付金
がんで手術した場合に支払われる「手術給付金」は、1回の手術に対し10万円から20万円が目安です。
また、入院日額給付金の20倍が給付金として受け取れるものもあります。
1-4. 通院給付金
医療保険には通院特約が付加されているケースは少ないですが、がん保険は通院治療も多いため付加されているケースが多いです。
通常、通院すると1日10,000円という形で設定した金額が給付金として支払われます。
特徴2. 「入院給付金」の上限日数がない
先程も述べたように、がん保険は「がん」のみを保障対象としているわけですが、それに対して医療保険は「すべての病気・ケガ」による「入院・手術」を保障の対象としています。
がん保険と医療保険の違い
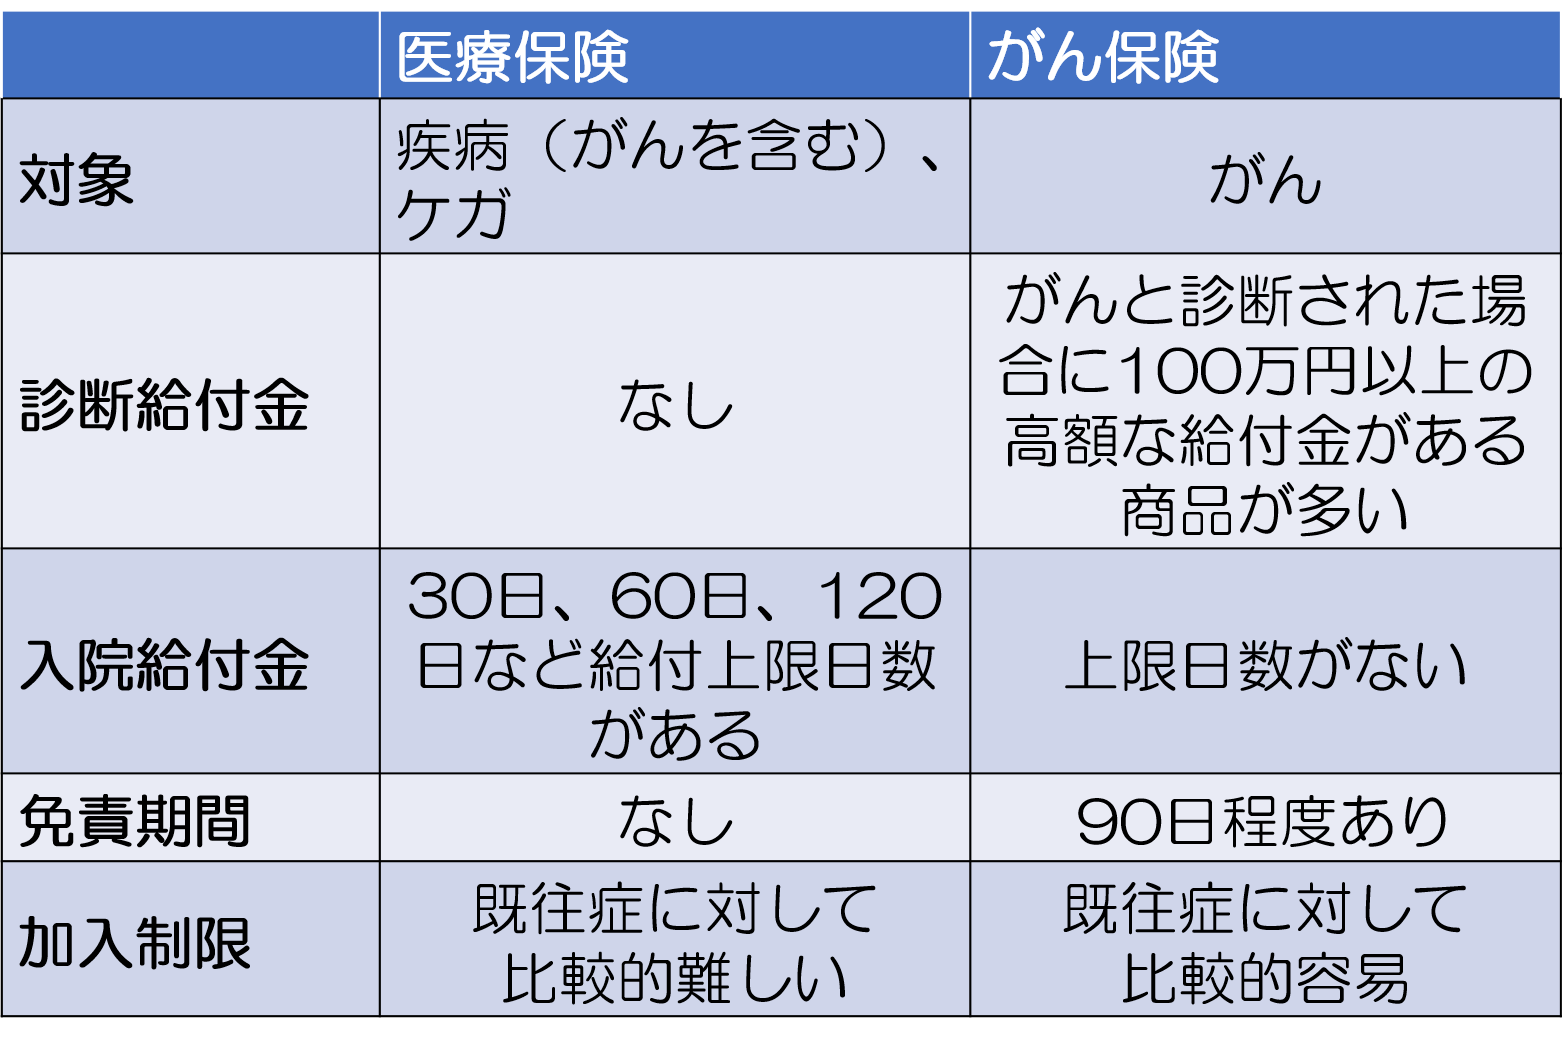
医療保険では入院した場合でも、「1回の入院限度日数」と「通算限度日数」により入院給付金の支払い日数に制限が設けられています。
同じ病気で繰り返し入院をしても、所定の日数(60日など)を過ぎていないと「1回の入院」とされてしまい、給付金を受け取れない場合があります。
それに対し、がん保険の「入院給付金」では、入院日数が無制限に設定されています。
特徴3. 大きな診断一時金がある
上記の表にもあるように医療保険には病気と診断されても一時金が受取れませんが、がん保険はほとんどの商品が、「がんと診断されたら100万円」というように診断された時点で高額な一時金が受取れます。
がんになった場合、治療費が高額になるケースや、仕事に支障が出て生活に大きな影響が出る可能性があるので大きな一時金が出る形になっています。
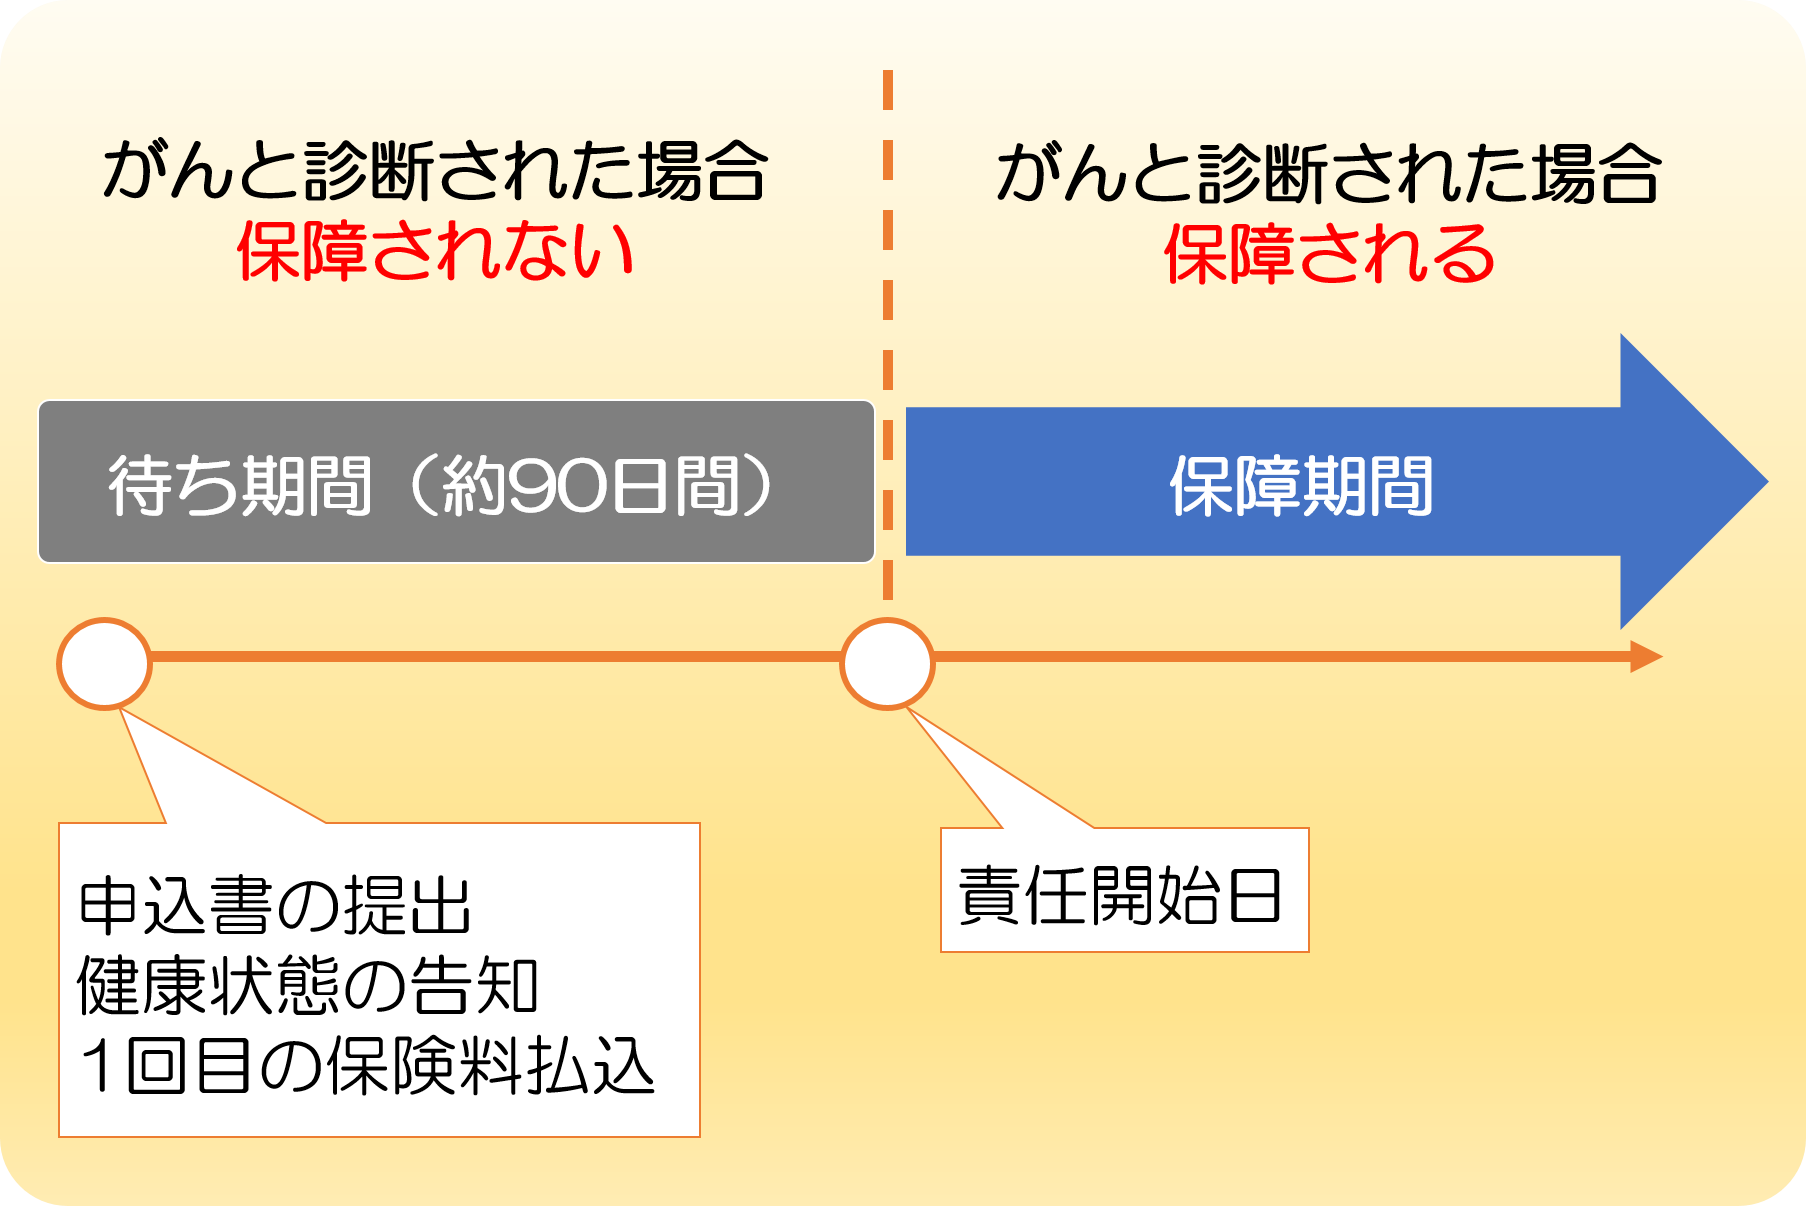
特徴4. 免責期間がある
医療保険に免責期間というのはありませんので、これはがん保険特有の特徴です。
一般的にがん保険は、契約後3ヶ月(約90日間)はがんになっても保障を受けることができません。
この期間を「待ち期間」「不填補(ふてんぽ)期間」と呼ぶこともあります。
こちらの記事にも詳しく書いてあるので参考にご覧ください。
「免責期間とは?加入前に知っておきたいルール」
参考|がん保険と医療保険の違い
簡単に違いをお伝えすると、医療保険はすべての病気・ケガに対応していて、がん保険はがんの時しか給付金は下りません。
ただし、がんになった時には手厚い保障が受けられます。医療保険は「オールラウンドプレーヤー」で、がん保険は「がんのスペシャリスト」となります。
イメージとしては医療保険をベースとして、治療費が掛かるがんについてはがん保険で保障を上乗せすると考えます。
医療保険に加入をせず、がん保険のみ加入している場合は、がん以外の病気・ケガでは給付金が支払われないことになります。
それではこれからわかりやすく実際の商品事例で違いをお伝えします。
A生命の医療保険・がん保険(いずれも2019年1月時点)を例にとり、以下の条件で比較します。
- 30歳 男性
- 保険期間:終身
- 保険料払込期間:終身
- 保険料:医療保険2,741円、がん保険3,572円
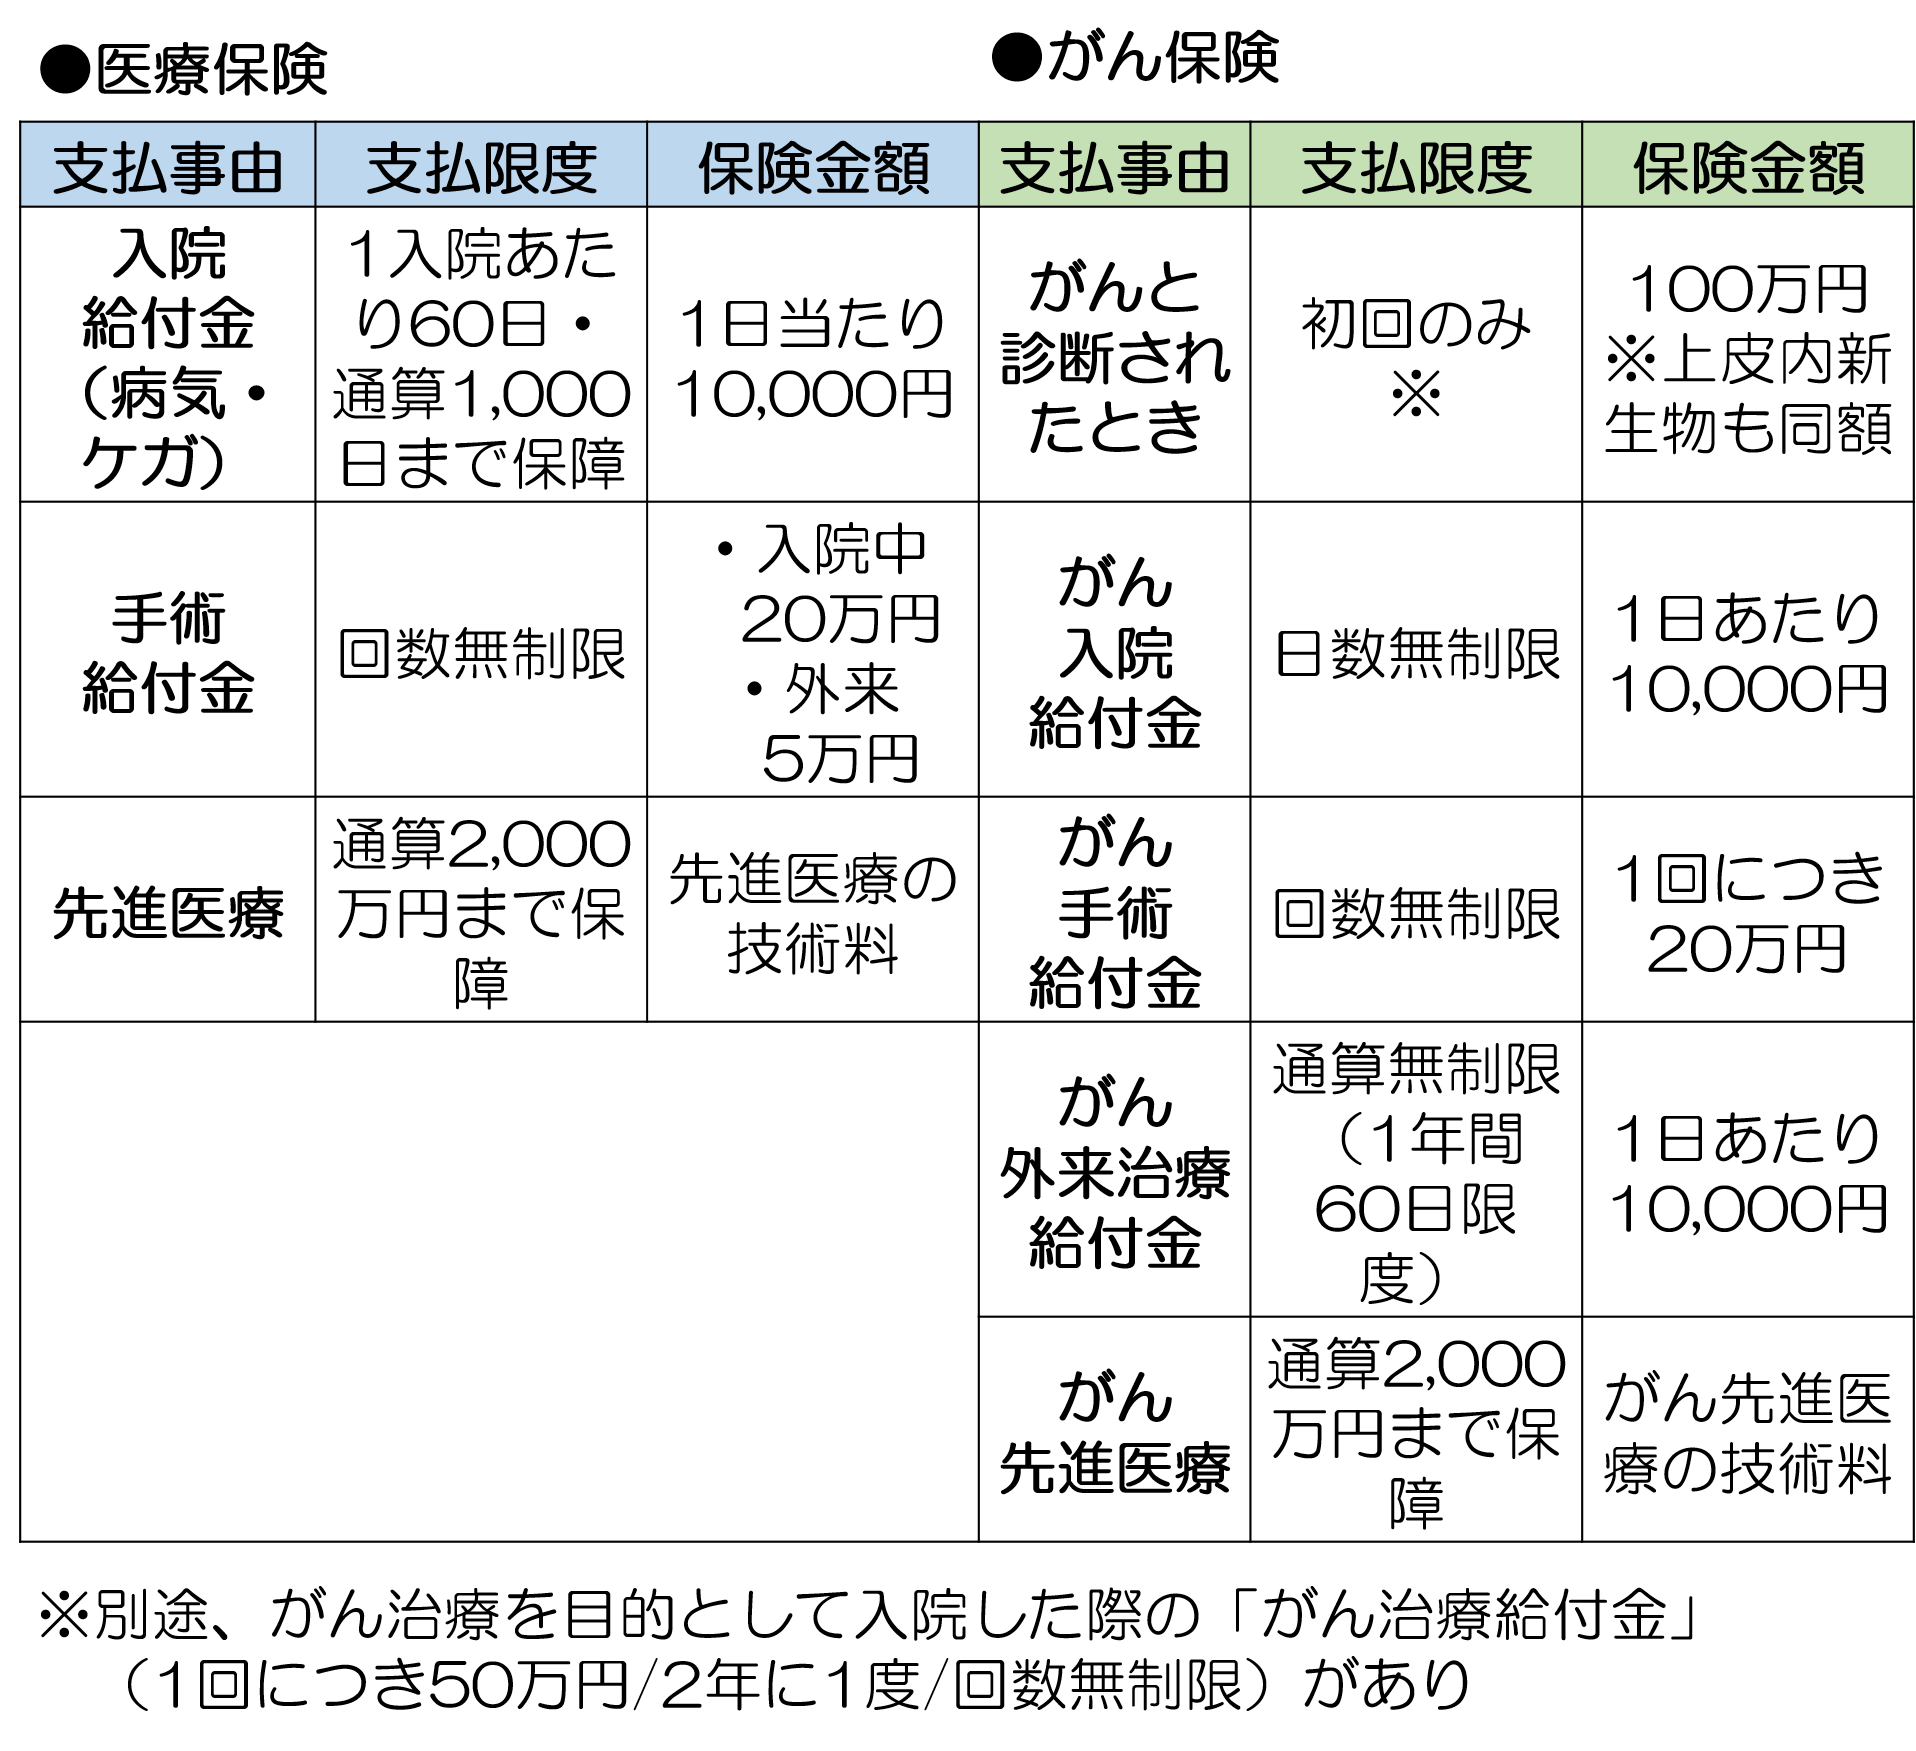
このように、医療保険はがんを含む病気やケガを幅広く保障するのに対し、がん保険は、保障の対象をがんに限定しているので、医療保険と同じくらいの保険料でも、まとまった一時金を受取れたり、入院給付金を日数無制限で受取れたりと、がんの治療に合わせた保障内容になっていることが特徴です。
まとめ|がん保険の特徴
がん保険の特徴と他の保険との違いを解説してきました。
- がん保険は「がん」のみを保障対象としている保険である
- 「入院給付金」の給付上限日数はない
- がん保険には大きな一時金がある
- がん保険には3ヶ月間の免責期間がある
がん保険を検討されている方はがん保険とは?知っておきたい必要性と種類・内容と選び方でがん保険のすべてをお伝えしていますので、是非参考にしてください。