保険を使った投資|投資要素のある保険について徹底解説
保険といえば、自身に万一の事があった時のために加入するのが一般的です。
しかし、昨今では保障目的だけでなく、貯蓄や投資目的で保険に加入するという人も増えてきています。
投資目的で活用できる保険は、大きく分けて2種類です。
一つは、保険料の一部を「特別勘定」として運用する変額保険。
もう一つは、米ドル建ての終身保険を一時払いで運用する方法です。
今回は保険を活用した投資について、上記の2種類を解説していきます。
保険を活用した資産運用に興味のある方は、仕組みをしっかり理解しておきましょう。
1.変額保険を活用した投資について
まずは変額保険を活用した保険について紹介します。
変額保険とは、保険料の一部を「特別勘定」という運用先に預け、運用していく保険です。
特別勘定には「日本株式」「世界株式」「債券」「世界債券」等の種類があり、その中の1種類、または数種類を組み合わせて運用することが出来ます。
この「特別勘定」の運用実績によって、死亡保険金や解約返戻金、満期保険金などの金額が変化するのが、変額保険の最大の特徴です。
結果、資産運用として活用する場合は、「特別勘定」の運用実績によって受け取れる金額に大きな差が生じる、ハイリスクハイリターンな保険と言えるでしょう。
変額保険の特徴が分かったところで、ここからは「変額終身保険」と「変額個人年金保険」について、具体的な運用実績例を踏まえながら見てきましょう。
1.1.変額終身保険について
変額終身保険は、その名の通り変額保険の特徴を持った終身保険です。
「特別勘定」の運用実績によって金額が変わるものの中で、「変額終身保険」で万一の際に受け取ることが出来る死亡保険金には、最低保証額が設定されています。
つまり、死亡保険金の場合は最低保証金額分を必ず受け取ることができ、「特別勘定」の運用実績によっては金額が増える可能性があるということです。
他の保険に比べ、保険料が割安なのも変額保険の大きな特徴で、死亡保障が目的で加入する場合は、リスクがない割安な保険として考えることができます。
対して資産運用の面で見ていくと、焦点を当てるべきは解約返戻金です。
「特別勘定」の運用実績によっては、解約返戻金の額が増えたり減ったりするため、ハイリスクハイリターンな資産運用であると言えます。
今回はA生命の変額終身保険を例に、変額終身保険の運用実績を見ていきましょう。
条件
- 年齢:30歳
- 性別:男性
- 払込期間:60歳まで
- 死亡保険金:1,000万円(最低保証金額)
- 保険料:20,980円(月払)
上記の条件で、運用実績が-3%だった場合と+6%だった場合の、60歳・70歳時点での保険料総額、解約返戻金額、死亡保険金額を見ていきましょう。
①-3%の場合の解約返戻金
60歳時
- 保険料総額:755万円
- 解約返戻金額:272万円
- 死亡保険金額:1,000万円
70歳時
- 保険料総額:755万円
- 解約返戻金額:90万円
- 死亡保険金額:1,000万円
保険料総額と解約返戻金を比較すると、大きく損をしていることが分かりますね。
ちなみに、A生命では運用実績がマイナスの場合、解約返戻金額のピークは60歳時になっています。
60歳を過ぎると解約返戻金がどんどん減っていくので注意しましょう。
また、このような運用実績でも、死亡保険金が最低保証金額である1,000万円を切っていないことが分かります。
保険料総額と比較しても、充分な死亡保険金が受け取れることが分かりますね。
②+6%の場合の解約返戻金
60歳時
- 保険料総額:755万円
- 解約返戻金額:1,162万円
- 死亡保険金額:1,478万円
70歳時
- 保険料総額:755万円
- 解約返戻金額:1,907万円
- 死亡保険金額:2,138万円
運用実績が良いと、上記のような結果になります。
-3%の場合とは雲泥の差ですね。
変額保険は、途中で「特別勘定」の運用先を変更することが出来ます。
ずっとマイナスのままの状態で放っておくわけにもいきませんからね。
「特別勘定」の選択は自己責任になってしまいますが、時勢を見極めつつ、時には専門家の力も借りることも考えましょう。
上手くいけば、状況を好転させることが可能です。
1.2.変額個人年金保険について
保険によって個人で年金を用意する個人年金保険にも、変額保険があります。
変額終身保険との大きな違いは「死亡保険金の有無」です。
変額個人年金保険には、最低保証金額が設定されている死亡保険金がないため、純粋にハイリスクハイリターンな資産運用として活用していくことになります。
変額個人年金保険についても、B生命を例に運用実績を見ていきましょう。
条件
- 年齢:30歳
- 性別:男性
- 払込期間:60歳まで
- 基本年金額:150万円(年払)
- 保険料:23,865円(月払)
上記の条件で、運用実績が-3.5%だった場合と+7%だった場合の、60歳時点での死亡給付金額(積立中に被保険者が死亡してしまった場合に遺された家族が受け取れる金額)と解約返戻金額、70歳時点での年金額を見ていきましょう。
①-3.5%の場合
60歳時
- 保険料総額:8,519,400円
- 解約返戻金額:4,545,000円
- 死亡給付金額:5,197,050円
70歳時
- 保険料総額:8,519,400円
- 年金額:280,500円
- 年金額累計:3,892,500円
②+7%の場合
60歳時
- 保険料総額:8,519,400円
- 解約返戻金額:23,959,000円
- 死亡給付金額:24,611,050円
70歳時
- 保険料総額:8,519,400円
- 年金額:3,717,000円
- 年金額累計:32,158,500円
上記2パターンを比べると、文字通り桁が違うのがわかります。
もちろん、加入時の「特別勘定」の選択を重要ですが、なるべく実績をプラスに出来るよう、「特別勘定」を上手に変更することも重要です。
1.3.変額保険の選び方のコツについて
変額保険は運用実績によっては短期でもお金を増やすことができます。
しかし、途中でリーマンショックのような大きな恐慌が起こる可能性も捨てきれません。
「特別勘定」は有価証券などの金融商品なので、市場に何かあると当然運用実績が下がります。
そういったもしものリスクがあった場合でも回復を待てるよう、変額保険は短期ではなく、少なくとも15~20年の長期で運用するのがお勧めです。
そうすることで、暴落のようなリスクに対して対策することが出来ます。
2.米ドル建て一時払い終身保険について
米ドル建て終身保険は、文字通り米ドルで運用する終身保険です。
円建ての保険よりも利率が高く、さらに保険料も割安なため人気があります。
そんな米ドル建て終身保険の中でも、米ドル建て一時払い終身保険は少々特殊です。
米ドル建て一時払い終身保険の場合、従来の終身保険のように死亡保険金と解約返戻金が増えていくものと、最初に一時払いで支払った金額に応じて、定期支払金として定期的にお金を受け取れるものがあります。
それぞれ見ていきましょう。
2.1.オーソドックスな米ドル建て一時払い終身保険
従来の終身保険のように、死亡保険金と解約返戻金が年々増えていくものです。
一時払いなので数年で解約返戻金の返戻率が100%を超え、利率の大きさから円建てのものより返戻率の上昇率が高くなっています。
外貨建てゆえの為替レートによる変動がリスクとして挙げられますが、一時払いであれば好きなタイミングで解約しやすいため、他の米ドル建て保険よりリスクは低いです。
今回は、C生命の米ドル建て一時払い終身保険を例に、運用例を見ていきましょう。
条件
- 年齢:30歳
- 性別:男性
- 払込期間:一時払い
- 保険料:90,909.09米ドル
上記条件の場合、60歳時点での死亡保険金額、解約返戻金額は以下のようになります。
60歳時
- 死亡保険金額:142,380米ドル
- 解約返戻金額:142,380米ドル(返戻率156.6%)
返戻率を見ると、解約返戻金が約1.5倍増えていることが分かりますね。
この返戻率の上昇の大きさが、米ドル建て一時払い終身保険の特徴です。
また、上記の条件の場合、加入から4年目には解約返戻金の返戻率が102.9%になります。
加入して比較的すぐに返戻率が100%を超えるため、解約時の元本割れリスクが少なく、為替レートも余裕を持って見ることができるのも特徴です。
ただし、為替レートが円高ドル安に振れると元本割れのリスクもないわけではありません。
運用期間は長めに見ておきましょう。そうすることで、お金はどんどん増えて行くので、為替リスクによる元本の目減りよりも、増えるお金の方が上回る可能性が高くなります。
2.2.毎年一定額を受け取れる米ドル建て一時払い終身保険
次にお伝えするのは、終身保険のシステムとしては特殊で、従来型の終身保険で解約返戻金が増えた分を年毎など、定期で受け取るというイメージです。
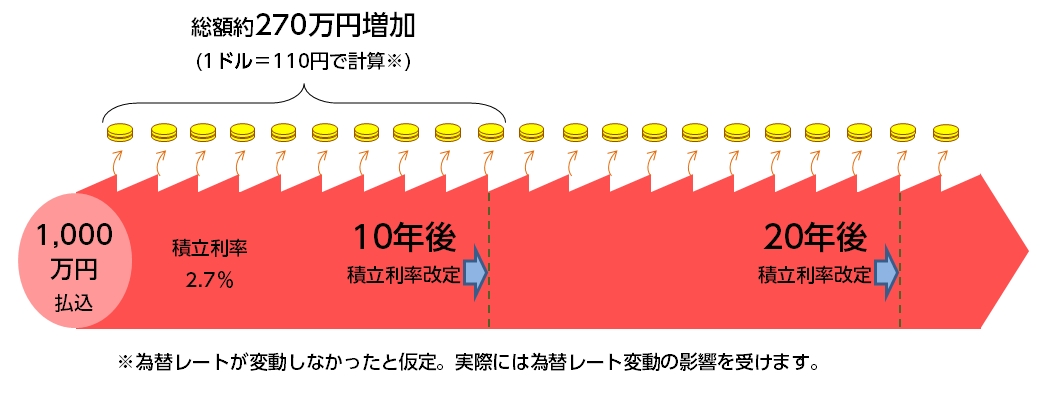
定期で支払いを受ける分、解約返戻金の返戻率が100%を超えることはないのが特徴です。
また、死亡保険金には変動がありません。
このタイプについても、D生命のプランを例に、運用例を見ていきましょう。
条件
- 年齢:30歳
- 性別:男性
- 払込期間:一時払い
- 保険料:90,909.09米ドル
上記条件の場合、定期支払金額と死亡保険金額は以下のようになります。
- 定期支払金額:2,472.72米ドル(年払)
- 死亡保険金:90,909.09米ドル
1ドル=110円で換算すると、約1,000万円の保険料を一時払いで支払うことで、毎年約27万円の定期支払金を受け取ることが可能です。
基本的には一気にお金を入れて放っておいて、定期支払金を受け取るという、株の配当金のような形になるでしょう。
定期支払金は10年ごとに更新され、10年たつとその年の利率で再計算されます。
また、このD生命のプランでは解約返戻金の返戻率が10年毎に100%となり、その他の年では100%を下回ります。
基本的に解約するタイミングは、定期支払金が更新される10年毎になるということですね。
ただし、円高ドル安により元本割れのリスクもないわけではありません。運用期間をできるだけ長く考えることをおすすめします。
まとめ
投資に利用できる保険についてお話ししてきました。
どちらもある程度市場を読む力が必要なため、運用には多少の勉強が必要になります。
自信がないという方は、専門家に相談してみるのも良いでしょう。
また、双方の特徴として、保険料が割安であるということが挙げられます。
もし、死亡保障が目的で保険に加入を考えている場合は、特に変額終身保険が有力な候補になるでしょう。
リスクも多い投資型の保険ですが、利率の低い円建ての保険より運用しがいがあるのは事実です。
資産運用として保険への加入を考えている方は、是非検討してみてください。