生命保険の選び方|持病がある人の最適な保険の選び方
病気になってから保険の必要性を感じる、というのはよく聞く話です。健康なうちは自分は病気にならないと誰もが思いますが、いつ病気になるのかわかりません。
生命保険は、持病があると入れないと思われがちですが、そんなことはありません。たしかに病気によっては難しいこともありますが、保険会社の基準も緩和されつつあり、持病があっても加入できる可能性は十分あります。
今日は持病がある人が保険を選ぶときの3つの手順をお伝えします。通常の生命保険に通りやすくなる5つのポイントにも触れています。
はじめに:持病がある人が保険を選ぶときの3つの手順
病気があると加入できないといわれる生命保険ですが、近年生命保険会社の基準も緩和傾向になり、通常の生命保険に加入できる可能性も増えています。当然病気によってぜんぜん違いますし、保険会社によっても基準が違います。
そして、最近注目されているのがCMなどで「持病でも入れます」とやっている引受緩和型と言われるものです。この保険は持病があっても加入はしやすいですが、通常の保険に比べて保険料が割高です。このように持病がある人の保険選びは非常に難しく、注意が必要です。
持病がある人は以下のような手順で考えていきます。
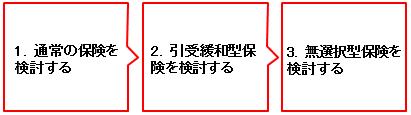
それでは順番に一つずつ詳しく解説していきます。必ず知っておくべき審査に通りやすくなる5つのポイントもお伝えしていきますので是非押さえておきましょう。
1.まずは通常の保険を検討する
持病があってもまずは通常の生命保険を検討することをおすすめします。それは持病でも入れる商品は「引受緩和型」と言われますが保険料が高いからです。後ほど詳しくお伝えしますが保険料が1.5倍~2倍になります。
もちろん通常の生命保険に加入をするときは審査があるので病気によっては入れないこともあります。ただし、持病といってもたくさんあります。
例えば以下の病気は通常の生命保険に入れる可能性があります。
- 高血圧
- 高脂血症
- 痛風
- 喘息
- 胃潰瘍
- 十二指腸潰瘍
- 糖尿病(合併症なし)
- バセドウ病など
※必ず加入できるわけではありません。
逆に通常の生命保険に加入するのが難しい病気は以下のようになります。
- がん
- 心筋梗塞
- 脳卒中
- 肝硬変
- 腎不全
- 糖尿病(合併症あり)
- 躁うつ病など
※ただし完治して5年が経過していれば可能性があります。
上記の病気の場合は通常の生命保険への加入が難しいので後ほどお伝えする「引受緩和型」もしくは「無選択型」を検討することになります。ただし完治して一定期間(3年~5年)を経過していれば通常の生命保険も検討できる可能性があります。
それではこれから通常の生命保険の審査が通りやすくなるポイントをお伝えしていきます。
通常の生命保険の審査を通りやすく5つのポイント
通常の生命保険に加入をするときに重要となるのが健康状態などの審査です。もしかすると保険会社に問い合わせをしたら入れないと言われて人もいるかもしれませんが、まず知っていただきたいのが保険会社によって審査基準が違うということです。
例えばA社で断られたがB社では加入ができたということもよくあります。そこで重要なのが健康状態を告知するときに記入するのが告知書といわれるものです。告知書の書き方によって審査結果が変わることもあります。
私が相談を受けた中でも「他のところで聞いたら入れないと言われたが本当にダメなの?」と相談を受けて各保険会社に問い合わせをしたところ可能性があるので、正確に健康状態を告知したら、審査が通ったというケースはいくらでもあります。
それではこれから実際に持病の人が生命保険の審査に通りやすくなる5つのポイントを解説していきます。
ポイント1.告知は正確かつ、細かく記載をする
生命保険に申込みをするときに健康状態を申告します。健康状態の申告をするときに記入をするのが「告知書」です。この告知書の書き方によって結果は大きく変わります。よく適当に書いてしまう人がいますが、保険会社は情報がないと判断ができないのでしっかりと書かないとマイナスになる可能性があります。まずやらないといけないのが告知書を詳しく書くことです。
具体的には以下のものをしっかり記載しましょう
- 原因→慢性的なものなのか突発性のものなのかによって変わってきます。
- 服用している薬名→薬が強いものなのか、弱いものなのか。書かないと強いものを使っていると判断される可能性があります。
- 数値→中には数値で判断される病気もあります。よくなっているのであれば、前の数値も告知しましょう。
- 手術名→手術の術式によって結果が変わります。
保険会社は以上の情報がないと判断ができないのでネガティブに判断され、厳しい結果になることがよくありますのでしっかり記入をしましょう。
ポイント2.自分にとって有利な情報はすべて書く
告知書を書くときにするべきことは自分にとって有利な情報をすべて書くことです。保険会社によっては評価されることもあります。先ほどもお伝えしたように告知書は詳しく書いたほうが有利になる傾向にあります。そして必ず書いたほうがいいのが自分にとって有利な情報です。
具体的には以下のような情報です
- 数年前よりも数値がよくなっている。
- 軽い薬を服用している。
- 医師からよくなっているといわれている。
- 原因が突発的、ウイルス性など慢性的ではない。
ポイント3. 健康診断書などが必要ない契約でも提出することによって有利になる
通常一定の保険金額の場合、告知書のみで審査され健康診断書や医師の診断書は必要ありません。しかし、提出することは可能です。提出することによって数値など健康状態がいいと判断された場合、本来の引受の基準ではダメであっても美点評価によって審査が有利に進むケースがあります。
ポイント4. 完治している場合は医師の診断書を提出する
病気が完治している場合に効果的なのが「完治している」という医師の診断書です。医師が完治していることを証明することによって美点評価されることがあります。保険会社によっては診断書のお金も負担してくれるところもあります。
ポイント5.もし審査結果が悪くても再審査をしてもらえる可能性がある
生命保険に申込みをして審査結果が悪かった場合、保険会社によりますが医師の診断書や健康診断書など追加で資料を提出することにより再査定をしてくれるところもあります。告知書だけでの審査によって通らなかった、もしくは厳しい条件が付いた場合は追加の資料を提出して再査定をお願いしてみましょう。結果が変わることもよくありあす。
審査の結果特別条件付になる可能性もある
病気によっては特別条件が付く可能性があります。生命保険会社は多数の人と契約を行っており、はじめから健康状態等に問題のある人が加入した場合は健康な人との公平性を保つために、この条件を付加します。もし厳しい条件がついた場合は後ほどお伝えする「引受緩和型」商品も検討してみましょう。
例えば以下のような特別条件があります。
特別条件1:割増保険料により保険料が上乗せになるケースがある
生命保険を契約するとき、健康状態などの条件が、生命保険会社の定める基準に合わない場合などに上乗せ分として加算される保険料の事をいいます。特別保険料ということもあります。
特別条件2:死亡保障は保険金削減がつく場合がある
契約をしてから一定期間内(5年を超えることはありません)に死亡したときは、経過年数に応じた死亡保険金額を削減して支払うことです。したがって削減期間が過ぎてからの死亡については、保険金額全額が受け取れます。ただし、不慮の事故などによる死亡・高度障害の場合は、削減期間中であっても保険金の全額が受け取れます。
特別条件3:医療保険は特定部位不担保がつく場合がある
医療保険の場合ですが、告知によって一定の部位のみ病気で入院しても給付金はでません。それ以外の病気やケガは保障されるというものです。不担保期間が終了すればその部位についても保障されるようになります。
2.引受緩和型保険を検討する
もし通常の生命保険に加入できなかった、もしくは厳しい特別条件が付いた場合に検討するのは「引受緩和型」といわれる商品です。よくCMで「持病でも入れます」とやっているものです。一定の病気があっても加入がしやすくなっています。
例えばA社であれば以下の告知項目がすべて「いいえ」になれば加入できます。
- 最近3ヵ月以内に受けた医師による検査または診察で、入院または手術をすすめられたことがありますか。
- 過去1年以内に、病気やケガで入院したこと、または手術を受けたことがありますか。
- 過去5年以内に、ガン(悪性新生物および上皮内新生物)または肝硬変で、入院したこと、または手術を受けたことがありますか。 ※白血病その他の血液のしゅようは悪性新生物に含まれます。
※ただし、入院中の場合は加入できません。
このように加入がしやすいですが、はじめにお伝えしたように保険料が高いです。商品によりますが通常の生命保険よりも1.5倍~2倍の保険料になります。また、契約から1年は保障が半分になるので注意しないといけません。
3.無選択型保険は基本NG
先ほどの「引受緩和型」よりも更に保険料が高いのが「無選択型」です。文字通り、健康状態にかかわらず加入ができます。
その代わり、持病については一切カバーしてもらえません。しかも、保険料はきわめて割高です。
また、死亡保険の場合、契約から2年以内に病気で死亡した場合の保険金はそれまでの払込保険料相当額に限られます。
保険料の高い無選択型に加入するのであれば、お金をそのまま貯めておくことをおすすめします。
まとめ
持病があってもまず検討するのは通常の生命保険です。近年病気に対する保険会社の基準も緩和されているので、チャンスは十分あります。
保険会社によって基準が違うので、1社で断られても複数社検討してみる価値はあります。もし通常の生命保険に加入ができないときは引受緩和型保険をも選択肢にはなります。ただし、保険料が割高なので慎重に検討しましょう。