無選択型保険は要注意!加入する前に知っておきたいメリット・デメリット
テレビのCMで「持病・病歴関係なく入れる保険」、「持病がある方でも入りやすい保険」としてご存知の方も多いと思いますが、これらは「無選択型保険」や「引受緩和型保険」とよばれる種類の保険になります。
この無選択型保険とは健康上の理由で保険に加入できなかった方でも無審査・無告知で誰でも入れる保険のことです。
誰でも加入できる分、保険料が高く、保障内容に制限があり、加入を検討するときには注意しなければいけません。そして保険種類によっては年齢や職業、加入限度額によっては加入できない場合もあります。
そこで今回の記事では無選択型保険についてお伝えしたいと思います。
はじめに:無選択型保険は「無審査・無告知」である
無選択型保険とは、「告知なしで加入できる保険」のことです。限定告知型保険や引受基準緩和型保険に断られた方が、最後に検討する保険になります。
無選択型保険には健康状態の告知がなく、健康状態にかかわらず誰でも加入できるところが最大の特徴です。「誰でも加入できる」のが最大のメリットですが、保険会社が保険金・給付金を支払う確率が高くなるので、保険料も非常に割高になります。
さまざまな制約もあるので、あわてて割高な保険に加入するのではなく、まずは一般の保険や限定告知型保険・引受基準緩和型保険から検討してみることをおすすめします。後ほど病歴や持病がある場合の保険加入の検討法を3ステップにわけてご紹介します。
1. 無選択型保険のメリットとデメリット
無選択型保険がどのような特徴の保険をお伝えしたところで、次は無選択型保険のメリット、デメリットについてお伝えしたいと思います。
1-1. 無選択型保険のメリット
- 健康状態の告知が不要で誰でも加入することができる
1-2. 無選択型保険のデメリット
- 保険料が割高である(払込総額が保険金を上回る場合もある)
- 既往症の再発または悪化による入院や手術は保障の対象外になる
- 保険金や給付金の上限が低く設定されている(だいたい数百万円が多い)
1-3. 無選択型保険のまとめ
無選択型保険の特徴をまとめた表です。以下ご覧ください。
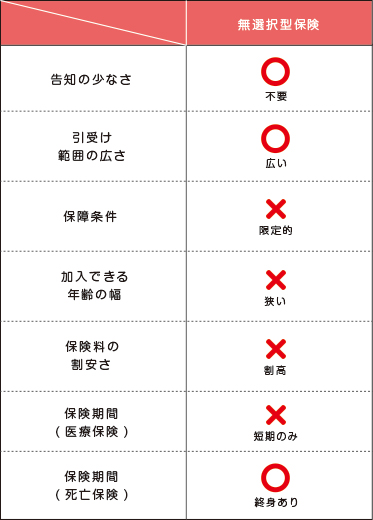
このように誰でも加入することができますが、保険料が高く、保障も制限されるので、加入せずにお金をそのまま貯めていくのも1つの方法です。
2. 既往歴や持病がある方の保険加入の検討方法
健康状態に不安のある方が保険に加入する場合には、検討手順があります。
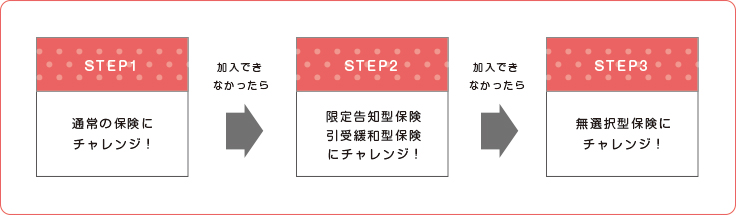
なぜこの順番かというと、ステップ1→ステップ2→ステップ3につれ保険料が割高になっていくからです。自分に一番有利な保険を選ぶためにも、このような順番で進めていけば良いでしょう。
ステップ1:通常の保険にチャレンジ
病気が原因で過去に保険の加入を断られた場合でも、治療や薬の服用などをやめてから病状が改善したり、一定年数がたっていたりすれば、入れる保険が変わってくることがあります。まずは通常の保険にチャレンジしてみましょう。
ステップ2:限定告知型保険・引受緩和型保険にチャレンジ
通常の保険に加入できなかった場合は、限定告知型保険、あるいは引受緩和型保険にチャレンジしてみましょう。限定告知型保険や引受基準緩和型保険はいくつかの質問事項に該当しなければ加入することができる保険です。
告知なしで加入できる無選択型保険の保険よりは保険料も割安ですので、無選択型保険を検討する前に、限定告知型の保険を検討しましょう。
ステップ3:無選択型保険にチャレンジ
限定告知型保険、引受緩和型保険にも加入することができなかった場合に、無選択型保険を検討しましょう。
無審査・無告知ですが、3つの中で一番保険料が割高で保障内容も限定されます。
まとめ:まずは通常の保険にトライしてみよう!
無選択型保険は、あくまでも「通常の医療保険に加入できなかった」、「限定告知型保険や引受緩和型保険にも加入できなかった」場合に検討するものです。無選択型保険を考える前に、まずは通常の保険への加入にチャレンジすることをおすすめします。最近では保険会社の健康状態の審査も緩くなってきていますので、チャンスはあります。
また、現在は無選択型保険しか入れない方でも一定期間、既往症の再発や悪化がなければ、限定告知型保険や引受基準緩和型保険にのりかえることができる可能性もあります。既に無選択型保険に加入している方も、もしかしたら限定告知型保険、あるいは引受基準緩和型保険に入れるかもしれませんので、ぜひ確認してみることをおすすめします。