持病で生命保険を検討するときに知っておきたい重要なポイント
過去に「入院をした」「持病がある」「健康診断で指摘を受けた」などの理由で、生命保険への加入を諦めてはいませんか?
持病があると通常の生命保険に入れないと思われがちですが、近年では保険会社の診査基準は緩和される傾向にあります。
また、1社から加入できないといわれても他社で加入できる可能性も十分あります。
テレビCMで「持病でも入れます」というのを見かけます。たしかに加入はしやすいですが、保険料が割高です。本来ならば通常の生命保険に入れるのに、高い保険料を払うのは非常にもったいないです。
そこで、今回は、通常の生命保険の診査に通りやすくするポイントを中心に、持病がある人が生命保険を検討するときに必ず知っておきたいことをお伝えします。
1.持病があっても通常の生命保険を検討する
持病がある場合にまず思い浮かぶのが「持病があっても入れます」という保険ではないでしょうか。
しかし、こういった商品は「緩和型」と言われ、保険料は通常の1.5倍~2倍になります。ですから、持病があっても、まずは通常の生命保険を検討することをおすすめします。
通常の生命保険に加入できる持病、できない持病
持病と言ってもいろいろあります。例えば、こちらの病気は通常の生命保険に入れる可能性があります。
- 高血圧
- 高脂血症
- 痛風
- 喘息
- 胃潰瘍
- 十二指腸潰瘍
- 糖尿病(合併症なし)
- バセドウ病
逆に、以下の病気は通常の生命保険に加入するのは難しいです。
- がん
- 心筋梗塞
- 脳卒中
- 肝硬変
- 腎不全
- 糖尿病(合併症あり)
- 躁うつ病など
ただし、完治または寛解して一定期間(3年~5年)を経過していれば、通常の生命保険に加入できる可能性があります。
医療保険については「持病で医療保険を検討する時に重要な6つのポイント」でお伝えしています。
通常の生命保険の診査に通りやすくする5つのポイント
次に知っていただきたいのが、保険会社によって診査基準が違うということです。
例えば、A生命で断られても、B生命で加入できたということもよくあります。
重要なのが、健康状態を告知する時に記入する告知書です。告知書の書き方によって診査結果が変わることもあります。
私たちが相談を受けた中でも、詳細かつ正確に健康状態を告知したら、診査に通ったというケースはいくらでもあります。
生命保険の診査に通りやすくなるポイントは以下の4つです。
ポイント1|告知は正確かつ、細かく記載する
最も重要なことは、告知書を詳しく正確に書くことです。保険会社に多くの的確な判断材料を与えることで、引き受けの判断が有利に働き、通りやすくなる可能性があります。
特に、以下の事項をしっかり記載することが大切です。
- 原因:慢性的なものか?突発性のものか?
- 服用している薬名:書かないと強い薬を使っている、と判断される可能性あり
- 数値:治療を継続し、数値が安定したり改善されていれば、有利になる可能性あり
- 手術名:手術の術式によって結果が変わることあり
ポイント2|健康診断書等を提出すると有利になることがある
診査は基本的に告知書のみで、健康診断書や医師の診断書は必要ありません。しかし、提出が不要でも任意で提出することはできます。
本来の基準では引受NGで、健康診断書等を提出したことによって「美点評価」が行われ、診査が有利に進むケースがあります。
ポイント3|完治している場合は医師の診断書を提出する
病気が完治している場合、効果的なのは医師の診断書を提出することです。
保険会社によっては診断書のお金も負担してくれるところもあります。
ポイント4|診査結果が悪くても再診査をしてもらえる可能性がある
診査結果が悪かった場合、医師の診断書や健康診断書など追加で資料を提出することにより再診査をしてくれる保険会社もあります。
告知書による診査に通らなかった場合や、厳しい条件が付いた場合は、追加の資料を提出して再診査を依頼してみましょう。
特別条件付になる可能性もある
診査を受けた結果、病気によっては特別条件が付く可能性があります。
生命保険会社は多数の人と契約を行っており、はじめから健康状態等に問題のある人が加入した場合は、健康な人との公平性を保つために、この条件を付加します。
特別条件には、以下のようなものがあります
割増
割増では、保険料が高くなります。健康状態などによって、生命保険会社の定める基準に合わない場合に上乗せ分として加算される保険料の事をいいます。特別保険料ということもあります。
削減
契約時から一定期間内(5年を超えることはありません)に死亡したときは、経過年数に応じた死亡保険金額を削減して支払うことです。
したがって削減期間が過ぎてからの死亡については、保険金額全額が受け取れます。ただし、不慮の事故などによる死亡・高度障害の場合は、削減期間中であっても保険金の全額が受け取れます。
2. 持病があっても入れる引受緩和型は保険料が高い
通常の生命保険に加入できなかった、もしくは厳しい特別条件が付いた場合に検討するのは「引受緩和型」といわれる商品です。一定の病気があっても加入がしやすくなっています。
例えばA社であれば、以下の告知項目がすべて「いいえ」になれば加入できます。
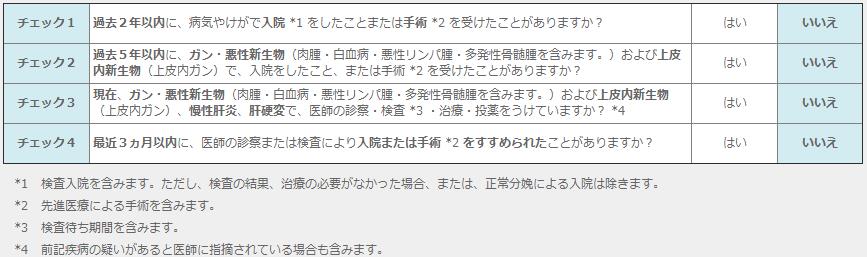
このように、加入しやすいのですが、保険料が割高です。通常の生命保険よりも1.5倍~2倍の保険料になります。また、契約から1年は保障が半分になります。
詳しくは「緩和型医療保険は必要?メリット・デメリットと賢い入り方」をご覧ください。
3.さらに保険料が高い無選択型
先ほどの「引受基準緩和型」よりもさらに保険料が高いのが「無選択型」です。入院中でなければ、健康状態にかかわらず加入ができます。
ただし、持病については一切カバーされません。しかも、保険料はきわめて割高なので、お金をそのまま貯めておいた方がいいかもしれません。
無選択型については、「無告知型医療保険|加入前に知っておくべきメリット・デメリット」をご覧ください。
まとめ
もし持病があっても、まず通常の生命保険に加入できないか検討することをおすすめします。
病気によっては十分加入できる可能性があります。ただし、告知書の書き方によって、全く同じ病気・症状でも診査結果が異なることがあります。
診査が通りやすいポイントは以下のようになります。
- 告知は正確かつ、細かく記載をする
- 自分にとって有利な情報はすべて書く
- 健康診断書などが必要ない契約でも提出することによって有利になる
- 完治している場合は医師の診断書を提出する
- もし診査結果が悪くても再診査をしてもらえる可能性がある
生命保険に申込みをするときは健康状態を細かく告知するようにしましょう。できれば経験のある専門家に相談するのがいいでしょう。