うつ病で生命保険を検討するときの4つのポイント
うつ病は現代病の一つで、年々増加傾向にあります。
厚生労働省は、「がん・脳卒中・心筋梗塞・糖尿病」の4大疾病に、新たに「精神疾患」を加えて5大疾病とすることを2011年に決定しました。
うつ病かどうかの判断は難しく、症状にもいろいろあります。
これまで、うつ病で生命保険に加入を断られたことはありませんか?
うつ病と診断されると生命保険への加入が難しくなるのは事実です。
ただ、まったく加入できないわけではありません。
今日はうつ病で生命保険(死亡保障)を検討する前に抑えておきたいポイントをご紹介します。
医療保険に関しては「うつ病で生命保険・医療保険を検討する際に知っておきたいこと」をご覧ください。
1. うつ病の場合でも生命保険に加入できる可能性がある
うつ病での生命保険の加入は難しいです。しかし、うつ病にも様々な症状があり、どの生命保険にも加入できないわけではありません。最近では保険会社も引受目安を緩和する傾向にあり、以前に一度断られたからといって、必ず加入できないというわけではありません。
保険会社によっても引受の基準が違うため、症状によっては特別条件で加入できる可能性もあります。
2.うつ病でも加入できる可能性があるケース
うつ病でも症状はさまざまです。症状によっては加入できる可能性もあります。
以下のような場合は可能性があります。
-
治ってから5年以上経過している
-
治ってから数年経過しており、現在健康体である事を証明できる
-
うつ病と診断されたが症状が軽く、経過観察中と医師が判断した
3. 特別条件付き契約とは?
うつ病と診断された場合は生命保険への加入が難しくなりますが、診断書などを提出した結果、症状によっては特別条件付きで保険会社が引き受けることがあります。
生命保険会社は多数の人と契約を行っており、はじめから健康状態等に問題のある人が加入した場合は、健康な人との公平性を保つためにこの条件を付加します。
生命保険(死亡保障)には以下のような特別条件があります。
3-1 割増保険料
生命保険を契約しようとする被保険者に関するさまざまな条件が、生命保険会社の定める基準に合わない場合などに上乗せ分として加算される保険料の事をいいます。特別保険料ということもあります。
3-2 保険金削減
被保険者が契約時から一定期間内(5年を超えることはありません)に死亡したときは、経過年数に応じた死亡保険金額を削減して支払うことです。したがって削減期間が過ぎてからの死亡については、保険金額全額が受け取れます。ただし、不慮の事故などによる死亡・高度障害の場合は、削減期間中であっても保険金の全額が受け取れます。
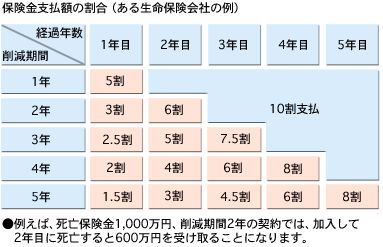
※特別条件は保険会社によって異なります。
4. 引受緩和型保険とは?
一般の生命保険に加入ができない、または、厳しい特別条件が付いた場合に、次に検討するのが引受緩和型といわれる商品です。持病や入院・手術の経験がある方が加入しやすいように、告知項目を限定することで引受基を緩和した保険のことを言います。
以下のような特徴があります。
- 持病があっても加入がしやすい
- 一般の生命保険に比べて保険料が割高
- 保障が1年間は半額になる
- 保障額が低額
うつ病の場合、加入できる商品とできない商品があります。
5. 無選択型保険とは?
引受緩和型でも難しい場合は無選択型の保険を検討することになります。無選択型は基本的に誰でも無審査で加入ができます。
以下のような特徴があります。
- 無審査で誰でも加入できる
- 引受緩和型よりもさらに割高
- 契約から2年間病気での死亡の場合払込保険料が戻ってきます
- 保障が低額
※保険会社によって保障内容は異なります。
まとめ
うつ病は年々増加しており、誰でも可能性がある病気です。うつ病と診断されると生命保険への加入が難しくなります。
ただ、数年まではうつ病と診断された場合はどこの保険会社も加入できませんでしたが、引受基準が緩和されている傾向があり、うつ病でも加入できる商品も発売されるようになりました。
まず検討するのは、通常の生命保険です。保険会社によって引受の基準が違うため、特に症状が軽い、または完治している場合は、各社の審査を受けて条件を聞いたほうがいいでしょう。
もし、通常の生命保険に加入できなかった場合は、引受緩和型・無選択型を選択することになるのですが、保険料が割高になるので慎重に検討しましょう。