高血圧でも保険に加入できるか?知っておくべきポイント
高血圧の方から、保険に加入できないのではないか心配だというお問い合わせをいただくことがあります。
実は、高血圧だからといって必ずしも保険に加入できないということはありません。
加入できるか否か、あるいは何らかの条件が付くか否かは、症状・治療内容や、保険種類によって異なります。
この記事では、高血圧の方が保険に加入できる条件や、保険の種類について解説しています。
1.薬を飲んで正常値なら加入できる可能性が高い
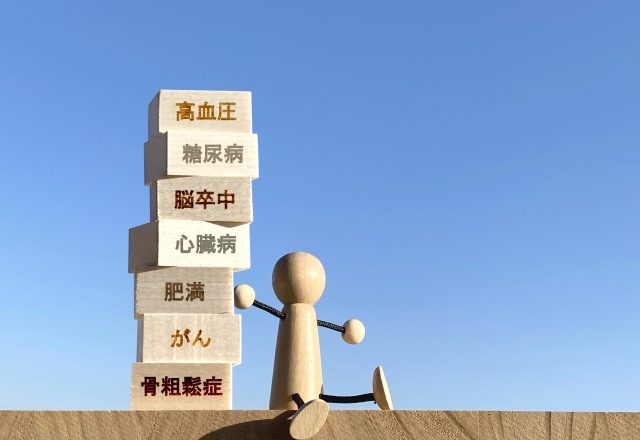
高血圧の場合、心疾患・脳血管疾患などのリスクが大きいことは否定できません。
しかし、高血圧であっても、降圧薬を服用するなどの治療を受け、正常値に収まっていれば、加入できる可能性が高いのです。なお、正常値の目安は「最大149以下/最小90以下」です。
自分の身に万一のことがあった時に遺族の生活費等をカバーするための生命保険や、働けなくなった時に収入の一部をカバーするための就業不能保険・所得補償保険や、がんになった時の治療費等をサポートするがん保険などは、告知書に以下の事項を記載すれば、加入できる可能性が高まります。
- 血圧の数値
- 治療の有無
- 治療期間
- 薬名
逆に言うと、治療をせずに放置しているようであれば、通常の保険の加入が難しくなります。当たり前のことではありますが、まずは治療を開始するところから始めましょう。
2.正常値を超えていても加入できる保険の種類と条件
このように、高血圧であっても、薬を服用するなどして正常値であれば通常の保険に加入できる可能性が高くなっています。
それでは、治療をしていない方や、薬を服用していても効果が低く正常値になっていない方は、加入できる保険はあるのでしょうか。
以下、説明していきます。
2-1.緩和型の医療保険は加入できるが…
「緩和型(引受基準緩和型保険)」とは、加入時の審査基準を引き下げて持病がある方でも加入しやすくしたタイプの保険です。
参考までにA生命の緩和型医療保険の診査項目を掲載します。告知書の以下の質問に全て「いいえ」で答えられれば加入できます。
| 最近3ヵ月以内に受けた医師による検査、検診または診察により、以下の①または②をすすめられたことはありますか。
①入院または手術 |
| 過去1年以内に、病気やケガで入院や手術を受けたことがありますか。 |
| 過去5年以内に、以下①~③の病気と新たに診断されたこと(再発や転移を含みます)、あるいは以下①~③の病気により入院や手術を受けたことがありますか。
① ガン(悪性新生物または上皮内新生物) |
ご覧の通り、高血圧に関する項目はないので、高血圧で正常値でない方でも加入できます。
しかし、緩和型の医療保険への加入を考える時は、以下の2点に注意が必要です。
- 緩和型医療保険は保険料が割高
- 医療保険自体の優先度が低い
それぞれについて簡単に解説します。
2-1-1.緩和型医療保険は保険料が割高
まず、緩和型医療保険は、一般の医療保険よりも保険料が割高です。
実際に、B生命の例をご覧ください。契約条件を以下の通りとします。
- 契約者:40歳男性
- 契約期間:終身
- 払込期間:全期
- 入院日額:5,000円/月
- 手術費用:(入院)5万円、(外来)2.5万円
- 先進医療特約:あり
この契約内容だと、一般の医療保険であれば保険料は1,680円/月であるのに対し、緩和型医療保険は3,089円/月です。
同じ保障内容であるにも関わらず緩和型医療保険の方が保険料が2倍近く高くなっています。
2-1-2.医療保険自体の優先度が低い
次に、医療保険自体の優先度が低いことに注意しなければなりません。
医療保険が保障するのは、基本的に入院費用及び手術費用です。「入院日額●円」「手術1回●円」などといった形で、保険金が設定されています。
しかし、最近では、通院治療の比重が大きくなり、入院期間が短くなっているため、医療保険の有効性が低くなっています。
しかも、高額療養費制度をはじめとした公的保険により、医療費のかなりの大部分をカバーしてもらうことができます。
そのため、医療保険は他の保険と比べて優先度が低くなってきています。
代わりに、自分の身にに万一のことがあった時に遺された家族の生活費を保障する生命保険や、在宅での長期にわたる抗がん剤・放射線治療などが必要になった際の保障をするがん保険、病気やケガで働けなくなった際に収入の一部を保障する就業不能保険や所得補償保険などの方が優先度が高いと言えます。
医療保険の必要性や優先度に関しては、詳しくは「医療保険の必要性を保障内容と医療の現実から考える」をご覧ください。
2-2.がん保険には加入できる
次に、がん保険は、特に問題なく加入できる可能性が高くなっています。なぜなら、告知すべき内容が、がんに関連する事柄に限られるからです。
以下、一例としてC生命のがん保険の告知書の内容を記載します。以下の3つの質問の答えが全て「いいえ」であれば、加入できます。
| 今まで、がんまたは上皮内新生物にかかったことがありますか。 |
| 最近3か月以内に別表1の病気または病状で、医師の診察・検査・治療・投薬のいずれかを受けたことがありますか? |
| 過去2年以内に、健康診断・人間ドックを受けて、別表2の検査結果の異常(再要検査・要精密検査・要治療)を指摘されたことはありますか? |
【別表1】
| 【病気】
●ポリープ・しゅよう等 ポリープ・しゅよう(腫瘍)・結節・しゅりゅう(腫瘤)・異形成・多発性ポリープ(ポリポーシス) ●消化器系の病気 かいよう性大腸炎(入院や内服治療を伴うもの)・肝機能障害・クローン病・肝硬変・慢性すい炎・慢性肝炎・食道静脈りゅう ●腎臓の病気 慢性腎炎・慢性腎不全 ●呼吸器の病気 慢性閉塞性肺疾患(COPD)・肺線維症・じん肺・間質性肺炎・けい肺・肺気腫 ●その他 糖尿病(インスリン治療中・合併症をともなっている場合)・白板症 |
| 【症状】
出血(便潜血・不正出血・喀血・吐血・下血・血尿)、貧血(鉄欠乏性貧血を除く)・黄疸・びらん・しこり・消化管のかいようや狭窄(良性か悪性か不明の場合)・B型肝炎ウイルスキャリア・C型肝炎ウイルスキャリア |
【別表2】
| 胸部レントゲン検査・上部消化管レントゲン検査(または内視鏡検査)・腹部超音波検査・便潜血検査・マンモグラフィ検査・乳房超音波検査・肝炎ウイルス検査(HBs抗原・HCV抗体)・CT検査・MRI検査・PET検査・子宮がん検診・乳がん検診・しゅようマーカー(CEA・AFP・CA19-9・PSA等) |
ご覧のように、高血圧についての質問がないため、高血圧でも問題なく加入できる可能性が高いのです。
なお、参考までにD生命のがん保険の契約例を紹介します。
- 契約者:40歳男性
- 保険期間:終身
- がん診断給付金(悪性新生物・上皮がん):100万円(2年に1回限度)
- がん治療給付金:10万円/月
- 先進医療特約:あり
- 保険料:4,085 円/月
この契約例では、がんと診断されたら、「悪性新生物」でも「上皮がん」でも100万円の診断給付金を受け取ることができます。
診断給付金の使い道は自由なので、どのような治療にも使うことができます。また、働けない期間の収入減をカバーすることもできます。なお、2年経過してがんで治療を受けていたら、改めて100万円を受け取ることができます。
次に、がん治療給付金とは、がんで抗がん剤や放射線などの治療を受けたら、入院・通院を問わず、その月に10万円を受け取れるものです。
がんの治療が長期化した場合に、このような保障が非常に役立つでしょう。
2-3.高血圧でも加入できる生命保険
上でお伝えしたように、高血圧で薬を飲んでも正常値にならない場合は、生命保険への加入自体を断られてしまう可能性があります。しかし、最近、高血圧の方でも加入できる「緩和型」の収入保障保険が登場しています。
収入保障保険とは、自分に万が一のことがあった場合に、遺族が毎月、決まった額の保険金を給料のように受け取れる生命保険です。
いわば、天国から家族に仕送りをしてあげるようなものです。
一括で保険金を受け取るタイプの生命保険(定期保険)と比べて、保険料が安価な点がメリットです。
参考までに、E生命の緩和型収入保障保険の契約例を紹介します。
- 契約年齢:35歳男性
- 保険金額:15万円/月(※加入後1年以内の死亡は7.5万円/月)
- 保険期間:60歳まで
- 保険料:8,370円/月
この契約例では、自分の身に万一があった場合、遺族が毎月15万円を受け取り続けることができます。
なお、収入保障保険の詳細については「収入保障保険とは?知っておきたいしくみと活用法のポイント」をご覧ください。
【重要】ライフプランニングが必須
収入保障保険に限らず、生命保険へ加入する際には、万一の場合の死亡保険金をいくらに設定するかが決定的に重要です。
しかし、設定すべき金額は、その人の現在の貯蓄額や、将来的に受け取れる退職金や年金、さらにはライフプラン(子どもがいるか、家を購入する予定はあるか等)などによって異なります。
そういった様々な条件をふまえて必要な保険金額を算出する必要があるのですが、素人が正確に行うのは簡単ではありません。
仮に適切でない金額が設定され、万一の時に保険金が足りなければ、目も当てられません。
また、保険金額が高すぎると、その分の保険料が無駄になります。
そこで、フィナンシャルプランナー等の専門家に相談し、適切な保険金額を算出してもらうことをおすすめします。
まとめ
仮に高血圧であっても、降圧薬を服用して正常値であれば、生命保険、医療保険をはじめとして、問題なく加入できる保険が多くなっています。
しかし、そういった治療をしていない場合や、治療を受けていても血圧が正常値ではない場合は、加入を断られるか、あるいは条件付きでの加入となる可能性が高くなっています。
ただし、そういう場合でも、持病がある方のための緩和型医療保険や、高血圧の症状と直接関連しないがん保険や、一部の生命保険には加入できる可能性が高くなっています。