女性のがん保険の必要性と検討する時のポイント
国立がん研究センターの予測によると(※)2020年にがんにかかる女性は429,900人、同センターの統計では10年前の2008年にがんにかかった女性の数は311,980人だったので、以前よりずっと女性のがん患者数は増加していることになります。
※参照元:(国立がんセンター「がんの統計’13」「2020年の最新がん予測」)
このように女性のがんの罹患率は年々上昇しており、いまや国民病と言っても過言ではありません。
この記事を書いている私自身もアラフォーの女性なのですが、周囲の身近な友人や親戚ががんになったこともあり、また多くの女性から、がん保険に関するご質問を毎日のようにおうかがいしている状況にあります。
この記事では、女性ががん保険を選ぶ際、知っておいた頂きたい事を全てお伝えする内容になっていますので、ぜひ最後までお目通しくださいますようお願いいたします。
当ページをご覧いただくにあたって、『がん保険で乳がんをカバーするために知っておきたい3つのポイント』と『がん保険で子宮頸がん保障したい方に知ってほしい4つのポイント』の2つの記事にも目を通して頂ければ、なお良いかと思います。
1.女性のがんの特徴
最初に、女性にどんながんが多く発症しているのか、という点について確認していきましょう。これから提示するデータは注記がない限り「最新がん統計」より、抜粋してあります。
1.1.女性に一番多いのは乳がん
女性が最も罹りやすいがんの1位は乳がんです。5位に子宮がんが入っています。男女ともに大腸がん、胃がん、肺がんは上位です。
また、女性は、乳がんや子宮がんのリスクが高いということが見て取れます。
【2020年の罹患予測数(全国合計値)】
| 1位 | 2位 | 3位 | 4位 | 5位 | ||
| 男性 | 前立腺 | 胃 | 大腸 | 肺 | 肝臓 | 大腸を結腸と直腸に分けた場合、結腸4位、直腸5位 |
| 女性 | 乳房 | 大腸 | 肺 | 胃 | 子宮 | 大腸を結腸と直腸に分けた場合、結腸2位、直腸7位 |
| 男女計 | 大腸 | 胃 | 肺 | 前立腺 | 乳房 | 大腸を結腸と直腸に分けた場合、結腸3位、直腸5位 |
1.2.女性特有のがんは罹患する年齢が若い
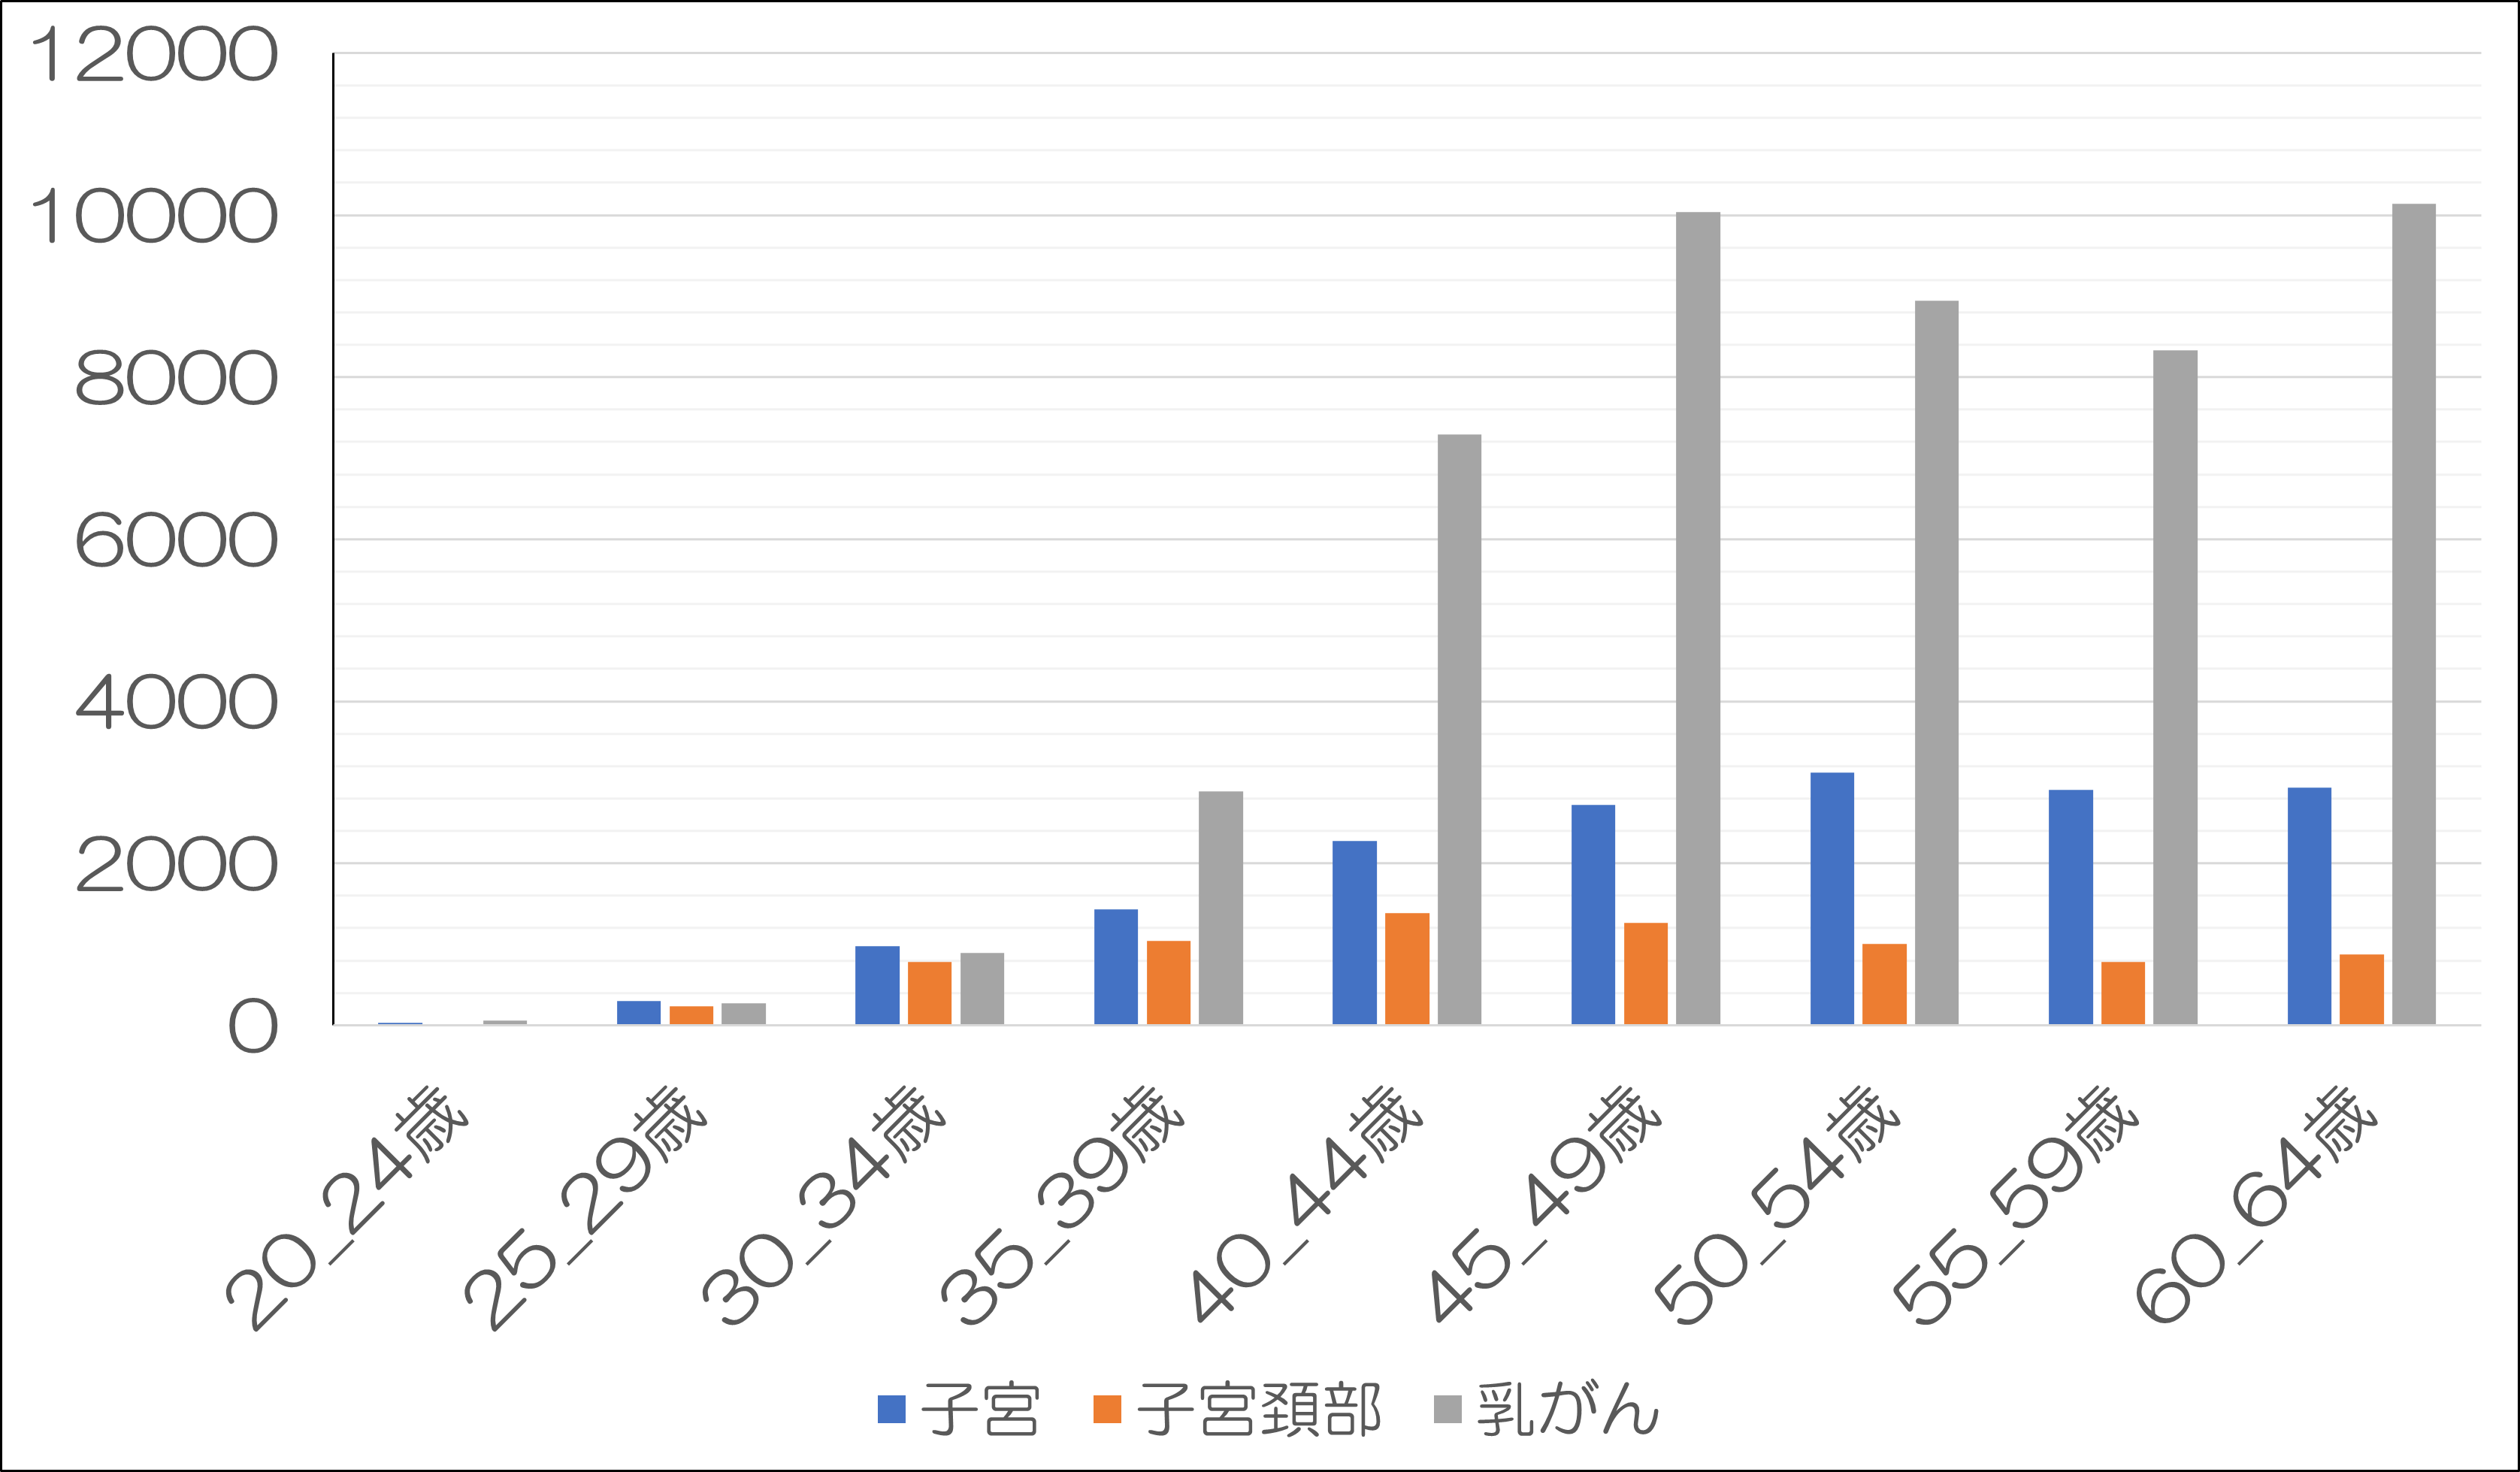
乳がんや子宮がんについて、もうひとつ知っておきたいことがあります。それは、女性特有の乳がんや子宮頸がんは、若い間に罹患率が高いということです。
以下の図は女性の年齢別のがんの罹患数です。
【女性の年齢別がん罹患数(2015年)|単位:人】
参照元:国立がん研究センター「がん登録・統計」
乳がんと子宮頸がんがあるため、女性は男性と比べて、若い時のがんリスクが高いのです。
1.3.女性の方が若い間のがん罹患率が高い
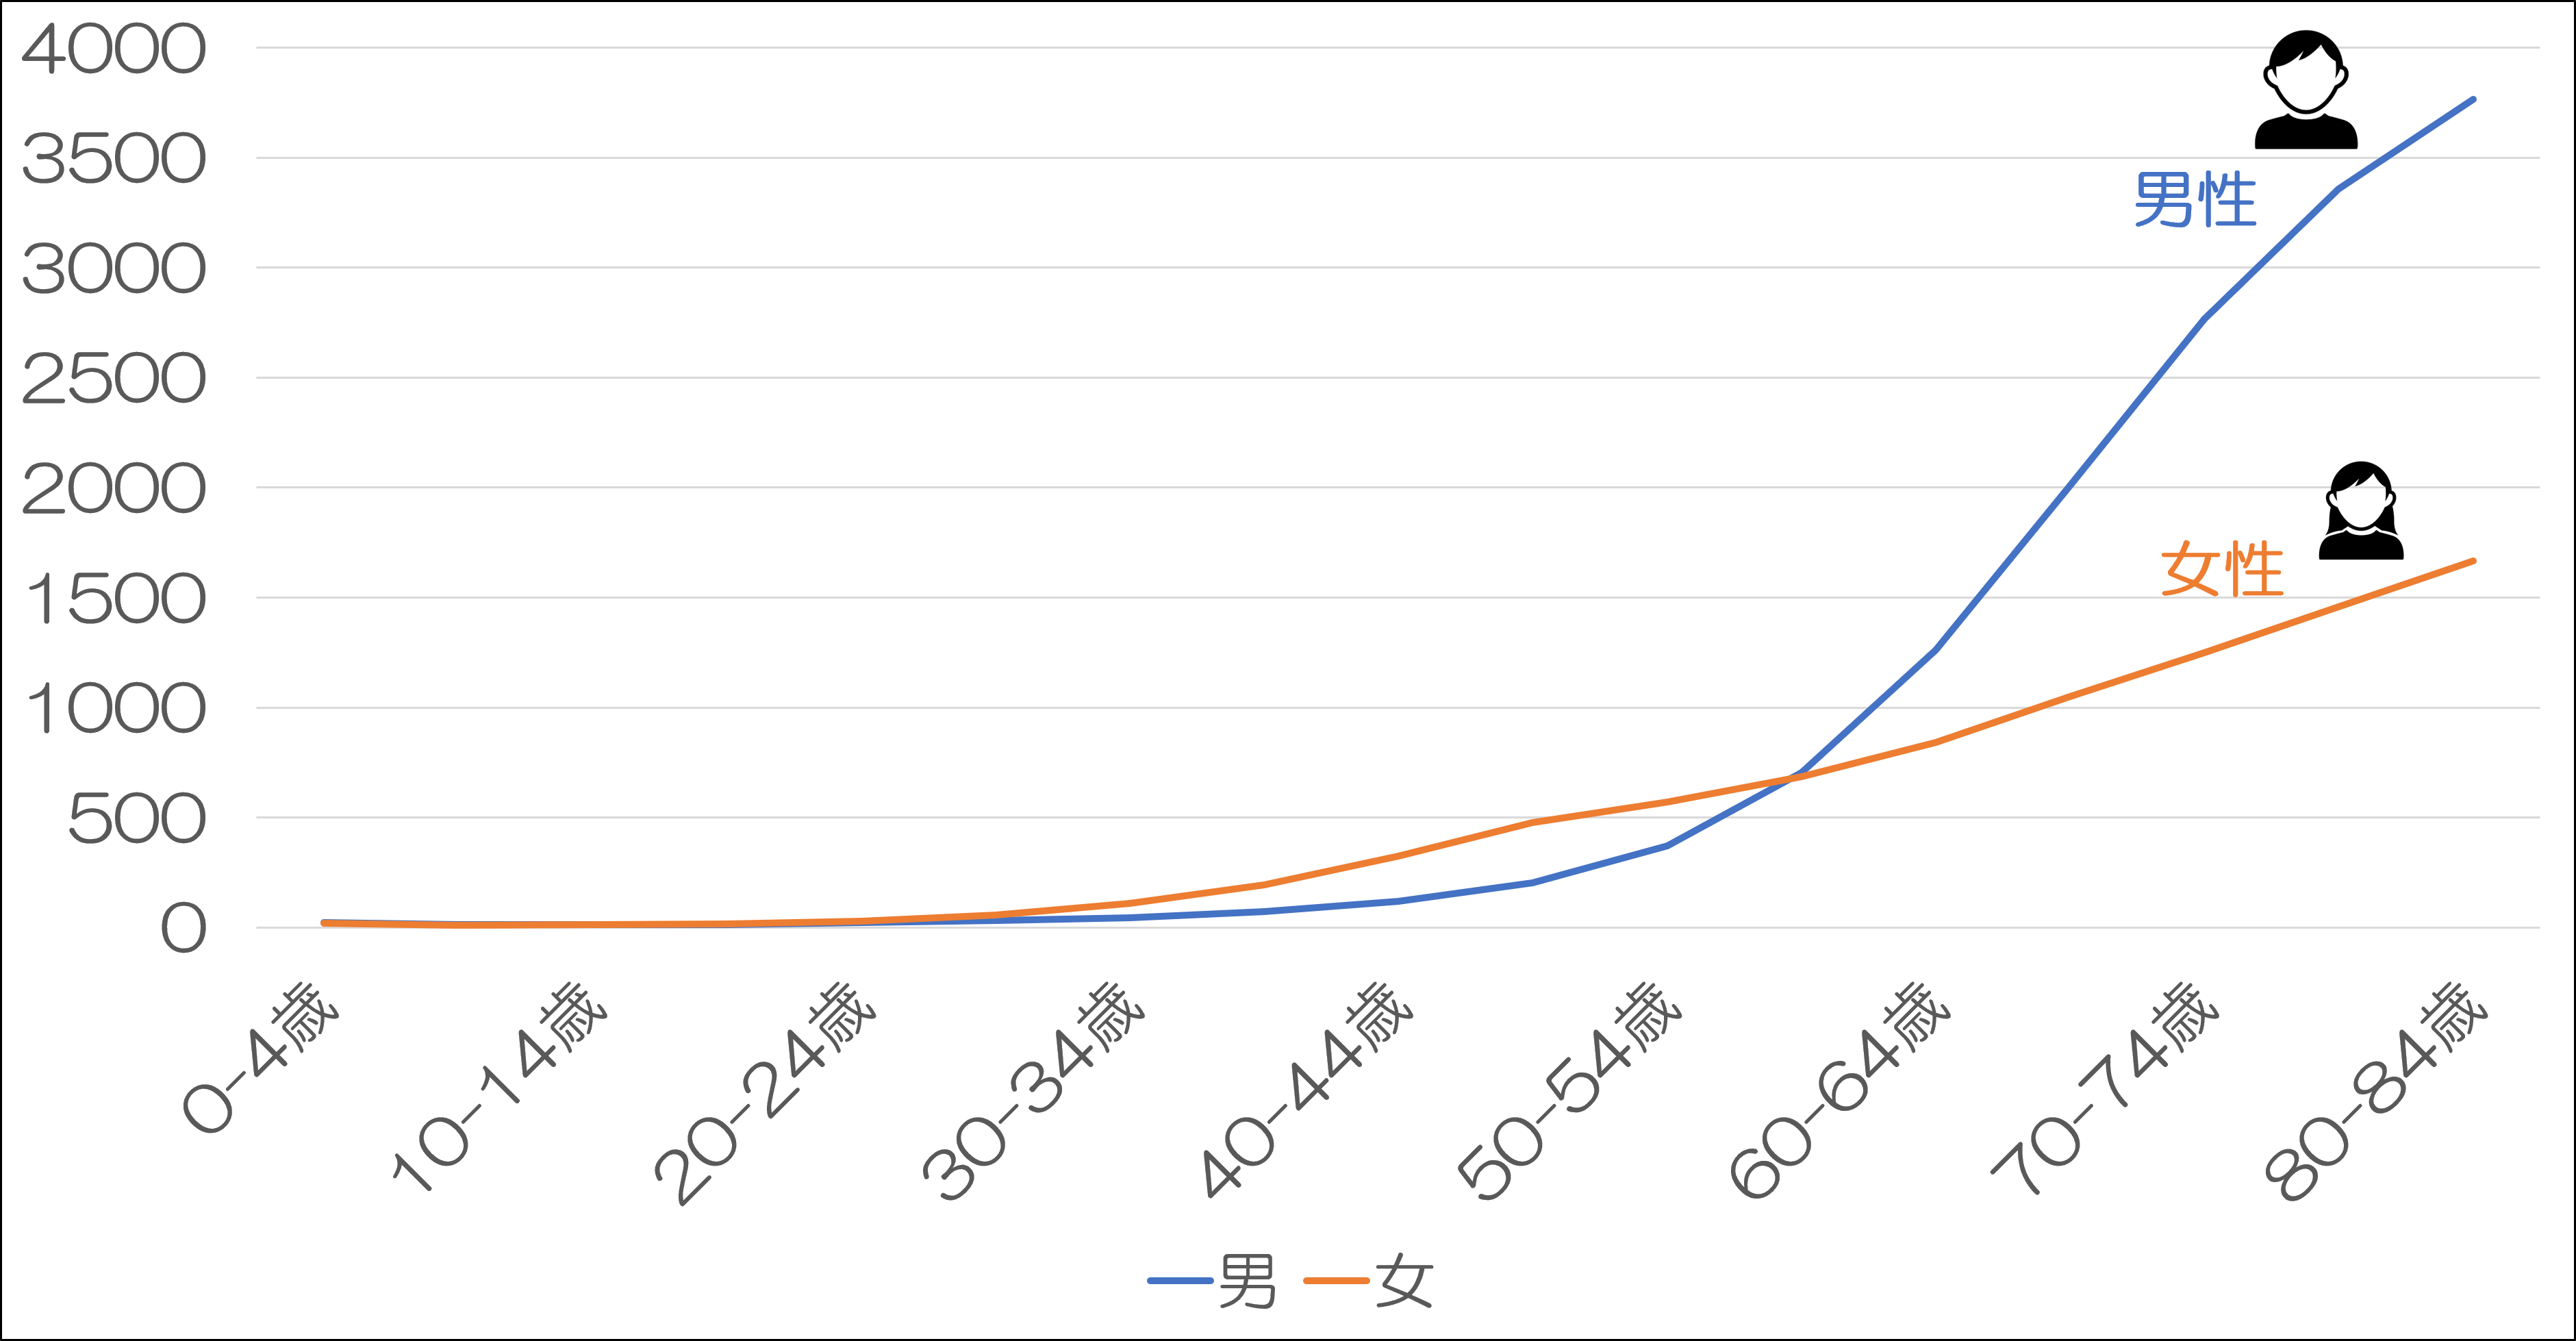
次にご覧いただくのは、男女の年代別のがん罹患率です。
【年齢別がん罹患率(2017年)|単位:人(人口10万人対)】
(参照元:国立がん研究センター「最新がん統計(がん罹患率~年齢による変化)」)
女性の方が、30代前後から50代中盤にかけては、男性よりもがんに罹りやすい傾向にあることが分かります。しかし、50代中盤以降は、男性のがん罹患率が飛躍的に伸びていきます。
女性の方が若い間の罹患率が高いのは、先ほどの乳がんと子宮頸がんの影響が非常に大きいと言えます。
余談ですが、がん保険の保険料は「何歳でどれくらいの人ががんになるか」というデータ等を元にして算出されています。保険料は、一般的に男性の方が高い傾向にあるのですが、がん保険に関しては、30代から50代くらいまでは女性の方が男性よりも保険料が高くなる逆転現象が起こります。
1.4.女性特有のがんは上皮内新生物と診断されるケースが多い
さて、女性特有のがんである乳がんや子宮頸がんは、上皮内新生物と診断されるケースが多いようです。
- 上皮内新生物:がん細胞が表面の上皮内にとどまっており、それ以上浸潤していないもの。この段階で病変を切除できれば転移する危険性はないと言われています。
- 悪性新生物:がん細胞が正常な組織に浸潤しており、血管やリンパ管を通って、体のいたるところに定着し、そこで増殖(転移)するもの。
上皮内新生物の場合は、病変の切除だけで完治する可能性が高いので、費用はそこまで高額にはなりません。しかし、乳がんの場合は「乳房切除術」、子宮頸がんの場合には「子宮全摘出術」が必要になり、女性が受ける苦痛は想像を超えるものがあります。
そのため乳房再建術などに対しても保障があるがん保険を選ぶと、少しは苦痛を紛らわせることができると思います。これは月2~300円程度でつけられるので保険料の負担もさほど大きくありません。
なお乳房再建術は片側で30~60万円とみていただければ大きなズレはないでしょう。
1.5.女性のがん生存率
今はがんに関する医療技術も格段に進歩していて「がん=不治の病」というよりも、「がんは治る病気」になりつつあります。
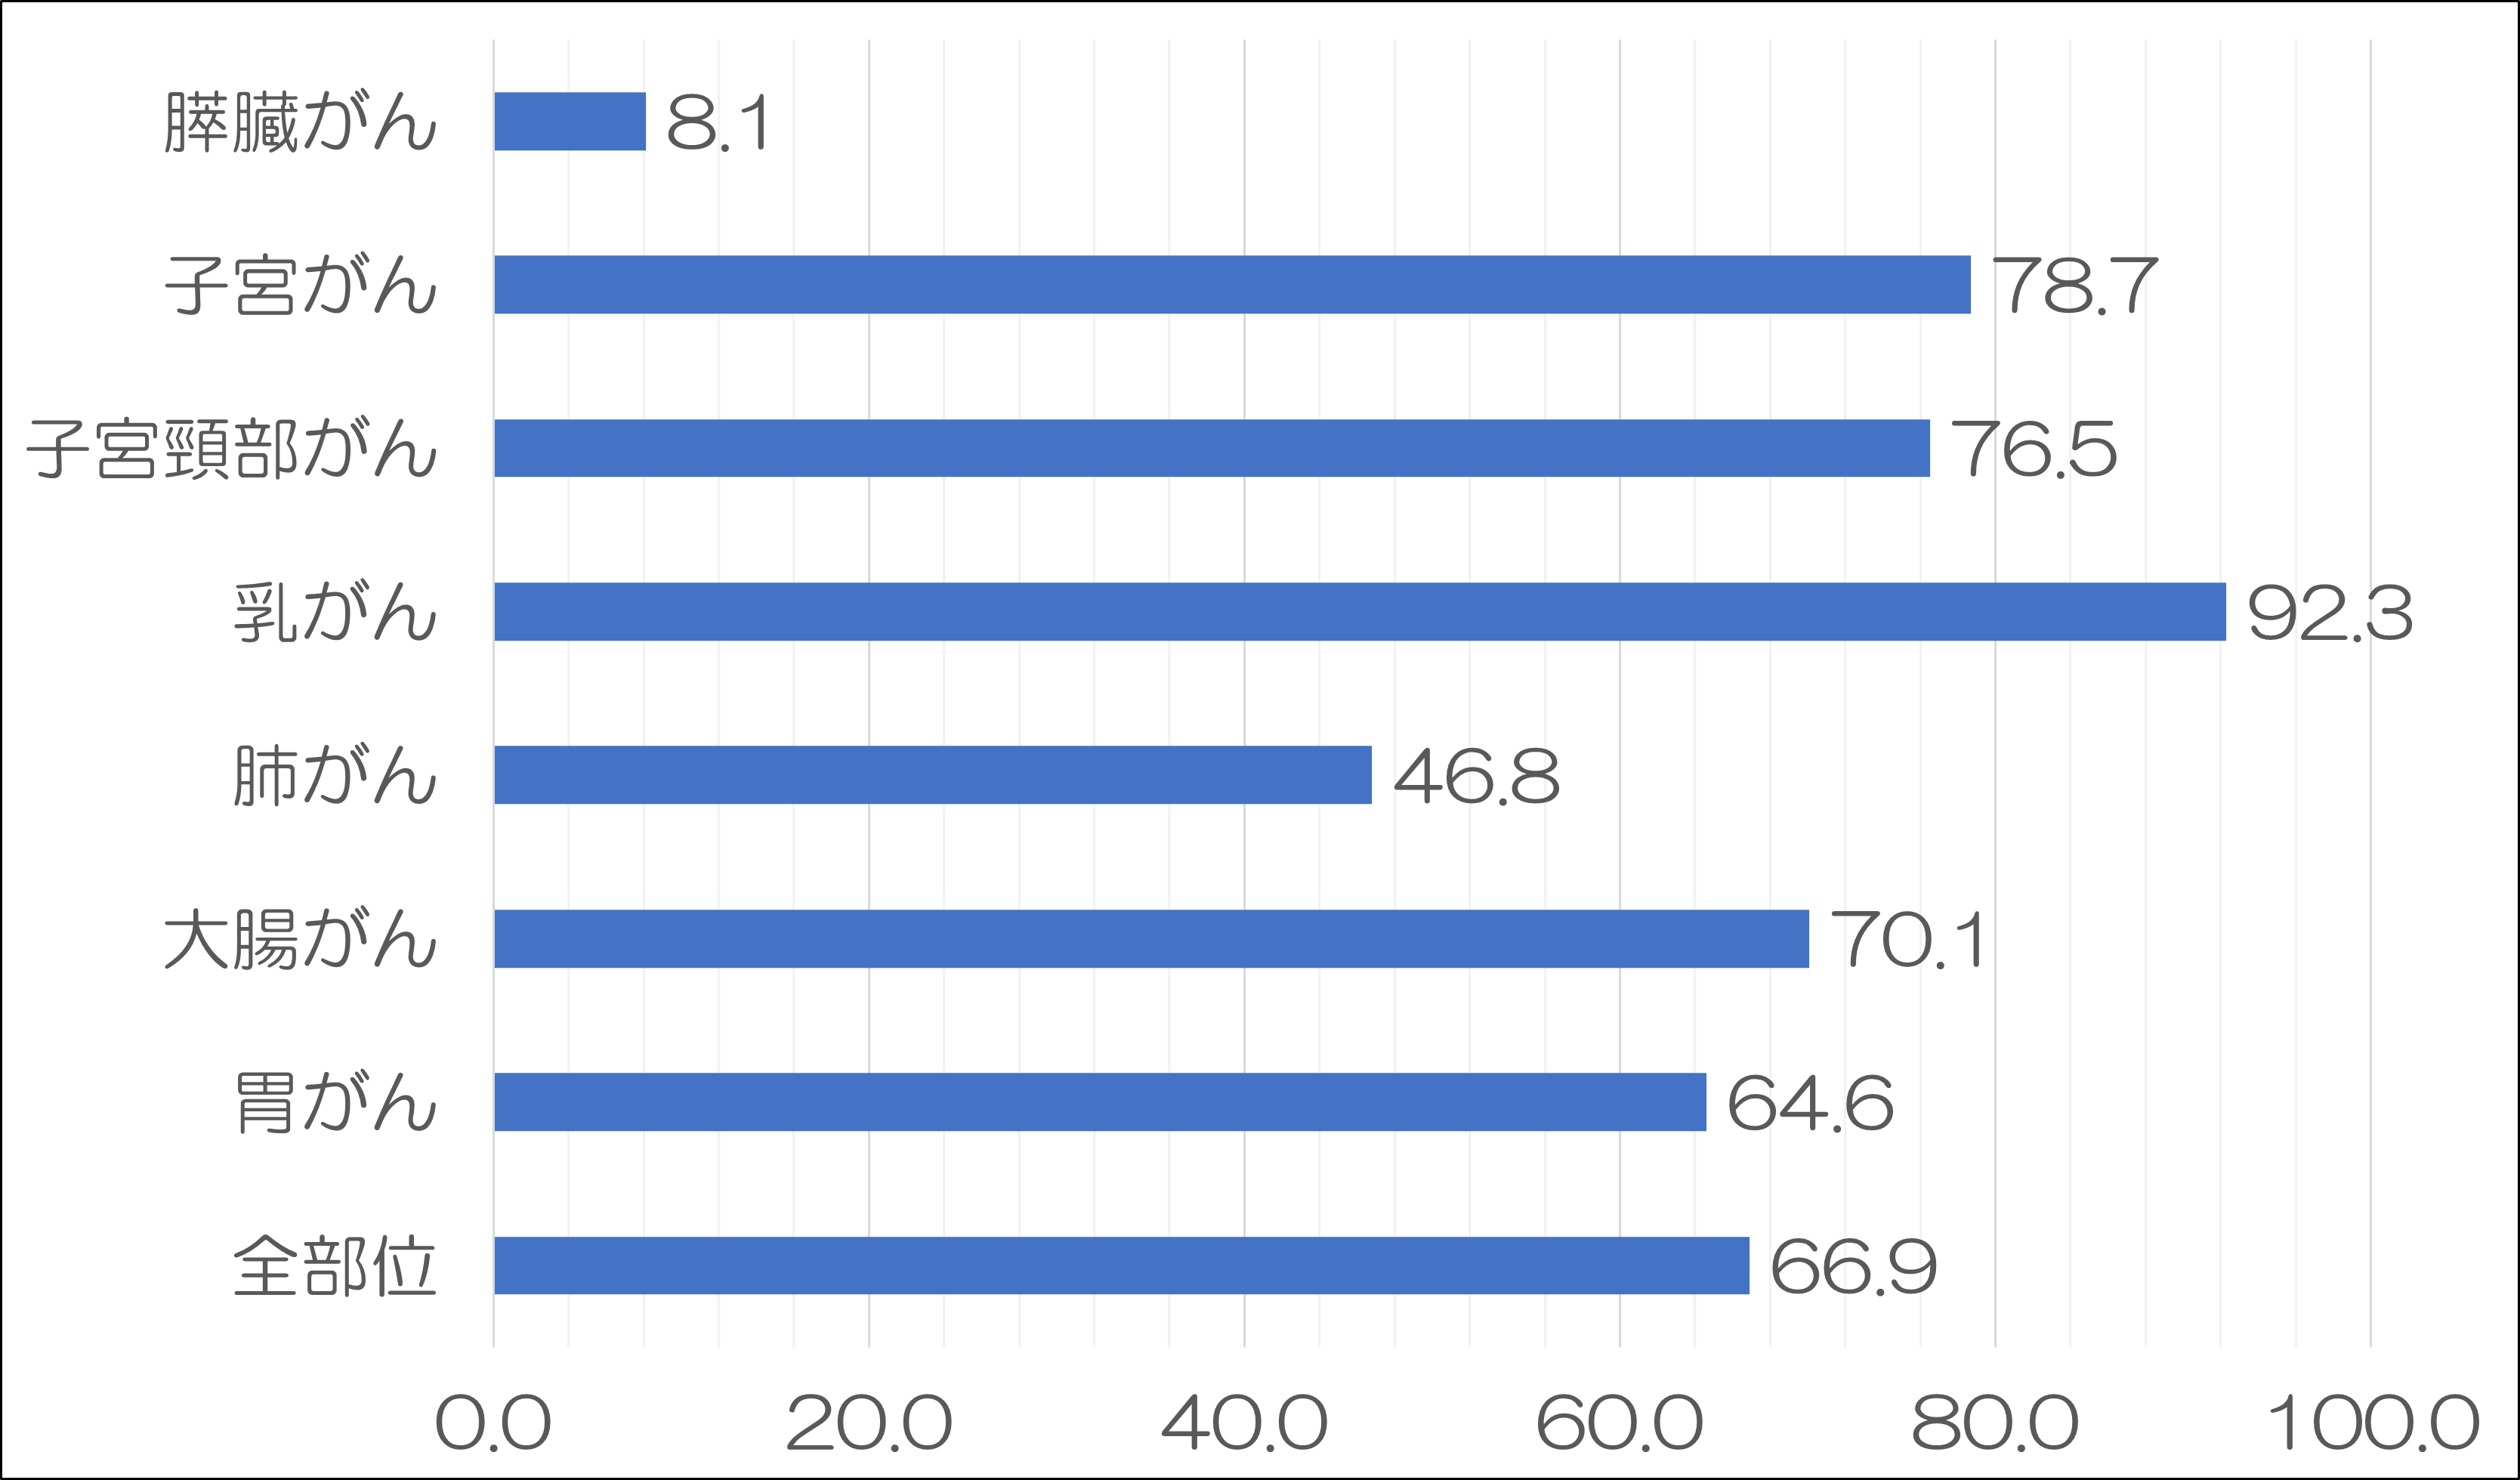
ここで見ていくのは、がんと診断されてからの生存率の指標です。グラフの数字が100%に近いほどっ生存率が高いがん、0%に近いほど生存率が低いがんであることを意味します。
【部位別5年相対生存率(女性 2009年~2011年診断例)|単位:%】
(参照元:国立がん研究センター「最新がん統計(5年相対生存率)」)
先ほど確認した女性に多いがん1位の乳がんは92.3%、2位の大腸がんが70.1%、胃がん64.6%、肺がん46.8%、子宮がん78.7%という結果となっています。膵臓がんのような生存率が極めて低いがんもありますが、このことからも「がんは治る病気」というのがお分かりいただけると思います。
特に乳がんは早期発見すれば治療率が高いがんと言われています。『30代からの女性が「乳がん」を予防・早期発見するため必要なこと』や、『子宮頸がんを予防するために知っておきたい2つの方法』も参考にしていただければと思います。
2.女性のがん保険の必要性
以上のことから、女性のがんは男性と異なる以下の特徴があることが分かります。
- 若い間にがんにかかる確率が高い
- 乳がん子宮頸がんは、進行が早い若い間にかかるのが多いので早期発見が特に重要
- どのがんでも早期発見の場合、上皮内新生物といって病変切除だけで完治する可能性が高いが、乳房再建など女性に必要な治療は病変切除以外にもある
- 女性、男性関わらず、がんは治せる病気になりつつある
これらのことから、女性のがん保険の必要性は、若い間からの女性特有のがんリスクに備えるとともに、乳房再建など女性としての誇りを守るために必要なお金をカバーするためと言えます。
男性の場合は、『がん保険の必要性を60歳より前と後に分けて考える』で解説しているように、万が一がんになって、治療費がかさみ収入が減る中でも、家族の生活を守り、自分も安心して治療を受け続けられるようにすることでした。
それと比べると、やはり女性には女性特有の必要性があると言えるでしょう。
もちろん、女性の場合でも、一家の大黒柱である場合は、女性としての誇りを守るためにも、家族のためにもがん保険の必要性はさらに増すと言えます。
3.女性のがん保険を選ぶときのポイント
ここまでにお伝えしたことを踏まえて、女性はどのようながん保険を選べばよいのか、お伝えします。
女性の方が、がん保険を検討する上で、がん保険と医療保険のどちらを優先するべきかなど決めかねている方も多いと思います。結論からお伝えすると、医療保険より先にがん保険を検討していただきたいというのが私の考えです。詳しくは、『医療保険とがん保険の違い|選ぶために必ず知っておくべき基礎知識』をごらんください。
3.1.必要な保障内容は男性と変わらない
このごろ、「女性のため」とうたったがん保険も見られるようになりましたが、実は、現代のがん保険に必要な三大保障は女性も男性も変わりません。
以下がその三つです。
- 診断給付金:がんと診断された時に一時金として受け取れる(50万円から)。
- 抗がん剤治療給付金:抗がん剤治療を受けた月は毎月10万円~を受け取れる。
- 放射線治療給付金:放射線治療を受けた月は毎月10万円~を受け取れる。
詳しく説明します。
3.1.1.上皮内新生物でも適用される診断給付金を選ぶ
まず、女性特有の乳がんや子宮頸がんは、若い間にかかる場合が多いため、特に早期発見が重要です。
早期発見の場合、手術だけで完治する場合が多く、手術給付金が必要なように思いますが、診断給付金の方が、受け取れるタイミングが早いため確実性も安心感も高いと言えます。
また、診断給付金は「100万円」で設定される方が多いです。診断された時点で100万円を受け取ることができれば、その後の入院費用と手術費用だけでなく、必要であれば乳房再建術などの費用も賄うことができます。
ここで特に重要なのが、上皮内新生物でも給付を受けられるものに加入すべきだということです。
『がん保険の診断一時金(診断給付金)の必要性と有効性』では、診断給付金についてより詳しく解説しています。ぜひ参考にして頂ければ幸いです。
3.1.2.放射線治療や抗がん剤治療
乳がんの治療は臨床病期ごとに以下のように行われます。
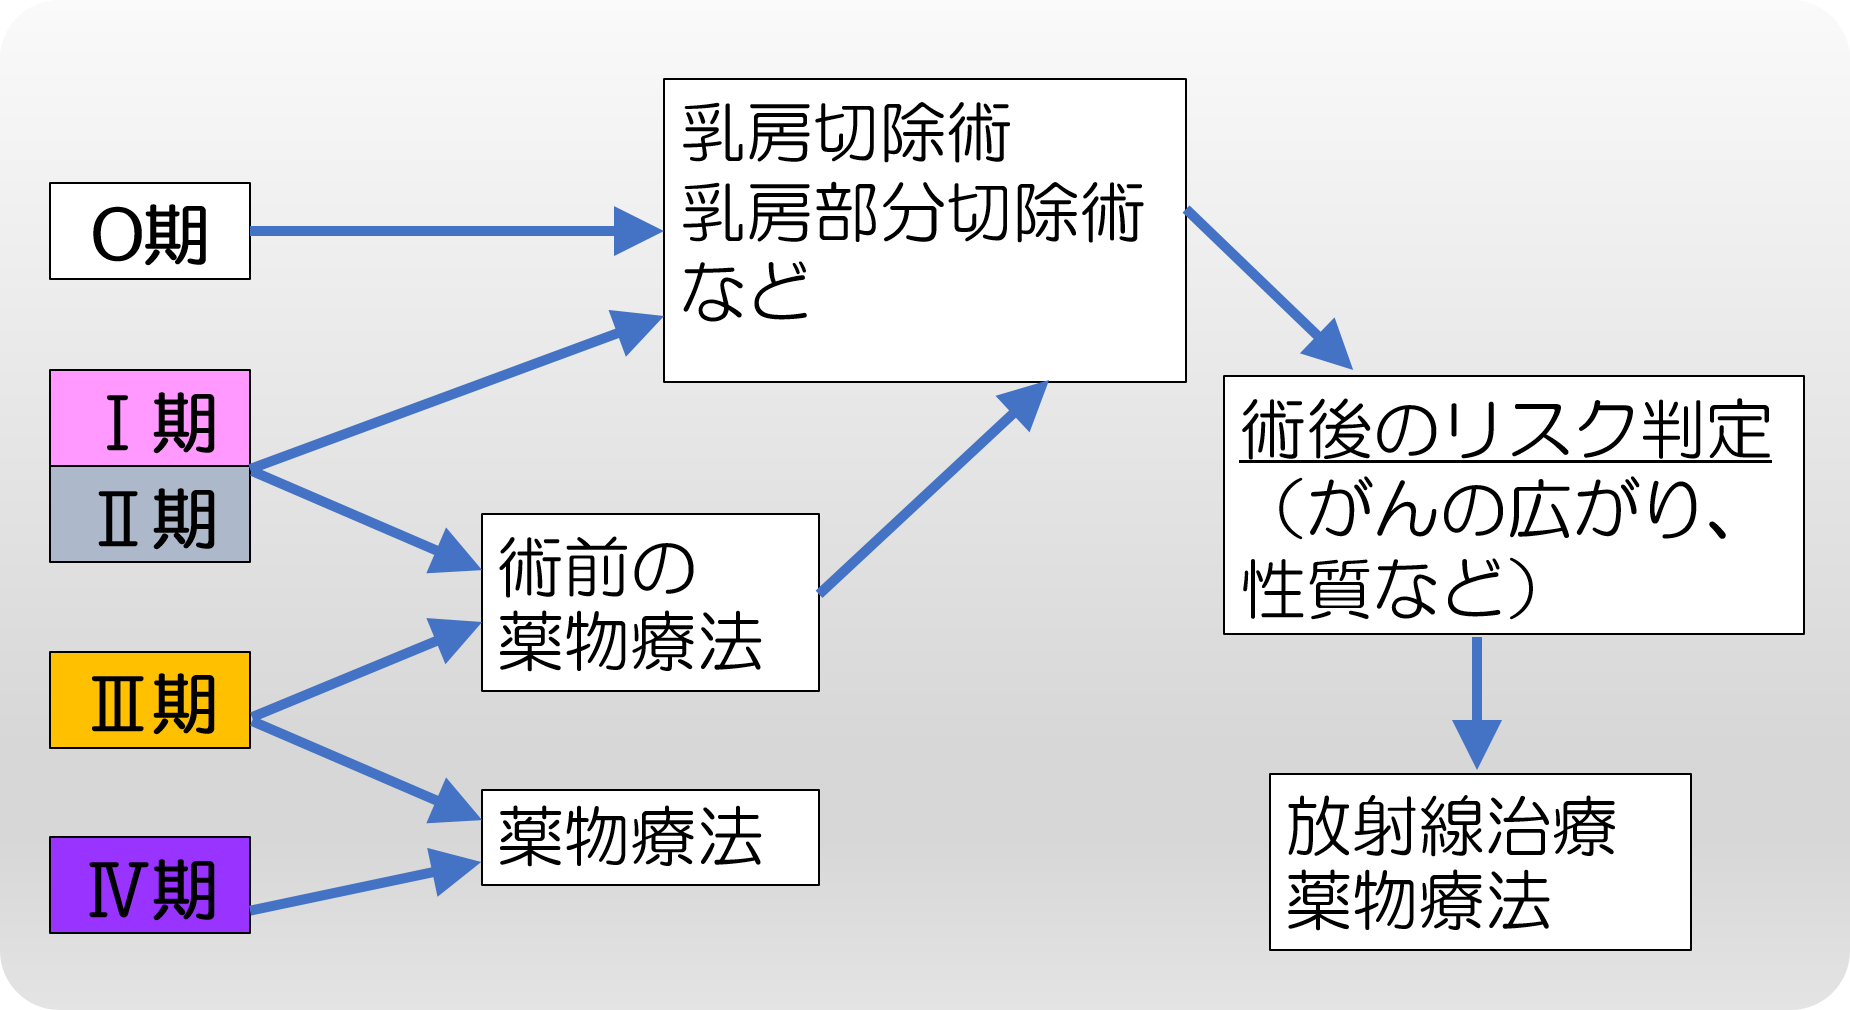
「0期」「Ⅰ期」での発見の場合でも、術後の経過観察次第では放射線治療が必要になる場合があります。その可能性は非常に低いのですが、「100%ない」とはいえません。
一方、子宮頸がんの場合は、下図の通り、早期発見の場合は手術だけで終わる可能性が乳がんよりも高いと言えます。
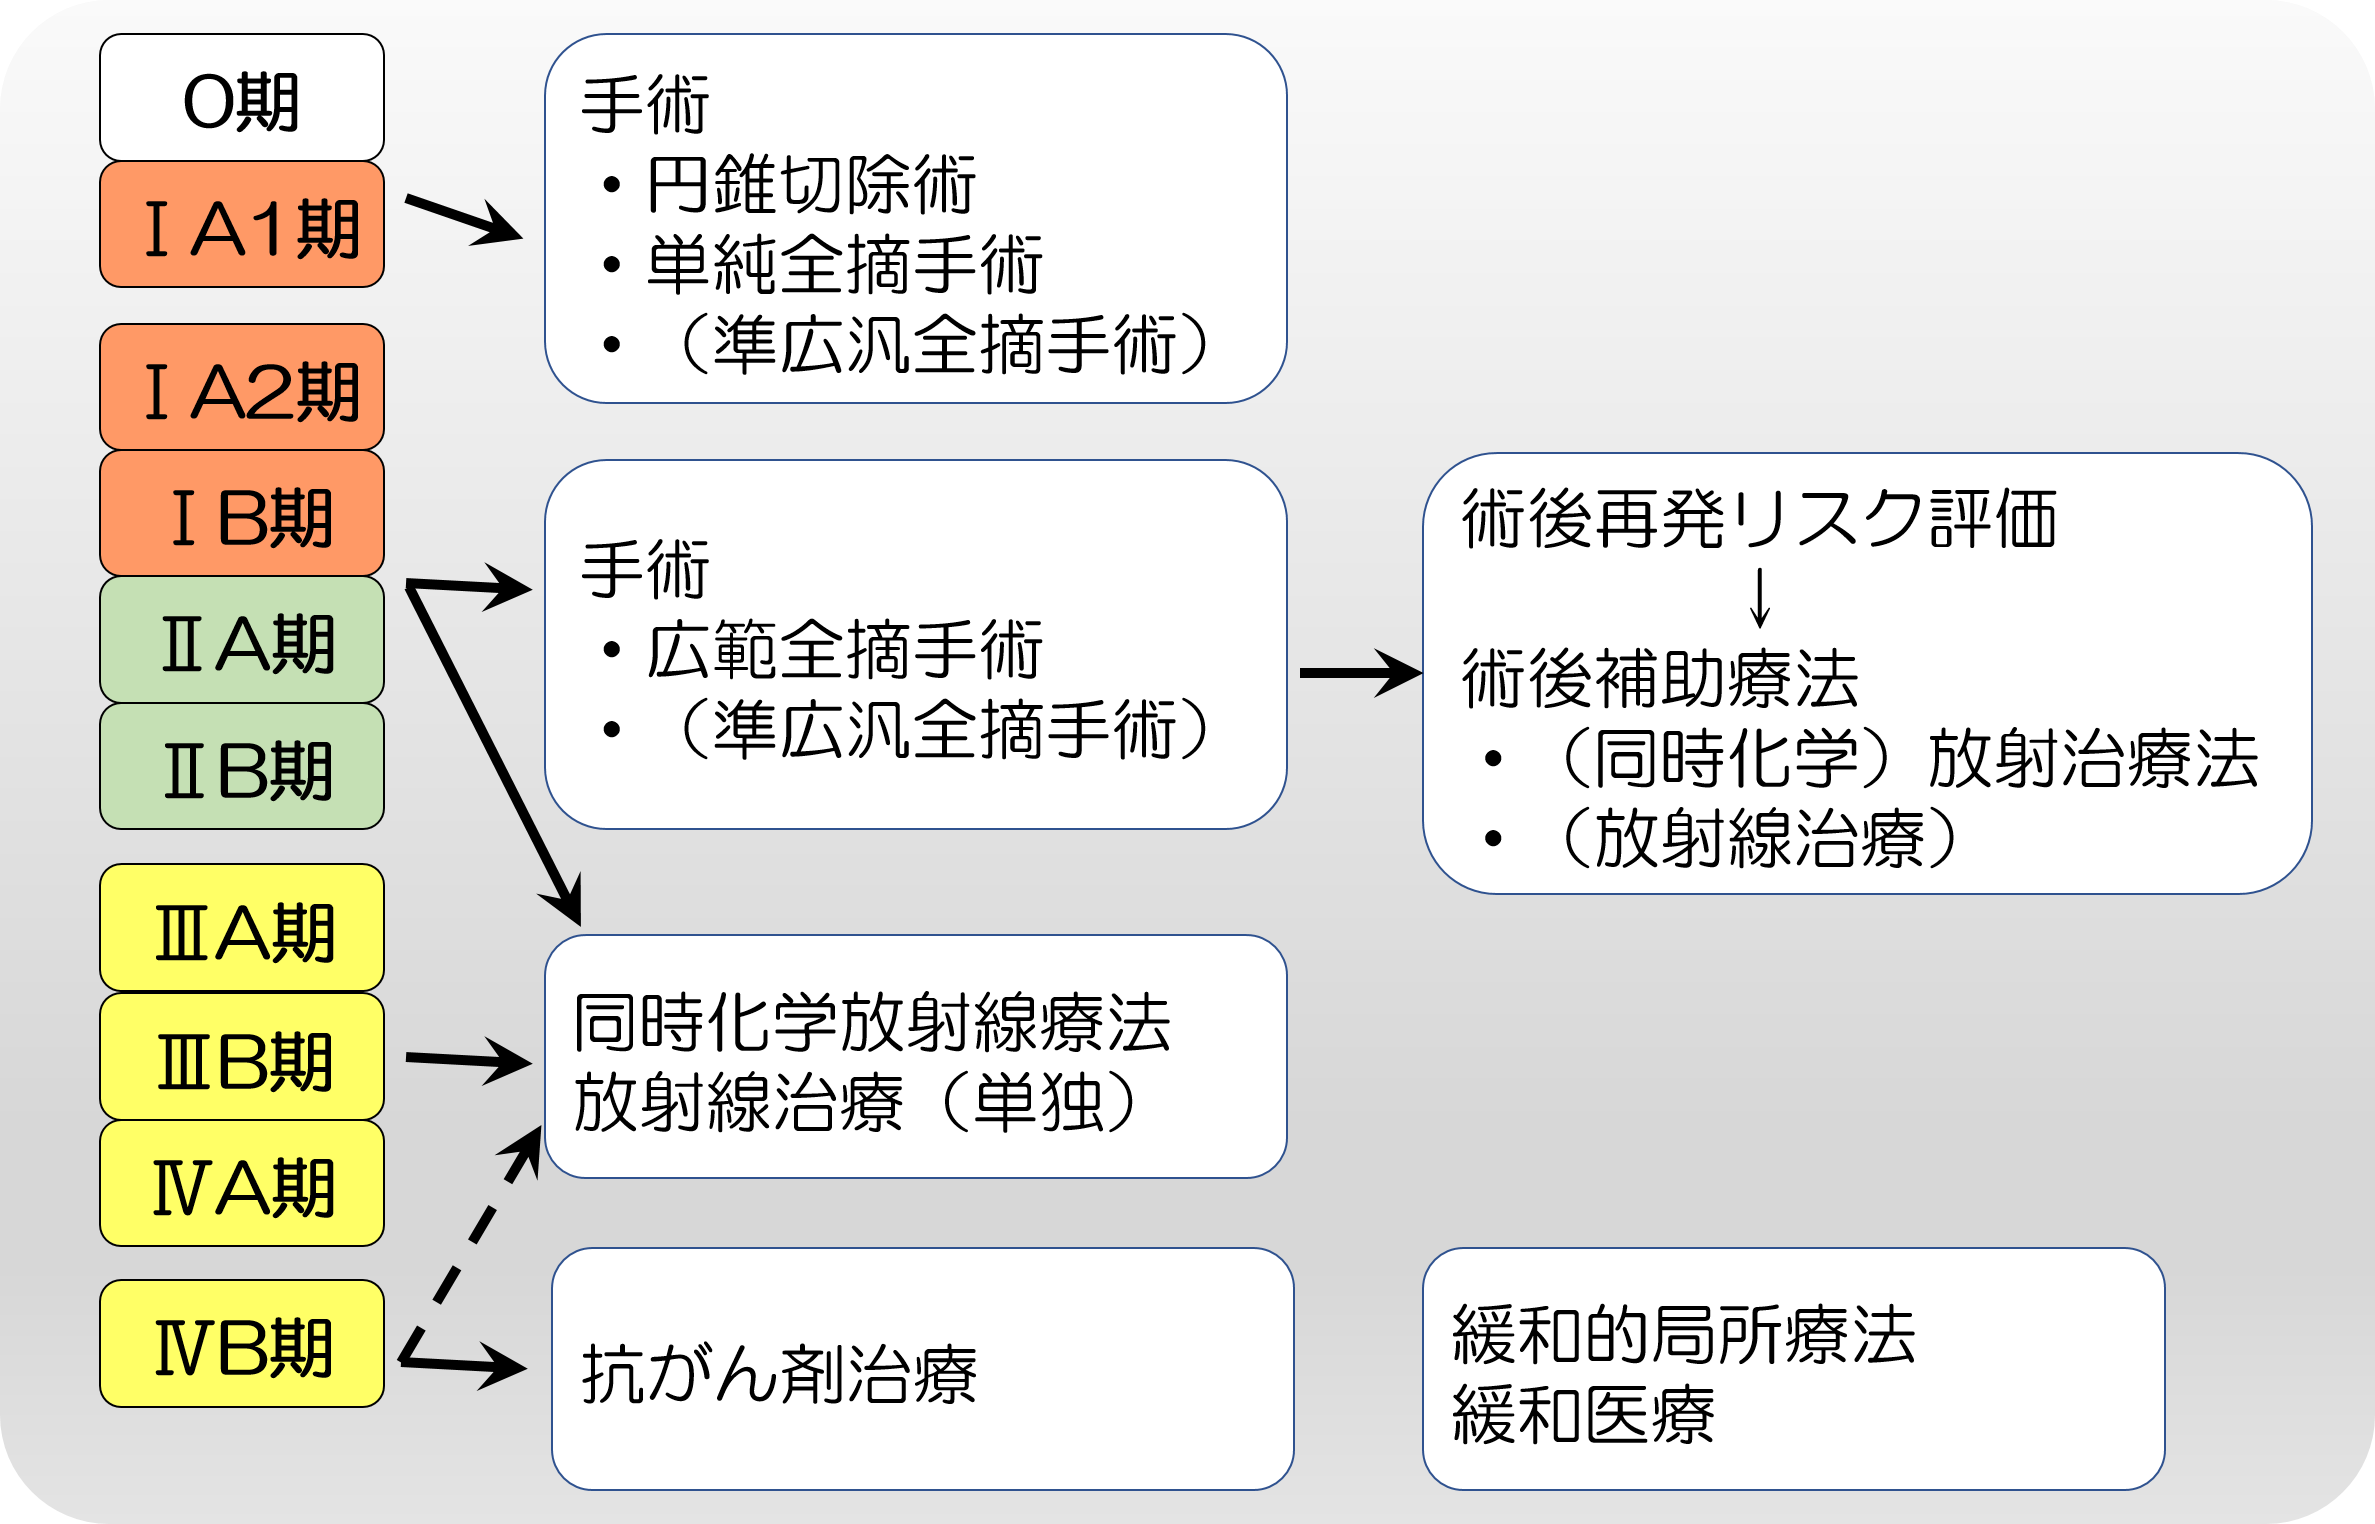
診断給付金があれば当面の治療費用をカバーすることはできるのですが、放射線治療や抗がん剤治療などの長期に及ぶ治療を受ける可能性が高いため、これらに対する備えを持つことが必要になります。
3.1.3.必要な保障は女性も男性も変わらない
以上のことから、女性も男性も、がん保険で必要な保障に変わりはないと言えます。
たしかに乳がんや子宮頸がんは女性特有のがんで、罹患率も高いのですが、治療方法は、他のがんと大きな違いがないのです。
したがって、
- 診断給付金
- 抗がん剤治療給付金
- 放射線治療給付金
の3つの保障を選んでおくべきということになります。
3.2.女性特有のがん保障もある
がん保険の中には、女性特有の保障として、
- 乳がん手術で失った乳房を人工的に再建できる「乳房再建術」に対する保障
- 「乳がん手術」への上乗せ保障
- 「子宮や卵巣の摘出手術」への上乗せ保障
などを付けられるものがあります。
しかし、このような上乗せ保障がなくても、上記の診断給付金を100万円から200万円など設定しておけば、十分にカバーできる場合が多いです。その上で、まだ保険料に余裕があるのであれば、生命保険や、配偶者のがん保険などとのバランスも含めて検討するのが良いでしょう。
3.3.女性も男性もがん保険には早めの加入が理想
以下は、生命保険文化センター「令和元年(2019年)度 生活保障に関する調査」のがん保険、あるいはがん特約の加入率の年齢別のデータです。
【女性のがん保険・がん特約加入率(年代ごと)】
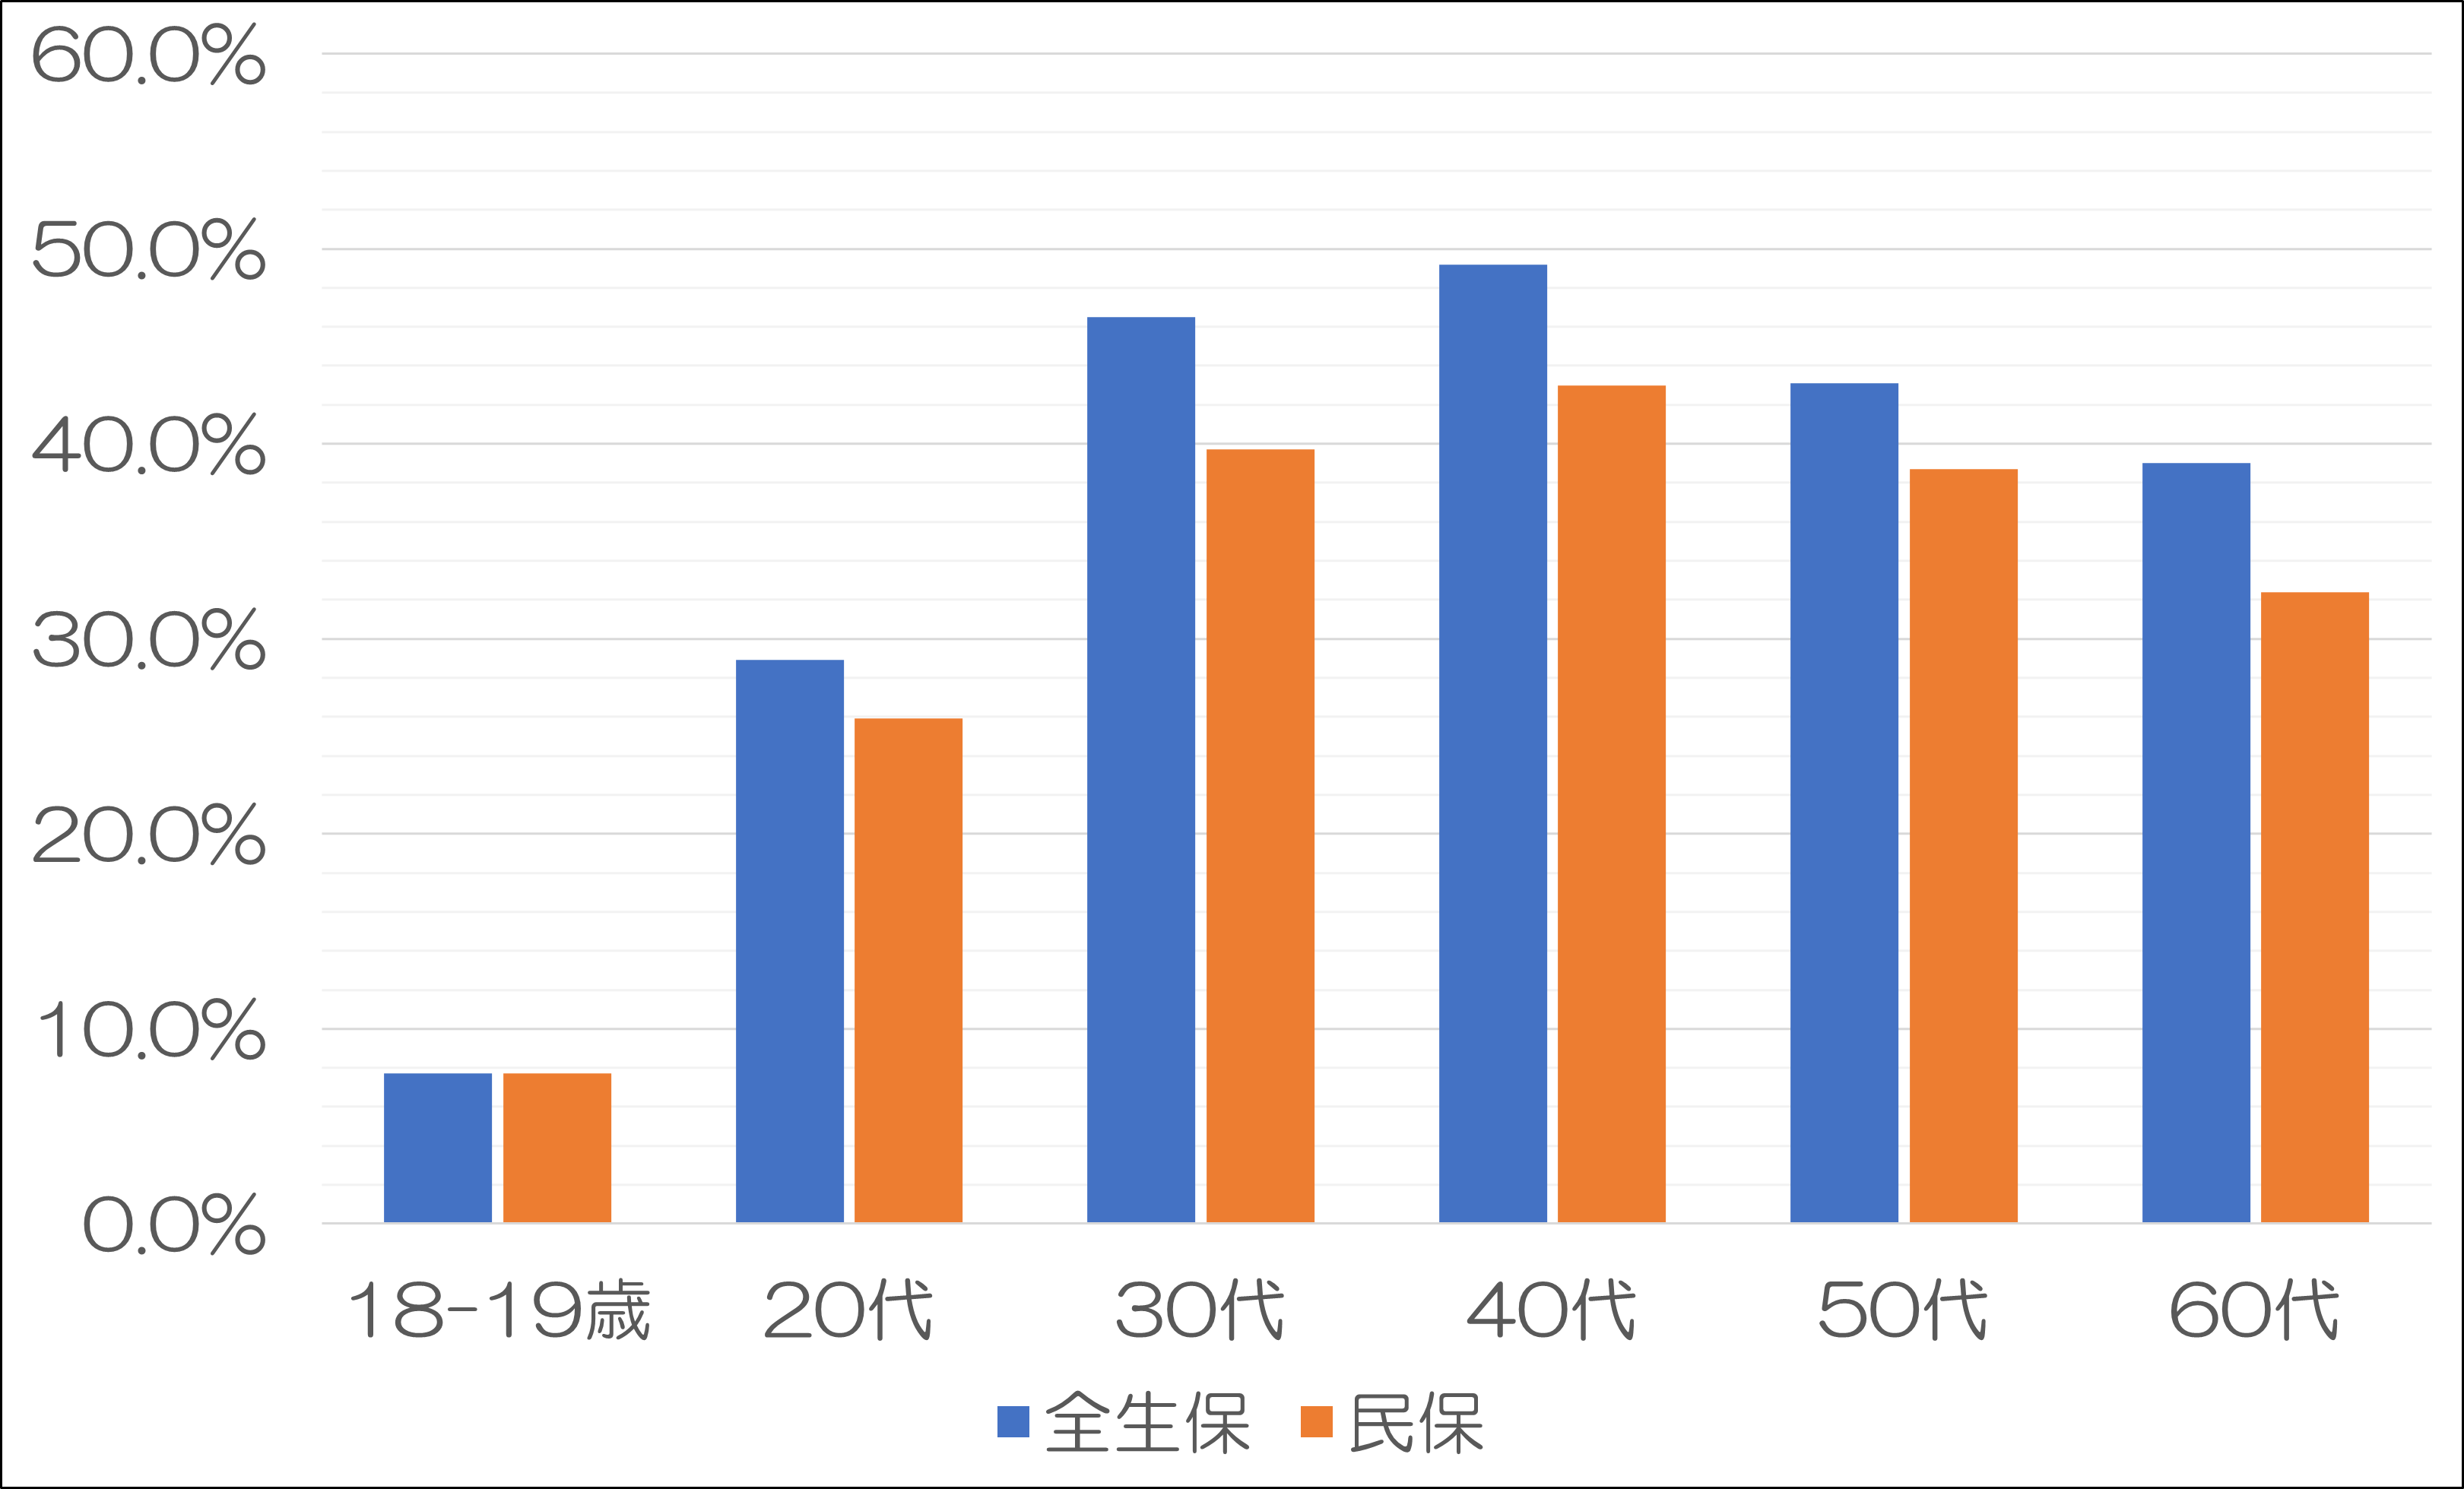
このように、がん保険は30歳代を境に加入される方がグンと増えます。
特に女性は、30歳前後から乳がんや子宮頸がんの罹患率が大きく上がるので、できれば30歳を迎えるまでに検討していただきたいと思います。
一度がんになってしまったら、がん保険に入ることはできなくなってしまいます。また、がんになってから、がん保険に入っていなかったことに後悔される方は非常に多いのです。
男性の場合は、若いうちは女性と比べて若い間のがん罹患率は低いです。しかし、結婚して子どももいるならば、がんになって万が一長期治療が必要になった場合に、がん保険がなければ、収入は大きく下がるし、高額な治療費は必要になるしで家計は二重苦になってしまいます。
したがって、女性だけではなく、特に守るべきご家族のいらっしゃる男性も、ともに若いうちにがん保険に加入しておくべきと言えます。
『がん保険の加入年齢はいつ?早期加入のメリット・デメリット』で、より詳しく書かせていただいていますので、ぜひご確認ください。
まとめ
女性には男性にはない特有のがんがあります。他方で、がんになった場合の生存率は高くなっています。
がん治療に関しては、手術・放射線治療・抗がん剤治療が三本柱となっているので、がん保険を選ぶ時も、これらの保障に対応できるものを選んでいただきたいと思います。
この記事でお伝えしたのは最新の情報ですが、今後も治療方法は日進月歩でめまぐるしく変化していくことでしょう。私は保険業界で長く仕事をしているのですが、がん治療は進歩のスピードが早く、それに伴い、がん保険の保障内容も次々と新しい内容になっています。
先日も、お客様から「3年前にがん保険に入ったばかりなのに、また新しい商品ができたと聞いて、驚いた」という意見をいただきました。
今、すでにがん保険に加入している方は、ご自身の保障内容について、ぜひ確認してみてください。もし、内容が古い保障の場合は、ご相談ください。もちろん、これからがん保険の加入を検討されている方も、お気軽にお問い合わせください。