教育資金が不足しても進学を実現できる3つのローンをご紹介
皆さんの中には、子どもの大学進学のために学資保険には加入してきたけれど、実際に大学の学費を調べたら学資保険の満期金ではお金が足りないし、しっかりと貯金もしてこられなかった、、、という方はいらっしゃいませんか。
実は子供の大学進学のための貯蓄はなんとなく行っている方がほとんどで、実際に進学をするタイミングで大学の費用の金額の大きさに唖然としてしまう方は少なくありません。
今回はそのような事態になってしまったとしても可愛いお子さんの希望の進路を実現させられる教育資金の3つのローンをご紹介しますので、是非最後までご覧ください。
1.教育資金の3つのローン
教育資金のローンには3つの種類があります。
- 奨学金(日本学生支援機構)
- 国の教育ローン(日本政策金融公庫)
- 民間金融機関の教育ローン(民間金融機関)
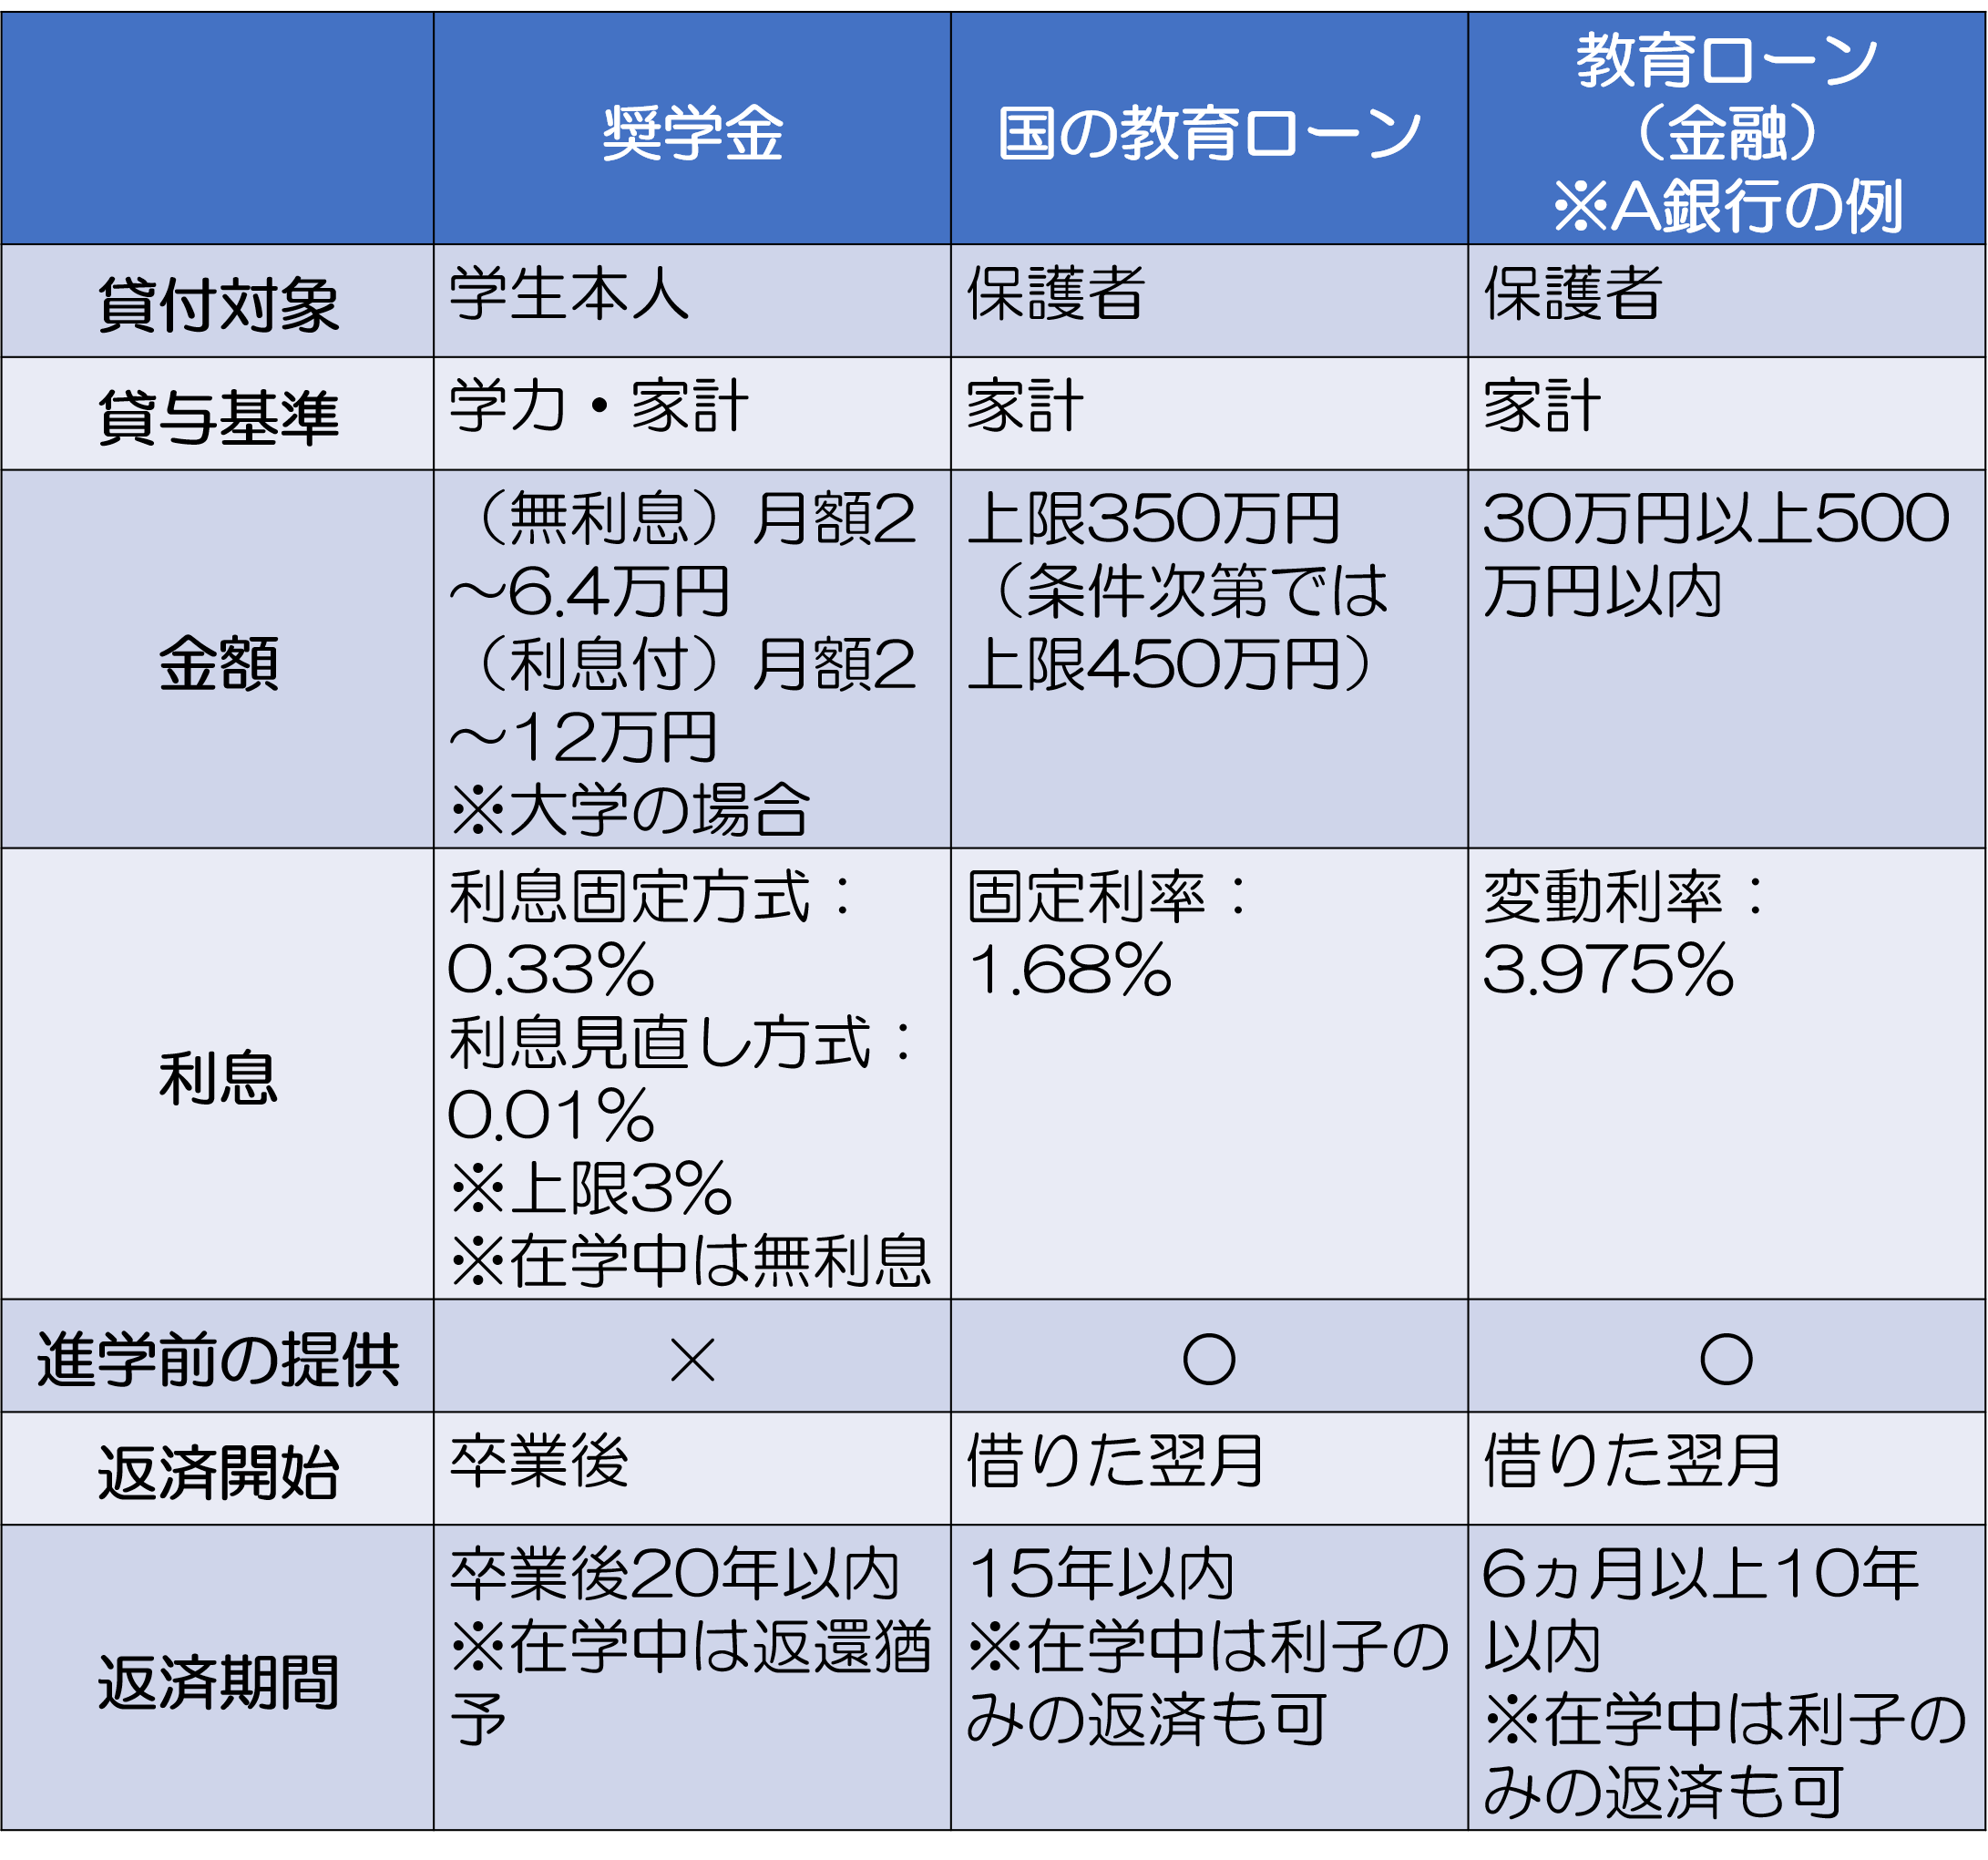
※2021年2月時点の情報です。
上図のデータの通り、教育資金のローンには3つの種類があることがわかりますが、内容は異なります。
この3種類のローンの違いの重要なポイントは3つです。
- 奨学金は借入をするのは学生本人なので、成績条件があること
- 奨学金以外は利息が高いこと(2倍以上の差)
- 奨学金以外は、進学前から借り入れが可能(奨学金は入学後に貸し付け)
この特徴から、教育資金のローンとしての活用方法を申し上げると
『教育資金のローンは、なるべく利率の低い奨学金を活用すること。そして、入学前にかかる費用は国の教育ローンまたは民間金融機関の教育ローンを活用すること。』
この方法がベストです。
奨学金は、利率は低いのですが、入学前に借入を行うことができませんので、入学前にかかる費用(入学金や前払いの授業料・その他の入学準備金)をカバーするのは国あるいは民間の教育ローンが適切です。
また、入学前に借入した教育ローンも入学後の奨学金で返済してしまう方もいらっしゃいます。ローンをローンで返済するのはあまり好ましくはないのですが、金利の低い商品でまとめるという観点ではよいかもしれません。
それでは、1つ1つの教育資金のローンを確認していきます。
2.奨学金の特徴と留意点
奨学金制度は誰でも一度は耳にすることのある制度だとは思います。
しかし、実際の仕組みや特徴、そして留意点などを知らない方も多くいらっしますので、ここでまとめてみました。
奨学金の特徴
- 融資対象はあくまでも学生本人(親は連帯保証人)
- 無利子・有利子の2種類がある(有利子でも低金利)
- 無利子・有利子問わず審査がある(審査の対象は学生の成績がメイン)
- 在学中は返済の猶予があるので返済不要
- 奨学金の申請は高校3年生の5月頃で、高校1年生から高校2年生の終わりまでの成績でエントリーを行う
他の教育ローンと異なるのは、あくまで借り入れを行う対象は学生本人ですので、見られるのは学生の成績です。
ただし住民税非課税世帯・生活保護受給世帯・社会的養護を必要とする人(児童養護施設入所者等)については、学力基準に満たなくても、勉学意欲があれば申込が可能です。
奨学金の申請は、高校3年生の5月に行いますので、高校2年生までの成績でエントリーを行います。(申請する時期は大学進学後でも考えられますので、奨学金制度を利用する時期によって異なります。)
給付型(返済義務のない奨学金)や無利子での借り入れでは、審査が非常に厳しいという実態もあります。
無利子であればエントリー時点で高校の通知表の成績が5段階で3.5以上なければ、審査の土俵にも上がれないと言われています。
そして、その土俵に上がれたとしても実際に審査を通過して融資してもらえるかどうかは学生の成績次第になってしまいます。
また、基本的には学生の成績次第なのですが、親の年収一定以上の場合は借入ができません。(普及される額などによって年収の条件が異なります。)
有利子の場合であっても通知表の成績で平均3.0は必要です。
よって、直前で「大学の費用が貯蓄では賄えない!」と焦っても、成績の兼ね合いや申請時期によっては間に合わなくなってしまいます。
早めに親子で作戦を立てて、親子で奨学金を勝ち取りに行かなければならないのです。
奨学金の審査対象の通知表の成績は、高校のレベルでは判断しませんので、学力が高くても高校のレベルが高く、通知表の成績が3.5あるいは3に達しない場合もあります。
あえて進学する高校のレベルを奨学金のために落とすのはよくないことですが、大学の費用が心配な家庭では高校の進学から親子で協力していく必要がありそうです。
留意点
ここで奨学金の留意点をまとめました。
- 親の年収合計が一定以上の場合、給付型あるいは無利子の奨学金の申請はできない。(無利子の奨学金は世帯年収が657万円以下、有利子の奨学金では1,009万円以下でないと申請できない。※2021年2月時点での情報です。)
- 高校の通知表の成績で審査されるため、高校に進学してから意識をして成績を残さなければ、奨学金の審査が通過できない
- 大学進学前には借り入れはできないので、大学進学にかかる費用は、貯蓄あるいはその他の教育資金のローンで賄う必要がある
- 進学後の留年などでの追加の学費に関しては奨学金は適用できない。
奨学金制度は、借入を行うのにハードルが高いことや早めに審査の準備をしておかないと予定通りの学費準備ができません。
また、進学後の学費をサポートはしてくれますが、その前の教育費はサポートできないため、他の手段で準備する必要があります。
そして、何よりも奨学金は留年などで学生期間が延長することは考慮にいれていないので、決められた期間の学費の借入しか行うことはできません。
よって、奨学金は様々なハードルを経て、手に入れられる権利だという認識をしていただきたいです。
奨学金の返済は次の奨学金を受ける学生へと使われますので、審査が厳しいのは仕方がないことなのです。
3.教育ローンの特徴と留意点
ここでは教育ローンの特徴をまとめました。
基本的には、大学進学前の学費に対して行うローン、あるいは奨学金からの借り入れが難しい場合に活用するローンだと認識してください。
特徴
- 借入を行うのは親です。保証人が必要な場合もあります。
- 国の教育ローンと民間の金融機関の教育ローンがあります。
- 奨学金との併用は可能です。
- 国の教育ローンの場合は世帯年収が一定以上の場合は利用不可。(上限額は扶養している子供の人数によって異なる。1人の場合は上限790万円、2人の場合は890万円、3人の場合990万円、4人の場合1,090万円、5人の場合1,190万円。なお子供1人もしくは2人の場合は緩和条件あり。※2021年2月時点の情報です)
- 民間の金融機関の教育ローンの場合は、親の返済能力のみで融資の判断がなされます。
- 進学前に借入を受けることができるため、進学前の学費の負担にも対応できます。
教育ローンは奨学金とは異なり学生の成績は関係ありませんので、借りやすいというメリットがあります。
その代り、奨学金よりも金利は高めです。ただし、親の環境次第では、国の教育ローンの場合は金利を下げてくれることもあります。
留意点
- 奨学金よりも金利が高い
- 国の教育ローンでは親の年収制限がある
- 上限金額は国の教育ローンでは350万円(条件次第では450万円まで可能)なので、すべての学費がカバーできない可能性がある
- 返済期間は国の教育ローンでは15年、民間の金融機関では10年なので、返済期間が奨学金に比べると短い
教育ローンは、親が背負うローンです。一般的には、子どもを大学卒業させてから老後の生活のための準備に取り掛かる方がほとんどですが、教育ローンを抱えてしまっては、老後の前にこの借入の返済を行わなければならなくなります。
最近では晩婚化や出産の高齢化となっていることから、教育ローンを抱えたことで老後の生活が圧迫されてしまうリスクが高まります。
また、教育ローンには上限があるため、学費のすべてをカバーできない可能性もありますし、借入を行えても返済期間は10~15年ですので、返済で苦労をされてしまう場合も多いです。
よって、なるべく教育ローンには頼らずに子供を大学まで通わせることを推奨します。
その他の手段
ここまでで、奨学金や教育資金のローンについて解説してきましたが、他の手段で学費のカバーができないものかと悩まれている方もいらっしゃるかと思います。
奨学金や教育ローン以外の方法をここでご紹介いたします。
- 自治体の教育ローン
- 大学の特待生制度
- 国公立大学の授業料免除制度
- 新聞奨学金制度
お住まいの自治体によっては独自の奨学金制度がある場合もあります。
また、大学によっては優秀な学生を集めるために特待生制度を導入している場合もあります。
私の友人にも特待生制度で大学進学をした方がいます。入試の時点で特待生コースと謳っている場合もあれば、入試の結果から特待生として進学しませんかと案内がある場合もあります。
そして、国公立大学の場合は、所得が低い世帯のために授業料の免除制度がある場合もあります。この基準は世帯での年収やその家庭環境などでも異なるため、一概に言うことはできません。進学(検討)先の大学にそのような制度があるのかどうかをしっかりと調べておく必要があるでしょう。
最後に、住み込み新聞配達の仕事をすることにより、学費を貸与してくれる制度もあります。給与が出るほか、卒業まで続けると貸付金返済が免除になる制度もあります。
この制度では、午前2時半には起床し、朝6時まで新聞配達をする生活を4年間は続ける必要があります。しかし、このような学費だけでなく住む場所や食事まで提供してくれる制度があることは非常にありがたいことです。
まとめ
教育資金に関するローンについてまとめました。
奨学金は審査のハードルは高いかもしれませんが、返済不要の給付型の制度や無利子の奨学金の借入も可能ですので、かなり優遇されていると言えます。
教育ローンは、奨学金よりも審査は厳しくないものの、金利の高さや返済期間の短さなどのデメリットがあります。
親の老後のことまでを考えると、あまり積極的に使ってほしい制度ではありません。
最後に、奨学金以外の方法もお伝えしました。お子さんに大学で学んでもらうためになんとかしたいと考えている方さんは、様々な選択肢が残されているということも感じていただけたのではないでしょうか。
今回のこの記事をきっかけに、子どものこと、そしてご自身のこれからのことを総合的に考えて、どのように教育費と向き合って、どのような選択をされるのか、一度考えてみていただければと思います。