意外と知らない!?必ず確認しておきたい生命保険の支払方法
生命保険は口座から月々引き落とされるというイメージがあると思いますが、支払方法はたくさんあり、ライフスタイルに合わせて支払方法も変えられます。
保険料を『どこから・いつ・いくら』支払っているのかも分かっていない方も多いのではないでしょうか。特に定年退職後はどのように、どうやりくりして保険料を支払っていこうかと悩んでいる方も多いでしょう。
この記事では、知っているようで意外と知らない「生命保険の支払方法」についてお伝えしたいと思います。生命保険に加入している人にとっては重要なことなので押さえておきましょう。
1. 生命保険5つの支払の種類
生命保険の支払の種類は主に5つあります。
- 月払
- 半年払・半年一括払・ボーナス払
- 年払・年一括払
- 予納・前納
- 一時払
まとめて支払いを行うほど、保険会社は保険料の割引を行います。よって、割引が大きいのが1<2<3<4<5の順番になります。ただし、4の予納はほとんど割り引かれていませんが、前納は年数によっては大きく割引されますので注意してください。
それでは具体的に5つの支払方法を解説していきます。
1.1. 月払
月に一回保険料を支払う方法。多くの方がこの月払いを活用しているかと思います。文字通り、毎月保険料を支払っていきます。
1.2. 半年払・半年(一括払)・ボーナス(併用)払
この3つの払い方はすべて半年に1回保険料を支払う方法です。ただし、保険会社によって言い方が違う場合があります。
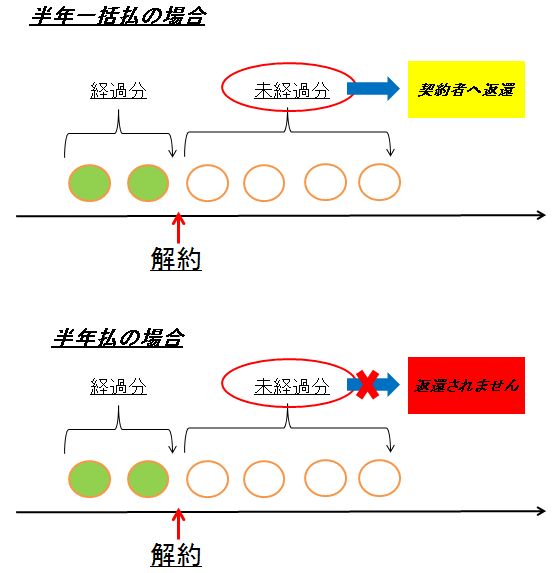
半年払も半年一括払も同じような払い方なのですが、半年払は途中解約しても未経過分の保険料は返ってきませんが、半年一括払は途中解約したときには未経過分の保険料が返ってきます。半年一括払いは平成22年4月以降に取り扱われています。
また、ボーナス払は所属する会社のボーナスの時期に合わせて保険料を支払う方法です。ボーナス払も半年払・半年一括とよく似ていますが、異なる点は、契約日がボーナス月でない場合は次のボーナスまでの分も一辺に支払うか、次のボーナス月までは月払で支払うかの選択ができる点です。またボーナス併用払はボーナスのときだけ多くの支払い、毎月の支払いを少なくする支払方法です。個人年金などの貯蓄性の高い商品でこのボーナス払を活用しているケースがよく見られます。
1.3. 年払・年一括払
年払も年一括払も年に一回、保険料を支払う方法なのですが、上記半年払・半年一括払と同じように一括払いは途中解約したときに未経過月分の保険料が返ってきます。
1.4. 予納・前納
予納は月単位でまとめて支払う方法。前納は年単位でまとめて支払う方法です。
例えば、大きなお金が入ってきたので、現在の保険を10年分まとめて払おうとなると10年分を前納するといったイメージです。もちろん前納の割引があるので、毎月・毎年支払っていくよりも保険料は安くなります。
1.5. 一時払
この支払い方は、最初から一括ですべての保険料を支払う方法です。一般的には終身保険や養老保険などの貯蓄性の高い商品で多い支払い方です。
保険料の割引が一番大きい払い方=返戻率が一番高い払い方となります。
上記の払い方は、保険会社・保険商品によって取り扱える場合とそうでない場合があるので、保険会社に直接確認してみましょう。
2. 生命保険の具体的な4つの支払方法
ここからは具体的な支払方法をお伝えしていきます。主に4種類の支払方法があります。
- 口座振替(銀行・ゆうちょ)
- クレジットカード払
- 団体払
- 送金払
それでは解説していきます。
2.1. 口座振替(銀行・ゆうちょ)
口座振替は最も一般的な支払方法です。毎月決められた日に銀行口座から引き去りがあります。
2.2. クレジットカード払
最近、このクレジットカード払を取り扱える保険会社が増えてきました。この支払い方法はクレジットカードで保険料を支払う方法なので、銀行口座から引き落とされずに未入金になってしまったというような心配がありません。
また、クレジットカードのポイントも貯められるということで、人気の支払方法です。自身の保険会社に確認をして、クレジット払いができるかどうか確認をしておくことをおすすめします。
主に貯蓄性の高い商品では、保険の返戻率+クレジットカードのポイント還元率+保険料控除で生命保険を有効な運用の手段と捉えることもできそうです。個人年金などを検討中であれば、クレジットカード払にできるかどうかも検討材料の1つになるのではないでしょうか。
2.3. 団体払(扱)
団体払は、所属する会社で保険会社の団体があれば、給与天引きで支払いをすることができます。また、団体割引が存在するところであれば、保険料が割り引かれます。会社によって、あるところとないところがありますので、総務などに確認をしてみましょう。一般的に20名以上の従業員が同じ保険会社(同じ保険代理店)で加入していれば団体扱いにできる場合が多いです。
2.4. 送金払(扱)
送金払は保険会社から送付される振込用紙で入金を行う方法です。
手間はかかりますが、保険料を支払っているという時間は得られるかと思います。また、送金扱いは手数料などで若干保険料が高くなるケースもありますので、口座引去でも問題がないのであれば、口座引き去りを推奨いたします。
特に定年を迎えられ、会社の団体扱いから外れてしまったタイミングで、気付かずに保険料が送金払になっていたというケースはよくあります。
もしも、病気で寝たきりの状態になってしまったときや痴呆で保険料の支払いのことを考えられなくなってしまったときに、保険料の支払いを失念してしまったら大変です。
解約返戻金があり、その契約が自動立替えされるのであれば保障は続けられますが、自動立替などができずにそのまま失効となり保険が必要なときに保険が使えない状況になってしまっては大変です。このような恐ろしいデメリットもありますので、できる限り自動で引き去りがされるような支払い方にしておきたいところです。
まとめ
保険料の支払方法は様々です。ここで、ご紹介した支払方法を知っておけば、お客さまの状況に応じて適切な支払方法を選んでいくことができるでしょう。
例えば、定年を迎えて、限られた老後資金の中でやりくりしていくので、保険料を少しでも安くしたいといった場合であれば、年一括や前納などの活用を検討してみるのも1つの手でしょう。
また、若い世代で少しでも保険料を抑えたいという方は、自身の保険がクレジットカード払にできるのか、所属する会社の団体扱いになる保険会社はあるのかなどを調べてみてもいいのではないでしょうか。