死亡保障が重要な2つの理由と本当にオススメできる死亡保険
人生には様々なリスクがあります。災害によるケガ、病気による長期間の入院や治療などは、いつ誰に起こるか分かりません。
若い間に重い病気になったり、大きな交通事故に合うことはあまりイメージできないかもしれません。事実、そうなる確率は低いです。
しかし、死が突然やってくることがあるというのも事実なのです。そして、それは残された家族へ精神的ダメージと同時に、経済的ダメージをもたらし、その後の生活を変えてしまうこともあります。
愛する家族にもしものことがあったら、立ち直るためにとても時間がかかります。生きる意味や、心の支えをなくし、それをもう一度取り戻さなくてはいけません。
死亡保険(生命保険)は、そのようなことがあったとしても、残される家族を、せめて経済的にだけは守ることができる大切な選択肢です。そして、「何があっても家族を守る」ということは、特にお子様のいるご夫婦や、歳をとったご両親のいる大人にとって、大切な責任なのではないでしょうか。
そこで、この記事では、
- 死亡保障が持つ2つの役割
- 死亡保障が必要なケースと不要なケース
- オススメの死亡保障(保険)
の3つの観点から、生命保険の中で死亡保障が果たせる役割について、お伝えします。
1.死亡保障の2つの役割
死亡保障の役割は大きく分けて2つです。
- 残される家族への経済的支え
- 貯蓄
前者は、本質的な意味での生命保険の役割です。後者の貯蓄は、蛇足ではありますが、死亡保険の中でも終身と呼ばれるものは貯蓄の機能があります。また将来のための貯蓄は生きていく上では不可欠なものですので、ここに加えることにしました。
それぞれについて説明します。
1.1.残される家族への経済的支え
死亡保障の最も大きな役割は「残された家族の生活を経済的に守ること」です。もしも明日、一家の家計を支える大黒柱に万が一のことがあったとしたら、生活は、どのように変わってしまうでしょうか?
最初に訪れるのは、愛する家族を失ってしまったことへの深い悲しみです。いつも隣にいてくれた家族を無くしてしまうことは、想像を絶するような失望感にさいなまれることでしょう。しかし、現実はとても厳しいもので、生活をしていくにはお金が必要です。当面の生活費だけなら良いのですが、ご主人様がご健在だった時に得られるはずだった収入が途絶えてしまうわけですから、遠い将来までの奥様が何とかしなければならなくなります。
そんな時、死亡保障は、愛する家族を経済的なダメージから守ってくれる支えとなります。心に受けた深い悲しみを生命保険で癒すことは不可能です。しかし、その悲しみから立ち上がれるような支えを経済的に残すことが出来るのです。
このようなことからも、生命保険は愛する家族を経済的に支え続ける「天国からのラブレター」とも言われています。『生命保険の必要性をパターンごとに考える』では、万が一のことがあった場合の家計のシミュレーションも載せておりますので、一度ご確認頂ければと思います。
1.2.貯蓄としての役割
死亡保障は、貯蓄機能がある終身がメインです。貯蓄機能に関して、具体的には、『貯蓄型の生命保険の2つの役割と貯蓄性を高める2つの方法』で解説していますのでご確認ください。
分かりにくいですが、生命保険(死亡保険)では、「掛け捨て型=定期」、「貯蓄型=終身」です。このように理解して頂ければ、混乱を防げるでしょう。
2.死亡保障が必要なケースと不要なケース
そうは言っても全ての方が死亡保障が必要ということはありません。基本的には、
- お子様がいるご家庭
- ご結婚されているご夫婦
にとって、もっとも必要なものです。独身で若い方は、その若い間に入るメリットはありますが、絶対に必要というわけではありません。
詳しく解説します。
2.1.小さなお子様がいる家庭では死亡保障は最も大切
ご主人様に万が一の事が起きてしまった時、小さなお子様がいるご家庭おいては、最低限、以下の2つの資金が必要となります。
- お子様が独立するまでにかかる家族の生活費
- お子様が独立した後の奥様の生活費
最低限と申し上げたのは、生活費にはお子様の希望する進路に進むための教育費や、残された奥様が豊かな生活を送るための費用が含まれていないからです。
遺族年金では足りない場合が大半
日本には遺族年金という公的保障があります。これは、ご主人様に万が一のことがあった場合、奥様やお子様に対して一定の年金が支払われるというものです。
しかし、親を亡くした子供たちを支援する「あしなが育英会」の『奨学生家庭の生活と教育にかんする実態調査』の結果の分析を見ると、遺族年金の保障だけでは不十分で、残された家族がたいへんな苦労を味わっていることがひしひしと伝わってきます。
経済的な理由から、悩んだり苦しんだりしている子供がいるのは、本当にやりきれない気持ちになります。
ここから分かることは、小さなお子様がいる家庭においては、生命保険が持つ死亡保障の役割がたいへん重要であるということです。ご主人様が去られた後でも、お子様の将来の教育費を残し、奥様の生活が困窮しないような死亡保障を備えることが、必要であるということが言えます。
2.2.ご夫婦お二人の家庭は、残された配偶者の生活について考える
ご夫婦お二人のご家庭については、いずれかお一人に不測の自体が起きた時、残された配偶者が受ける経済的な影響と、その方にどんな生活を送ってほしいのかにより、死亡保障の重要度は異なります。そのためにも、生前にお互いの希望について、お二人で話し合う必要があります。
例えばご主人様がお亡くなりになった時、奥様の働き方によっても備えるべき保障が変わってきます。
奥様が正社員の場合
お仕事を続けるのであれば、生活に困る状況は考えにくいので、基本的に死亡保障は不要。葬儀代としての貯蓄がない場合は、その部分についてのみ備える。ご主人様の気持ちとして、愛する奥様のためにプレゼントとしての死亡保障に加入する場合もある。
奥様がパートの場合
当面の生活に困らないだけの死亡保障を備える。いずれ正社員として働くのであれば、大きな死亡保障は不要。何らかの理由により、働き方を変えられない場合は、まとまった死亡保障を考える必要あり。
奥様が主婦の場合
この先ずっとお仕事をしないのであれば、手厚い死亡保障を死なえる必要がある。ご主人様の希望として、自分がいなくなっても、自立して強く生きていってほしい、という希望があれば、あえて大きな死亡保障を残さないケースもある。
2.3. 独身の方は、基本的に死亡保障は不要
繰り返しにはなりますが、生命保険で死亡保障を備える目的は、何かあった時に残されたご家族が経済的に困らないようにするためのものです。独身の方については、例えばご両親やご兄弟を養っていらっしゃるようなケースを除いては、基本的には生命保険は不要です。
ただし、将来のご自身の葬儀代程度の小さな死亡保障をお持ちいただくことで、最初に申し上げた貯蓄としての機能を保険に持たせることができます。
3. 死亡保障を考える上で検討したいおすすめの保障
死亡保障を準備する保険は様々ですが。特におすすめなのは以下の2つです。
- 掛け捨て型:収入保障保険
- 貯蓄型:低解約返戻金型終身保険
3.1.掛け捨て型のおすすめは収入保障保険
まずは掛け捨て型のおすすめは、収入保障保険です。主に家族の生活費など大きな保障が必要な時に加入する保険です。
特徴は掛け捨てで割安な保険料で大きな保障が得られルことです。通常、死亡保険金は一括で数千万などを受取るイメージがあると思いますが、収入保障保険は年金という形で毎月給付金が受取れる形になるので毎月お給料のような形で受取ることができます。
実例をもとに詳しくお伝えします。
35歳男性(非喫煙優良体割引あり)
- 保険期間:60歳
- 年金額:20万円/月
- 保険料:月々3,640円
- 保険料払込:60歳
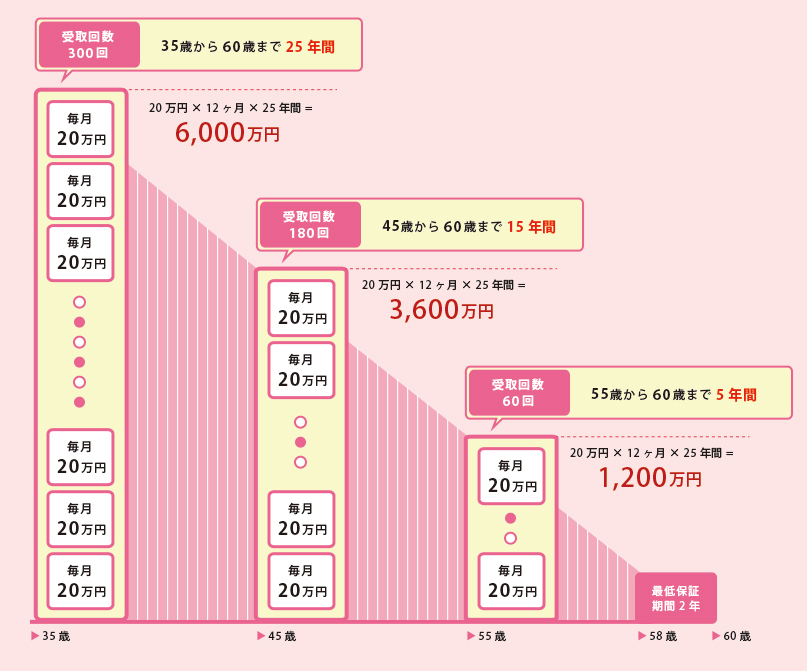
この契約の場合、契約した35歳時点では6,000万円の保障がありますが、時間が経つにつれ年金を受け取れる期間が少なくなっていくので、保障の総額が減っていきます。
その代わり、保険料ははじめから安く設定されています。毎月お金が受取れるので、生活費の保障には最適です。
おすすめの理由1:割安な保険料で大きな保障が得られる
収入保障保険をおすすめする一番の理由が、保険料の安さです。掛け捨ての保険は何事もなければ保険料が返ってきませんので、できるだけ保険料を安いのを選択するべきなのです。
また、「非喫煙者割引」「優良体割引」等、各種割引が受けられるものもあります。
おすすめの理由2:保障内容が合理的でムダがない
大きな死亡保障を必要とするのは子どもが小さいうちです。もしその頃に万一があった場合、子どもの生活費・学費など大きな保障が必要になります。
これに対し、子どもが成長していくにつれ、必要保障額の総額は減っていくはずです。
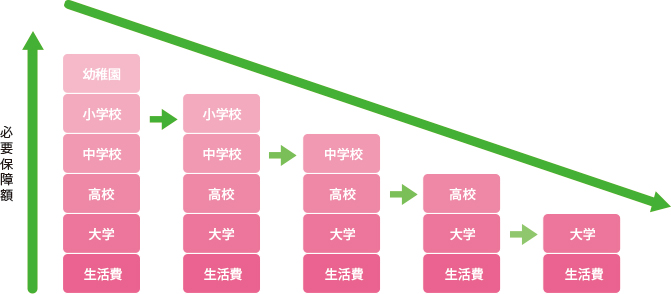
したがって、保障の総額が減っていく収入保障保険は合理的と言えます。
3.2.貯蓄型のおすすめは低解約返戻金型終身保険
貯蓄型保険でおすすめするのが「低解約返戻金型終身保険」です。
言葉だけ見るとややこしそうだと思われるかもしれませんが、難しい商品ではありません。 簡単にお伝えすると保険料を払っていくとお金が増え、死亡保障にもなる保険です。
おすすめの理由1:安定して積立ができお金が増える
この保険は運用によってお金が増えたり、減ったりはせず、固定されていますので安定して積立をすることができます。そして保険料を設定した期間まで払込みを終えればお金が増えます。
ただし、保険料の払込期間中に解約をしてしまうと減らされてしまいます。契約例をご覧ください。
35歳男性
- 死亡保険金額:500万円
- 保険料:月々13,430円
- 保険料払込:60歳まで
- 保険期間:終身
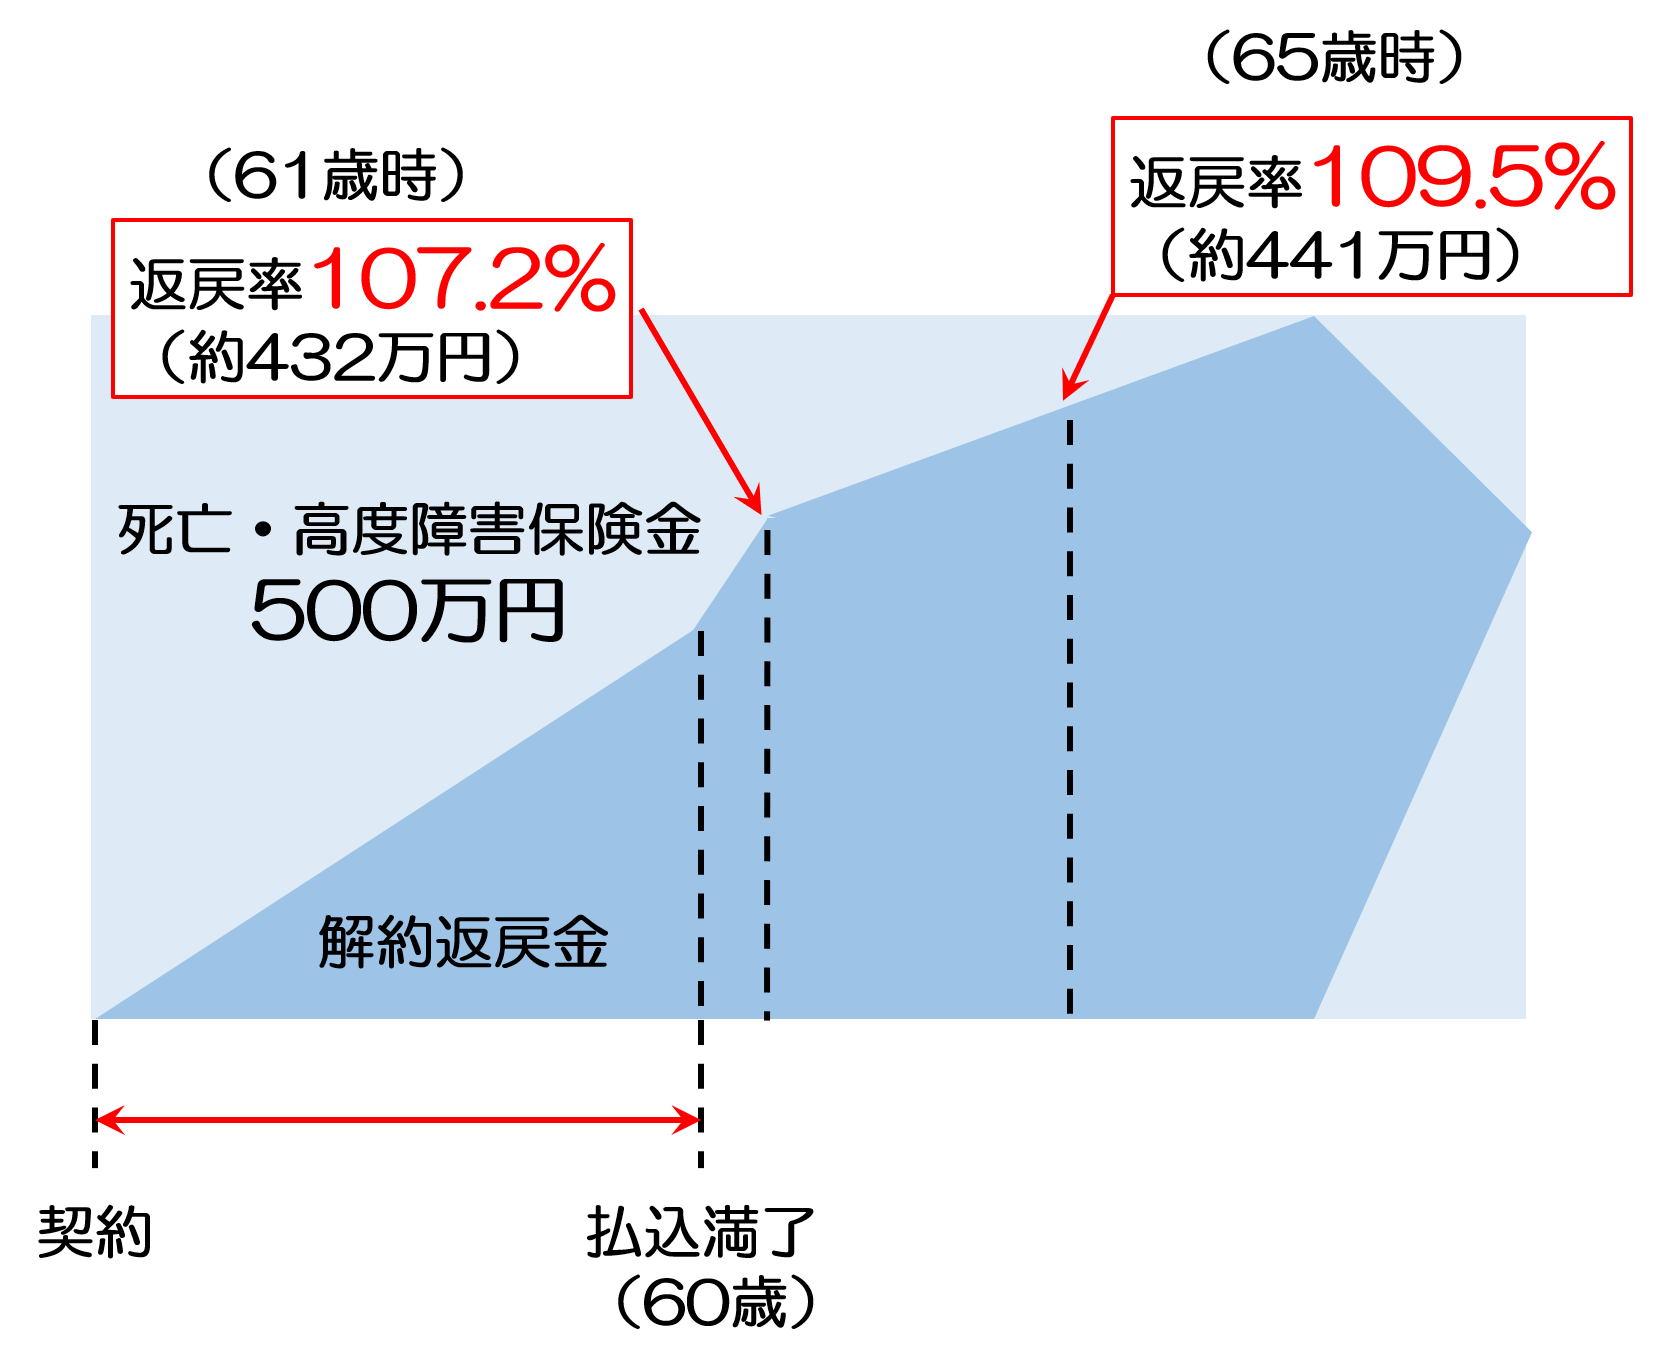
この契約では、保険料を月々13,430円を60歳まで25年間支払いをしていくと総額で約403万円になります。
毎月支払っている保険料が貯まっていき、61歳時点では約432万円貯まっています。約30万円増えます。 解約すると貯まった金額を受け取れます。
また、解約せずにそのままおいておくと、貯まっているお金は増え続けます。65歳時点だと約441万円になっています。
このように、低解約返戻金型終身保険は、保険料を設定期間まで支払うと多少お得な商品です。貯まっているお金を年金で受け取ったり、介護年金にしたりもできます。
しかも、あくまでも死亡保障の商品なので、もし途中で万が一があれば500万円の保険金が支払われます。
ただし、60歳までに解約をしてしまうと損をしてしまいます。無理なく支払っていける金額を設定する必要があります。
おすすめの理由2:保険料が掛け捨てでない
低解約返戻金型終身保険は、掛け捨てではなく、お金が貯まっていきます。
必要な死亡保障は掛け捨ての保険で確保し、プラスアルファで、整理費用程度の死亡保障と積立の機能を兼ねたこのような保険に加入するのは、選択肢としてありです。
おすすめの理由3:契約者貸付制度によって保険会社からお金を借りられる
生活をしていく中でいきなりまとまったお金が必要になることがあります。その時に活用できるのが貯まっているお金(解約返戻金)の80%~90%を上限に低金利で借りることができる契約者貸付制度です。掛け捨ての保険にはないメリットです。保険業界で働いている人はよく使う制度です。
まとめ
生命保険の死亡保障の最大の役割は、残されたご家族を、例え自分がいなくなったとしても経済的に支えることです。誰もが、「何があっても家族を守る」とお考えだと思います。その決意を実現する上で欠かせるものではありません。
特に小さなお子様がいらっしゃるご家庭において、死亡保障を備えることは大切です。
普段の生活の中では、「もしも」や「万が一」という不測の事態について、真剣に向き合う機会はほとんど無いと思います。しかし、いざそのような事態に陥ってしまった時には、愛する家族には、大変な苦労が待ち受けることになります。
生命保険で死亡保障を検討される場合には、「ご家族に対する想い」について、改めてお考えていただきたいと思います。